
Mind map
Recurso de Revocación
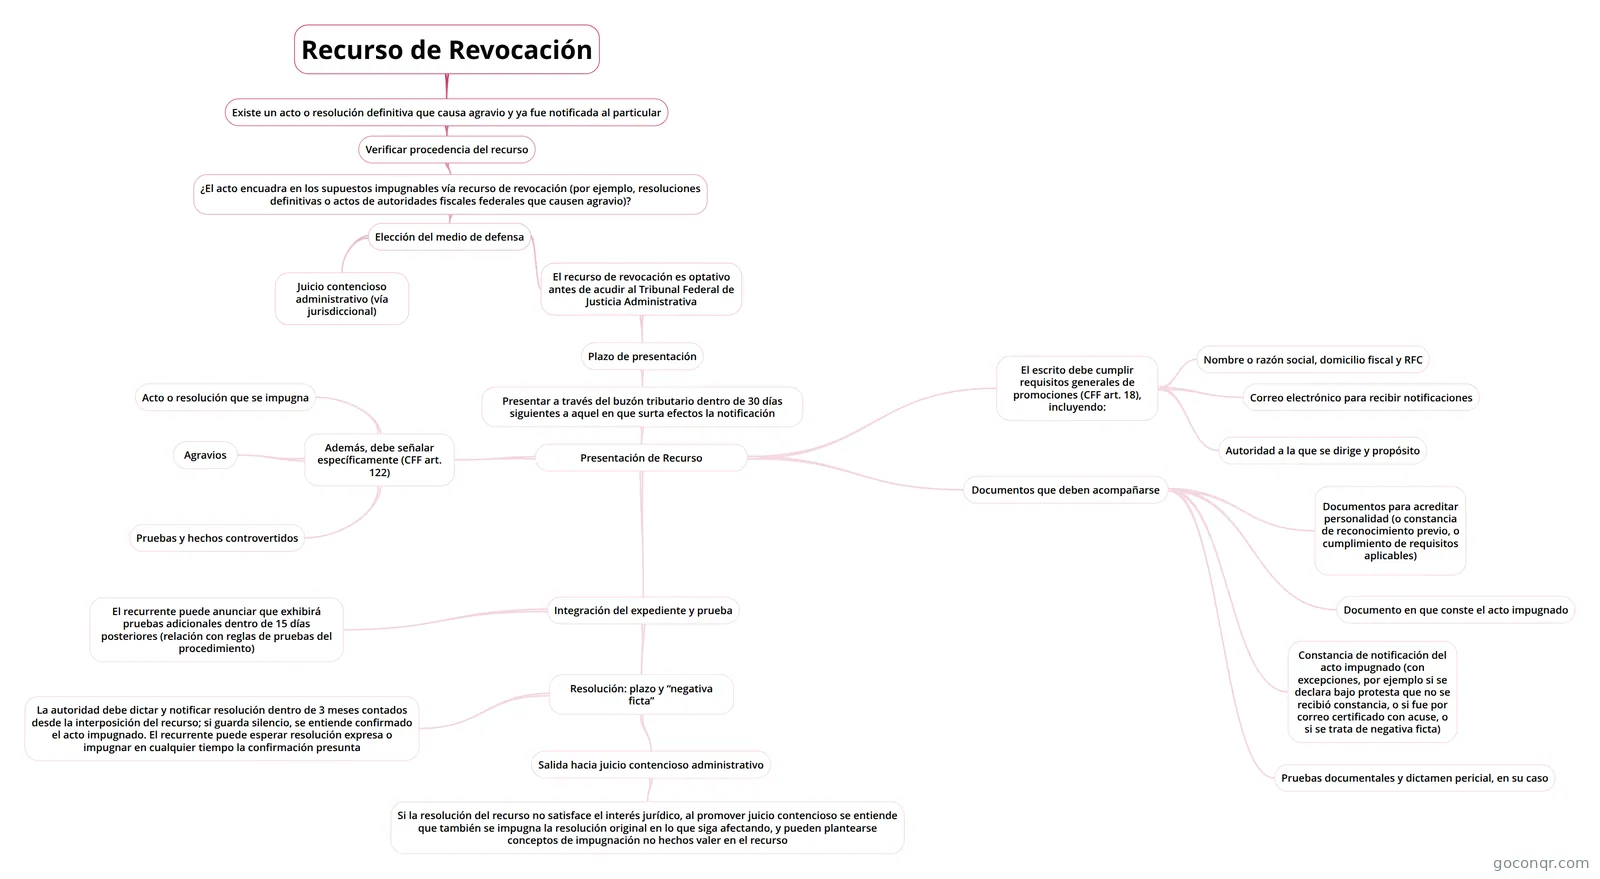
Mapa mental: Recurso de revocación
Map content
Recurso de Revocación
Existe un acto o resolución definitiva que causa agravio y ya fue notificada al particular
- Verificar procedencia del recurso
- ¿El acto encuadra en los supuestos impugnables vía recurso de revocación (por ejemplo, resoluciones definitivas o actos de autoridades fiscales federales que causen agravio)?
- Elección del medio de defensa
- El recurso de revocación es optativo antes de acudir al Tribunal Federal de Justicia Administrativa
- Plazo de presentación
- Presentar a través del buzón tributario dentro de 30 días siguientes a aquel en que surta efectos la notificación
- Presentación de Recurso
- El escrito debe cumplir requisitos generales de promociones (CFF art. 18), incluyendo:
- Nombre o razón social, domicilio fiscal y RFC
- Autoridad a la que se dirige y propósito
- Correo electrónico para recibir notificaciones
- Además, debe señalar específicamente (CFF art. 122)
- Acto o resolución que se impugna
- Agravios
- Pruebas y hechos controvertidos
- Documentos que deben acompañarse
- Documentos para acreditar personalidad (o constancia de reconocimiento previo, o cumplimiento de requisitos aplicables)
- Documento en que conste el acto impugnado
- Constancia de notificación del acto impugnado (con excepciones, por ejemplo si se declara bajo protesta que no se recibió constancia, o si fue por correo certificado con acuse, o si se trata de negativa ficta)
- Pruebas documentales y dictamen pericial, en su caso
- Integración del expediente y prueba
- El recurrente puede anunciar que exhibirá pruebas adicionales dentro de 15 días posteriores (relación con reglas de pruebas del procedimiento)
- Resolución: plazo y “negativa ficta”
- La autoridad debe dictar y notificar resolución dentro de 3 meses contados desde la interposición del recurso; si guarda silencio, se entiende confirmado el acto impugnado. El recurrente puede esperar resolución expresa o impugnar en cualquier tiempo la confirmación presunta
- Salida hacia juicio contencioso administrativo
- Si la resolución del recurso no satisface el interés jurídico, al promover juicio contencioso se entiende que también se impugna la resolución original en lo que siga afectando, y pueden plantearse conceptos de impugnación no hechos valer en el recurso
- El escrito debe cumplir requisitos generales de promociones (CFF art. 18), incluyendo:
- Presentación de Recurso
- Presentar a través del buzón tributario dentro de 30 días siguientes a aquel en que surta efectos la notificación
- Plazo de presentación
- Juicio contencioso administrativo (vía jurisdiccional)
- El recurso de revocación es optativo antes de acudir al Tribunal Federal de Justicia Administrativa
- Elección del medio de defensa
- ¿El acto encuadra en los supuestos impugnables vía recurso de revocación (por ejemplo, resoluciones definitivas o actos de autoridades fiscales federales que causen agravio)?
- Verificar procedencia del recurso
Information
- Description
- Mind Map on Recurso de Revocación, created by Javier Piz Altamirano on 02/02/2026.
- Created by
- Javier Piz Altamirano
- Views
- 0
- Rating