
Mapa mental
Instrumentos para el registro contable de las entidades gubernamentales
Conteúdo do mapa
Instrumentos para el registro contable de las entidades gubernamentales
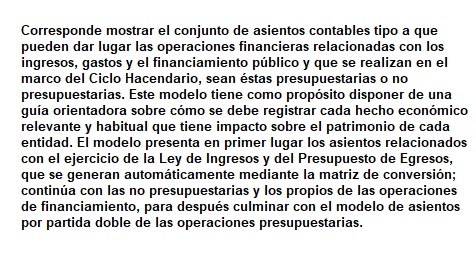
Modelos de asientos para el registro contable
- Las transacciones incluidas en el modelo de asientos se concentraron en grandes grupos: I. Asiento de Apertura II. Operaciones relacionadas con el ejercicio de la Ley de Ingresos III. Operaciones relacionadas con el ejercicio del decreto de Presupuesto de Egresos IV. Operaciones de la Ley de Ingresos y del ejercicio del Presupuesto de Egresos por formalizar V. Operaciones no vinculadas con la Ley de Ingresos y el Presupuesto de Egresos VI. Operaciones de Financiamiento VII. Cuentas de Orden VIII. Operaciones de Cierre del Ejercicio Patrimoniales y Presupuestarias
Plan de cuentas
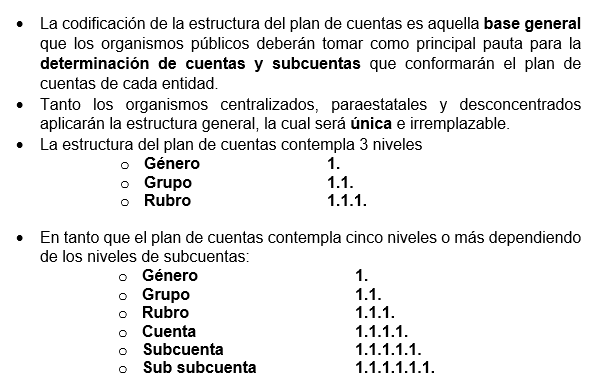
- Codificación
- La codificación del Plan de Cuentas está estructurada sobre la base de los siguientes niveles:
- GENERO: Considera el universo de la clasificación.
- GRUPO: Determina el ámbito del universo en rubros compatibles con el género en forma estratificada, permitiendo conocer a niveles agregados su composición.
- CUENTA: Establece el registro de las operaciones a nivel cuenta de mayor
- SUBCUENTA: Constituye un mayor detalle de las cuentas
- RUBRO: Permite la clasificación particular de las operaciones del ente público.
- La codificación del Plan de Cuentas está estructurada sobre la base de los siguientes niveles:
- Concepto
- Es un listado que contiene los nombres de las cuentas que una entidad identifica con un número de cuenta, y que pone a disposición el registro de las transacciones u operaciones en el libro mayor
- Clasifica
- El activo
- El pasivo
- La Hacienda pública / Patrimonio
- Los ingresos y otros beneficios
- Los gastos y otras perdidas
- Las cuentas de cierre contable
- Las cuentas de orden contable
- Las cuentas de orden presupuestaria
- Las cuentas de cierre presupuestario
- Distribuye
- Mediante
- Agrupa
- En base a: Su naturaleza
- En base a: La operación
- Clasifica
- Es un listado que contiene los nombres de las cuentas que una entidad identifica con un número de cuenta, y que pone a disposición el registro de las transacciones u operaciones en el libro mayor
- Estructura
- Su estructura sigue los lineamientos de cualquier catálogo contable; es decir, está conformado por una lista de los nombres de las cuentas que identifican a cada uno de los componentes de los estados financieros.
- Permite: Sistematicidad en el ordenamiento
- Permite. La flexibilidad suficiente para permitir la incorporación de nuevas cuentas cuando ello sea necesario
- Permite: La homogeneidad en los agrupamientos de las cuentas
- Permite: La claridad en la terminología utilizada
- Su estructura sigue los lineamientos de cualquier catálogo contable; es decir, está conformado por una lista de los nombres de las cuentas que identifican a cada uno de los componentes de los estados financieros.
- Codificación
Instructivo de manejo de cuentas
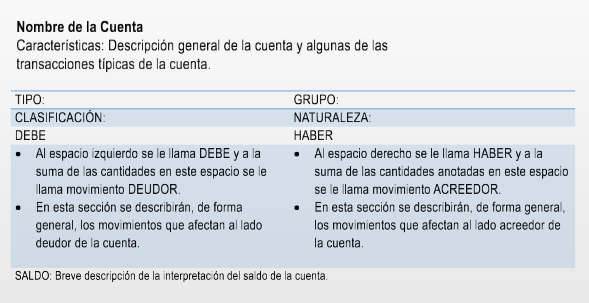
- Es un documento que establece los conceptos por los que se genera la partida doble (cargo, abono) en base a la cuenta (nivel 4), mostrando así su naturaleza y el tipo de saldo.
- Estructura
- Nombre de la cuenta
- Naturaleza
- Clasificación y agrupación a la que pertenece
- Conceptos de cargo
- Conceptos de abono
- Tipo de saldo
- Observaciones
- Finalidad
- Ser de utilidad para los usuarios encargados del registro contable
- Ser simple, corto y comprensible
- Mostrar los incrementos o disminuciones de los conceptos individuales
Guías contabilizadoras
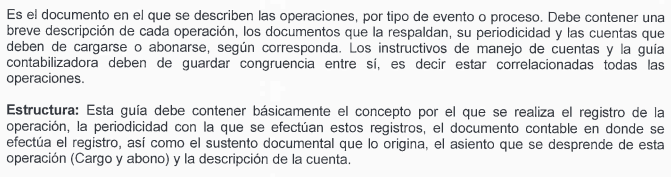
- Son manuales o herramientas que determinan, ayudan y facilitan el registro de las operaciones contables,, dicha herramienta establece todos los posibles asientos contables por cada grupo de cuentas y por cada operación en especifico.
- El objeto de la Guía Contabilizadora es el de tener un listado conteniendo de forma ordenada, clara y coherente la clasificación de las cuentas que se utilizarán, esta debe contener el numero o clave y el nombre de la cuenta.
Imagens e arquivos do mapa
Informações
- Descrição
- CONTADURIA Y FINANZAS PUBLICAS Mapa Mental sobre Instrumentos para el registro contable de las entidades gubernamentales, criado por Edith Rodriguez Hernandez em 03-03-2019.
- Criado por
- Edith Rodriguez Hernandez
- Visualizações
- 266
- Tags
- Avaliação