
Mapa mental
Constituem recursos financeiros do Município do RJ (art. 246 LOMRJ)
Conteúdo do mapa
Constituem recursos financeiros do Município do RJ (art. 246 LOMRJ)
I - O produto da arrecadação dos tributos de sua competência
- O município poderá instituir os seguintes tributos
- art. 248 LOMRJ e art. 2 CTMRJ
- I - Impostos
- Imposto sobre Propriedade Predial e Territorial Urbana (IPTU)
- Imposto sobre Serviços de Qualquer Natureza (ISSQN)
- Exceto os serviços de transportes estadual e intermunicipal e de comunicações
- Imposto sobre transmissão de bens inter vivos (ITBI)
- a qualquer título, por ato oneroso
- de bens IMÓVEIS por natureza ou acessão física
- de direitos reais sobre IMÓVEIS
- Exceto os de garantia
- de cessão de direitos à aquisição de IMÓVEL
- a qualquer título, por ato oneroso
- Limitações da competência tributária
- I - patrimônio ou serviços da União, Estados, DF e Municípios (imunidade recíproca)
- não se aplica ao patrimônio e aos serviços relacionados com a exploração de atividades econômicas regidas pelas normas aplicáveis e empreendimentos privados, ou que haja contraprestação ou pagamento de preços e tarifas pelo usuário, nem exonera o prominente comprador da obrigação de pagar imposto relativo à bem IMÓVEL
- se extende às fundações, no que se refere ao patrimônio e aos serviços vinculados às suas atividades essenciais ou delas decorrentes
- II - os templos de qualquer culto (imunidade religiosa)
- III - o patrimônio dos partidos políticos inclusive suas funções, das entidades sindicais DOS TRABALHADORES e das instituições de educação e assistência social, SEM FINS LUCRATIVOS (imunidade privada), atendidos os seguintes requisitos
- não distribuirem qualquer parcela do seu patrimônio ou de suas rendas, a qualquer título
- aplicar, integralmente, no país os seus recursos na manutenção dos seus objetivos institucionais
- manterem escrituração de suas receitas e despesas em livros revestidos de formalidades capazes de assegurar a sua exatidão
- compreende somente o patrimônio e os serviços relacionados com as suas finalidades essenciais
- a falta de cumprimento dos requisitos implicará na SUSPENSÃO do benefício
- não exclui a responsabilidade dessas entidades com relação aos tributos que lhes caiba reter na fonte e não dispensa a prática de atos, previstos em lei, assecuratórios do cumprimento de obrigações tributárias por terceiros
- os requisitos condicionadores da não incidência deverão ser comprovados perante a repartição fiscal competente, na forma pelo Poder Executivo
- I - patrimônio ou serviços da União, Estados, DF e Municípios (imunidade recíproca)
- II - taxas
- em razão do poder de polícia
- pela utilização efetiva ou potencial de serviço público específico e divisível, prestados ao contribuinte ou postos a sua disposição
- III - contribuições de melhoria
- I - Impostos
- art. 2 CTMRJ
- IV - Contribuição para o custeio do Serviço de Iluminação Pública
- Os incisos I (ITBI), III e IV são objeto de leis especiais
- ** Contribuição para o custeio do Regime Próprio de Previdência dos Servidores Municipais
- é vedado ao município
- estabelecer diferença tributária entre bens e serviços, DE QUALQUER NATUREZA, em razão de sua procedência ou destino (Princípio da não Diferenciação)
- instituir tratamento desigual entre contribuintes que se encontrem em situação equivalente (Princípio da Isonomia ou Igualdade)
- art. 248 LOMRJ e art. 2 CTMRJ
- O município poderá instituir os seguintes tributos
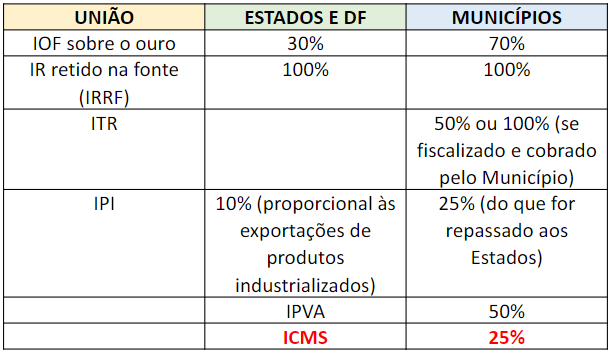
II - O produto da arrecadação dos tributos da competência da União e do Estado que lhe é atribuído pela Constituição da República
- Divisão do ICMS (dos 25% repassado aos municípios)
- 65% no mínimo
- na proporção do valor adicionado nas operações relativas à circulação de mercadorias e nas prestações de serviços, realizadas em seus territórios
- 35% no máximo
- de acordo com o que dispuser lei estadual, observada obrigatoriamente, a distribuição de, no mínimo, 10% com base em indicadores de melhoria nos resultados de aprendizagem e de aumento da equidade, considerando o nível socioeconômico dos educandos
- 65% no mínimo
- Divisão do ICMS (dos 25% repassado aos municípios)
III - As multas decorrentes do exercício do poder de polícia
IV - as rendas provenientes de concessões, cessões e permissões instituídas sobre seus bens
V - O produto da alienação de bens dominicais
- Bens dominicais são os que pertencem ao Estado na sua qualidade de proprietário, como terrenos de marinha, terras devolutas, prédios de renda, títulos da dívida pública e outros
VI - As doações e legados, com ou sem encargos, aceitos pelo Município
VII - As receitas de seus município
VIII - Outros ingressos definidos em lei e eventuais
Imagens e arquivos do mapa
Informações
- Descrição
- Resumo sobre a introdução dos tipos tributários do município do Rio de Janeiro
- Criado por
- Aline Cunha
- Visualizações
- 28
- Tags
- Avaliação