
Mapa mental
Instrumentos para el registro contable
Conteúdo do mapa
Instrumentos para el registro contable
PLAN DE CUENTAS
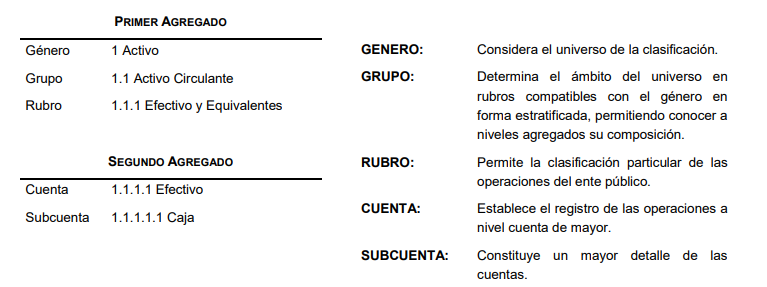
- ESTRUCTURA ES:
- 1 GENERO
- 1.1 GRUPO
- 1.1.1 RUBRO
- 1.1.1.1 CUENTA
- 1.1.1.1.1 SUBCUENTA
- 1.1.1.1 CUENTA
- 1.1.1 RUBRO
- 1.1 GRUPO
- 1 GENERO
- BASE DE CODIFICACIÓN
- PRIMER AGREGADO
- GÉNERO: Considera el universo de la clasificación
- GRUPO: Determina el ámbito del universo en rubros compatibles con el género en forma estratificada, permitiendo conocer a niveles agregados su composición.
- RUBRO: Permite la clasificación particular de las operaciones del ente público
- GRUPO: Determina el ámbito del universo en rubros compatibles con el género en forma estratificada, permitiendo conocer a niveles agregados su composición.
- GÉNERO: Considera el universo de la clasificación
- SEGUNDO AGREGADO
- CUENTA: Establece el registro de las operaciones a nivel cuenta de mayor.
- SUBCUENTA: Constituye un mayor detalle de las cuentas. Será aprobada, por la unidad administrativa o instancia competente en materia de Contabilidad Gubernamental de cada orden de gobierno, quienes autorizarán la desagregación del Plan de Cuentas de acuerdo a sus necesidades, a partir de la estructura básica que se está presentando.
- CUENTA: Establece el registro de las operaciones a nivel cuenta de mayor.
- PRIMER AGREGADO
- es una herramienta básica para el registro de las operaciones, que otorga consistencia a la presentación de los resultados del ejercicio y facilita su interpretación, proporcionando las bases para consolidar bajo criterios armonizados la información contable
- ESTRUCTURA ES:
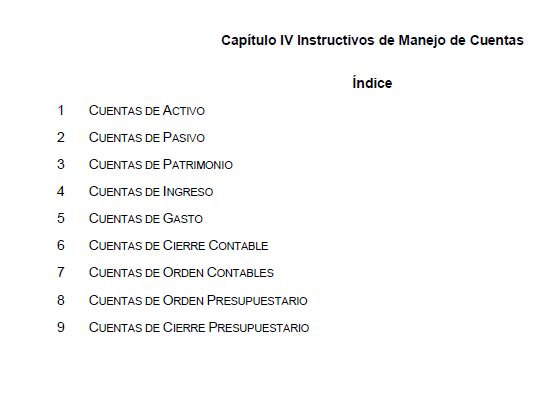
INSTRUCTIVO DE MANEJO DE CUENTA
- El manejo de cada una de las cuentas que componen el Plan de cuentas determina las causas por las cuales:
- Se puede cargar o abonar
- Si la operación a registrar está automáticamente relacionada con los registros del ejercicio del presupuesto o no,
- Las cuentas que operarán contra las mismas en el sistema por partida doble
- El listado de Subcuentas con su respectiva codificación
- La forma de interpretar los saldos;
- facilita el uso y la interpretación uniforme de las cuentas que conforman los estados contables.
- El manejo de cada una de las cuentas que componen el Plan de cuentas determina las causas por las cuales:
GUÍAS CONTABILIZADORAS
- Su objetivo es orientar el registro de las operaciones contables considerando los criterios que deberán aplicarse para cada operación. correspondiente a la operación económica realizada.
- es importante mencionar que dicha guía se actualiza permanentemente.
- los registros se ordenan por proceso administrativo/financiero y se muestra en forma secuencial los asientos contables
MODELOS DE ASIENTOS CONTABLES
- Consiste en el registro contable en asientos por partida doble utilizando las cuentas según la naturaleza de las operaciónes y respaldadas or los documentos que la otiginan.
- Para el punto I. los registros se generan en forma automática a partir de un proceso específico
- I. ASIENTO DE APERTURA
- Para los puntos II y III los asientos contables de partida doble se generan automáticamente a partir de matrices de conversión
- II. OPERACIONES RELACIONADAS CON EL EJERCICIO DE LA LEY DE INGRESOS
- III .OPERACIONES RELACIONADAS CON EL EJERCICIO DEL DECRETO DE PRESUPUESTO DE EGRESO
- Para los puntos IV, V, VI, VII si bien la mayoría de los casos podrán automátizarse en etapas posteriores, inicialmente se efectuarán a través de registros no automatizados.
- IV. OPERACIONES DE LA LEY DE INGRESOS Y DE EJERCICIO DEL PRESUPUESTO DE EGRESO POR FORMALIZAR
- V. OPERACIONES NO VINCULADAS CON LA LEY DE INGRESOS Y EL PRESUPUESTO DE EGRESO
- VI. OPERACIONES DE FINANCIAMIENTO
- VII. CUENTAS DE ORDEN
- El punto VIII será automático previo registro de los ajustes que correspondan.
- VIII. OPERACIONES DE CIERRE DEL EJERCICIO PATRIMONIALES Y PRESUPUESTARIAS
- Se utilizan en el registro de las operaciones mas frecuentes en el Ciclo hacendario y que pueden ser presupuestarias o no presupuestarias
Imagens e arquivos do mapa
Informações
- Descrição
- relación de los instrumentos contables para armonizar los registros contables
- Criado por
- MARIA CONCEPCION ALTAMIRANO PEREZ
- Visualizações
- 1.896
- Tags
- Avaliação