
Mapa mental
Princípios do Direito Tributário
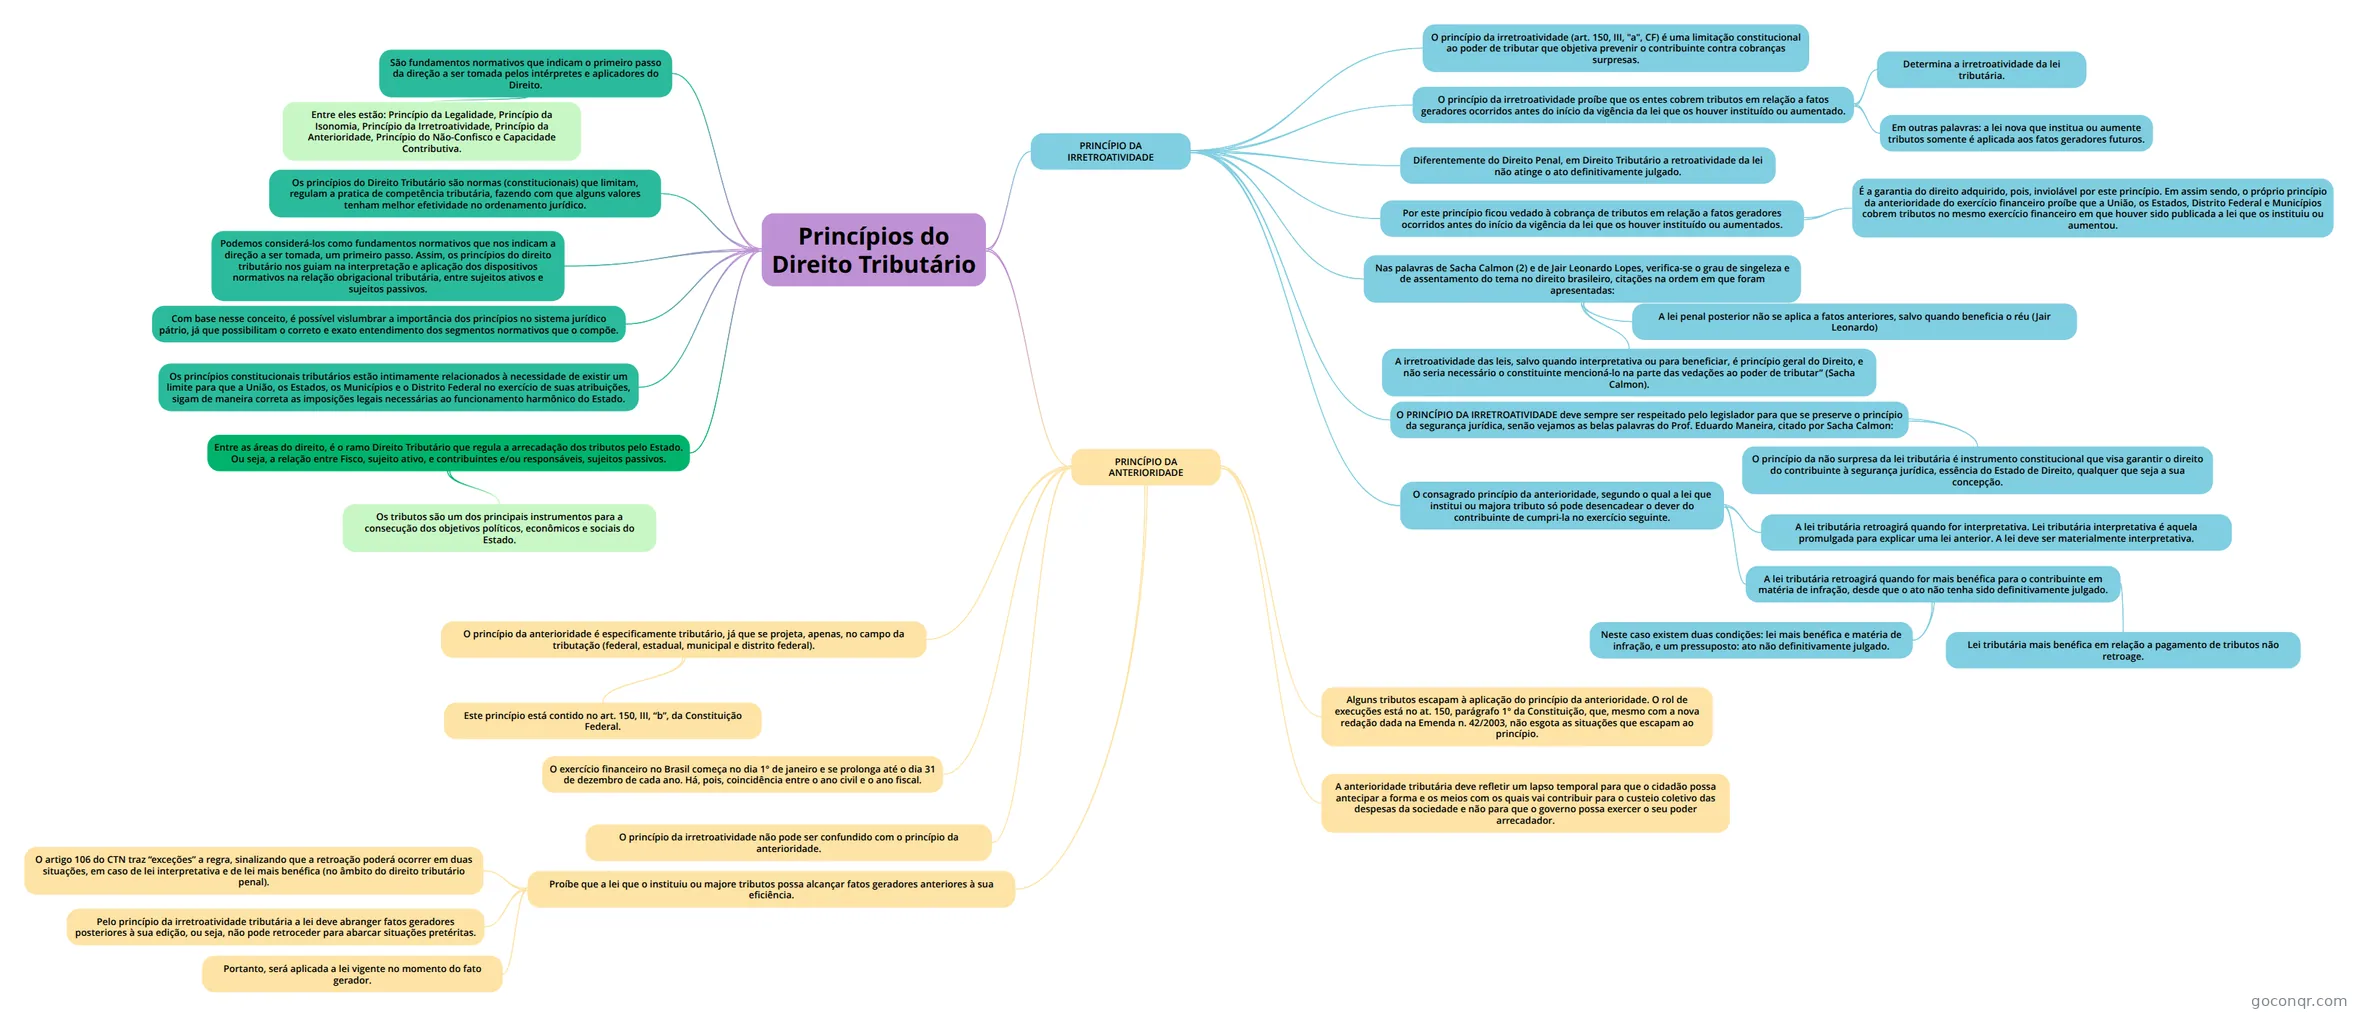
Mapa mental: princípios do Direito Tributário
Conteúdo do mapa
Princípios do Direito Tributário
São fundamentos normativos que indicam o primeiro passo da direção a ser tomada pelos intérpretes e aplicadores do Direito.
- Entre eles estão: Princípio da Legalidade, Princípio da Isonomia, Princípio da Irretroatividade, Princípio da Anterioridade, Princípio do Não-Confisco e Capacidade Contributiva.
Podemos considerá-los como fundamentos normativos que nos indicam a direção a ser tomada, um primeiro passo. Assim, os princípios do direito tributário nos guiam na interpretação e aplicação dos dispositivos normativos na relação obrigacional tributária, entre sujeitos ativos e sujeitos passivos.
PRINCÍPIO DA IRRETROATIVIDADE
- O princípio da irretroatividade (art. 150, III, "a", CF) é uma limitação constitucional ao poder de tributar que objetiva prevenir o contribuinte contra cobranças surpresas.
- O princípio da irretroatividade proíbe que os entes cobrem tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado.
- Determina a irretroatividade da lei tributária.
- Em outras palavras: a lei nova que institua ou aumente tributos somente é aplicada aos fatos geradores futuros.
- Diferentemente do Direito Penal, em Direito Tributário a retroatividade da lei não atinge o ato definitivamente julgado.
- Por este princípio ficou vedado à cobrança de tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentados.
- É a garantia do direito adquirido, pois, inviolável por este princípio. Em assim sendo, o próprio princípio da anterioridade do exercício financeiro proíbe que a União, os Estados, Distrito Federal e Municípios cobrem tributos no mesmo exercício financeiro em que houver sido publicada a lei que os instituiu ou aumentou.
- Nas palavras de Sacha Calmon (2) e de Jair Leonardo Lopes, verifica-se o grau de singeleza e de assentamento do tema no direito brasileiro, citações na ordem em que foram apresentadas:
- A irretroatividade das leis, salvo quando interpretativa ou para beneficiar, é princípio geral do Direito, e não seria necessário o constituinte mencioná-lo na parte das vedações ao poder de tributar” (Sacha Calmon).
- A lei penal posterior não se aplica a fatos anteriores, salvo quando beneficia o réu (Jair Leonardo)
- O PRINCÍPIO DA IRRETROATIVIDADE deve sempre ser respeitado pelo legislador para que se preserve o princípio da segurança jurídica, senão vejamos as belas palavras do Prof. Eduardo Maneira, citado por Sacha Calmon:
- O princípio da não surpresa da lei tributária é instrumento constitucional que visa garantir o direito do contribuinte à segurança jurídica, essência do Estado de Direito, qualquer que seja a sua concepção.
- O consagrado princípio da anterioridade, segundo o qual a lei que institui ou majora tributo só pode desencadear o dever do contribuinte de cumpri-la no exercício seguinte.
- A lei tributária retroagirá quando for interpretativa. Lei tributária interpretativa é aquela promulgada para explicar uma lei anterior. A lei deve ser materialmente interpretativa.
- A lei tributária retroagirá quando for mais benéfica para o contribuinte em matéria de infração, desde que o ato não tenha sido definitivamente julgado.
- Lei tributária mais benéfica em relação a pagamento de tributos não retroage.
- Neste caso existem duas condições: lei mais benéfica e matéria de infração, e um pressuposto: ato não definitivamente julgado.
PRINCÍPIO DA ANTERIORIDADE
- O princípio da anterioridade é especificamente tributário, já que se projeta, apenas, no campo da tributação (federal, estadual, municipal e distrito federal).
- Este princípio está contido no art. 150, III, “b”, da Constituição Federal.
- O exercício financeiro no Brasil começa no dia 1° de janeiro e se prolonga até o dia 31 de dezembro de cada ano. Há, pois, coincidência entre o ano civil e o ano fiscal.
- O princípio da irretroatividade não pode ser confundido com o princípio da anterioridade.
- Proíbe que a lei que o instituiu ou majore tributos possa alcançar fatos geradores anteriores à sua eficiência.
- Pelo princípio da irretroatividade tributária a lei deve abranger fatos geradores posteriores à sua edição, ou seja, não pode retroceder para abarcar situações pretéritas.
- Portanto, será aplicada a lei vigente no momento do fato gerador.
- O artigo 106 do CTN traz “exceções” a regra, sinalizando que a retroação poderá ocorrer em duas situações, em caso de lei interpretativa e de lei mais benéfica (no âmbito do direito tributário penal).
- Alguns tributos escapam à aplicação do princípio da anterioridade. O rol de execuções está no at. 150, parágrafo 1° da Constituição, que, mesmo com a nova redação dada na Emenda n. 42/2003, não esgota as situações que escapam ao princípio.
- A anterioridade tributária deve refletir um lapso temporal para que o cidadão possa antecipar a forma e os meios com os quais vai contribuir para o custeio coletivo das despesas da sociedade e não para que o governo possa exercer o seu poder arrecadador.
- O princípio da anterioridade é especificamente tributário, já que se projeta, apenas, no campo da tributação (federal, estadual, municipal e distrito federal).
Entre as áreas do direito, é o ramo Direito Tributário que regula a arrecadação dos tributos pelo Estado. Ou seja, a relação entre Fisco, sujeito ativo, e contribuintes e/ou responsáveis, sujeitos passivos.
- Os tributos são um dos principais instrumentos para a consecução dos objetivos políticos, econômicos e sociais do Estado.
Os princípios do Direito Tributário são normas (constitucionais) que limitam, regulam a pratica de competência tributária, fazendo com que alguns valores tenham melhor efetividade no ordenamento jurídico.
Com base nesse conceito, é possível vislumbrar a importância dos princípios no sistema jurídico pátrio, já que possibilitam o correto e exato entendimento dos segmentos normativos que o compõe.
Os princípios constitucionais tributários estão intimamente relacionados à necessidade de existir um limite para que a União, os Estados, os Municípios e o Distrito Federal no exercício de suas atribuições, sigam de maneira correta as imposições legais necessárias ao funcionamento harmônico do Estado.
Informações
- Descrição
- Mapa Mental sobre Princípios do Direito Tributário, criado por Eline Nascimento em 18-03-2021.
- Criado por
- Eline Nascimento
- Visualizações
- 0
- Avaliação