
Mapa mental
INVENTARIOS
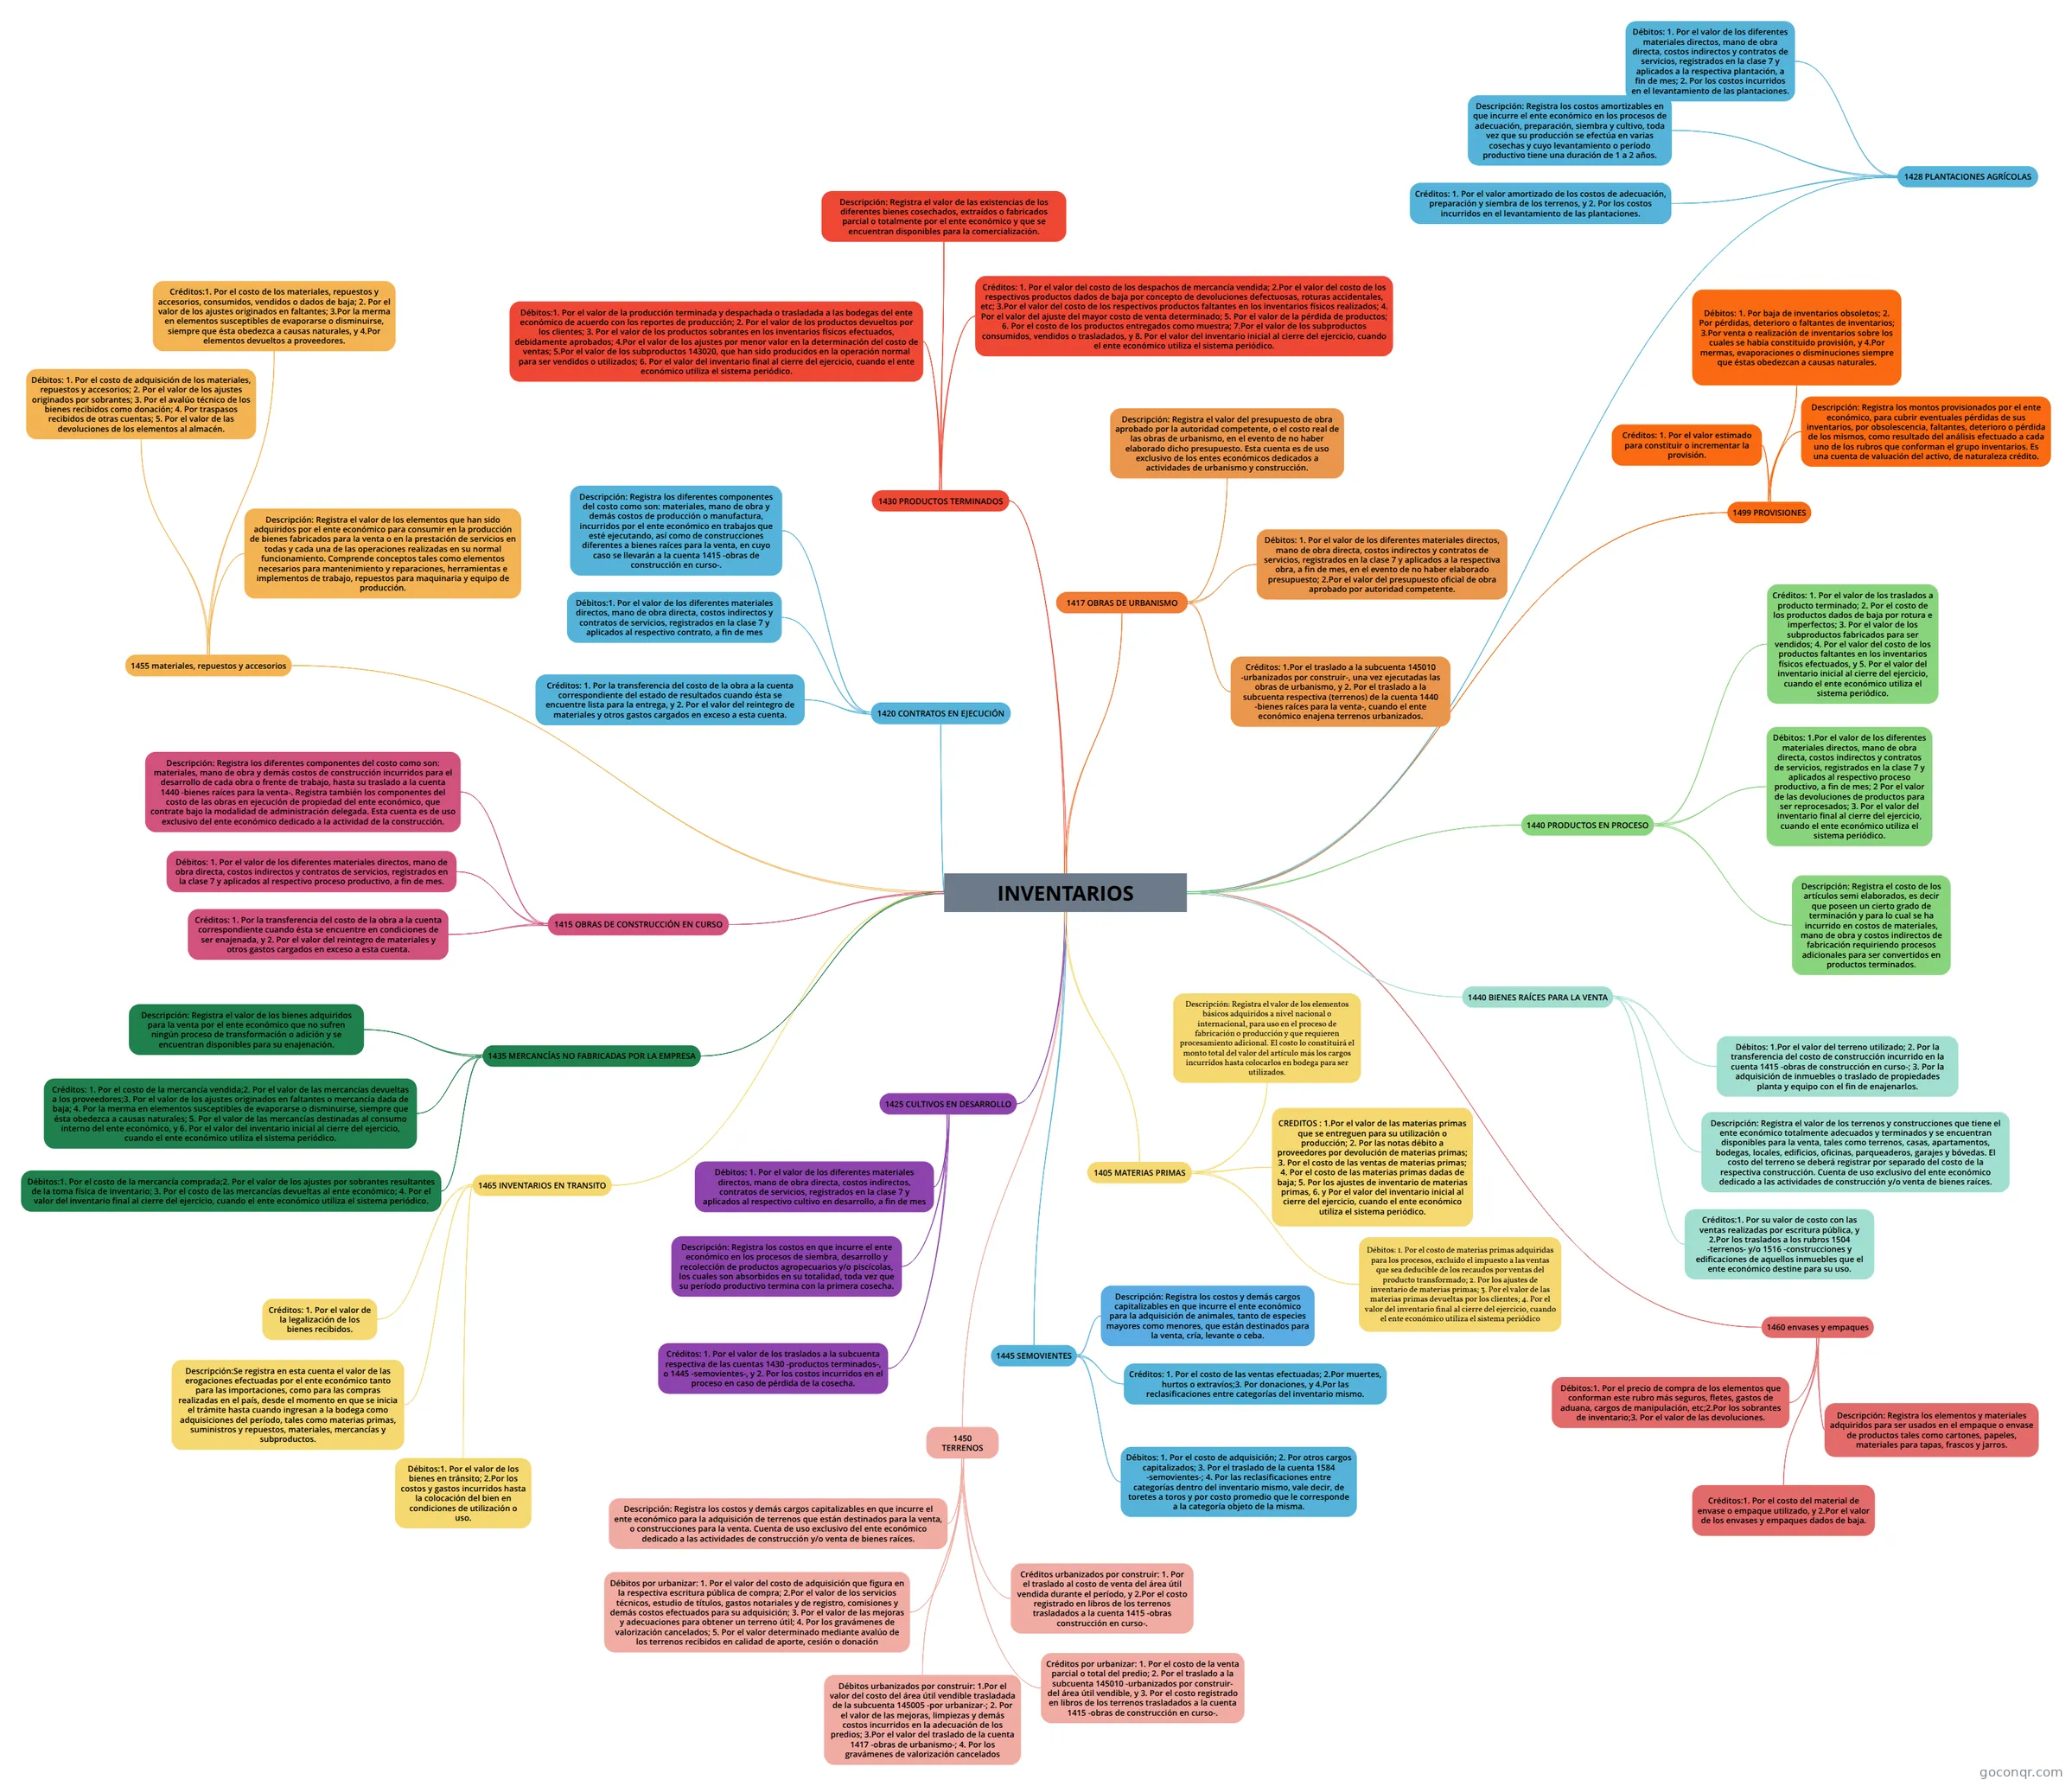
Mapa mental: inventarios en contabilidad
Conteúdo do mapa
INVENTARIOS
1405 MATERIAS PRIMAS
- Descripción: Registra el valor de los elementos básicos adquiridos a nivel nacional o internacional, para uso en el proceso de fabricación o producción y que requieren procesamiento adicional. El costo lo constituirá el monto total del valor del artículo más los cargos incurridos hasta colocarlos en bodega para ser utilizados.
- Débitos: 1. Por el costo de materias primas adquiridas para los procesos, excluido el impuesto a las ventas que sea deducible de los recaudos por ventas del producto transformado; 2. Por los ajustes de inventario de materias primas; 3. Por el valor de las materias primas devueltas por los clientes; 4. Por el valor del inventario final al cierre del ejercicio, cuando el ente económico utiliza el sistema periódico
- CREDITOS : 1.Por el valor de las materias primas que se entreguen para su utilización o producción; 2. Por las notas débito a proveedores por devolución de materias primas; 3. Por el costo de las ventas de materias primas; 4. Por el costo de las materias primas dadas de baja; 5. Por los ajustes de inventario de materias primas, 6. y Por el valor del inventario inicial al cierre del ejercicio, cuando el ente económico utiliza el sistema periódico.
1440 PRODUCTOS EN PROCESO
- Descripción: Registra el costo de los artículos semi elaborados, es decir que poseen un cierto grado de terminación y para lo cual se ha incurrido en costos de materiales, mano de obra y costos indirectos de fabricación requiriendo procesos adicionales para ser convertidos en productos terminados.
- Débitos: 1.Por el valor de los diferentes materiales directos, mano de obra directa, costos indirectos y contratos de servicios, registrados en la clase 7 y aplicados al respectivo proceso productivo, a fin de mes; 2 Por el valor de las devoluciones de productos para ser reprocesados; 3. Por el valor del inventario final al cierre del ejercicio, cuando el ente económico utiliza el sistema periódico.
- Créditos: 1. Por el valor de los traslados a producto terminado; 2. Por el costo de los productos dados de baja por rotura e imperfectos; 3. Por el valor de los subproductos fabricados para ser vendidos; 4. Por el valor del costo de los productos faltantes en los inventarios físicos efectuados, y 5. Por el valor del inventario inicial al cierre del ejercicio, cuando el ente económico utiliza el sistema periódico.
1415 OBRAS DE CONSTRUCCIÓN EN CURSO
- Descripción: Registra los diferentes componentes del costo como son: materiales, mano de obra y demás costos de construcción incurridos para el desarrollo de cada obra o frente de trabajo, hasta su traslado a la cuenta 1440 -bienes raíces para la venta-. Registra también los componentes del costo de las obras en ejecución de propiedad del ente económico, que contrate bajo la modalidad de administración delegada. Esta cuenta es de uso exclusivo del ente económico dedicado a la actividad de la construcción.
- Débitos: 1. Por el valor de los diferentes materiales directos, mano de obra directa, costos indirectos y contratos de servicios, registrados en la clase 7 y aplicados al respectivo proceso productivo, a fin de mes.
- Créditos: 1. Por la transferencia del costo de la obra a la cuenta correspondiente cuando ésta se encuentre en condiciones de ser enajenada, y 2. Por el valor del reintegro de materiales y otros gastos cargados en exceso a esta cuenta.
1417 OBRAS DE URBANISMO
- Descripción: Registra el valor del presupuesto de obra aprobado por la autoridad competente, o el costo real de las obras de urbanismo, en el evento de no haber elaborado dicho presupuesto. Esta cuenta es de uso exclusivo de los entes económicos dedicados a actividades de urbanismo y construcción.
- Débitos: 1. Por el valor de los diferentes materiales directos, mano de obra directa, costos indirectos y contratos de servicios, registrados en la clase 7 y aplicados a la respectiva obra, a fin de mes, en el evento de no haber elaborado presupuesto; 2.Por el valor del presupuesto oficial de obra aprobado por autoridad competente.
- Créditos: 1.Por el traslado a la subcuenta 145010 -urbanizados por construir-, una vez ejecutadas las obras de urbanismo, y 2. Por el traslado a la subcuenta respectiva (terrenos) de la cuenta 1440 -bienes raíces para la venta-, cuando el ente económico enajena terrenos urbanizados.
1420 CONTRATOS EN EJECUCIÓN
- Descripción: Registra los diferentes componentes del costo como son: materiales, mano de obra y demás costos de producción o manufactura, incurridos por el ente económico en trabajos que esté ejecutando, así como de construcciones diferentes a bienes raíces para la venta, en cuyo caso se llevarán a la cuenta 1415 -obras de construcción en curso-.
- Débitos:1. Por el valor de los diferentes materiales directos, mano de obra directa, costos indirectos y contratos de servicios, registrados en la clase 7 y aplicados al respectivo contrato, a fin de mes
- Créditos: 1. Por la transferencia del costo de la obra a la cuenta correspondiente del estado de resultados cuando ésta se encuentre lista para la entrega, y 2. Por el valor del reintegro de materiales y otros gastos cargados en exceso a esta cuenta.
1425 CULTIVOS EN DESARROLLO
- Descripción: Registra los costos en que incurre el ente económico en los procesos de siembra, desarrollo y recolección de productos agropecuarios y/o piscícolas, los cuales son absorbidos en su totalidad, toda vez que su período productivo termina con la primera cosecha.
- Débitos: 1. Por el valor de los diferentes materiales directos, mano de obra directa, costos indirectos, contratos de servicios, registrados en la clase 7 y aplicados al respectivo cultivo en desarrollo, a fin de mes
- Créditos: 1. Por el valor de los traslados a la subcuenta respectiva de las cuentas 1430 -productos terminados-, o 1445 -semovientes-, y 2. Por los costos incurridos en el proceso en caso de pérdida de la cosecha.
1428 PLANTACIONES AGRÍCOLAS
- Descripción: Registra los costos amortizables en que incurre el ente económico en los procesos de adecuación, preparación, siembra y cultivo, toda vez que su producción se efectúa en varias cosechas y cuyo levantamiento o período productivo tiene una duración de 1 a 2 años.
- Débitos: 1. Por el valor de los diferentes materiales directos, mano de obra directa, costos indirectos y contratos de servicios, registrados en la clase 7 y aplicados a la respectiva plantación, a fin de mes; 2. Por los costos incurridos en el levantamiento de las plantaciones.
- Créditos: 1. Por el valor amortizado de los costos de adecuación, preparación y siembra de los terrenos, y 2. Por los costos incurridos en el levantamiento de las plantaciones.
1430 PRODUCTOS TERMINADOS
- Descripción: Registra el valor de las existencias de los diferentes bienes cosechados, extraídos o fabricados parcial o totalmente por el ente económico y que se encuentran disponibles para la comercialización.
- Débitos:1. Por el valor de la producción terminada y despachada o trasladada a las bodegas del ente económico de acuerdo con los reportes de producción; 2. Por el valor de los productos devueltos por los clientes; 3. Por el valor de los productos sobrantes en los inventarios físicos efectuados, debidamente aprobados; 4.Por el valor de los ajustes por menor valor en la determinación del costo de ventas; 5.Por el valor de los subproductos 143020, que han sido producidos en la operación normal para ser vendidos o utilizados; 6. Por el valor del inventario final al cierre del ejercicio, cuando el ente económico utiliza el sistema periódico.
- Créditos: 1. Por el valor del costo de los despachos de mercancía vendida; 2.Por el valor del costo de los respectivos productos dados de baja por concepto de devoluciones defectuosas, roturas accidentales, etc; 3.Por el valor del costo de los respectivos productos faltantes en los inventarios físicos realizados; 4. Por el valor del ajuste del mayor costo de venta determinado; 5. Por el valor de la pérdida de productos; 6. Por el costo de los productos entregados como muestra; 7.Por el valor de los subproductos consumidos, vendidos o trasladados, y 8. Por el valor del inventario inicial al cierre del ejercicio, cuando el ente económico utiliza el sistema periódico.
1435 MERCANCÍAS NO FABRICADAS POR LA EMPRESA
- Descripción: Registra el valor de los bienes adquiridos para la venta por el ente económico que no sufren ningún proceso de transformación o adición y se encuentran disponibles para su enajenación.
- Débitos:1. Por el costo de la mercancía comprada;2. Por el valor de los ajustes por sobrantes resultantes de la toma física de inventario; 3. Por el costo de las mercancías devueltas al ente económico; 4. Por el valor del inventario final al cierre del ejercicio, cuando el ente económico utiliza el sistema periódico.
- Créditos: 1. Por el costo de la mercancía vendida;2. Por el valor de las mercancías devueltas a los proveedores;3. Por el valor de los ajustes originados en faltantes o mercancía dada de baja; 4. Por la merma en elementos susceptibles de evaporarse o disminuirse, siempre que ésta obedezca a causas naturales; 5. Por el valor de las mercancías destinadas al consumo interno del ente económico, y 6. Por el valor del inventario inicial al cierre del ejercicio, cuando el ente económico utiliza el sistema periódico.
1440 BIENES RAÍCES PARA LA VENTA
- Descripción: Registra el valor de los terrenos y construcciones que tiene el ente económico totalmente adecuados y terminados y se encuentran disponibles para la venta, tales como terrenos, casas, apartamentos, bodegas, locales, edificios, oficinas, parqueaderos, garajes y bóvedas. El costo del terreno se deberá registrar por separado del costo de la respectiva construcción. Cuenta de uso exclusivo del ente económico dedicado a las actividades de construcción y/o venta de bienes raíces.
- Débitos: 1.Por el valor del terreno utilizado; 2. Por la transferencia del costo de construcción incurrido en la cuenta 1415 -obras de construcción en curso-; 3. Por la adquisición de inmuebles o traslado de propiedades planta y equipo con el fin de enajenarlos.
- Créditos:1. Por su valor de costo con las ventas realizadas por escritura pública, y 2.Por los traslados a los rubros 1504 -terrenos- y/o 1516 -construcciones y edificaciones de aquellos inmuebles que el ente económico destine para su uso.
1445 SEMOVIENTES
- Descripción: Registra los costos y demás cargos capitalizables en que incurre el ente económico para la adquisición de animales, tanto de especies mayores como menores, que están destinados para la venta, cría, levante o ceba.
- Débitos: 1. Por el costo de adquisición; 2. Por otros cargos capitalizados; 3. Por el traslado de la cuenta 1584 -semovientes-; 4. Por las reclasificaciones entre categorías dentro del inventario mismo, vale decir, de toretes a toros y por costo promedio que le corresponde a la categoría objeto de la misma.
- Créditos: 1. Por el costo de las ventas efectuadas; 2.Por muertes, hurtos o extravíos;3. Por donaciones, y 4.Por las reclasificaciones entre categorías del inventario mismo.
1450 TERRENOS
- Descripción: Registra los costos y demás cargos capitalizables en que incurre el ente económico para la adquisición de terrenos que están destinados para la venta, o construcciones para la venta. Cuenta de uso exclusivo del ente económico dedicado a las actividades de construcción y/o venta de bienes raíces.
- Débitos por urbanizar: 1. Por el valor del costo de adquisición que figura en la respectiva escritura pública de compra; 2.Por el valor de los servicios técnicos, estudio de títulos, gastos notariales y de registro, comisiones y demás costos efectuados para su adquisición; 3. Por el valor de las mejoras y adecuaciones para obtener un terreno útil; 4. Por los gravámenes de valorización cancelados; 5. Por el valor determinado mediante avalúo de los terrenos recibidos en calidad de aporte, cesión o donación
- Créditos por urbanizar: 1. Por el costo de la venta parcial o total del predio; 2. Por el traslado a la subcuenta 145010 -urbanizados por construir- del área útil vendible, y 3. Por el costo registrado en libros de los terrenos trasladados a la cuenta 1415 -obras de construcción en curso-.
- Débitos urbanizados por construir: 1.Por el valor del costo del área útil vendible trasladada de la subcuenta 145005 -por urbanizar-; 2. Por el valor de las mejoras, limpiezas y demás costos incurridos en la adecuación de los predios; 3.Por el valor del traslado de la cuenta 1417 -obras de urbanismo-; 4. Por los gravámenes de valorización cancelados
- Créditos urbanizados por construir: 1. Por el traslado al costo de venta del área útil vendida durante el período, y 2.Por el costo registrado en libros de los terrenos trasladados a la cuenta 1415 -obras construcción en curso-.
1455 materiales, repuestos y accesorios
- Descripción: Registra el valor de los elementos que han sido adquiridos por el ente económico para consumir en la producción de bienes fabricados para la venta o en la prestación de servicios en todas y cada una de las operaciones realizadas en su normal funcionamiento. Comprende conceptos tales como elementos necesarios para mantenimiento y reparaciones, herramientas e implementos de trabajo, repuestos para maquinaria y equipo de producción.
- Débitos: 1. Por el costo de adquisición de los materiales, repuestos y accesorios; 2. Por el valor de los ajustes originados por sobrantes; 3. Por el avalúo técnico de los bienes recibidos como donación; 4. Por traspasos recibidos de otras cuentas; 5. Por el valor de las devoluciones de los elementos al almacén.
- Créditos:1. Por el costo de los materiales, repuestos y accesorios, consumidos, vendidos o dados de baja; 2. Por el valor de los ajustes originados en faltantes; 3.Por la merma en elementos susceptibles de evaporarse o disminuirse, siempre que ésta obedezca a causas naturales, y 4.Por elementos devueltos a proveedores.
1460 envases y empaques
- Descripción: Registra los elementos y materiales adquiridos para ser usados en el empaque o envase de productos tales como cartones, papeles, materiales para tapas, frascos y jarros.
- Débitos:1. Por el precio de compra de los elementos que conforman este rubro más seguros, fletes, gastos de aduana, cargos de manipulación, etc;2.Por los sobrantes de inventario;3. Por el valor de las devoluciones.
- Créditos:1. Por el costo del material de envase o empaque utilizado, y 2.Por el valor de los envases y empaques dados de baja.
1465 INVENTARIOS EN TRANSITO
- Descripción:Se registra en esta cuenta el valor de las erogaciones efectuadas por el ente económico tanto para las importaciones, como para las compras realizadas en el país, desde el momento en que se inicia el trámite hasta cuando ingresan a la bodega como adquisiciones del período, tales como materias primas, suministros y repuestos, materiales, mercancías y subproductos.
- Débitos:1. Por el valor de los bienes en tránsito; 2.Por los costos y gastos incurridos hasta la colocación del bien en condiciones de utilización o uso.
- Créditos: 1. Por el valor de la legalización de los bienes recibidos.
1499 PROVISIONES
- Descripción: Registra los montos provisionados por el ente económico, para cubrir eventuales pérdidas de sus inventarios, por obsolescencia, faltantes, deterioro o pérdida de los mismos, como resultado del análisis efectuado a cada uno de los rubros que conforman el grupo inventarios. Es una cuenta de valuación del activo, de naturaleza crédito.
- Créditos: 1. Por el valor estimado para constituir o incrementar la provisión.
- Débitos: 1. Por baja de inventarios obsoletos; 2. Por pérdidas, deterioro o faltantes de inventarios; 3.Por venta o realización de inventarios sobre los cuales se había constituido provisión, y 4.Por mermas, evaporaciones o disminuciones siempre que éstas obedezcan a causas naturales.
Informações
- Descrição
- FD CONTABILIDAD Y FINANZAS Mapa Mental sobre INVENTARIOS, criado por SAYI CAROLINA BA em 01-06-2016.
- Criado por
- SAYI CAROLINA BA
- Visualizações
- 1
- Histórico
-
- Criado por SAYI CAROLINA BA · 1 jun 2016
- Copiado por SAYI CAROLINA BA · 1 jun 2016
- Avaliação