
Mapa mental
Auditoria
Conteúdo do mapa
Auditoria
Conceitos
- A auditoria compreende o exame de documentos, livros e registros, inspeções e obtenção de informações e confirmações, internas e externas, relacionadas com o controle do patrimônio, objetivando mensurar a exatidão desses registros e das demonstrações contábeis deles decorrentes
- Auditar é testar a eficiência e a eficácia do controle patrimonial, não se limitando aos aspectos contábeis. Por ser uma atividade crítica, traduz-se na emissão de uma opinião sobre as atividades verificadas.
Objeto
- Conjunto de todos os elementos de controle do patrimônio administrado, os quais compreendem registros contábeis, papéis, documentos, fichas, arquivos e anotações que comprovem a veracidade dos registros e a legitimidade dos atos da administração, bem como sua sinceridade na defesa dos interesses patrimoniais
Auditoria Governamental
- É o conjunto de técnicas que visa avaliar a gestão pública, pelos processos e resultados gerenciais, e a aplicação de recursos públicos por entidades de direito público e privado, mediante a confrontação entre uma situação encontrada com um determinado critério técnico, operacional ou legal.
- objetivo primordial garantir resultados operacionais na gerência da coisa pública.
- engloba todas as esferas de governo – federal, distrital, estadual e municipal – e níveis de poder - Executivo, Legislativo e Judiciário -, e, claro, alcança as pessoas jurídicas de direito privado, caso se utilizem de recursos públicos.
Auditoria externa
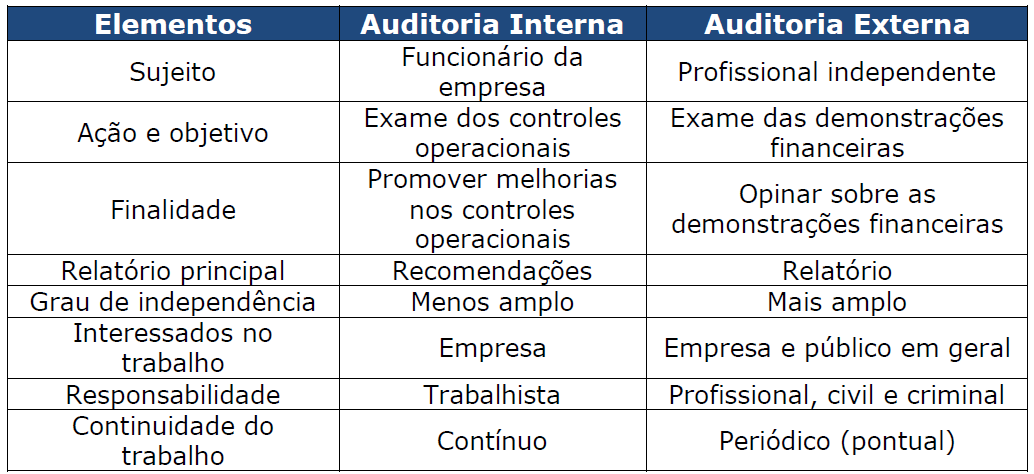
- Busca conferir credibilidade às demonstrações contábeis, não basta uma opinião interna.
- Não é atribuição do auditor independente garantir a viabilidade futura da entidade ou fornecer qualquer tipo de atestado de eficácia da administração na gestão dos negócios.
- Objetivos gerais do auditor: 1-Obter seguranca razoavel de que as demonstracoes contabeis estão livres de distorcoes relevantes. 2-Expressar sua opiniao sobre se as demonstracoes foram elaboradas conforme a estrutura de relatorio financeiro aplicavel. 3-Apresentar relatorio sobre as demonstracoes contabeis.
- Tem maior credibilidade pois o profissional que executa os registros contabeis o faz com maior atencao e rigor, pelo simples fato de saber que seu trabalho sera examinado e seus erros apontados; Empregados e administradores temem erros e fraudes, na certeza de que estes poderao ser apontados aos poderes superiores; Os titulares do patrimonio, por sua vez, prestam contas, atraves da auditoria, a seus credores e ao fisco.
- O auditor externo trabalha nos pontos mais relevantes, por amostragem, dessa forma, irregularidades podem passar despercebidas pelo auditor, o que não quer dizer que seu trabalho não tenha sido bem feito.
Auditoria Interna
- Atividade de avaliação independente dentro da empresa, para verificar as operações e emitir uma opinião sobre elas, sendo considerada como um serviço prestado à administração.
- É executada por profissional ligado à empresa, ou por uma seção própria para esse fim, sempre em linha de dependência da direção empresarial, dando autonomia à auditoria interna.
- Tem como objetivo auxiliar a administração da entidade no cumprimento de seus objetivos. Não tem função de descobrir fraudes.
- é atribuição da Auditoria Interna assessorar a administração da entidade nesse sentido, informando-a, sempre por escrito e de maneira reservada, quaisquer indícios de irregularidades detectadas no decorrer do trabalho
- o relatório da Auditoria Interna deve ser apresentado a quem tenha solicitado o trabalho ou a quem este autorizar, devendo ser preservada a confidencialidade do seu conteúdo.
- Testes
- Os testes de observância visam à obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento
- Inspeção – verificação de registros, documentos e ativos tangíveis.
- Observação – acompanhamento de processo ou procedimento quando de sua execução.
- Investigação e confirmação – obtenção de informações perante pessoas físicas ou jurídicas conhecedoras das transações e das operações, dentro ou fora da entidade.
- Os testes substantivos visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade.
- Os testes de observância visam à obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento
Imagens e arquivos do mapa
Informações
- Descrição
- Auditoria Governamental Mapa Mental sobre Auditoria, criado por Alynne Saraiva em 05-03-2014.
- Criado por
- Alynne Saraiva
- Visualizações
- 181
- Tags
- Avaliação