
control financiero del capital de trabajo
Slides do conjunto (15)
-
- Benemérita Universidad Autónoma de Puebla
- "Control financiero del capital de trabajo"
- "otoño 2015"
- LAEM
- Profa: Araceli Bertha Pérez
- “El principal capital de los negocios, es el que lo
- mantiene a diario en la operación”. Anónimo
-
Control Financiero a corto plazo (Operativos)
- Legenda: cualquier proceso de ejecución financiera pierde su sentido si no se define e implementa una estrategia de control del mismo, en base a unos objetivos acordes con la situación actual y los proyectos de futuro de la empresa.
- La planificación financiera a corto plazo permite determinar los excedentes o déficit de caja, previstos en los estados financieros proyectados, lo cual permite desarrollar opciones de inversión y estrategias de financiamiento, para este periodo de corto plazo.
-
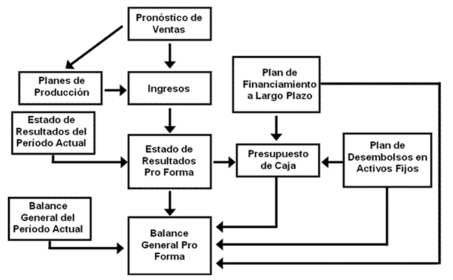
- La planificación financiera a corto plazo comienza con el pronóstico de ventas. a partir de este, se preparan los planes de producción, que incluyen los cálculos de los tipos y las cantidades de materias primas, requerimientos de mano de obra directa, los gastos indirectos de fabricación y los gastos operativos. una vez realizados estos cálculos, se prepara el estado de resultados y el balance general y el presupuesto de efectivo de la empresa.
- Legenda: El proceso de planificación financiera a corto plazo se puede esquematizar de la siguiente forma
-
Los planes financieros a corto plazo
- Especifican las acciones financieras y su impacto con la empresa.
- Su información básica esta compuesta por los pronósticos de ventas y diversas modalidades de información operativa y financiera
- Sus resultados esenciales incluyen varios presupuestos operativos.
- El financiamiento representa uno de los elementos fundamentales y para su análisis habrá que hacerse las siguientes preguntas:
- a) ¿Cuál es el nivel razonable de efectivo para liquidar deudas?
- b) ¿Cuánto debe obtener la empresa en préstamos a corto plazo?
- c) ¿Cuánto crédito se debe conceder a los clientes?
- d) ¿Qué monto y cuanto tiempo podemos diferir las cuentas por pagar?
-
- Otro elemento básico en la planificación financiera a corto plazo es la administración del capital de trabajo neto, término que suele asociarse con la toma de decisiones financieras a corto plazo.
- Tal como se mencionó anteriormente, la administración de cuentas por cobrar es otra variable a considerar en la planificación financiera a corto plazo. Está dada por la política de otorgamiento de crédito a los clientes y el seguimiento al vencimiento de las facturas. También se debe tener en cuenta los descuentos por pronto pago que se pueden conceder, así como las ventas al contado y el interés cargado por el crédito.
-
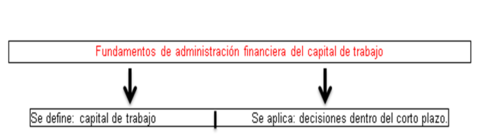
- Legenda: Un gerente financiero dedica una buena parte de su tiempo a la administración del capital del trabajo, pues sabe que tiene por objeto “manejar adecuadamente el activo y el pasivo circulante de una empresa, para mantenerlos a un nivel aceptable y evitar caer en estado de insolvencia y aún de quiebra”.
-
¿Qué es el capital de trabajo?
- Es la inversión de una empresa en activos y el
- financiamiento con pasivos de corto plazo; está formado por el total de activos
- circulantes y el pasivo de corto plazo (circulante).

-
- El activo circulante se refiere a, las partidas que significan
- efectivo, y que de acuerdo al grado de disponibilidad se espera se convierta en
- efectivo, recursos o bienes que otorguen una ganancia económica en un futuro,
- ya sea por su venta, su consumo o su uso en un corto plazo menos a un año o del
- ciclo financiero.
- Activos circulantes son: efectivo en caja y bancos, documentos
- por cobrar, inventarios ( materia prima, en proceso y el terminado), clientes, deudores,
- iva acreditable, anticipo de impuestos, inversiones temporales de corto plazo.
- * Característica; su fácil conversión en $, en
- el plazo máximo de 1 año.
-
- Está integrado por aquellas deudas y obligaciones a cargo de una entidad
- económica que tiene un alto grado de exigibilidad y cuyo plazo de vencimiento
- es inferior a un año o al del ciclo financiero a corto plazo.
- Los pasivos a corto plazo son: proveedores, documentos por pagar,
- acreedores, iva causado, impuestos por
- pagar, créditos menores o iguales a 1 año.
- * Característica: obligaciones que deben
- pagarse en el plazo máximo de un año.
-
Decisiones dentro del corto plazo
- En relación con el manejo del efectivo a
- corto plazo entre el activo y el pasivo circulante, se debe realizar un análisis
- de dos conceptos muy importantes:
- Riesgo:
- se define como aquella probabilidad que existe en una empresa de no poder
- cumplir con sus obligaciones, esta se convierte en insolvente y sin liquidez.
- ·
- En relación con el manejo del efectivo a
- corto plazo entre el activo y el pasivo circulante, se debe realizar un análisis
- de dos conceptos muy importantes:
- Rentabilidad:
- se refiere a la relación que existe entre los ingresos y los costos generados
- por aquellos activos que fueron utilizados para la operación de la empresa.
- Para comprender mejor estas dos variables, se explican
- con los siguientes ejemplos:
-
- Formula de rentabilidad:
- RE= VN – CT (la
- rentabilidad es igual a las ventas netas menos los costos totales)
- Para medir o calcular el riesgo de no tener capacidad de
- afrontar los compromisos (insolvencia), se utilizan las formulas del capital de
- trabajo:
- AC – PC (activo circulante menos pasivo circulante)
- Formula del circulante:
- A.C. / P. C. = menor
- de 2
- 3000/2000 = 1.5
- Por cada peso de deuda se
- tiene $1.5 para pagar, es decir, si se tiene para cubrir loa deuda y quedarían $0.50
- para las operaciones normales de la empresa, lo que podría originar como
- consecuencia no tener el recurso monetario para cubrir estas operaciones.
- Entonces, se deben tomar
- ciertas decisiones para incrementar la rentabilidad y disminuir el riesgo de
- ser insolvente de la siguiente manera:
- RE=
- VN – CT
- 100=
- 900 – 800
-
- 1.
- Incrementando las ventas a $100 = mayor
- rentabilidad
- RE= VN – CT
- 200= 1000 – 800
- La rentabilidad
- incrementa a $200, siempre y cuando se tengan los mismos costos, únicamente se
- incrementan las ventas.
- 2.
- Disminuyendo los costos $100= mayor
- rentabilidad
- RE= VN – CT
- 200= 900 – 700
- La rentabilidad
- incrementa a $200, siempre y cuando se tengan las mismas ventas únicamente disminuyendo
- los costos.
- 3.
- Incrementando
- las ventas a $100 y disminuyendo los costos a $100 se obtiene mayor
- rentabilidad
- RE= VN – CT
- 300= 1000 – 700
- La rentabilidad
- incrementa a $300 cuando aumenten las ventas y disminuyan los costos.
- De todo
- lo anterior se desprenden algunas reglas financieras;
- A mayor
- rentabilidad se tiene mayor riesgo de
- ser insolvente
- A menor
- riesgo de ser insolvente se obtiene
- mayor rentabilidad
- A mayor
- capital de trabajo mayor liquidez
- A mayor
- capital de trabajo menor riesgo de ser insolvente
-
- Para concluir, las
- decisiones financieras mas comunes o reglas mas generales para la estructura
- del capital de trabajo son:
- A.
- Una decisión de riesgo que se denomina
- LIBERAL, es decir; que el pasivo circulante se utiliza para financiar aquellos
- requerimientos que son eventuales o por temporada, mientras que el pasivo fijo
- se usa para financiar aquellos requerimientos que son permanentes o fijos, como
- por ejemplos la maquinaria.
- B. Segunda decisión se denomina CONSERVADORA, en
- esta decisión se mantienen niveles altos de capital de trabajo, por lo que se
- obtienen utilidades menores y existe poco riesgo de convertirse en insolvente.
-
- 1) Son los
- activos corrientes que representa la parte de la inversión que circula de una
- forma a otra en la conducción ordinaria del negocio:
- a) Activo
- circulante
- b) Pasivo
- circulante
- c) Capital
- de trabajo
- d) Capital
- de trabajo neto
- 2) Es la
- diferencia entre los activos corrientes de la empresa y sus pasivos corrientes;
- puede ser positivo o negativo:
- a) Activo
- circulante
- b) Pasivo
- circulante
- c) Capital
- de trabajo
- d) Capital
- de trabajo neto
- 3) La fórmula
- del capital del trabajo es:
- a) Activo
- circulante / pasivo circulante
- b) Activo
- circulante – pasivo circulante
- c) Pasivo
- circulante / activo circulante
- d) Pasivo
- circulante – activo circulante
- 4) De acuerdo
- con las reglas financieras del capital de trabajo; a mayor rentabilidad existe
- mayor riesgo de ser:
- a) Solvente
- b) Liquido
- c) Insolvente
- d) Rentable
-
- 5) Se define
- como aquella probabilidad que existe dentro de una empresa de no poder cumplir
- con sus obligaciones, esta se convierte en insolvente y sin liquidez:
- a) Rentabilidad
- b) Insolvencia
- c) Riesgo
- d) pérdida
Informações
- Descrição
- un breve resumen de lo que viene siendo el tema de control financiero del capital de trabajo, dentro de la materia Administración Financiera.
- Criado por
- Annie Jéronimo · nov 2015
- Atualizado
- 11 fev 2017
- Visualizações
- 117
- Tags
- Avaliação