
Flashcards
Internes Rechnungswesen
Flashcards do conjunto (133)
- 1Internes RechnungswesenKosten- und Erlösrechnung (Betriebsbuchhaltung)
Planungsrechnung: Produktionsplanung, Absatzplanung, Investitionsplanung, Finanzplanung - 2Funktionen der Kosten- und ErlösrechnungEntscheidungsfunktion - Prognose der Selbstkosten zur Optimierung kurzfrister Produktionsentscheidungen, Absatzentscheidungen
Kontrollfunktion - Überprüfung geplanter Kostenansätze aus der Entscheidungsfunktion zur Kontrolle der Wirtschaftlichkeit getroffener Entscheidungen - 3Einzahlungen und AuszahlungenTatsächliche Zuflüsse bzw. Abflüsse von Zahlungsmitteln z. B. Barverkäufe
- 4Einnahmen und AusgabenErhöhen oder vermindern das Geldvermögen als schuldrechtliche Verpflichtung zur Zahlung auf Grund eines Vertragsverhältnisses
Einnahmen = Einzahlungen + Forderungszugänge + Schuldenabgänge
Ausgaben = Auszahungen + Schuldzugänge + Forderungsabgänge - 5Erträge und AufwendungenErhöhen oder vermindern das Periodenergebnis einer Unternehmung. SIe stellen einen Wertzuwachs durch erstellte Güter und Dienstleistungen oder Werteverzehr durch verbrauchte Güter und Dienstleistungen dar.
Erträge = Betriebliche Erträge + Betriebsfremde Erträge + außerordentliche Erträge + periodenfreme Erträge
Aufwendungen = betriebliche Aufwendungen + Betriebsfremde Aufwendungen + außerordentliche Aufwendungen + periodenfremde Aufwendungen - 6Neutraler Ertrag/Aufwendung und Ordentlicher Ertrag/AufwendungNeutral: Betriebfremd, außergewöhnlich, periodenfremd
Ordentlich: nachhaltig, Kerngeschäft - 7Leistungen und KostenErhöhen oder vermindern das Betriebsergebnis der Unternehmung.
Leistungen sind betriebsbedingt erstellte und bewertete Güter und Dienstleistungen.
Kosten sind betriebsbedingt verbrauchte und bewertete Güter und Dienstleistungen. - 8Unterschied Einnahme und ErtragEinnahmen für abgegebene Leistungen sind Erträge, wenn sie der betrachteten Rechnungsperiode zugerechnet werden.
- 9Unterschied Ausgaben und AufwendungenAusgaben für erhaltene Leistungen sind Aufwendungen, wenn sie der betrachteten Rechnungsperiode zugerechnet werden.
- 10Neutrale AufwendungenBetriebfremd, periodenfremd, außerordentlich
z. B. Prozesskosten für im Vorjahr abgeschlossenen Prozess - 11ordentliche Aufwendungenbetrieblich, für aktulle Periode, nicht außerordentlich
z. B. Gehälter für die aktuelle Periode - 12GrundkostenAufwendungen = Kosten
Gehälter für die aktuelle Periode, Miete für die aktuelle Periode - 13AnderskostenAufwendungen ungleich Kosten
Kalkulatorische AfA
kalkulatorische Zinsen auf Fremdkapital
kalkulatorische Wagnisse - 14ZusatzkostenHierfür gibt es keine Aufwendungen
Kalkulatorischer Unternehmerlohn bei Personengesellschaften, kalkulatorische Miete, kalkulatorische Zinsen auf Eigenkapital - 15Funktionen des internen RechnungswesensBereitstellung von Informationen für externe Adressaten und für interne Adressaten
Argumentations- und Konfliktregelungsfunktion - 16EinzelkostenEinzeln dem Kostenträger zurechenbare Kosten, direkt zurechenbare Kosten
- 17Gemeinkostenfür mehrere Kostenträger gemeinsam anfallende Kosten, nicht direkt zurechenbare Kosten, Erfassung erfolgt daher zunächst in Kostenstellen und wird über sogenannte Kostenschlüssel verteilt
- 18Unechte GemeinkostenKosten könnten eigentlich einzeln einem Kostenträger zugerechnet werden, der Abrechnungsaufwand wäre jedoch zu hoch, also wird auf eine einzelne Zurechnung verzichtet
- 19Variable KostenSind von der Beschäftigung abhängige Kosten
- 20Fixe KostenSind von der Beschäftigung unabhängige Kosten
- 21BeschäftigungLeistung, ausgedrückt in Leistungseinheiten
- 22BeschäftigungsgradEingesetztes Kapital / Vorhandene Kapazität x 100
- 23GesamtkostenFixe Kosten + Variable Kosten
- 24DurchschnittskostenGesamtkosten / Menge
- 25Grenzkostenzusätzliche Kosten "für die nächste produzierte Mengeneinheit"
fallen für ein zusätliches Produkt an - 26Degressiver Kostenverlaufz. B. Bei Massenware bei einer doppelten Menge hat man nicht gleichzeitig doppelte Kosten
- 27Regressiver Kostenverlaufz. B. im Tiefkühlhaus, man spart Geld, wenn das Tiefkühlhaus voll ist
Man spart Wartungskosten, je öfter man Fährt z. B. Panzer - 28KostenartenWelche Kosten sind angefallen?
- 29KostenstellenWo sind Kosten angefallen?
- 30KostenträgerWofür sind Kosten angefallen?
- 31Aufgaben der KostenartenrechnungErfassung aller in einer Periode anfallenden Kosten
Gliederung aller anfallenden Kosten
Sachliche und zeitliche Abgrenzung der Kosten
Aufzeigen der Kosten im Zeit und Betriebsvergleich - 32Wichtige KostenartenMaterialkosten
Personalkosten
Betriebsmittelkosten
Fremdleistungskosten
Kapitalkosten - 33Endbestand der VerbrauchsmengenermittlungAnfangsbestand + Zugänge - Abgänge = Endbestand
- 34Abgänge berechnen bei der VerbrauchsmengenermittlungAbgang = Anfangsbestand + Zugang - Enbestand
- 35KostenstellenplanBildet alle Kostenstellen eines Unternehmens ab
- 36Aufgaben der KostenstellenrechnungBereitstellung von Informationen zur Kontrolle der Wirtschaftlichkeit, Leistungsverechnung zwischen Kostenstellen, Ermittlung von Kalkulationssätzen zur Vorbereitung der Kostenträgerrechnung, Bereitstellung von Informationen für Planungs- und Entscheidungsaufgaben
- 37Bildung von KostenstellenUnternehmensindividuell: funktionale Gliederung, räumliche Gliederung, verantwortungsorientierte Gliederung, abrechnungstechnische Gliederung
- 38Vor und Hilfskostenstellenerbringen Leistungen für die Haupt- bzw. Endkostenstellen, werden auf Haupt- und Endkostenstellen verrechnet
- 39Haupt- und Endkostenstellenerbringen Leistungen zur Erstellung der Kostenträger, werden auf die Kostenträger verrechnet
- 40Arten von KostenschlüsselnMengenschlüssel (Quadratmeter), Zeitschlüssel (Schichtzahl), Wertschlüssel (Anlagenwert)
- 41Verrechnung innerbetrieblicher Leistungen zwischen KostenstellenVerrechnung erfolgt nach tatsächlicher Leistungsinanspruchnahme, nach Verteilungsschlüsseln und diese sind immer "angreifbar" d.h. es gibt immer Arguemente gegen einen angewendeten Schlüssel
- 42AnbauverfahrenKosten der Vorkostenstellen werden ausschließlich auf Endkostenstellen verteilt. Lesitungsbeziehungen zwischen Vorkostenstellen werden gar nicht abgebildet.
- 43StufenleiterverfahrenKosten der Vorkostenstellen werden nur auf nachgelagerte Vor. und Endkostenstellen verteilt. Leistungsbeziehungen zwischen Vorkostenstellen werden nur teilsweise ("Verrechnung nur von links anch recht") abgebildet. Links sollten die Kostenstellen stehen, die die wenigsten Leistungen empfangen haben.
- 44GleichungsverfahrenPro Kostenstelle wird eine Gleichung gebildet, aus der jeweils die Leistungsbeziehungen zu den anderen Kostenstellen hervorgeht. Durch das Auflösen der Gleichungen wird der jeweilige Verrechnungspreis der Kostenstellenleistungen ermittelt.
- 45Betriebsabrechnungsbogen (BAB)Hilfmittel zur manuellen Druchführung der Betriebsabrechnung, Kostenstellenabrechnung mit dem Übergang zur Kostenträgerrechnung, kann auch schon Entscheidunginstrument sein, ist auch Führungsinstrument
- 46Aufgabe KostenträgerrechnungKalkulation der Leistungen, Ermittlung des Betriebsergebnisses, Analyse und Bewertung des Betriebsergebnisses: Änderungen im Leistungs- und Produktionsprogramm oder im Leistungserstellungsprozess, Bereitstellung von Entscheidungsinfos über Annahme/Ablehnung von Zusatzaufträgen und über Eigen und Fremdfertigung
- 47KostenverursachungsprinzipDie Kosten die vom Kostenträger verursacht werden, werden ihm auch zugeordnet (Einzelkosten)
Kosten, die nicht genau von dem Kostenträger verursacht werden (Gemeinkosten) dürfen streng genommen nicht dem Kostenträger zugeordnet werden. - 48DurchschnittsprinzipDie Kosten sollen möglichst genau dem Kostenträger zugeordnet werden, Einzelkosten werden direkt dem Kostenträger zugeordnet, Gemeinkosten werden sinnvole Kostenanteile dem Kostenträger zugeordnet.
- 49KostentragfähigkeitsprinzipKostenzuordnung auf Kostenträger erfolgt aud der Basis der von ihnen erzeugten Gewinnbeiträge, damit werden Kostenträger, die eine hohe Gewinnmarge haben, stärker mit Gemeinkosten belastet, als Kostenträger mit geringen Gewinnmargen
- 50Aufgabe KostenträgerrechnungFasst die Einzelkosten, Gemeinkosten und die Leistungen/Umsätze zu einem Ergebnis zusammen und bildet sie auf Kostenträgern ab
- 51Kostenträgerkann sein ein Kundenauftrag, ein Produkt, ein Projekt oder jweils Summen von Produkten, Aufträgen etc.
- 52Beurteilung KostenträgerrechnungPeriodenvergleich, Plan-Ist-Vergleich (Kosten mit geplanten Kosten), Soll-Ist-Vergleich (korrigiert um Beschäftigungsabweichungen), Benchmarking (Vergleich mit anderen UN)
- 53KostenträgerstückrechnungErmittlung der Selbstkosten pro Stück
Kalkulationsarten:
Vor-, Zwischen-, Nachkalkulation
Vorwärts-, Rückwärtskalk.
Produkt-, Auftragskalk. - 54DivisionskalkulationAnwendung bei einheitlicher Fertigung (Massenfertigung)
Ermittlung der Selbstkosten pro Stück durch die Division von Kosten durch Mengen.
Der Betrieb produziert nur eine Leistung. - 55ÄquivalenzziffernkalkuationAnwendung bei Fertigung artverwandter Erzeugnisse (Sortenfertigung)
- 56ZuschlagskalkulationAnwednung bei hererogenen Sach- und Dienstleisungen (Einzel- und Serienfertigung)
- 57MaschinenstundensatzkalkulationAnwendung bei Fertigung heterogener Erzeugnisse (Einzel- und Sortenfertigung)
- 58KuppelkalkulationAnwendung bei zwangsläufig gleichzeitiger Erstellung mehrerer Erzeugnisse (Haupt-, Neben-, Abfallerzeugnisse)
- 59Divisionskalkulation einstufigVorraussetzung: Keine Lagerbestandsveränderungen in den fertigen oder unfertigen Erzeugnissen
Gesamtkosten / Stückzahl - 60Divisionskalkulation zweistufig/mehrstufigAuch anwendbar bei Lagerbestandveränderungen
Betrieblicher Prozess wird in zwei oder mehr Stufen unterteilt
für jede Stufe werden die Kosten isoliert ermittelt
Kosten je Stufe / Menge je Stufe = Kostensatz je Stufe
Kosten je Stück addieren = Gesamtkosten je Stück - 61(einstufige) ÄquivalenzziffernkalkulationErmittlung der Selbstkosten pro Stück durch die Division von Kosten durch Menge bewertet mit Verhältnisziffern
Anwednung insb. bei UN der Sortenfertigung
Vorraussetzungen: Mehrproduktunternehmen ohne Lagerbestandveränderungen, gleichartige Ausgangsmaterialien, Kosten der artverwandten Erzeugnisse stehen in bestimmten Verhältnis zueinander - 62(einstufige) Äquivalenzziffernkalkulation Formelki = K / a1 x1 + ... + an xn mal ai
ai= Äquivalenzziffer des Produktes i
ki = Selbstkosten des Produktes i
xi = menge des Produktes i
n = Anzahl der Produkte Stück/Periode - 63(mehrstufige) Äquivalenzziffernkalkulation•Anwendbar auch bei Lagerbestandsveränderungen
•Analog zur einstufigen Äquivalenzziffernkalkulation werden hier jedoch für mehrere Stufen isoliert Kostensätze ermittelt.
•Festlegung der Äquivalenzziffern
•Ermittlung der Gesamtkosten einer Stufe
•Verteilung der Gesamtkosten einer Stufe entsprechend den mit den Mengen gewichteten Äquivalenzziffern
•Zur Ermittlung der Gesamtkosten eines Produktes werden die einzelnen Kostensätze dann anschließend addiert - 64Summarische ZuschlagskalkulationZuschlagssatz = gesamte Gemeinkosten der Periode / Gesamte Einzelkosten der Periode
- 65Differenzierte ZuschlagskalkulationErhöhung der Kalkulationsgenauigkeit, wenn Zuschläge nach Kostenstellen differenziert werden können.
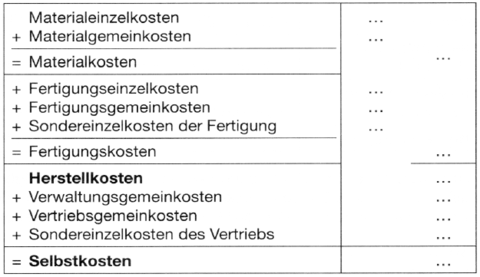
- 66Zuschlagskalkulation Schema Selbstkosten
- 67MaterialgemeinkostenzuschlagMaterialgemeinkosten / Materialeinzelkosten x 100
- 68FertigungsgemeinkostenzuschlagFertigungsgemeinkosten / Fertigungseinzelkosten x 100
- 69VerwaltungsgemeinkostenzuschlagVerwaltungsgemeinkosten / Herstellkosten x 100
- 70VertriebsgemeinkostenzuschlagVertriebsgemeinkosten / Herstellkosten x 100
- 71Zuschlagskalkulation Schema bis Brutto Verkaufspreis
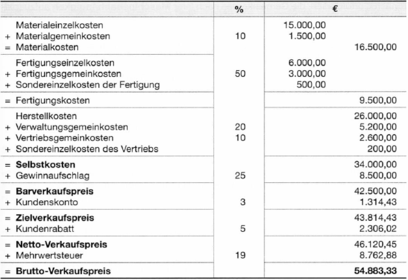
- 72MaschinenstundensatzrechnungAuch bezeichnet als: Verrechnungssatz- / Bezugsgrößenkalkulation
•höhere Kalkulationsgenauigkeit,
•direkte Kostenzurechnung durch eine Bezugsgröße auf den Kostenträger, z. B. Dauer der Maschinenbeanspruchung durch ein Produkt -> Maschinenstundensatzkalkulation) Voraussetzungen:
•Kenntnis der Kosten der Maschine,
•der Laufzeit der Maschine und
•der Fertigungszeit der Produkte auf der Maschine - 73Schritte MaschinenstundensatzrechnungErmittlung der Maschinenlaufzeit
Ermittlung des Maschinenstundensatzes
Ermittlung der Fertigungskosten - 74Jährliche Laufzeit der einzelnen Maschinen
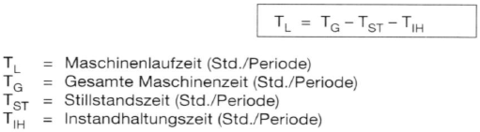
- 75Maschinenstundensatz Ermittlung
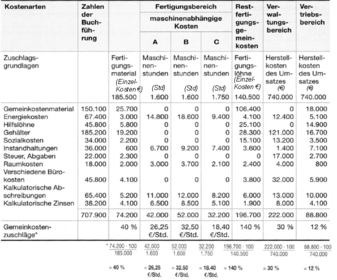
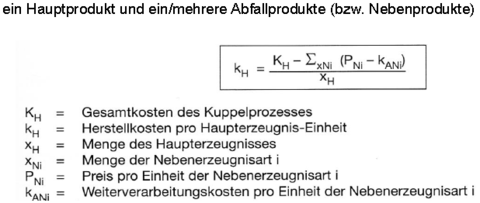
- 76KuppelkalkulationKalkulation von zwei oder mehreren Produkten, die in einem Produktionsprozess entstehen
- 77Restwertrechnung (Kuppelkalkulation)
- 78Verteilungsrechnung (Kuppelkalkulation)
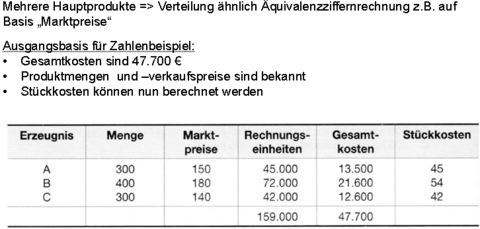
- 79Kostenträgerzeitrechnung•Gegenüberstellung der bewerteten Leistungen zu den ermittelten Kosten => Ermittlung des Betriebsergebnisses
•Mögliche Verfahren zur Ergebnisermittlung
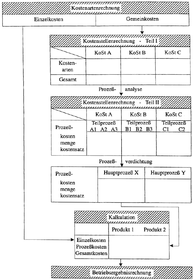
-Umsatzkostenverfahren oder
-Gesamtkostenverfahrens
(beide kommen zum selben Betriebsergebnis) - 80Kostenträgerzeitrechnung: Gesamtkostenverfahren (üblich laut HGB)
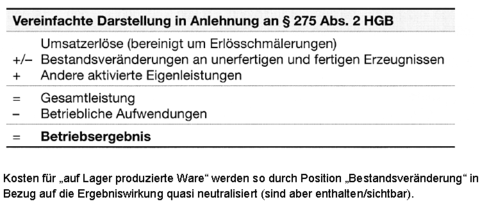
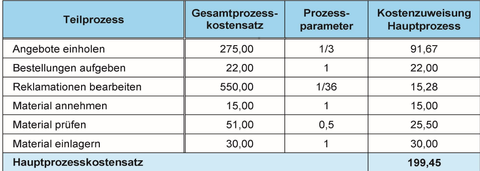
- 81Kostenträgerzeitrechnung: Umsatzkostenverfahren (international üblich)
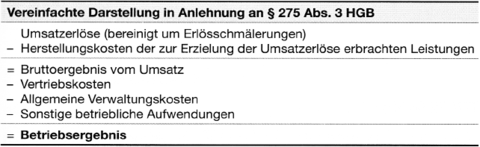
- 82Kostenträgerzeitrechnung: Umsatzkostenverfahren (international üblich) VorraussetzungenExistenz einer qualifizierten Kostenrechnung
Kosten für „auf Lager produzierte Ware“ werden ausgeklammert (d.h. sind nicht enthalten/sichtbar) - 83Ist-Kostenrechnung•vergangenheitsbezogene Rechnung
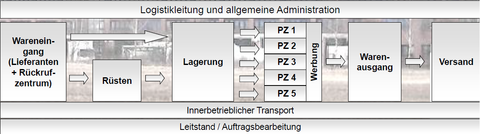
•Basis sind ausschließlich Ist-Daten
•Ist-Daten können auch zur Planung verwendet werden Vorteile:
•einfach
•aktuell Nachteil:
•vergangenheitsorientiert („veraltet“)
•eventuell nicht repräsentativ (aktuellen Sondereffekte können Bild verfälschen) - 84Normal-Kostenrechnung•Durchschnittsrechnung mit vergangenheits-, aber auch zukunftsbezogenen Daten, sog. Normalisierung der Daten mit der Durchschnittsbildung
-statische Mittelwerte: Durchschnittswerte aus Ist-Daten
-aktualisierte Mittelwerte: Durchschnittswerte aus Ist-Daten und erwarteten Daten
•Vollnormalisierung: Mengen und Preise als Durchschnittswerte
•Teilnormalisierung: Mengen oder Preise als Durchschnittswerte - 85Zu beachten bei Normalkostenrechnung•Abweichungen sind vorprogrammiert:
•Gegenüberstellung von Ist- und Normal-Daten am Ende einer Periode ergibt zwangsläufig Abweichungen
•Gründe für den Einsatz der Normalkostenrechnung ist die Vereinfachung der Kostenrechnung - 86Plan-Kostenrechnung•zukunftsbezogene Betrachtung der Kostenrechnung
•eingebunden in die Unternehmensplanung
•Einsatzbereich: Steuerung des Betriebes sowie Kontrolle der Wirtschaftlichkeit - 87Plan-, Ist-, und Sollkosten Formeln•Plankosten = Planverbrauchsmenge * Planpreis (bei Plan-Beschäftigung)
•Istkosten = Istverbrauchsmenge * Istpreis (bei Ist-Beschäftigung)
•Sollkosten = Planverbrauchsmenge * Planpreis (bei Ist-Beschäftigung!!)
Abweichungen zwischen Plan-, Soll- und Istkosten aufgrund von Preis-, Mengen-, Verbrauchs- oder Beschäftigungsabweichungen => Steuerungsimpulse! - 88Systeme der Plankostenrechnunga.Starre Plankostenrechnung: Gesamt-Kostenplanung „für eine feste Planmenge“
b.Flexible Plankostenrechnung: Gesamt-Kostenplanung „für verschiedene Planmengen“
c.Grenzplankostenrechnung: Kostenplanung „nur für variable Kosten“ - 89Starre Plankostenrechnung PlankostenverrechnungssatzkP= Plankosten / Planbeschäftigung
kP verrechnet die gesamten Planksoten auf den einzelnen Kostenträger, d.h. gibt die Kosten pro Kostenträger vor - 90Starre Plankostenrechnung Verrechnete PlankostenKverr= kP x Istbeschäftigung
Kverr geben an, welche Kosten der abgesetzten Menge eingeplant waren. - 91Flexible Plankostenrechnung fixer PlankostenverrechnungssatzkPfix = Fixe Kosten / Planbeschäftigung
- 92Flexible Plankostenrechnung variabler PlankostenverrechnungssaztkPvarr = Variable Kosten / Planbeschäftigung
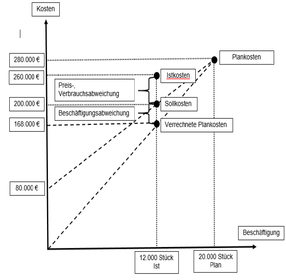
- 93Flexible Plankostenrechnung SollkostenKSoll = fixe Kosten + kPvarr mal Istbeschäftigung
- 94Flexible Plankostenrechnung Abweichungsanalyse GesamtabweichungKist - Kverr
- 95Flexible Plankostenrechnung Abweichungsanalyse BeschäftigungsabweichungKsoll - Kverr
- 96Flexible Plankostenrechnung Abweichungsanalyse Verbrauchs- und PreisabweichungKist - Ksoll
- 97Flexible Plankostenrechnung Grafik
- 98Grenzplankostenrechnung= Flexible Plankostenrechnung auf Teilkostenbasis
betrachtet nur die variablen Kosten - 99Grenzplankostenrechnung PlankostenverrechnungssatzkP = Plankosten / Planbeschäftigung
- 100Grenzplankostenrechnung SollkostenKsoll = kP x Istbeschäftigung
- 101Grenzplankostenrechnung Verrechnete Plankosten KverrKverr = kP x Istbeschäftigung
- 102Grenzplankostenrechnung Verbrauchs- und Preisabweichung BeschäftigungsabweichungKist - Ksoll
Beschäftigungsabweichung kann hier nicht berechnet werden - 103DeckungsbeitragsrechnungZur Entscheidung werden nicht sämtliche Kosten auf ein Erzeugnis oder Dienstleistung zugerechnet, sonder nur die direkt zurechenbaren Kosten (Teilkosten)
- 104Zielsetzung Deckungsbeitragsrechnung•Optimierung Produktprogramm / Produktionsprozesse
•Ermittlung kurzfristige (Absatz-)Preisuntergrenze
•Entscheidung „Eigenfertigung oder Fremdbezug“ (make or buy)
•Entscheidung über Annahme eine Zusatzauftrages - 105Deckungsbeitragsrechnung Deckungsbeitrag (Gesamt) Deckungsbeitrag (pro Stück)Umsatzerlöse - variable Kosten = Gesamter Deckungsbeitrag
Preis - variable (Stück)Kosten = Deckungsbeitrag pro Stück - 106Einstufige DeckungsbeitragsrechnungFixkosten des Unternehmens bleiben in einem Block bestehen und werden nicht weiter differenziert.
- 107Mehrstufige DeckungsbeitragsrechnungFixkosten des UN werden in mehrere Blöcke diffenziert. Damit lassen sich differenzierte Deckungsbeitraäge ermitteln z. B. nach Produkt, Produktgruppe, Bereich, Werk, Kunde, Projekt
Eine differenzierte Steuerung anhand der Deckungsbeiträge ist möglich. - 108Relativer DeckungsbeitragStückpreis - variable Stückkosten / EngpassFertigungszeit pro Stück
Ist für Produktionsprogrammentscheidung wichtig. - 109Engpassfaktoren (Deckungsbeitragsrechnung)Fertigungszeit
Maximale Zuladung eines LKW
Lagervolumen eines Mietlagers
etc - 110Deckungsbeitragsrechnung Gewinnschwellenanalyse (Break-Even-Analyse) Gesamte Kosten der PeriodeK = Kf + kv mal x
- 111Deckungsbeitragsrechnung Gewinnschwellenanalyse (Break-Even-Analyse) Erlös der PeriodeE = e mal x
e = Erlös pro Stück - 112Deckungsbeitragsrechnung Gewinnschwellenanalyse (Break-Even-Analyse)Der Punkt an dem sich der Erlös der Periode (E) mit den gesamten Kosten der Periode (K) schneidet.
Gewinnzone oberhalb von K und unterhalb von E
Verlustzone oberhalb von E und unterhalb von K - 113Prozesskostenrechnung Funktionen von ProzessenProzesse als Bezugsgrößen: Verteilung der Gemeinkosten der indirekt-produktiven Bereiche über Prozesse
Prozesse als Kostenträger: Ermittlung der Kosten der Unternehmensprozesse zur Prozessoptimierung - 114Grundstruktur der ProzesskostenanalyseTätigkeitsanalyse
Generierung von Teilprozessen (von Kostenstellen)
Verdichtung zu Hauptprozessen - 115Wertefluss der Prozesskostenrechnung
- 116Aufteilung der Prozesse in (Teil-)Mengen ProzessmengenplanungHauptprozess: Material beschaffen
Cost Driver: 3600 Material Beschaffung
Teilprozesse: Angebote einholen, Bestellung aufgeben, ...
Kostenstelle: Einkauf (unterschiedlich je Teilprozess)
Prozessparameter: 1/3, 1, ...
Maßgröße Teilprozess: 1.200 Angebote, 3.600 Bestellungen, ... - 117Zusammenführung von Teilprozessen zum Gesamtprozess
- 118Gesamtprozess-BetrachtungDurch die Gesamtprozess-Betrachtung können differenziertere Betrachtungen geführt werden im Vergleich zu „normaler Kostenbetrachtung“ z.B. mit Hilfe einer einfachen Kostenstellenrechnung!
- 119Grundsätzliche, wertschöpfende Kernprozesse eines Logistikzentrums als BeispielWareneingang - Lagerung - Picken - Warenausgang
- 120Kernprozesse der x Logistikzentren als Beispiel
- 121Target-CostingStärkere Ausrichtung der Unternehmen auf den Markt,
Kostenorientierte Steuerung des Unternehmens über Produktlebenszyklus,
Bestimmung Zielkosten,
Kostenverbesserung,
Beispiel: Entwicklung eines neuen PKW - 122Ablauf Target-CostingAusarbeitung eines ersten Produktentwurfs,
Bestimmung von Zielkosten für das Produkt,
Zielkostenbestimmung für die Produktfunktionen/komponenten/teile, sowie Zielkostenerreichung im Rahmen der Entwicklung und Konstruktion,
Zielkostenerreichung und -verbesserung im Rahmen des Markt und Nachlaufzyklus - 123Target-Costing Zielkosten für das Produkt berechnenZielverkaufspreis
- geplanter Stückgewinn
= vom Markt erlaubte Kosten
= Zielkosten für das Produkt - 124Target-Costing Produkt- und Produktionsvorgabenkonzeptionelle Produktentwicklung
Konstruktionsentwurf
Detailkonstruktion
Produktionsvorplanung
Produktionsvorbereitung - 125Target-Costing Spezifizierte ZielkostenZielkostenbestimmung für
- Produktfunktionen
- Produktkomponenten
- Teile - 126Zielkostenkontrolldiagramm Grafik
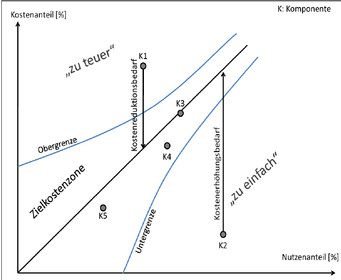
- 127Steuerungsimpulse des Target-CostingZielpreis 1000
- Zielgewinn 100
= Allowable Coast 900
Drifting Coasts (Plankosten Status quo) = 1.100
Sofortiger Reduktionsbedarf = 150
Weiterer Reduktionsbedarf = 50
Allowable Coast = 900 - 128Target-Costing Aufteilung des Produktes in ProduktionsfunktionenWichtige Produktfunktionen auflisten z. B. Komfort, Sicherheit, Leistung, Design und aus Sicht des Kunden gewichten
- 129Target-Costing Aufteilung des Produktes in Produktionsfunktionen Harte und weiche FunktonenHarte Funktionen: bestimmen die technische Leistung
Weiche Funktionen: Dienen der Benutzerfreundlichkeit
Bestimmten heute überwiegend den Wert des Produktes - 130Target-Costing Aufteilung des Produktes in BaugruppenEinteilung und Gewichtung z. B. in B1 Karosserie, B2 Bremssystem, B3 Motor, ...
- 131Target-Costing Zurordnung des Beitrags der Baugruppen zu den Produktionsfunktionen
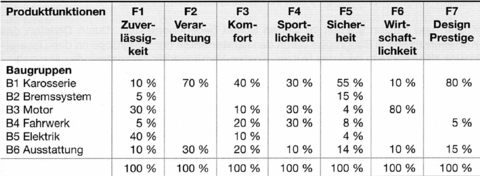
- 132Target-Costing Beitrag der Baugruppen zum Kundennutzen, Vergleich Kundennutzen und KostenanteilSiehe Beispiel Folie 127,128
- 133Target-Costing Einsparungsmöglichkeit-/NotwendigkeitEinsparungen durch:
•Produktbezogene Kostensenkung
•Ist Funktionsumfang so notwendig?
•Verwendung von Spezialteilen sinnvoll?
•Veränderung der Produktionstiefe? (make of buy)
•Kostenstellenbezogene Kostensenkung
•Änderung der Kapazitäten
•Ablaufbezogene Kostensenkung
•z.B. flexible Fertigungssysteme
•Just in time Lieferungen
Informações
- Descrição
- Internes Rechnungswesen 2. Semester
- Criado por
- Sabrina Heckler
- Visualizações
- 811
- Tags
- Avaliação