
Flashcards
Einkünfte aus Vermietung und Verpachtung
Cards in this deck (15)
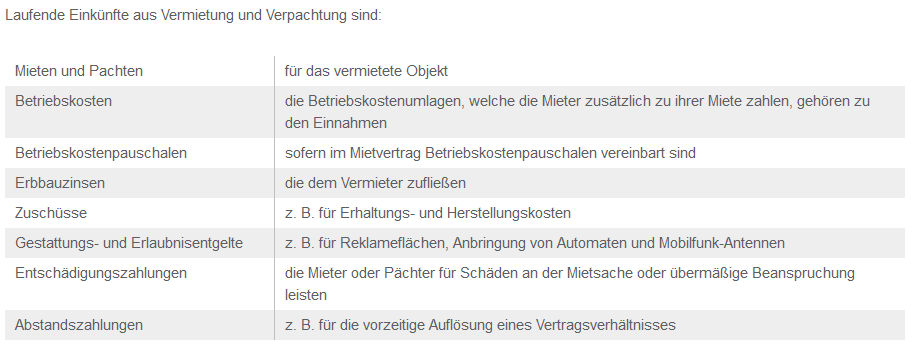
- 1Was sind laufende Einkünfte aus Vermietung und Verpachtung?
- 2Beschreibe die Einnahme- Überschussrechnung.Alle Einkünfte werden gegen die Ausgaben (Werbungskosten) verrechnet der daraus entstehende Überschuss führt zum ausmachenden Betrag zur Steuerermessung.
- 3Was sind Werbungskosten bei Einküften aus Vermietung und Verpachtung und wer kann sie absetzen?Werbungskosten können sein: Besichtigungskosten, Darlehensgebühren, Disagio und Schuldzinsen. Allerdings können diese nur bei vermieteten Objekten abgesetzt werden. Für selbstgenutzen Wohnraum können Steuererstattungen nur über einen Wohnriestervertrag realisiert werden.
- 4Erkläre das Zuflussprinzip bei Einkünften aus Vermietung und Verpachtung.Alle Einnahmen (z.B. Miete) müssen in dem Jahr des Zuflusses steuerlich angesetzt werden. Ausnahme: Regelmäßig wiederkehrende Einnahmen die nur kurz (10 Tage) nach beendigung des Kalenderjahres zufließen.
- 5Was sind Werbungskosten im Finanzierungsbereich?1. Bauzeitzinsen:
- Bereitstellungszinsen
- Zwischenfinanzierungskosten
- Teilvalutierungsaufschläge
2. Laufende Zinsen ab Fertigstellung oder Erwerb der Immobilie:
- Können bei Vermieteten Objekten zu 100% angesetzt werden.
3. Geldbeschaffungskosten:
Kosten, die im Zusammenhang mit der Beschaffung von Finanzierungsmitteln entstehen.
Bsp: Notargebühren, Gutachterkosten, Grundbuchgebühren für die Eintragung der Grundschuld.
4. Disagio:
In voller Höhe ansetzbar, wenn Darlehen mindestens 5 Jahre Zinsbindung und Desagio nicht größer als 5%. - 6Was sind Werbungskosten im Bewirtschaftungsbereich?1. Betriebskosten (17 umlegbare Betriebskosten nach BetrkV)
2. Abschreibungen
3. Erhaltungsaufwand und Instandhaltungskosten (voll als Werbungskosten ansetzbar)
4. Grundsteuer
5. Verwaltungskosten - 7Was ist bei Abschreibungen der Anschaffungs und Herstellungskosten zu beachten?- Grund und Boden kann nicht abgeschrieben werden, nur der Gebäudeanteil.
- Gebäude wird als ganzes abgeschrieben (Baujahr vor 31.12.1924 = 2,5% jährlich, danach 2%)
- Zubehör und weitere Bestandteile werden je nach Nutzungsdauer (AfA- Tabelle) abgeschrieben. - 8Wir wirken sich nachträgliche Anschaffungs- und Herstellungskosten auf die Abschreibungen aus?Die Höhe der nachträgliche Anschaffungs- und Herstellungskosten wir zu den ursprünglichen addiert. Somit kann ab diesem Jahr ein höherer Betrag abgeschrieben werden. Ggf. erhöht sich auch die gesamte Restnutzungsdauer. (Bsp. KP 2011: 150.000€, Abschreibung jährlich 2,5% = 3.750€-. Anbau 2015 kosten 50.000€, Abschreibung jährlich 2,5% von 200.000€ = 5.000€)
- 9In welchen Aunahmefällen ist es möglich den Gebäudekauf degressiv/erhöht abzuschreiben?- Gebäude in Sanierungsgebieten und städtebaulichen Entwicklungsbereichen
- Baudenkmäler - 10Was ist die degressive Abschreibung?Bei der degressiven Abschreibung werden die Abschreibungssätze gestaffelt sodass in den ersten Jahren höhere Abschreibungen möglich sind. Heute nur noch in Ausnahmefällen möglich. Regelfall: lineare Abschreibung. Beispiele Abschreibung für Gebäude Baujahr 2003-2006:
1.-10. Jahr: 4% jährlich
11.-18. Jahr: 2,5% jährlich
19.-50. Jahr: 1,25% jährlich - 11Wann sind außerplanmäßige Abschreibungen von Gebäuden möglich?Ist zulässig im Falle außergewöhnlicher technischer oder wirtschaftlicher Abnutzung
Bsp.: - Zerstörung durch höhere Gewalt
- Abriss von Gebäudeteilen bei Umbau
- Eingeschränkte Vermietbarkeit bei Mieterwechsel bei einem nach Wünschen des Vormieters erichtenten Gebäude.
- fehlerhafte Bauausführung (beeinträchtigter Nutzungswert) - 12Wie wirkt sich Erhaltungsaufwand steuerlich aus?Kann als Werbungskosten geltend gemacht werden.
- 13Wie wirkt sich Herstellungsaufwand steuerlich aus?- Kann linear abgeschrieben werden (nach AfA)
- Das Gebäude muss in seiner Substanz gemehrt oder in seiner Gebrauchsfähigkeit wensentlich verändert und verbessert werden. - 14Wann handelt es sich um einen nachträglichen Herstellungsaufwand?- Wenn es zu einer wesentlichen Verbesserung des Standards in Ausstattung und Qualität bei mindestens 5 Gewerken kommt.
- Mindestkosten 4.000€ ansonsten Erhaltungsaufwand = sofort abziehbar.
- Wenn in zeitlicher Nähe zur Anschaffung des Objektes (3 Jahre) die kosten für den Herstellungsaufwand mehr als 15% des Anschaffungspreises ausmachen. - 15Was bedeutet die Abkürzung "AfA"?Abschreibung für Abnutzung
Information
- Description
- Flashcards on Einkünfte aus Vermietung und Verpachtung, created by Nico Götemann on 31/01/2018.
- Created by
- Nico Götemann
- Views
- 5
- Rating