
Flashcards
Interne Revision - Grundlagen, Organisation, Allgemeines (Foliensätze Schubiger)
Cards in this deck (55)
- 1Die Prüfziele der IR richten sich nach den allgemeinen Sicherungszielen der Überwachungsfunktion im Unternehmen. Nennen Sie mindestens 6 allgemeine Sicherungsziele, die für die Prüftätigkeit der IR ausschlaggebend sind.1. Sicherung der Vermögenswerte
2. Sicherung der Einhaltung der internen und externen Vorgaben, Strategien, Leitlinien, Unternehmensgrundsätze
3. Sicherung der Verlässlichkeit und Ordnungsmäßigkeit der internen/externen Rechnungslegung und Finanzberichterstattung
4. Sicherung der Wirksamkeit des RMS
5. Sicherung der Wirksamkeit des IKS
6. Sicherung der Wirtschaftlichkeit von Prozessen, Projekten und Transaktionen - 2Bennen Sie die Komponenten (Grundsätze/Regeln) des Ethikkodex und beschreiben Sie diese kurz.1. Integrität: Integres Verhalten begründet Vertrauen und schafft die Grundlage für die Zuverlässigkeit des Urteils der IR: Beachtung von Gesetzen und ethischen Zielen, korrekte/sorgfältige/verantwortungsbewusste Aufgabenwahrnehmung
2. Objektivität: Höchstmaß an Objektivität bei Prüfungen, unparteiisches Verhalten, jeder Anschein von Befangenheit ist zu vermeiden
3. Vertraulichkeit: umsichtig und interessenwahrend mit Informationen umgehen, Informationen nicht zum persönlichen Vorteil verwenden
4. Fachkompetenz: Wissen und Können ist eine wesentliche Voraussetzung, Erfahrung wichtig, IPPF sind einzuhalten, Verpflichtung zur Weiterbildung - 3Organisationsformen: Unterschiede zwischen Objekt- und funktionalen Organisation. Vor- und Nachteile davon.1) Objektorganisation: Gliederung nach Produkten/Produktgruppen des Unternehmens.
Vorteil: Spezialisierung möglich - hohes Spezialwissen im Bezug auf Produkt/DL.
Nachteil: Verlust von Synergien, Redundanzen vorhanden, Entwicklung von Eigenleben
2) funktionale Organisation: Kompetenzen werden nach Funktionsbereichen gegliedert (IT/PERSONAL/TECHNIK) - eher bei größeren Organisationen. Hoher Spezialisierungsgrad. Oftmals können aber nicht alle Bereiche abgedeckt werden, es besteht höherer Koordinationsaufwand. Bei übergreifenden Prüfung müssen Prüfauftrag und Tätigkeiten akkordiert werden. - 4Welche der folgenden Maßnahmen/organisatorischen Vorkehrungen erhöhen/fördern die organisatorische Unabhängigkeit der IR?1.Genehmigung der Vergütung der Leitung IR durch den Aufsichtsrat
2. Teilnahme an Aufsichtsratssitzungen durch die IR - 5Warum Interne Revision?- Instrument der internen Überwachungsfunktion
- prozessunabhängig
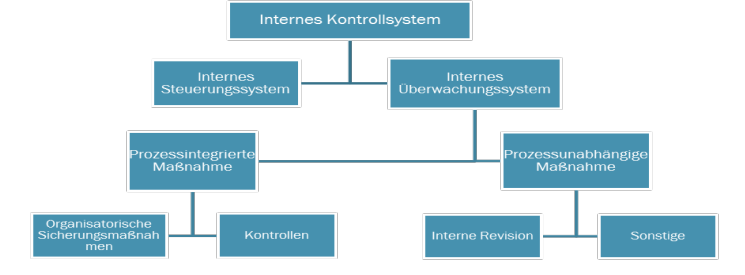
- Unterstützt GF/Vorstand und AR bei der Überwachung des Unternehmens - 6Einordnung der Internen Revision aus Sicht des Internen Kontrollsystems (Grafik)
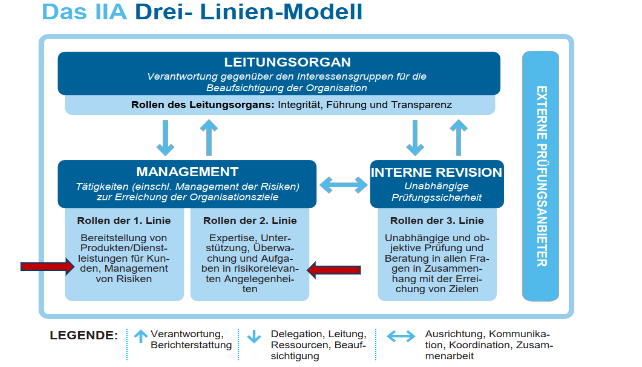
- 7Einordnung der IR im Drei-Linien-Modell
- 8Was ist der Unterschied zwischen Prüfung, Überwachung und Kontrolle?Überwachung = Oberbegriff für Prüfung und Kontrolle
Prüfung (Revision): Überwachung durch personenunabhängige vom Überwachungsobjekt
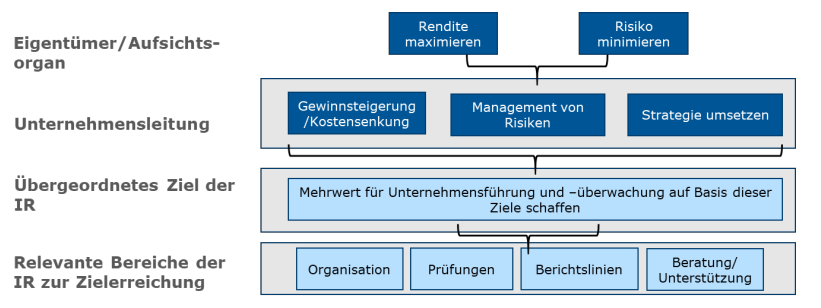
Kontrolle: Überwachung durch Personenabhängige vom Überwachungsobjekt (also am Prozess Beteiligte) - 9Die Interne Revision und die Unternehmensziele (Grafik)
- 10Wie lautet die Definition der IR?- IR ist eine unabhängige und objektive Prüfungs- und Beratungsfunktion
- die darauf ausgerichtet ist, Mehrwert zu schaffen und
- die Geschäftsprozesse einer Organisation zu unterstützen.
- unterstützt die Organisation bei der Erreichung ihrer Ziele
- indem mit einem systematischen und zielgerichteten Ansatz
- die Effektivität
- des Risikomanagements, der Kontrollen und der Führungs- und Überwachungsprozesse
- bewertet und diese verbessern hilft. - 11Welche Funktionen über die IR aus?- Korrekturfunktion
- Präventivfunktion/prophylaktische Funktion
- Vertrauensfunktion
- Informationsfunktion
- Ausbildungsfunktion
- Innovationsfunktion - 12Was besagt die C-Regel im Österreichischen Corporate Governance Kodex (comply or explain)?Abhängig von der Unternehmensgröße ist eine IR als Stabsstelle des Vorstands, also unmittelbar unter der Führungsebene, einzurichten oder die Funktion an eine geeignete Institution auszulagern. Über den Prüfplan und die wesentlichen Ergebnisse der Revisionstätigkeit ist dem Prüfungsausschuss zumindest 1x jährlich zu berichten.
--> die Einhaltung dieser Regel ist mindestens alle 3 Jahre durch eine externe Institution zu evaluieren. - 13Auch in diversen anderen Gesetze/Richtlinien ist die Einrichtung einer IR geregelt. Welche?- Insolvenzänderungsgesetz (Kapitalgesellschaften)
- Aktiengesetz, GmbHG
- Bankwesengesetz
- Pensionskassengesetz
- Versicherungsaufsichtsgesetz
- Gesetz für Bundesverwaltung
- Public Corporate Governance Kodex des Bundes
- Österreichischer Corporate Governance Kodex - 14Die IR und der Corporate Governance KodexC17: In Abhängigkeit von der Größe ist eine IR als Stabsstelle des VO einzurichten oder an eine geeignete Institution auszulagern.
- Über den Revisionsplan und wesentliche Kenntnisse ist dem Prüfungsausschuss zumindest 1x pro Jahr zu berichten. - 15Die IR im Public Sector - Bundes Public Corporate Governance Kodex (Kapitel 13)- Unternehmen mit mehr als 30 MA oder einem Jahresumsatz von mehr als 1 Mio EUR und Konzerne haben eine IR einzurichten
- Basis allgemein anerkannter internationaler Revisionsstandards
- Ausstattung mit den erforderlichen Ressourcen
- unmittelbare Unterstellung der IR der GF oder Konzernspitze
- Überwachungsorgan genehmigt die Bestellung des Leiters IR
- Prüfungen von RW/Finanzwesen, Gesetzen und Wirtschaftlichkeit (schriftlich erteilt)
- Information des Überwachungsorgans, auf Verlangen Übermittlung der Berichte - 16Was ist die Finanzmarktaufsicht (FMA)?Die österreichische Finanzmarktaufsicht ist die unabhängige, weisungsfreie und integrierte Aufsichtsbehörde für den Finanzmarkt Österreich und als Anstalt öffentlichen Rechts eingerichtet.
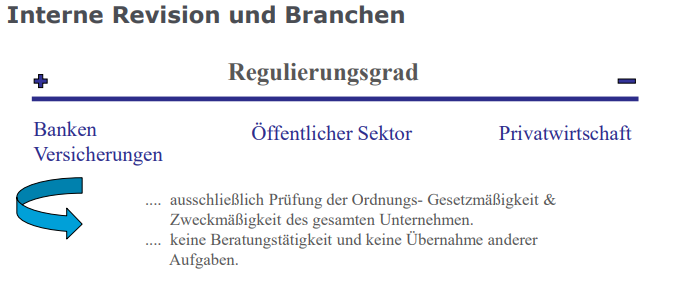
Ihr obliegt die Aufsicht u.a. für Kreditinstitute, Zahlungsinstitute, Versicherungsunternehmen, Pensionskassen, betriebliche Vorsorgekassen,... - 17Die Interne Revision und die Branchen.
- 18Die Interne Revision in BankenFMA-Mindeststandards für die IR:
- auf Grund gesetzlicher Anordnung ist von den KI eine IR einzurichten, die unmittelbar den Geschäftsleitern untersteht und
- AUSSCHLIESSLICH der laufenden und umfassenden Prüfung der Gesetzmäßigkeit, Ordnungsmäßigkeit und Zweckmäßigkeit des gesamten Unternehmens dient (§42 BWG) - 19Die Interne Revision in Versicherungen§119 VAG besagt, dass
- Versicherungsunternehmen eine wirksame interne Revisionsfunktion einzurichten haben
- Diese hat die Gesetzmäßigkeit, Ordnungsmäßigkeit und Zweckmäßigkeit des Geschäftsbetriebs sowie
- die Angemessenheit und Wirksamkeit des IKS und der anderen Bestandteile des Governance-Systems zu prüfen. - 20Wer definiert den Mehrwert der IR?- Studie zeigt, dass der Mehrwert durch die Anforderungen und Erwartungen der Stakeholder definiert wird (GF/AR/Prüfungsausschuss)
- Bleibt die Unterstützung durch die Stakeholder aus, kann kein Mehrwert erbracht werden. - 21Welche 3 Grundtypen einer IR können identifiziert werden?1. GRC-Partner: Assurance hinsichtlich Governance, Risikomanagement und Interne Kontrollen (risikoorientierter Prüfansatz, Fokus auf traditionelle Überprüfungen)
2. Trusted Advisor: Beratung/Unterstützung bei Prozessverbesserungen - Fokus auf Effizienz/Effektivität (Nutzung von Datenanalysen, positives Image, Benchmarks)
3. Werttreiber/value driver: Strategie-Unterstützung - strategieorientierte Ausrichtung der Prüftätigkeit, Unterstützung beim Strategieprozess (immer einen Schritt voraus) - 22Welche Aktivitäten der IR bringen laut einer Studie der ZIR den größten Mehrwert? (1/2)1. Gewährleistung Angemessenheit und Wirksamkeit der IR
2. Gewährleistung Angemessenheit und Wirksamkeit der RM-Prozesse
3. Gewährleistung Angemessenheit und Wirksamkeit der Führungsprozesse
4. Empfehlungen von geschäftlichen/betrieblichen Verbesserungen
5. Leitung der Prozesse zur Risikobewertung und des Risikomanagements - 23Welche Aktivitäten der IR bringen laut einer Studie der ZIR den größten Mehrwert? (2/2)6. Sicherstellung der Angemessenheit und Wirksamkeit der Prozesse zur Einhaltung der Vorschriften
7. Aufkommende Risiken identifizieren
8. Prüfung Angemessenheit und Wirksamkeit von Kontrollen durch das Management
9. Information/Beratung des Überwachungsorgans
10. Information/Beratung des Managements
11. Untersuchung Betrug/Abschreckung
12. Datengewinnung und -analyse
13. Unterstützung der externen Prüfer - 24Was sind die Aufgaben der IR? (1/2)- Prüfung und Beurteilung der Angemessenheit und Wirksamkeit des IKS
- Prüfung der Ordnungsmäßigkeit und Zuverlässigkeit des RW und der Finanzberichterstattung
- Prüfung der Einhaltung gesetzlicher und interner Vorschriften
- Prüfung Prävention doloser Handlungen
- Systemprüfungen (zB IT-Sicherheit)
- Prüfung der Zweckmäßigkeit und Wirtschaftlichkeit von Aufbauorganisation und Prozessen - 25Was sind die Aufgaben der IR? (2/2)- Erbringung fachlicher Expertise bei der Weiterentwicklung bestehender Management- und Steuerungssysteme
- Unterstützung externer Prüforgane (Rechnungshof, Wirtschaftsprüfer)
- Entwicklung, Weiterentwicklung und Pflege von RV-Instrumenten und Standards
- Erstellung eines Jahresberichtes (Teil des Revisionsmarketings) - 26Was sind die berufsständischen Vorgaben an die Interne Revision?- Grundprinzipien der IR
- Definition der IR
- Ethikkodex
- Standards (Attribut- und Ausführungsstandards)
--> OBLIGATORISCHE ANWENDUNG!!
- Implementierungsleitlinien
- ergänzende Leitlinien
--> FAKULTATIVE ANWENDUNG! - 27Was regeln die Ausführungsstandards? Betrifft die Ausführung der Tätigkeiten.-2000: Leitung der Internen Revision
-2100: Art der Arbeiten
-2200: Planung einzelner Aufträge
-2300: Durchführung des Auftrages
-2400: Berichterstattung
-2500: Überwachung des weiteren Vorgehens (Follow-Up)
-2600: Kommunikation der Risikoakzeptanz - 28Was ist in den Attributstandards geregelt? (betrifft die Eigenschaften von Revisoren)- 1000: Aufgabenstellung, Befugnisse und Verantwortung
- 1100: Unabhängigkeit und Objektivität
1200: Fachkompetenz und berufliche Sorgfaltspflicht
1300: Programm zur Qualitätssicherung und -verbesserung - 29Was sind das Unternehmensleitbild und der Verhaltenskodex?Unternehmensleitbild: schriftliche Erklärung über Grundprinzipien/Grundsätze im Sinne von WAS WIR TUN!
(Bsp: Respekt und Anerkennung im Umgang miteinander, Offenheit gegenüber Innovationen)
Verhaltenskodex: Sammlung von Verhaltensweisen im Sinne von WIE WIR ES TUN
(Bsp.: Wir pflegen einen konstruktiven und offenen Dialog miteinander) - 30Welche Funktionen haben das Leitbild (schriftliche Erklärung über die Grundprinzipien/Werte - WAS WIR TUN) bzw. der Kodex (Sammlung von Verhaltensweisen - WIE TUN WIR ES)?1. Orientierungsfunktion: vermittelte Werte helfen sich zu orientieren
2. Legitimationsfunktion: Verhalten zu messen und zu beurteilen
3. Sanktionsfunktion: Folgen eines Abweichens transparent machen
4. Identifikationsfunktion: Abgrenzung von anderen Berufsgruppen - 31Welche Berufsqualifikationen sind notwendig für die IR?Fachliches Wissen und Können:
1. Fach- und Unternehmenskenntnisse (Unternehmensführung/-organisation, kaufmännisches/technisches Wissen, IT-Kenntnisse, Prozessmanagement/Risikomanagement)
2. Kenntnis und Anwendung von Techniken (Prüftechniken)
3. Analyse- und Denkvermögen (schnelle Auffassungsgabe, kritische Analyse komplexer Abläufe, Kreativität)
4. Persönliche Grundanforderungen (Genauigkeit, Sorgfalt, Objektivität, Engagement, Durchsetzungsvermögen, Kritikfähigkeit)
5. Kommunikation und Zusammenarbeit (Verhandlungsgeschickt, Teamarbeit, sicheres und verbindliches Auftreten)
6. Einsatz und Führung von MA (Leitung - Delegation von Aufgaben, Information, Förderung der MA) - 32Dürfen andere Funktionen durch die Leitung IR übernommen werden?Grundsätzlich ja (zB Compliance oder RM-Aktivitäten) , aber es müssen Vorkehrungen zur Begrenzung von Beeinträchtigungen der Unabhängigkeit und Objektivität getroffen werden (Überwachungsmaßnahmen durch den VO/AR).
zB Regelmäßige Bewertung von Berichtslinien und Verantwortlichkeiten, Entwicklung alternativer Prozesse, um Sicherheit bzgl der Bereiche zusätzlicher Verantwortlichkeiten zu erlangen - 33Der Aufsichtsrat und die IR - welche Aspekte sind zu beachten?- AR übt Überwachungsfunktion im Unternehmen aus (RM, IKS, Aufgabenerfüllung durch die OL)
- die IR (ist der OL unterstellt) soll den AR in seiner Überwachungsfunktion unterstützen
- IR befindet sich in einem Spannungsfeld dadurch: serving two masters - 34Was bedeutet "serving two masters"?Beschreibt die Verbindung IR/VO und AR
- IR arbeitet direkt der GF zu, sie berichtet ihr direkt und unbeeinflusst
- IR hat aber auch die Interessen des AR zu berücksichtigen, sie unterstützt diesen durch die Prüfungsarbeit und berichtet an ihn - 35Dualistisches vs monistisches System - erkläre die Unterschiede.Dualistisches System (Ö/DE):
- strikte Trennung zwischen OL und Überwachung
- IR ist der OL unterstellt und
- berichtet dem Aufsichtsorgan
Monistisches System (CH, angloamerkanischer Raum):
- Geschäftsführung ist nicht institutionell von der Überwachung getrennt
- beide Funktionen werden vom Board of Directors (Verwaltungsrat) ausgeübt. Dieser wird von den Aktionären gewählt.
- Verwaltungsrat hat Führungs- und Überwachungskompetenz
- Es wird zusätzlich ein Audit Committee eingerichtet, diesem ist die IR funktional unterstellt. Dem leitenden Angestellten ist sie administrativ unterstellt. - 36Was besagt die Principal Agent Theorie?Der Auftragnehmer (Agent) hat einen Wissensvorsprung dem Auftraggeber (Principal) gegenüber, es besteht eine sogenannte Informationsasymmetrie, es kann zur Täuschung durch den Agenten kommen.
Wie kann dem entgegengewirkt werden?
Einführung von Steuerungs- und Überwachungsinstrumenten, wie zB Beteiligung des Agenten am Ergebnis (Honorierung bei Zielerreichung), umfassende Berichterstattung durch die IR und Ausweitung der Rechenschaftspflicht, direkte Verhaltenssteuerung durch Verträge inkl Sanktionierung - 37Was besagt die Stewardship Theorie?Der Principal (Auftraggeber) ermächtigt den Steward (Auftragnehmer) mit Verantwortung, Autonomie und Erteilung von Befugnissen. Er steuert ihn durch Vertrauen, Vereinbarung gemeinsamer Ziele, gegenseitigen Informationsaustausch. Es besteht eine geteilte Kultur mit gemeinsamen Wertvorstellungen
--> Die Erreichung der Unternehmensziele stehen für den Steward im Vordergrund (intrinsisch motiviert) - 38Welche Möglichkeiten zur Ausgestaltung des Verhältnisses zwischen IR und AR gibt es?- Berichterstattung in verdichteter Form
- Formale Regelung bzgl Prüfaufträge und Berichterstattung
- Möglichkeiten zu direkten Kommunikation
- Teilnahme an Sitzungen des Prüfungsausschusses
- Möglichkeit von formellen/informellen Gesprächen
- Jahresberichte an den AR
- Berichte zum QM der IR - 39Wie sollte die IR eingerichtet und organisatorisch eingegliedert sein?- Einrichtung der den (Gesamt-)Vorstand/OL/Bundesminister
- disziplinäre und fachliche Unterstellung im Idealfall beim CEO, bei mehr als einem Vorstand ist permanentes Mitentscheidungs- und Informationsrecht vorzusehen
- Gliederung nach Prüfgebieten (Finanzrevision/IT-Revision/...), Unternehmensschwerpunkten (Fuhrpark/Einkauf/...)
- Einrichtung in 2. Linie problematisch, da kein direkter Zugriff zu Revisionsressourcen und keine direkte Berichterstattung - 40Was sind laut INTOSAI (International Organisation of Supreme Audit Institutions - Internationale Organisation der obersten Rechnungskontrollbehörde) die Kriterien für die Unabhängigkeit der IR?- Einrichtung durch Gesetz/sonstiger Vorschrift
- Berichterstattung an Vorstand und AR
- Organisatorische Stellung und angemessene Ressourcenausstattung zur sachgerechten Aufgabenerfüllung
- ungehinderter Zugang zu Unterlagen und MA
- ausreichender Schutz vor (politischem) Druck
- Unabhängigkeit des Leiters der IR bei der Erstellung von Prüfplänen
- ausreichende Bezahlung entsprechend der Verantwortung und Bedeutung der IR
- MItscheidung des Leiters IR bei der Aufnahme des Revisionspersonals - 41Welche Rechte hat die IR?1. Unabhängigkeit:
- MA der IR dürfen keine Aufgaben übertragen bekommen, die nicht im Rahmen der Revisionstätigkeit liegen
- Offenlegung von Interessenskonflikten
- bei Bewertung/Berichterstattung keinerlei Weisungen unterworfen
2. Informationsrecht:
- uneingeschränktes Informationsrecht im Rahmen der Prüfungshandlungen
- Zugang zu Geschäftsräumen/Geschäftsfällen
3. Ausbildungsrecht - 42Welche Pflichten hat die IR?1. Verpflichtung zur Einhaltung der internationalen Standards
2. Berichtspflicht:
- Pflicht zur Berichtserstattung, insb. zur ad-hoc-Berichterstattung (dolose Handlungen, wesentliche Risiken)
- Bericht an die vorgesetzte Stelle über Einschränkungen (nicht genügend Ressourcen, Behinderung der IR)
3. Regelmäßige Evaluierung der IR-Standards durch CAE (Revisionsordnung/Handbuch)
4. Beachtung gesetzlicher Vorschriften (zB Datenschutz) - 43Was sind die organisatorischen Grundlagen der IR?1. Geschäfts- und Revisionsordnung
2. Revisionsplanung
3. Revisionshandbuch
4. Revisionsstandards
5. Leitbild/Kodex - 44Was ist die Revisionsordnung und was beinhaltet sie?= Grundlage der Tätigkeit der IR
Beinhaltet:
- Präambel
- Stellung der IR innerhalb der Organisation
- Aufgaben der Revision
- Rechte und Pflichten der Revision
- Umfang der Prüftätigkeit
- Evaluierung
- Aufbewahrungsfristen
- In-Kraft-Treten - 45Welche Gliederung käme noch in Frage?- Präambel
- Definition, Ziele und Bedeutung der IR
- Organisation und Aufbau
- Informationsrechte
- Pflichten der IR
- Anforderungen an IR
- Auftragserteilung
- Projektbegleitung/Beratung
- Revisionsplanung
- Behandlung von Prüfungsergebnissen - 46Kontrollfragen zur Einhaltung der IPPF-Standards wären?- Liegt eine schriftlich fixierte Revisionsordnung vor?
- Sind die Revisionsziele sowie die Aufbau- und Ablauforganisation in der Geschäftsordnung/anderen Dokumenten fixiert?
- Ist die Revisionsordnung von der OL/Vorstand genehmigt?
- Ist die Revisionsordnung oder andere gleichwertige Dokumente im Unternehmen bekannt? - 47Warum ist die Revisionsplanung so wichtig?Der Leiter IR muss einen risikoorientierten Prüfungsplan erstellen, um die Prioritäten der IR im Einklang mit den Organisationszielen festzulegen
- Planung auf Basis einer dokumentierten Risikobeurteilung
- Berücksichtigung Input und Erwartungen der OL/Führungskräfte/Überwachungsorgan
- Der Leiter der IR beurteilt bei der Annahme eines Beratungsauftrages die Chance eines Beitrages zu Verbesserungen des RM/Prozesse. - 48Was findet sich im Revisionshandbuch?= Zusammenfassung der für die IR geltenden ablauforganisatorischen Richtlinien, insbesondere
- Festlegung abteilungsinterner Verantwortlichkeiten und Regelung der Zusammenarbeit und des Informationsflusses intern und extern
- Grundsätze für die Durchführung von Prüfungen
- Anweisungen für die Anlegung von Arbeitspapieren und die Berichtabfassung - 49Was bedeutet Unabhängigkeit der IR?- es dürfen keine Umstände vorliegen, die die Fähigkeit der IR beeinträchtigen, ihre Aufgabe unbeeinflusst wahrzunehmen
- direkter Zugang der Leitung der IR zu leitenden Führungskräften, OL und Überwachungsorgan
- organisatorische Unabhängigkeit = funktionale Berichterstattung der Leitung IR an OL/AR. - 50Welche Führungskompetenzen benötigt der Leiter IR?1. Vorbild sein und Vertrauen aufbauen (souveränes Auftreten, klare und eindeutige Ausdrucksweise, glaubwürdig/sachkundig, klare Wertvorstellungen, gemeinsame Ziele)
2. Ziele festlegen und verfolgen (anspruchsvoll, aber realistisch, konstruktives Feedback, verdeutlicht Beitrag zu Zielerreichung, Kontrolle der Zielerreichung)
3. Planung (setzt Prioritäten, Dauer/Schwierigkeit der Aufgabe richtig einschätzen, antizipiert Hindernisse, entwickelt Lösungen)
4. Lernfähigkeit fördern (Delegation von Verantwortung passend zu den Fähigkeiten, Förderung der Selbstständigkeit, Ressourcenbereitstellung, Förderung der Stärken)
5. fair und wirksam kommunizieren (präsentiert klar/überzeugend/zielorientiert, komplexe SV werden verständlich vermittelt, effiziente Besprechungen, Meinung überzeugend durchbringen) - 51Was ist für die Wirksamkeit/Funktionsfähigkeit der IR (in Bezug auf die Corporate Governance) wichtig?- Ausgestaltung der IR in der Organisation und das
- optimale Zusammenspiel der "Verteidigungslinien" innerhalb der Corporate Governance
innere Governance: Aufsichtsrat, Abschlussprüfer, Vorstand (wechselseitige Info&Kommunikation zur Verringerung der Asymmetrien) mit der IR innerhalb des Dreiecks
äußere Governance: Aktionäre, sonstige Stakeholder - 52Wie sieht die innere/äußere Governance bei Haberer aus? (Grafik)
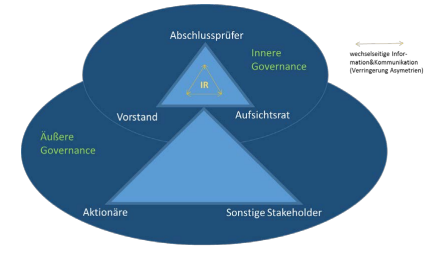
- 53Was besagt der "combined assurance Ansatz"?Die verschiedenen Funktionen sollen so positioniert werden, dass Redundanzen vermieden werden und eine koordinierte, gesamthafte Steuerung der einzelnen Bereiche die gesamte Governance verbessert und das unternehmerische Risiko minimiert.
--> Weg vom Silodenken zu einer integrativen Betrachtung der GRC-Funktionen (bzw. der Steuerungs-, Führungs- und Kontrollfunktionen der 2/3. Linie) - 54Beschreibe den Combined Assurance Ansatz.- Integration ERM-IKS und PzM
- Einsatz GRC-Tool (Prozesse, Risiken, Legal Compliance, Berichterstattung,...)
- regelmäßige GRC-Meetings
- regelmäßige Abstimmung IR und COM
- Zusammenarbeit WP/Prüfungsausschuss und IR
- formale und informelle Kommunikation der IR mit dem AR
- IR als Anlaufstelle für externe öffentliche Finanzaufsicht - 55Was kann die IR zu einer Good Governance beitragen?- sie kann und soll Treiber von Good Governance Themen sein (organisatorische Stellung sollte genutzt werden)
- sie kann und soll strategischer Partner der GF sein
- sie kann und soll das Management bei der Ausgestaltung der Good Governance unterstützen
- sie kann und soll innovative Partnerin bei Veränderungsprozessen sein
Information
- Description
- Interne Revision Flashcards on Interne Revision - Grundlagen, Organisation, Allgemeines (Foliensätze Schubiger), created by Verena Mann on 13/01/2021.
- Created by
- Verena Mann
- Views
- 63
- Rating