
Karteikarten
Betriebliches Management
Karten in diesem Stapel (29)
- 1Was ist das betriebliche ManagementLeiten und Führen eines Unternehmens
- 2Nenne zwei Möglichkeiten der ZielsucheSzenariotechnik - Worst Case/Best Case/Trend x=Wildcard-Störfaktor
Trendanalyse - vorhersage der Zukunft anhand diverser Trends - 3Definiere UnternehmensleitbildSelbstauferlegtes Leitbild nach innen und außen
Enthält Ziele, Werte und Normen
sowie Maßnahmen und Aktivitäten - 4Welche Funktionen hat das Unternehmensleitbild1. Orientierung - zeigt wie Zukunftsziele erreicht werden sollen
2. Motivation - für alle am Unternehmen beteiligten für gemeinsame Zukunft
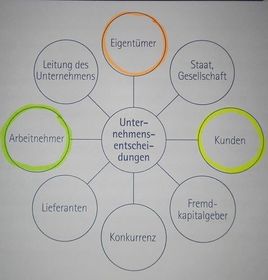
3. Vermittlung immaterieller Werte - Zusammengehörigkeitsgefühl - 5Welche "Faktoren" haben Einfluss auf die Unternehmensziele
- 6Unterscheide Shareholder und StakeholderShareholder = Inhaber/Anteilseigner eines Unternehmen
Stakeholder = Alle Gruppen mit Interesse am Wohlergehen eines Unternehmen - 7S M A R TSpezifisch
Meßbar
Akzeptabel
Realistisch
Terminorientiert - 8Nenne die zwei Hauptzielartenmonetäre Ziele = ökonomische Ziele
in Geld Meßbar
nicht monätere Ziele = Bonitäre Ziele
Soziale oder ökologische Ziele - 9Nenne weitere Zielartenqualitative Ziele
quantitaive Ziele
Oberziele - Unterziele
funktionsorientierte Ziele
komplementäre Ziele
konkurrierende Ziele - 10Nenne Bonitäre ZieleSozial - humanere Arbeitformen, erhalt von Arbeitsplätzen, innerbetriebliche Fortbildung
Ökologisch - energiesparende Einrichtung, Sammlung von Problemabfällen, verw. Umweltfreundlicher Produkte - 11Corporate Social Responsibilitydie Verantwortung von Unternehmen für ihre Auswirkungen auf die Gesellschaft
- 12Nenne Mögliche Zielbeziehungenkomplementär - ergänzend
konkurrierend - gegensätzlich
indifferent - unabhängig - 13Welche äußeren Einflüsse gibt es auf die Realisierbarkeit von Unternehmenszielen- gesamtwirschaftliche Lage
- soziales / politisches Umfeld
- technische Entwicklung
- Beschaffungslage
- Kunden / Konkurrenzverhalten
- Umweltbereich - 14Nenne Planungsstrategien nach zeitlichem UmfangStrategisch über 5 J = Langfristig
Unternehmensführung
Taktisch 1 - 5 J = Mittelfristig
Abteilungsleitung
Operativ bis 1 J = Kurzfristig
Abteilungsleitung/Mitarbeiter - 15Nenne Erfolgsfaktoren die den Erfolg eines UN beeinflussenQualität der UN-Führung
Qualität des Personals
Unternehmensorganisation
Intensität an Investitionen, Forschung
allg. wirt. Geschehen
politische u. gesetzliche Lage - 16Was ist die GeschäftsfeldsegmentierungAufteilung des UN in einzelne eigenständige Segmente
SGF oder SGE - 17Vorteile von strategische Geschäftseinheiten- Spezialisiert
- schnelles Erkennen von Erfolgsfaktoren
- verbesserte Olanungsaktivität
- Eigenverantwortlich
- delegation von Entscheidungen entlastet die UN-Führung - 18Nachteile der strategische Geschäftseinheit- Kommunikationsprobleme zwischen den Sparten
- Hohe Dominanz des Marketingbereichs für einzelne Geschäftsfeldstrategien - 19Betriebsstatistik/Planungsrechnung was versteht man unter Kennzahlenverdichtete Informationen die große Datenmengen auf überschaubare Größen reduzieren
- 20Betriebsstatistik/Planungsrechnung wofür benötigt man Kennzahlen- Operationalisierung = Ziele greifbar machen
- Analyse = Soll-Ist-Vergleiche
- Lenkung und Steuerung =koplexe Prozesse vereinfachen
- Dokumentation = Vergleich zu Vorperioden - 21Einteilung der Kennzahlen- absolute Kennzahlen = Einzelzahlen, Summen, Mittelwerte aus dem betr. Rechnungswesen
- relative Kennzahlen = Absolute Zahlen in relation zueinander z.B. Umsatzrendite - 22Welcher Zusammenhang ist bei der Kennzahlenbetrachtung wichtigsachlicher Zusammenhang = Bildung von Kennzahlensystemen (DuPont)
zeitlicher Zusammenhang = Vergleich mehrere aufeinanderfolgender Perioden - 23Nenne die wichtigen Punkte des DuPont-Kennzahlensystems- rein monetäre Größen
- Mittelpunkt hat ROI
- Ziel Maximierung des Ergebnisses
- Baumstruktur
- Grundgedanke für neuere Kennzahlensysteme - 24Nenne die Nachteile des DuPont-Kennzahlensystems- ausschliesßlich rückbilckende Betrachtung monetärer Größen
- Vernachlässigung nicht quantifizierbarer Größen - 25Was ist das Balanced-Scorecard-SystemKennzahlensystem das verschiedene Betrachtungsebenen miteinander verbindet
monetär/nicht monetär
intern/extern
vorlaufende/nachlaufende Indikatoren - 26Was Umfasst die Balanced-Scorecard- Finanzen
- Kunden
- Prozesse
- Mitarbeiter - 27Lernbild Balanced-Scorecard
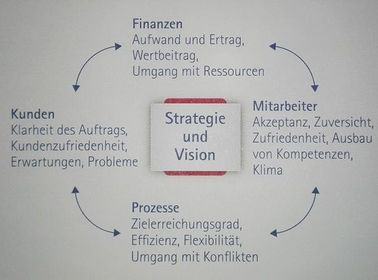
- 28Definiere das BenchmarkingSystematischer Vergleich mit den Besten
(andere Abteilungen / andere Unternehmen)
Objekte - Prozesse, Produkte, Methoden
Zielgröße - Kosten, Qualität, KD-Zufriedenheit, Zeit - 29Wie läuft ein Benchmark ab1 Zielsetzung
2 interne Analyse
3 Vergleich
4 Maßnahmenableitung
5 Umsetzung/Kontrolle
Informationen
- Beschreibung
- 6 Wirtschaftsfachwirt Karteikarten am Betriebliches Management, erstellt von simanek.michael am 25/11/2015.
- Erstellt von
- simanek.michael
- Aufrufe
- 91
- Bewertung