
Mindmap
Despesa - Parte 2
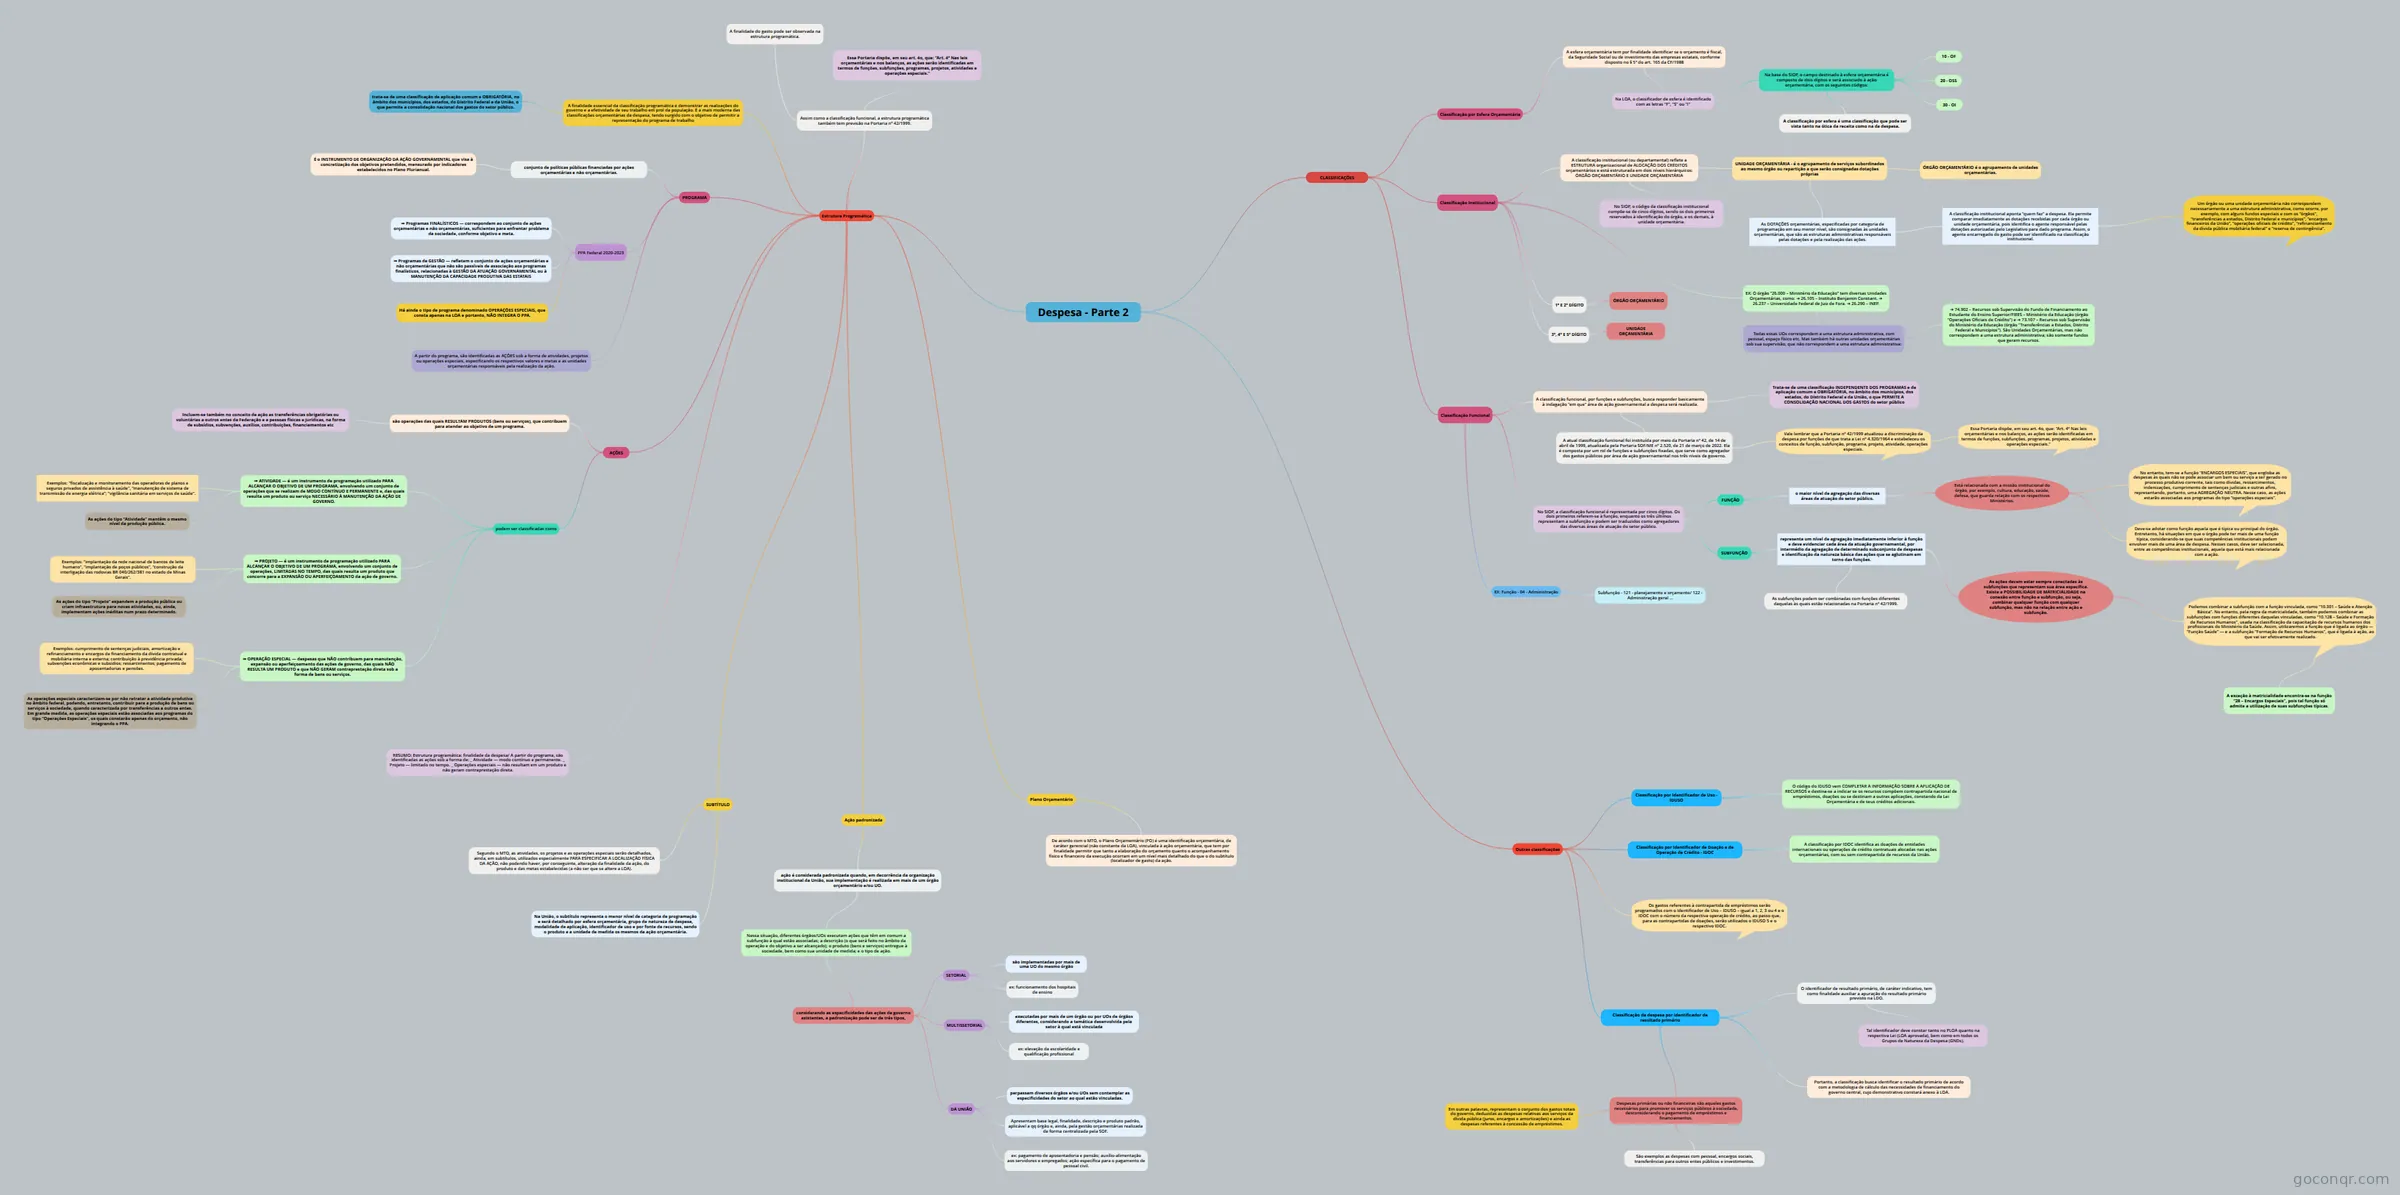
Mapa mental: Classificações da despesa pública
Inhalt der Mindmap
Despesa - Parte 2
CLASSIFICAÇÕES
- Classificação por Esfera Orçamentária
- A esfera orçamentária tem por finalidade identificar se o orçamento é fiscal, da Seguridade Social ou de investimento das empresas estatais, conforme disposto no § 5º do art. 165 da CF/1988
- Na LOA, o classificador de esfera é identificado com as letras “F”, “S” ou “I”
- Na base do SIOP, o campo destinado à esfera orçamentária é composto de dois dígitos e será associado à ação orçamentária, com os seguintes códigos:
- 10 - OF
- 20 - OSS
- 30 - OI
- A classificação por esfera é uma classificação que pode ser vista tanto na ótica da receita como na da despesa.
- Na base do SIOP, o campo destinado à esfera orçamentária é composto de dois dígitos e será associado à ação orçamentária, com os seguintes códigos:
- Na LOA, o classificador de esfera é identificado com as letras “F”, “S” ou “I”
- A esfera orçamentária tem por finalidade identificar se o orçamento é fiscal, da Seguridade Social ou de investimento das empresas estatais, conforme disposto no § 5º do art. 165 da CF/1988
- Classificação Institucional
- A classificação institucional (ou departamental) reflete a ESTRUTURA organizacional de ALOCAÇÃO DOS CRÉDITOS orçamentários e está estruturada em dois níveis hierárquicos: ÓRGÃO ORÇAMENTÁRIO E UNIDADE ORÇAMENTÁRIA
- No SIOP, o código da classificação institucional compõe-se de cinco dígitos, sendo os dois primeiros reservados à identificação do órgão, e os demais, à unidade orçamentária.
- UNIDADE ORÇAMENTÁRIA - é o agrupamento de serviços subordinados ao mesmo órgão ou repartição a que serão consignadas dotações próprias
- ÓRGÃO ORÇAMENTÁRIO é o agrupamento de unidades orçamentárias.
- As DOTAÇÕES orçamentárias, especificadas por categoria de programação em seu menor nível, são consignadas às unidades orçamentárias, que são as estruturas administrativas responsáveis pelas dotações e pela realização das ações.
- A classificação institucional aponta “quem faz” a despesa. Ela permite comparar imediatamente as dotações recebidas por cada órgão ou unidade orçamentária, pois identifica o agente responsável pelas dotações autorizadas pelo Legislativo para dado programa. Assim, o agente encarregado do gasto pode ser identificado na classificação institucional.
- Um órgão ou uma unidade orçamentária não correspondem necessariamente a uma estrutura administrativa, como ocorre, por exemplo, com alguns fundos especiais e com os “órgãos”, “transferências a estados, Distrito Federal e municípios”, “encargos financeiros da União”, “operações oficiais de crédito”, “refinanciamento da dívida pública mobiliária federal” e “reserva de contingência”.
- A classificação institucional aponta “quem faz” a despesa. Ela permite comparar imediatamente as dotações recebidas por cada órgão ou unidade orçamentária, pois identifica o agente responsável pelas dotações autorizadas pelo Legislativo para dado programa. Assim, o agente encarregado do gasto pode ser identificado na classificação institucional.
- 1ª E 2º DÍGITO
- ÓRGÃO ORÇAMENTÁRIO
- 3º, 4º E 5º DÍGITO
- UNIDADE ORÇAMENTÁRIA
- EX: O órgão “26.000 – Ministério da Educação” tem diversas Unidades Orçamentárias, como: ➔ 26.105 – Instituto Benjamin Constant. ➔ 26.237 – Universidade Federal de Juiz de Fora. ➔ 26.290 – INEP.
- Todas essas UOs correspondem a uma estrutura administrativa, com pessoal, espaço físico etc. Mas também há outras unidades orçamentárias sob sua supervisão, que não correspondem a uma estrutura administrativa:
- ➔ 74.902 – Recursos sob Supervisão do Fundo de Financiamento ao Estudante do Ensino Superior/FIEES – Ministério da Educação (órgão “Operações Oficiais de Crédito”) e ➔ 73.107 – Recursos sob Supervisão do Ministério da Educação (órgão “Transferências a Estados, Distrito Federal e Municípios”). São Unidades Orçamentárias, mas não correspondem a uma estrutura administrativa; são somente fundos que geram recursos.
- Todas essas UOs correspondem a uma estrutura administrativa, com pessoal, espaço físico etc. Mas também há outras unidades orçamentárias sob sua supervisão, que não correspondem a uma estrutura administrativa:
- A classificação institucional (ou departamental) reflete a ESTRUTURA organizacional de ALOCAÇÃO DOS CRÉDITOS orçamentários e está estruturada em dois níveis hierárquicos: ÓRGÃO ORÇAMENTÁRIO E UNIDADE ORÇAMENTÁRIA
- Classificação Funcional
- A classificação funcional, por funções e subfunções, busca responder basicamente à indagação “em que” área de ação governamental a despesa será realizada.
- A atual classificação funcional foi instituída por meio da Portaria nº 42, de 14 de abril de 1999, atualizada pela Portaria SOF/ME nº 2.520, de 21 de março de 2022. Ela é composta por um rol de funções e subfunções fixadas, que serve como agregador dos gastos públicos por área de ação governamental nos três níveis de governo.
- Vale lembrar que a Portaria nº 42/1999 atualizou a discriminação da despesa por funções de que trata a Lei nº 4.320/1964 e estabeleceu os conceitos de função, subfunção, programa, projeto, atividade, operações especiais.
- Essa Portaria dispõe, em seu art. 4o, que: “Art. 4º Nas leis orçamentárias e nos balanços, as ações serão identificadas em termos de funções, subfunções, programas, projetos, atividades e operações especiais.”
- Vale lembrar que a Portaria nº 42/1999 atualizou a discriminação da despesa por funções de que trata a Lei nº 4.320/1964 e estabeleceu os conceitos de função, subfunção, programa, projeto, atividade, operações especiais.
- Trata-se de uma classificação INDEPENDENTE DOS PROGRAMAS e de aplicação comum e OBRIGATÓRIA, no âmbito dos municípios, dos estados, do Distrito Federal e da União, o que PERMITE A CONSOLIDAÇÃO NACIONAL DOS GASTOS do setor público
- A atual classificação funcional foi instituída por meio da Portaria nº 42, de 14 de abril de 1999, atualizada pela Portaria SOF/ME nº 2.520, de 21 de março de 2022. Ela é composta por um rol de funções e subfunções fixadas, que serve como agregador dos gastos públicos por área de ação governamental nos três níveis de governo.
- No SIOP, a classificação funcional é representada por cinco dígitos. Os dois primeiros referem-se à função, enquanto os três últimos representam a subfunção e podem ser traduzidos como agregadores das diversas áreas de atuação do setor público.
- FUNÇÃO
- o maior nível de agregação das diversas áreas de atuação do setor público.
- Está relacionada com a missão institucional do órgão, por exemplo, cultura, educação, saúde, defesa, que guarda relação com os respectivos Ministérios.
- No entanto, tem-se a função “ENCARGOS ESPECIAIS”, que engloba as despesas às quais não se pode associar um bem ou serviço a ser gerado no processo produtivo corrente, tais como dívidas, ressarcimentos, indenizações, cumprimento de sentenças judiciais e outras afins, representando, portanto, uma AGREGAÇÃO NEUTRA. Nesse caso, as ações estarão associadas aos programas do tipo “operações especiais”.
- Deve-se adotar como função aquela que é típica ou principal do órgão. Entretanto, há situações em que o órgão pode ter mais de uma função típica, considerando-se que suas competências institucionais podem envolver mais de uma área de despesa. Nesses casos, deve ser selecionada, entre as competências institucionais, aquela que está mais relacionada com a ação.
- Está relacionada com a missão institucional do órgão, por exemplo, cultura, educação, saúde, defesa, que guarda relação com os respectivos Ministérios.
- o maior nível de agregação das diversas áreas de atuação do setor público.
- SUBFUNÇÃO
- representa um nível de agregação imediatamente inferior à função e deve evidenciar cada área da atuação governamental, por intermédio da agregação de determinado subconjunto de despesas e identificação da natureza básica das ações que se aglutinam em torno das funções.
- As subfunções podem ser combinadas com funções diferentes daquelas às quais estão relacionadas na Portaria nº 42/1999.
- As ações devem estar sempre conectadas às subfunções que representam sua área específica. Existe a POSSIBILIDADE DE MATRICIALIDADE na conexão entre função e subfunção, ou seja, combinar qualquer função com qualquer subfunção, mas não na relação entre ação e subfunção.
- Podemos combinar a subfunção com a função vinculada, como “10.301 – Saúde e Atenção Básica”. No entanto, pela regra da matricialidade, também podemos combinar as subfunções com funções diferentes daquelas vinculadas, como “10.128 – Saúde e Formação de Recursos Humanos”, usada na classificação da capacitação de recursos humanos dos profissionais do Ministério da Saúde. Assim, utilizaremos a função que é ligada ao órgão — “Função Saúde” — e a subfunção “Formação de Recursos Humanos”, que é ligada à ação, ao que vai ser efetivamente realizado.
- A exceção à matricialidade encontra-se na função “28 – Encargos Especiais", pois tal função só admite a utilização de suas subfunções típicas.
- Podemos combinar a subfunção com a função vinculada, como “10.301 – Saúde e Atenção Básica”. No entanto, pela regra da matricialidade, também podemos combinar as subfunções com funções diferentes daquelas vinculadas, como “10.128 – Saúde e Formação de Recursos Humanos”, usada na classificação da capacitação de recursos humanos dos profissionais do Ministério da Saúde. Assim, utilizaremos a função que é ligada ao órgão — “Função Saúde” — e a subfunção “Formação de Recursos Humanos”, que é ligada à ação, ao que vai ser efetivamente realizado.
- representa um nível de agregação imediatamente inferior à função e deve evidenciar cada área da atuação governamental, por intermédio da agregação de determinado subconjunto de despesas e identificação da natureza básica das ações que se aglutinam em torno das funções.
- FUNÇÃO
- EX: Função - 04 - Administração
- Subfunção - 121 - planejamento e orçamento/ 122 - Administração geral ...
- A classificação funcional, por funções e subfunções, busca responder basicamente à indagação “em que” área de ação governamental a despesa será realizada.
- Classificação por Esfera Orçamentária
Estrutura Programática
- Assim como a classificação funcional, a estrutura programática também tem previsão na Portaria nº 42/1999.
- Essa Portaria dispõe, em seu art. 4o, que: “Art. 4º Nas leis orçamentárias e nos balanços, as ações serão identificadas em termos de funções, subfunções, programas, projetos, atividades e operações especiais.”
- A finalidade do gasto pode ser observada na estrutura programática.
- A finalidade essencial da classificação programática é demonstrar as realizações do governo e a efetividade de seu trabalho em prol da população. É a mais moderna das classificações orçamentárias da despesa, tendo surgido com o objetivo de permitir a representação do programa de trabalho
- trata-se de uma classificação de aplicação comum e OBRIGATÓRIA, no âmbito dos municípios, dos estados, do Distrito Federal e da União, o que permite a consolidação nacional dos gastos do setor público.
- PROGRAMA
- conjunto de políticas públicas financiadas por ações orçamentárias e não orçamentárias.
- É o INSTRUMENTO DE ORGANIZAÇÃO DA AÇÃO GOVERNAMENTAL que visa à concretização dos objetivos pretendidos, mensurado por indicadores estabelecidos no Plano Plurianual.
- PPA Federal 2020-2023
- ⇒ Programas FINALÍSTICOS — correspondem ao conjunto de ações orçamentárias e não orçamentárias, suficientes para enfrentar problema da sociedade, conforme objetivo e meta.
- ⇒ Programas de GESTÃO — refletem o conjunto de ações orçamentárias e não orçamentárias que não são passíveis de associação aos programas finalísticos, relacionadas à GESTÃO DA ATUAÇÃO GOVERNAMENTAL ou à MANUTENÇÃO DA CAPACIDADE PRODUTIVA DAS ESTATAIS
- Há ainda o tipo de programa denominado OPERAÇÕES ESPECIAIS, que consta apenas na LOA e portanto, NÃO INTEGRA O PPA.
- A partir do programa, são identificadas as AÇÕES sob a forma de atividades, projetos ou operações especiais, especificando os respectivos valores e metas e as unidades orçamentárias responsáveis pela realização da ação.
- conjunto de políticas públicas financiadas por ações orçamentárias e não orçamentárias.
- AÇÕES
- são operações das quais RESULTAM PRODUTOS (bens ou serviços), que contribuem para atender ao objetivo de um programa.
- Incluem-se também no conceito de ação as transferências obrigatórias ou voluntárias a outros entes da Federação e a pessoas físicas e jurídicas, na forma de subsídios, subvenções, auxílios, contribuições, financiamentos etc
- podem ser classificadas como
- ⇒ ATIVIDADE — é um instrumento de programação utilizado PARA ALCANÇAR O OBJETIVO DE UM PROGRAMA, envolvendo um conjunto de operações que se realizam de MODO CONTÍNUO E PERMANENTE e, das quais resulta um produto ou serviço NECESSÁRIO À MANUTENÇÃO DA AÇÃO DE GOVERNO.
- Exemplos: “fiscalização e monitoramento das operadoras de planos e seguros privados de assistência à saúde”, “manutenção de sistema de transmissão de energia elétrica”; “vigilância sanitária em serviços de saúde”.
- As ações do tipo “Atividade” mantêm o mesmo nível da produção pública.
- ⇒ PROJETO — é um instrumento de programação utilizado PARA ALCANÇAR O OBJETIVO DE UM PROGRAMA, envolvendo um conjunto de operações, LIMITADAS NO TEMPO, das quais resulta um produto que concorre para a EXPANSÃO OU APERFEIÇOAMENTO da ação de governo.
- Exemplos: “implantação da rede nacional de bancos de leite humano”, “implantação de poços públicos”, “construção da interligação das rodovias BR 040/262/381 no estado de Minas Gerais”.
- As ações do tipo “Projeto” expandem a produção pública ou criam infraestrutura para novas atividades, ou, ainda, implementam ações inéditas num prazo determinado.
- ⇒ OPERAÇÃO ESPECIAL — despesas que NÃO contribuem para manutenção, expansão ou aperfeiçoamento das ações de governo, das quais NÃO RESULTA UM PRODUTO e que NÃO GERAM contraprestação direta sob a forma de bens ou serviços.
- Exemplos: cumprimento de sentenças judiciais, amortização e refinanciamento e encargos de financiamento da dívida contratual e mobiliária interna e externa; contribuição à previdência privada; subvenções econômicas e subsídios; ressarcimentos; pagamento de aposentadorias e pensões.
- As operações especiais caracterizam-se por não retratar a atividade produtiva no âmbito federal, podendo, entretanto, contribuir para a produção de bens ou serviços à sociedade, quando caracterizada por transferências a outros entes. Em grande medida, as operações especiais estão associadas aos programas do tipo “Operações Especiais”, os quais constarão apenas do orçamento, não integrando o PPA.
- ⇒ ATIVIDADE — é um instrumento de programação utilizado PARA ALCANÇAR O OBJETIVO DE UM PROGRAMA, envolvendo um conjunto de operações que se realizam de MODO CONTÍNUO E PERMANENTE e, das quais resulta um produto ou serviço NECESSÁRIO À MANUTENÇÃO DA AÇÃO DE GOVERNO.
- são operações das quais RESULTAM PRODUTOS (bens ou serviços), que contribuem para atender ao objetivo de um programa.
- RESUMO: Estrutura programática: finalidade da despesa/ A partir do programa, são identificadas as ações sob a forma de: _ Atividade — modo contínuo e permanente. _ Projeto — limitado no tempo. _ Operações especiais — não resultam em um produto e não geram contraprestação direta.
- SUBTÍTULO
- Segundo o MTO, as atividades, os projetos e as operações especiais serão detalhados, ainda, em subtítulos, utilizados especialmente PARA ESPECIFICAR A LOCALIZAÇÃO FÍSICA DA AÇÃO, não podendo haver, por conseguinte, alteração da finalidade da ação, do produto e das metas estabelecidas (a não ser que se altere a LOA).
- Na União, o subtítulo representa o menor nível de categoria de programação e será detalhado por esfera orçamentária, grupo de natureza de despesa, modalidade de aplicação, identificador de uso e por fonte de recursos, sendo o produto e a unidade de medida os mesmos da ação orçamentária.
- Ação padronizada
- ação é considerada padronizada quando, em decorrência da organização institucional da União, sua implementação é realizada em mais de um órgão orçamentário e/ou UO.
- Nessa situação, diferentes órgãos/UOs executam ações que têm em comum a subfunção à qual estão associadas; a descrição (o que será feito no âmbito da operação e do objetivo a ser alcançado); o produto (bens e serviços) entregue à sociedade, bem como sua unidade de medida; e o tipo de ação.
- considerando as especificidades das ações de governo existentes, a padronização pode ser de três tipos,
- SETORIAL
- são implementadas por mais de uma UO do mesmo órgão
- ex: funcionamento dos hospitais de ensino
- MULTISSETORIAL
- executadas por mais de um órgão ou por UOs de órgãos diferentes, considerando a temática desenvolvida pela setor à qual está vinculada
- ex: elevação da escolaridade e qualificação profissional
- DA UNIÃO
- perpassam diversos órgãos e/ou UOs sem contemplar as especificidades do setor ao qual estão vinculadas.
- Apresentam base legal, finalidade, descrição e produto padrão, aplicável a qq órgão e, ainda, pela gestão orçamentárias realizada de forma centralizada pela SOF.
- ex: pagamento de aposentadoria e pensão; auxílio-alimentação aos servidores e empregados; ação específica para o pagamento de pessoal civil.
- SETORIAL
- considerando as especificidades das ações de governo existentes, a padronização pode ser de três tipos,
- Nessa situação, diferentes órgãos/UOs executam ações que têm em comum a subfunção à qual estão associadas; a descrição (o que será feito no âmbito da operação e do objetivo a ser alcançado); o produto (bens e serviços) entregue à sociedade, bem como sua unidade de medida; e o tipo de ação.
- ação é considerada padronizada quando, em decorrência da organização institucional da União, sua implementação é realizada em mais de um órgão orçamentário e/ou UO.
- Plano Orçamentário
- De acordo com o MTO, o Plano Orçamentário (PO) é uma identificação orçamentária, de caráter gerencial (não constante da LOA), vinculada à ação orçamentária, que tem por finalidade permitir que tanto a elaboração do orçamento quanto o acompanhamento físico e financeiro da execução ocorram em um nível mais detalhado do que o do subtítulo (localizador de gasto) da ação.
- Assim como a classificação funcional, a estrutura programática também tem previsão na Portaria nº 42/1999.
Outras classificações
- Classificação por Identificador de Uso - IDUSO
- O código do IDUSO vem COMPLETAR A INFORMAÇÃO SOBRE A APLICAÇÃO DE RECURSOS e destina-se a indicar se os recursos compõem contrapartida nacional de empréstimos, doações ou se destinam a outras aplicações, constando da Lei Orçamentária e de seus créditos adicionais.
- Classificação por Identificador de Doação e de Operação de Crédito - IDOC
- A classificação por IDOC identifica as doações de entidades internacionais ou operações de crédito contratuais alocadas nas ações orçamentárias, com ou sem contrapartida de recursos da União.
- Os gastos referentes à contrapartida de empréstimos serão programados com o Identificador de Uso – IDUSO – igual a 1, 2, 3 ou 4 e o IDOC com o número da respectiva operação de crédito, ao passo que, para as contrapartidas de doações, serão utilizados o IDUSO 5 e o respectivo IDOC.
- Classificação da despesa por identificador de resultado primário
- O identificador de resultado primário, de caráter indicativo, tem como finalidade auxiliar a apuração do resultado primário previsto na LDO.
- Tal identificador deve constar tanto no PLOA quanto na respectiva Lei (LOA aprovada), bem como em todos os Grupos de Natureza da Despesa (GNDs).
- Portanto, a classificação busca identificar o resultado primário de acordo com a metodologia de cálculo das necessidades de financiamento do governo central, cujo demonstrativo constará anexo à LOA.
- Despesas primárias ou não financeiras são aqueles gastos necessários para promover os serviços públicos à sociedade, desconsiderando o pagamento de empréstimos e financiamentos.
- São exemplos as despesas com pessoal, encargos sociais, transferências para outros entes públicos e investimentos.
- Em outras palavras, representam o conjunto dos gastos totais do governo, deduzidas as despesas relativas aos serviços da dívida pública (juros, encargos e amortizações) e ainda as despesas referentes à concessão de empréstimos.
- O identificador de resultado primário, de caráter indicativo, tem como finalidade auxiliar a apuração do resultado primário previsto na LDO.
- Classificação por Identificador de Uso - IDUSO
Informationen
- Beschreibung
- Idiomas AFO Mindmap am Despesa - Parte 2, erstellt von Thalita Ary am 12/10/2023.
- Erstellt von
- Thalita Ary
- Aufrufe
- 0
- Bewertung
Mehr zu Classificação da despesa pública