
Mindmap
Auditoria - Introdução
Inhalt der Mindmap
Auditoria - Introdução
Normas abordadas na introdução
- NBC PA 290
- NBC TA 200
- Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria.
- Aprovada pela Resolução nº 1203/09 do CFC
- Algumas siglas: - IFAC: Federação Internacional de Contadores; - CFC: Conselho Federal de Contabilidade; - NBC: Normas Brasileiras de Contabilidade; - IBRACON: Instituto dos Auditores Independentes do Brasil.
- Padronização internacional das normas de contabilidade
- NBC PG 01
Conceito
- Auditar é ouvir o administrador para saber como é que ele está agindo na condução de suas atividades, e se essa conduta está alinhada com o que o proprietário espera dele.
- Testar a eficiência e a eficácia do controle patrimonial
- Não se limitando aos aspectos contábeis
- Emissão de uma opinião sobre as atividades verificadas
- Levantamento, estudo e avaliação sistemática das transações, procedimentos, operações, rotinas e das demonstrações financeiras de uma entidade
Classificação
- De acordo com o ambiente em que será aplicada, a Auditoria poderá ser Governamental ou Privada.
- Governamental
- Ou Pública, ou do Setor Público.
- Conjunto de técnicas que visa avaliar a gestão pública e a aplicação de recursos públicos por entidades de direito público e privado
- Feita por meio de confrontação entre uma situação encontrada com um determinado critério técnico, operacional ou legal
- Privada
- Ou Independente, Empresarial, das Demonstrações Contábeis, das Demonstrações Financeiras.
- Conjunto de técnicas sistematizadas para obtenção e avaliação de evidências
- Sobre informações contidas nas demonstrações contábeis de uma empresa
Técnicas de Contabilidade
- Para atingir a sua finalidade, a Contabilidade utiliza de 4 técnicas contábeis.
- Escrituração
- Registro dos fenômenos contábeis.
- Demonstrações
- Balanços Patrimoniais, e outros tipos de demonstrações.
- AUDITORIA
- Técnica contábil que tem como objetivo a emissão de uma opinião sobre as demonstrações contábeis (também chamadas de financeiras).
- Análise de Balanços
Objetivo
- Aumentar o grau de confiança nas demonstrações contábeis
- Mediante a expressão de uma opinião do auditor sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com uma estrutura de relatório financeiro aplicável
- Ou seja, mediante a emissão de uma opinião independente sobre a adequação das demonstrações contábeis/financeiras aos Princípios de Contabilidade, às Normas Brasileiras de Contabilidade, à legislação específica e, mais recentemente, à estrutura de Relatório Financeiro Aplicável.
- Mediante a expressão de uma opinião do auditor sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com uma estrutura de relatório financeiro aplicável
- Aumentar o grau de confiança nas demonstrações contábeis
Influências que possibilitaram o desenvolvimento da Auditoria no Brasil
- Disseminação de filiais e subsidiárias de empresas estrangeiras
- Financiamento de empresas brasileiras por instituições estrangeiras
- Expansão do mercado de capitais
- Complexidade crescente da legislação tributária
- Criação da CVM e da Lei das SA
- Criação de normas de auditoria promulgadas pelo Banco Central em 1972
- Regras estabelecidas pelos órgãos reguladores da profissão contábil com o objetivo de regulação e apresentação de diretrizes a serem seguidas pelos auditores. Conceitos básicos sobre as exigências, à execução de seu trabalho e ao parecer que deverá ser emitido pelo auditor. Limites nítidos de responsabilidades.
- Elaboradas pelo CFC, em conjunto com o IBRACON, além da CVM, BACEN e SUSEP. As mais cobradas em concursos são as do CFC.
Normas de Auditoria
- Serão consideradas somente as editadas pelo CFC (as mais cobradas em provas atualmente).
- Normas propriamente ditas
- Aprovadas por meio de Resoluções do CFC
- Classificadas em
- De forma simplificada, são classificadas em Técnicas e Profissionais, e compreendem: - Código de Ética Profissional do Contabilista; - Normas de Contabilidade; - Normas de Auditoria Independente e de Asseguração - Normas de Auditoria Interna; - Normas de Perícia.
- Normas Profissionais (PA)
- Normas Profissionais: - Geral: NBC PG - do Auditor Independente: NBC PA - do Auditor Interno: NBC PI - do Perito: NBC PP
- Normas Técnicas: - Geral: NBC TG - do Setor Público: NBC TSP - de Auditoria Independente: NBC TA - de Revisão: NBC TR - de Asseguração: NBC TO - de Serviço Correlato: NBC TSC - de Auditoria Interna: NBC TI - de Perícia: NBC TP - de Auditoria Governamental: NBC TAG
- As principais para a disciplina de Auditoria Contábil são: NBC TA - Normas Técnicas de Auditoria Independente, ou Externa. NBC PA - Normas Profissionais de Auditoria Indepependente, ou Externa. NBC TI - Normas Técnicas de Auditoria Interna. NBC PI - Normas Profissionais de Auditoria Interna.
- Estabelecem Regras e Procedimentos de Conduta
- Normas Técnicas (TA)
- Descrevem Conceitos Doutrinários, Princípios e Procedimentos
- A inobservância às NBC constitui infração disciplinar
- Classificadas em
- Aprovadas por meio de Resoluções do CFC
- Interpretações Técnicas
- Comunicados Técnicos
- As práticas não necessitam estarem formalizadas
- Desde que atendam à NBC TG Estrutura Conceitual do CFC
- Cias de capital aberto
- Deverão seguir o padrão contábil a partir de 2010
- De 2010 pra frente é emitido um relatório de auditoria
- Aplicando a legislação vigente no período que deveria ter sido emitido o relatório.
- De 2009 pra trás foi emitido um parecer de auditoria
- Aplicando a legislação vigente no período que deveria ter sido emitido o parecer.
- De 2010 pra frente é emitido um relatório de auditoria
- Deverão seguir o padrão contábil a partir de 2010
Tipos de Auditoria
- Interna
- Surgiu como decorrência da necessidade de um acompanhamento sistemático e mais aprofundado da situação da empresa
- Externa
- É uma resposta à necessidade de independência do exame das transações da empresa em relação aos seus dirigentes
- Os auditores internos direcionam o foco de seu trabalho para as demonstrações contábeis que a empresa é obrigada a publicar
- É uma resposta à necessidade de independência do exame das transações da empresa em relação aos seus dirigentes
- Interna
NBC TA - Estrutura Conceitual
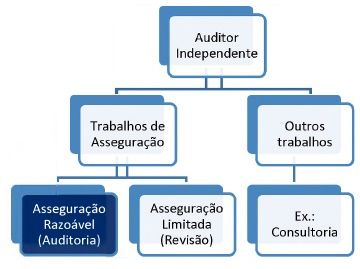
- Trata dos trabalhos de asseguração executados por auditores independentes
- Essa norma proporciona orientação e referência para auditores independentes e para outros envolvidos em trabalhos de asseguração (como aqueles que contratam um auditor independente).
- Definição
- Conclusão do auditor independente, com a finalidade de aumentar o grau de confiança dos outros usuários
- Porém nem todos os trabalhos executados por auditores independentes são trabalhos de asseguração. Ex.: Consultoria.
- Conclusão do auditor independente, com a finalidade de aumentar o grau de confiança dos outros usuários
- Tipos
- Asseguração Razoável
- Reduzir a um nível aceitavelmente baixo
- Consequentemente aumenta o grau de confiança mais que o trabalho de asseguração limitada. Ex.: Auditoria.
- Reduzir a um nível aceitavelmente baixo
- Asseguração Limitada
- Reduzir a um nível que seja aceitável
- Consequentemente aumenta o grau de confiança menos que o trabalho de asseguração razoável. Ex.: Revisão.
- Risco maior que na Asseguração Razoável
- Reduzir a um nível que seja aceitável
- Asseguração Razoável
- Envolvem 3 partes distintas
- A parte responsável e o usuário previsto podem ser de diferentes entidades ou da mesma entidade (internamente).
- O auditor independente
- A parte responsável
- A empresa contratante
- Os usuários previstos
- Objeto
- Desempenho ou Condições Financeiras
- A informação sobre o objeto pode ser o reconhecimento, a mensuração, a apresentação e a divulgação nas demonstrações contábeis.
- Desempenho ou Condições Não Financeiras
- A informação sobre o objeto pode ser o principal indicador de eficiência e eficácia.
- Características Físicas
- Sistemas e Processos
- Comportamento
- Desempenho ou Condições Financeiras
- Critérios
- Pontos de Referência
- Ex.: em uma auditoria, os critérios podem ser as práticas contábeis adotadas no Brasil.
- Pontos de Referência
- Relatório
- Asseguração Razoável
- Conclusão expressa de forma positiva
- Ex.: "Em nossa opinião, os controles internos são eficazes, em todos os aspectos relevantes, de acordo com os critérios XYZ".
- Conclusão expressa de forma positiva
- Asseguração Limitada
- Conclusão expressa de forma negativa
- Ex.: "Com base em nosso trabalho, descrito neste relatório, não temos conhecimento de nenhum fato que nos leve a acreditar que os controles internos não são eficazes, em todos os aspectos relevantes, de acordo com os critérios XYZ".
- Conclusão expressa de forma negativa
- Asseguração Razoável
- Trata dos trabalhos de asseguração executados por auditores independentes
Bilder und Dateien der Mindmap
Informationen
- Beschreibung
- RFB Auditoria (1 - Introdução) Mindmap am Auditoria - Introdução, erstellt von Marcelo Pimentel am 14/05/2017.
- Erstellt von
- Marcelo Pimentel
- Aufrufe
- 27
- Bewertung