
Mindmap
1.5 Classificações Despesa
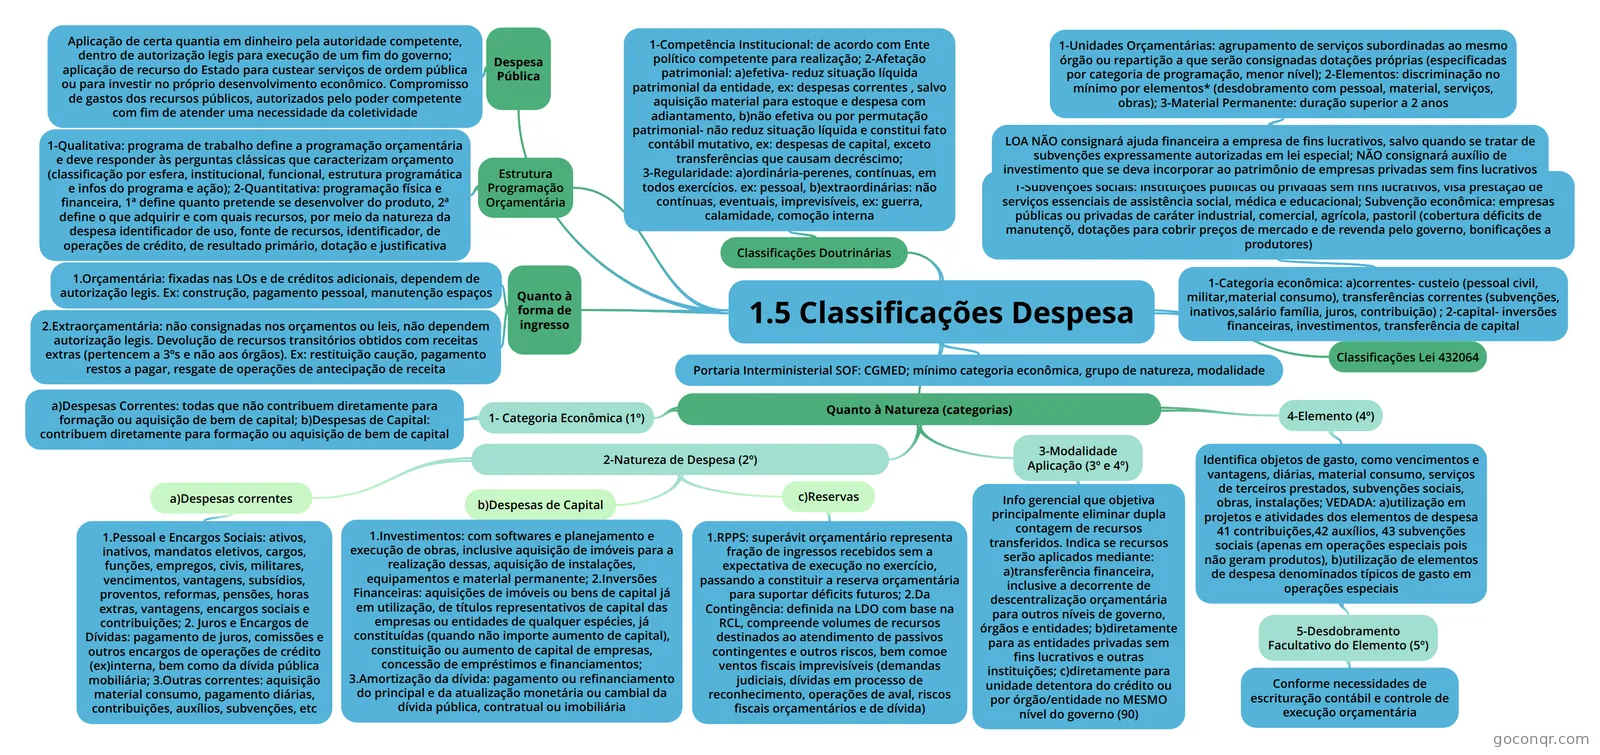
Mapa mental: Classificações da despesa
Inhalt der Mindmap
1.5 Classificações Despesa
Despesa Pública
- Aplicação de certa quantia em dinheiro pela autoridade competente, dentro de autorização legis para execução de um fim do governo; aplicação de recurso do Estado para custear serviços de ordem pública ou para investir no próprio desenvolvimento econômico. Compromisso de gastos dos recursos públicos, autorizados pelo poder competente com fim de atender uma necessidade da coletividade
Quanto à forma de ingresso
- 1.Orçamentária: fixadas nas LOs e de créditos adicionais, dependem de autorização legis. Ex: construção, pagamento pessoal, manutenção espaços
- 2.Extraorçamentária: não consignadas nos orçamentos ou leis, não dependem autorização legis. Devolução de recursos transitórios obtidos com receitas extras (pertencem a 3ºs e não aos órgãos). Ex: restituição caução, pagamento restos a pagar, resgate de operações de antecipação de receita
Quanto à Natureza (categorias)
- 2-Natureza de Despesa (2º)
- a)Despesas correntes
- 1.Pessoal e Encargos Sociais: ativos, inativos, mandatos eletivos, cargos, funções, empregos, civis, militares, vencimentos, vantagens, subsídios, proventos, reformas, pensões, horas extras, vantagens, encargos sociais e contribuições; 2. Juros e Encargos de Dívidas: pagamento de juros, comissões e outros encargos de operações de crédito (ex)interna, bem como da dívida pública mobiliária; 3.Outras correntes: aquisição material consumo, pagamento diárias, contribuições, auxílios, subvenções, etc
- b)Despesas de Capital
- 1.Investimentos: com softwares e planejamento e execução de obras, inclusive aquisição de imóveis para a realização dessas, aquisição de instalações, equipamentos e material permanente; 2.Inversões Financeiras: aquisições de imóveis ou bens de capital já em utilização, de títulos representativos de capital das empresas ou entidades de qualquer espécies, já constituídas (quando não importe aumento de capital), constituição ou aumento de capital de empresas, concessão de empréstimos e financiamentos; 3.Amortização da dívida: pagamento ou refinanciamento do principal e da atualização monetária ou cambial da dívida pública, contratual ou imobiliária
- c)Reservas
- 1.RPPS: superávit orçamentário representa fração de ingressos recebidos sem a expectativa de execução no exercício, passando a constituir a reserva orçamentária para suportar déficits futuros; 2.Da Contingência: definida na LDO com base na RCL, compreende volumes de recursos destinados ao atendimento de passivos contingentes e outros riscos, bem comoe ventos fiscais imprevisíveis (demandas judiciais, dívidas em processo de reconhecimento, operações de aval, riscos fiscais orçamentários e de dívida)
- a)Despesas correntes
- 1- Categoria Econômica (1º)
- a)Despesas Correntes: todas que não contribuem diretamente para formação ou aquisição de bem de capital; b)Despesas de Capital: contribuem diretamente para formação ou aquisição de bem de capital
- 3-Modalidade Aplicação (3º e 4º)
- Info gerencial que objetiva principalmente eliminar dupla contagem de recursos transferidos. Indica se recursos serão aplicados mediante: a)transferência financeira, inclusive a decorrente de descentralização orçamentária para outros níveis de governo, órgãos e entidades; b)diretamente para as entidades privadas sem fins lucrativos e outras instituições; c)diretamente para unidade detentora do crédito ou por órgão/entidade no MESMO nível do governo (90)
- 4-Elemento (4º)
- Identifica objetos de gasto, como vencimentos e vantagens, diárias, material consumo, serviços de terceiros prestados, subvenções sociais, obras, instalações; VEDADA: a)utilização em projetos e atividades dos elementos de despesa 41 contribuições,42 auxílios, 43 subvenções sociais (apenas em operações especiais pois não geram produtos), b)utilização de elementos de despesa denominados típicos de gasto em operações especiais
- 5-Desdobramento Facultativo do Elemento (5º)
- Conforme necessidades de escrituração contábil e controle de execução orçamentária
- 5-Desdobramento Facultativo do Elemento (5º)
- Identifica objetos de gasto, como vencimentos e vantagens, diárias, material consumo, serviços de terceiros prestados, subvenções sociais, obras, instalações; VEDADA: a)utilização em projetos e atividades dos elementos de despesa 41 contribuições,42 auxílios, 43 subvenções sociais (apenas em operações especiais pois não geram produtos), b)utilização de elementos de despesa denominados típicos de gasto em operações especiais
- 2-Natureza de Despesa (2º)
Estrutura Programação Orçamentária
- 1-Qualitativa: programa de trabalho define a programação orçamentária e deve responder às perguntas clássicas que caracterizam orçamento (classificação por esfera, institucional, funcional, estrutura programática e infos do programa e ação); 2-Quantitativa: programação física e financeira, 1ª define quanto pretende se desenvolver do produto, 2ª define o que adquirir e com quais recursos, por meio da natureza da despesa identificador de uso, fonte de recursos, identificador, de operações de crédito, de resultado primário, dotação e justificativa
Portaria Interministerial SOF: CGMED; mínimo categoria econômica, grupo de natureza, modalidade
Classificações Doutrinárias
- 1-Competência Institucional: de acordo com Ente político competente para realização; 2-Afetação patrimonial: a)efetiva- reduz situação líquida patrimonial da entidade, ex: despesas correntes , salvo aquisição material para estoque e despesa com adiantamento, b)não efetiva ou por permutação patrimonial- não reduz situação líquida e constitui fato contábil mutativo, ex: despesas de capital, exceto transferências que causam decréscimo; 3-Regularidade: a)ordinária-perenes, contínuas, em todos exercícios. ex: pessoal, b)extraordinárias: não contínuas, eventuais, imprevisíveis, ex: guerra, calamidade, comoção interna
Classificações Lei 432064
- 1-Categoria econômica: a)correntes- custeio (pessoal civil, militar,material consumo), transferências correntes (subvenções, inativos,salário família, juros, contribuição) ; 2-capital- inversões financeiras, investimentos, transferência de capital
- 1-Subvenções sociais: instituições públicas ou privadas sem fins lucrativos, visa prestação de serviços essenciais de assistência social, médica e educacional; Subvenção econômica: empresas públicas ou privadas de caráter industrial, comercial, agrícola, pastoril (cobertura déficits de manutençõ, dotações para cobrir preços de mercado e de revenda pelo governo, bonificações a produtores)
- LOA NÃO consignará ajuda financeira a empresa de fins lucrativos, salvo quando se tratar de subvenções expressamente autorizadas em lei especial; NÃO consignará auxílio de investimento que se deva incorporar ao patrimônio de empresas privadas sem fins lucrativos
- 1-Unidades Orçamentárias: agrupamento de serviços subordinadas ao mesmo órgão ou repartição a que serão consignadas dotações próprias (especificadas por categoria de programação, menor nível); 2-Elementos: discriminação no mínimo por elementos* (desdobramento com pessoal, material, serviços, obras); 3-Material Permanente: duração superior a 2 anos
- LOA NÃO consignará ajuda financeira a empresa de fins lucrativos, salvo quando se tratar de subvenções expressamente autorizadas em lei especial; NÃO consignará auxílio de investimento que se deva incorporar ao patrimônio de empresas privadas sem fins lucrativos
- 1-Subvenções sociais: instituições públicas ou privadas sem fins lucrativos, visa prestação de serviços essenciais de assistência social, médica e educacional; Subvenção econômica: empresas públicas ou privadas de caráter industrial, comercial, agrícola, pastoril (cobertura déficits de manutençõ, dotações para cobrir preços de mercado e de revenda pelo governo, bonificações a produtores)
- 1-Categoria econômica: a)correntes- custeio (pessoal civil, militar,material consumo), transferências correntes (subvenções, inativos,salário família, juros, contribuição) ; 2-capital- inversões financeiras, investimentos, transferência de capital
Informationen
- Beschreibung
- AFO Mindmap am 1.5 Classificações Despesa, erstellt von Ana Laura Loyola am 09/11/2018.
- Erstellt von
- Ana Laura Loyola
- Aufrufe
- 0
- Bewertung