
Mindmap
DESPESAS PÚBLICAS
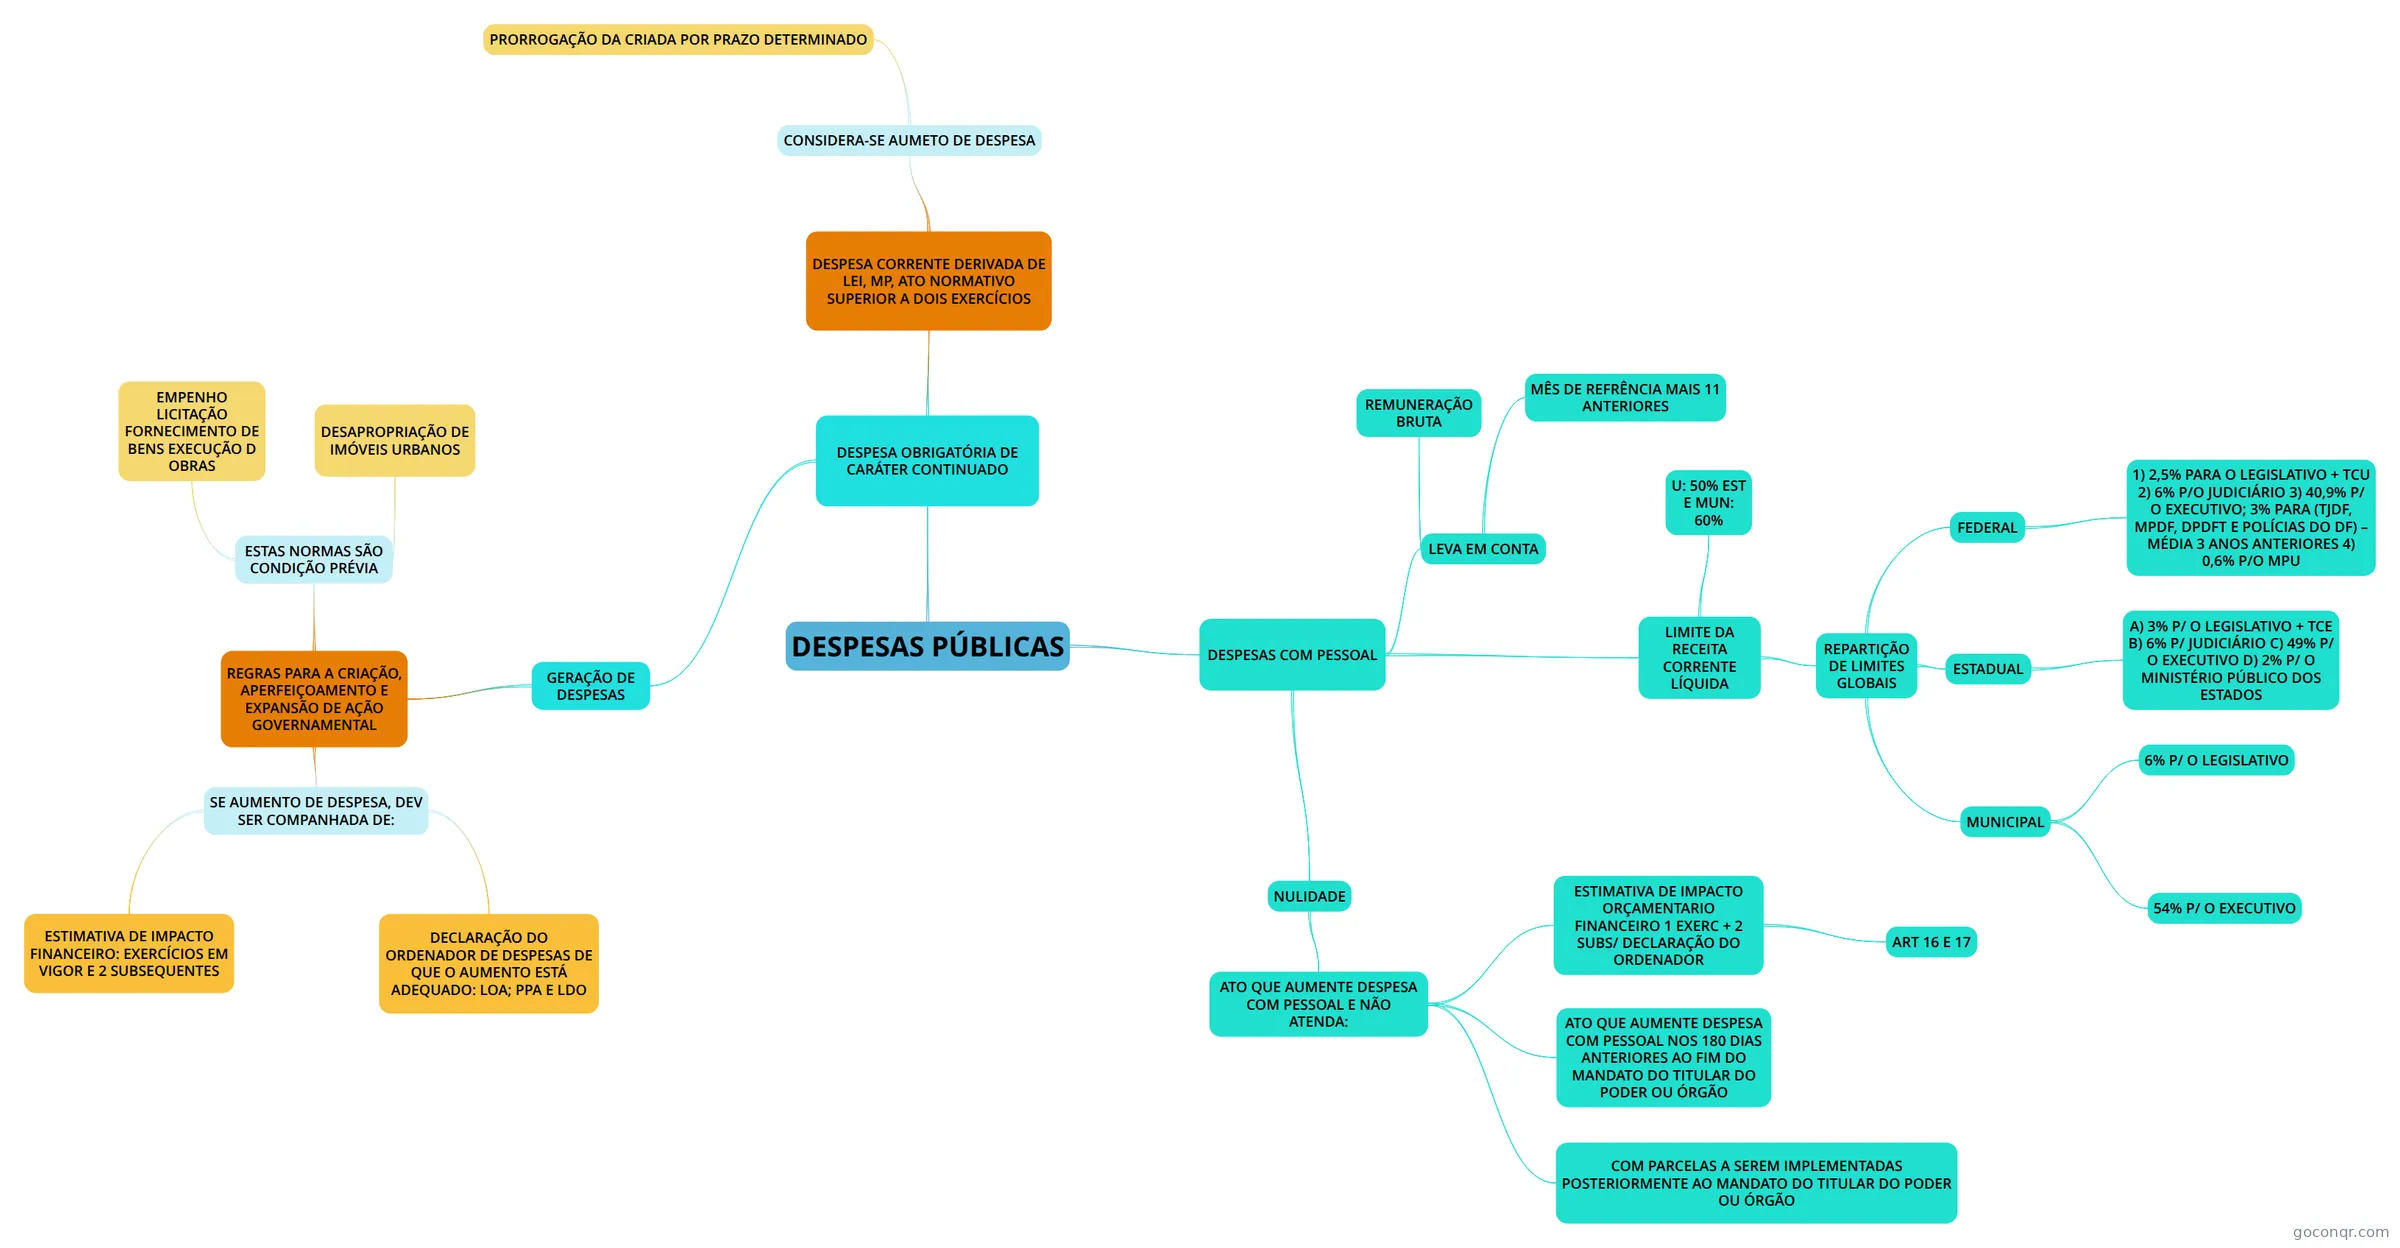
Mapa mental: Despesas Públicas
Inhalt der Mindmap
DESPESAS PÚBLICAS
DESPESA OBRIGATÓRIA DE CARÁTER CONTINUADO
- Art. 17. Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios. (Vide ADI 6357) § 1o Os atos que criarem ou aumentarem despesa de que trata o caput deverão ser instruídos com a estimativa prevista no inciso I do art. 16 e demonstrar a origem dos recursos para seu custeio. (Vide Lei Complementar nº 176, de 2020) § 2o Para efeito do atendimento do § 1o, o ato será acompanhado de comprovação de que a despesa criada ou aumentada não afetará as metas de resultados fiscais previstas no anexo referido no § 1o do art. 4o, devendo seus efeitos financeiros, nos períodos seguintes, ser compensados pelo aumento permanente de receita ou pela redução permanente de despesa. (Vide Lei Complementar nº 176, de 2020) § 3o Para efeito do § 2o, considera-se aumento permanente de receita o proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição. (Vide Lei Complementar nº 176, de 2020) § 4o A comprovação referida no § 2o, apresentada pelo proponente, conterá as premissas e metodologia de cálculo utilizadas, sem prejuízo do exame de compatibilidade da despesa com as demais normas do plano plurianual e da lei de diretrizes orçamentárias. (Vide Lei Complementar nº 176, de 2020) § 5o A despesa de que trata este artigo não será executada antes da implementação das medidas referidas no § 2o, as quais integrarão o instrumento que a criar ou aumentar. (Vide Lei Complementar nº 176, de 2020) § 6o O disposto no § 1o não se aplica às despesas destinadas ao serviço da dívida nem ao reajustamento de remuneração de pessoal de que trata o inciso X do art. 37 da Constituição. § 7o Considera-se aumento de despesa a prorrogação daquela criada por prazo determinado.
- GERAÇÃO DE DESPESAS
- Art. 15. Serão consideradas não autorizadas, irregulares e lesivas ao patrimônio público a geração de despesa ou assunção de obrigação que não atendam o disposto nos arts. 16 e 17.
- REGRAS PARA A CRIAÇÃO, APERFEIÇOAMENTO E EXPANSÃO DE AÇÃO GOVERNAMENTAL
- SE AUMENTO DE DESPESA, DEV SER COMPANHADA DE:
- ESTIMATIVA DE IMPACTO FINANCEIRO: EXERCÍCIOS EM VIGOR E 2 SUBSEQUENTES
- DECLARAÇÃO DO ORDENADOR DE DESPESAS DE QUE O AUMENTO ESTÁ ADEQUADO: LOA; PPA E LDO
- § 1o Para os fins desta Lei Complementar, considera-se: I - adequada com a lei orçamentária anual, a despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício; II - compatível com o plano plurianual e a lei de diretrizes orçamentárias, a despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições.
- ESTAS NORMAS SÃO CONDIÇÃO PRÉVIA
- EMPENHO LICITAÇÃO FORNECIMENTO DE BENS EXECUÇÃO D OBRAS
- DESAPROPRIAÇÃO DE IMÓVEIS URBANOS
- SE AUMENTO DE DESPESA, DEV SER COMPANHADA DE:
- DESPESA CORRENTE DERIVADA DE LEI, MP, ATO NORMATIVO SUPERIOR A DOIS EXERCÍCIOS
- CONSIDERA-SE AUMETO DE DESPESA
- PRORROGAÇÃO DA CRIADA POR PRAZO DETERMINADO
- CONSIDERA-SE AUMETO DE DESPESA
DESPESAS COM PESSOAL
- Art. 18. Para os efeitos desta Lei Complementar, entende-se como despesa total com pessoal: o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, relativos a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias, tais como vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência. § 1o Os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos serão contabilizados como "Outras Despesas de Pessoal".
- LIMITE DA RECEITA CORRENTE LÍQUIDA
- § 1o Na verificação do atendimento dos limites definidos neste artigo, não serão computadas as despesas: I - de indenização por demissão de servidores ou empregados; VI - com inativos e pensionistas, ainda que pagas por intermédio de unidade gestora única ou fundo previsto no art. 249 da Constituição Federal, quanto à parcela custeada por recursos provenientes: (Redação dada pela Lei Complementar nº 178, de 2021) a) da arrecadação de contribuições dos segurados; b) da compensação financeira de que trata o § 9o do art. 201 da Constituição; II - relativas a incentivos à demissão voluntária; III - derivadas da aplicação do disposto no inciso II do § 6o do art. 57 da Constituição; IV - decorrentes de decisão judicial e da competência de período anterior ao da apuração a que se refere o § 2o do art. 18; V - com pessoal, do Distrito Federal e dos Estados do Amapá e Roraima, custeadas com recursos transferidos pela União c) de transferências destinadas a promover o equilíbrio atuarial do regime de previdência, na forma definida pelo órgão do Poder Executivo federal responsável pela orientação, pela supervisão e pelo acompanhamento dos regimes próprios de previdência social dos servidores públicos. (Redação dada pela Lei Complementar nº 178, de 2021)§ 2o Observado o disposto no inciso IV do § 1o, as despesas com pessoal decorrentes de sentenças judiciais serão incluídas no limite do respectivo Poder ou órgão referido no art. 20.§ 3º Na verificação do atendimento dos limites definidos neste artigo, é vedada a dedução da parcela custeada com recursos aportados para a cobertura do déficit financeiro dos regimes de previdência.
- U: 50% EST E MUN: 60%
- REPARTIÇÃO DE LIMITES GLOBAIS
- § 1o Nos Poderes Legislativo e Judiciário de cada esfera, os limites serão repartidos entre seus órgãos de forma proporcional à média das despesas com pessoal, em percentual da receita corrente líquida, verificadas nos três exercícios financeiros imediatamente anteriores ao da publicação desta Lei Complementa
- FEDERAL
- 1) 2,5% PARA O LEGISLATIVO + TCU 2) 6% P/O JUDICIÁRIO 3) 40,9% P/ O EXECUTIVO; 3% PARA (TJDF, MPDF, DPDFT E POLÍCIAS DO DF) – MÉDIA 3 ANOS ANTERIORES 4) 0,6% P/O MPU
- ESTADUAL
- A) 3% P/ O LEGISLATIVO + TCE B) 6% P/ JUDICIÁRIO C) 49% P/ O EXECUTIVO D) 2% P/ O MINISTÉRIO PÚBLICO DOS ESTADOS
- MUNICIPAL
- 6% P/ O LEGISLATIVO
- Nos Estados em que houver Tribunal de Contas dos Municípios, os percentuais definidos nas alíneas a e c do inciso II do caput serão, respectivamente, acrescidos e reduzidos em 0,4%
- 54% P/ O EXECUTIVO
- 6% P/ O LEGISLATIVO
- LEVA EM CONTA
- MÊS DE REFRÊNCIA MAIS 11 ANTERIORES
- REMUNERAÇÃO BRUTA
- NULIDADE
- ATO QUE AUMENTE DESPESA COM PESSOAL E NÃO ATENDA:
- ATO QUE AUMENTE DESPESA COM PESSOAL NOS 180 DIAS ANTERIORES AO FIM DO MANDATO DO TITULAR DO PODER OU ÓRGÃO
- ESTIMATIVA DE IMPACTO ORÇAMENTARIO FINANCEIRO 1 EXERC + 2 SUBS/ DECLARAÇÃO DO ORDENADOR
- ART 16 E 17
- Art. 16. A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de: (Vide ADI 6357) I - estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subseqüentes; II - declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias. § 1o Para os fins desta Lei Complementar, considera-se: I - adequada com a lei orçamentária anual, a despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício; II - compatível com o plano plurianual e a lei de diretrizes orçamentárias, a despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições. Art. 17. Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios. (Vide ADI 6357) § 1o Os atos que criarem ou aumentarem despesa de que trata o caput deverão ser instruídos com a estimativa prevista no inciso I do art. 16 e demonstrar a origem dos recursos para seu custeio. (Vide Lei Complementar nº 176, de 2020) § 2o Para efeito do atendimento do § 1o, o ato será acompanhado de comprovação de que a despesa criada ou aumentada não afetará as metas de resultados fiscais previstas no anexo referido no § 1o do art. 4o, devendo seus efeitos financeiros, nos períodos seguintes, ser compensados pelo aumento permanente de receita ou pela redução permanente de despesa. (Vide Lei Complementar nº 176, de 2020) § 3o Para efeito do § 2o, considera-se aumento permanente de receita o proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição. (Vide Lei Complementar nº 176, de 2020) § 4o A comprovação referida no § 2o, apresentada pelo proponente, conterá as premissas e metodologia de cálculo utilizadas, sem prejuízo do exame de compatibilidade da despesa com as demais normas do plano plurianual e da lei de diretrizes orçamentárias. (Vide Lei Complementar nº 176, de 2020) § 5o A despesa de que trata este artigo não será executada antes da implementação das medidas referidas no § 2o, as quais integrarão o instrumento que a criar ou aumentar. (Vide Lei Complementar nº 176, de 2020) § 6o O disposto no § 1o não se aplica às despesas destinadas ao serviço da dívida nem ao reajustamento de remuneração de pessoal de que trata o inciso X do art. 37 da Constituição. § 7o Considera-se aumento de despesa a prorrogação daquela criada por prazo determinado.
- ART 16 E 17
- COM PARCELAS A SEREM IMPLEMENTADAS POSTERIORMENTE AO MANDATO DO TITULAR DO PODER OU ÓRGÃO
- ATO QUE AUMENTE DESPESA COM PESSOAL E NÃO ATENDA:
Informationen
- Beschreibung
- 1º ano Direito Financeiro Mindmap am DESPESAS PÚBLICAS, erstellt von Marcus Parente am 20/10/2021.
- Erstellt von
- Marcus Parente
- Aufrufe
- 0
- Bewertung