
Untitled
Slides in this set (17)
-
- La gestión en muchos países se basa en la intuición y la creatividad, con poca atención a la teoría.
- Los modelos descriptivos suelen establecer objetivos sin análisis causa-efecto ni estudio estratégico.
- Los modelos deductivos van de lo general a lo particular, mientras que los inductivos van de lo particular a lo general. Esto afecta cómo se toman decisiones y se asignan recursos.
- En la gestión inductiva, la información se crea desde la visión del individuo y se promueve la interacción entre personas y sistemas de información.
-
Modelos Deductivos: Modelo 1-2
- Las organizaciones suelen seguir un modelo de gestión llamado 1-2, que establece metas a corto plazo y las vincula directamente con la estrategia.
- Este enfoque simplista puede llevar a decisiones erróneas, ya que no tiene en cuenta los aspectos problemáticos relacionados con el sector o la forma de operar de la organización.
- Fijar el rumbo basándose únicamente en indicadores como las ventas puede limitar las opciones estratégicas y el crecimiento a largo plazo.
-
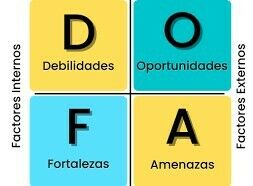
Inductivos: Modelo Tradicional DOFA
- El modelo DOFA identifica factores externos (amenazas y oportunidades) e internos (fortalezas y debilidades) de una organización.
- Se utiliza como herramienta de auditoría para detectar problemas y evaluar el impacto del entorno.
- El procedimiento incluye una auditoría externa para identificar amenazas y oportunidades del entorno, así como una auditoría interna para evaluar las fortalezas y debilidades de la organización.
-
Método de Análisis de Problemas (MAP)
- Desarrollado por Carlos Matus Romo en los años ochenta, el MAP es una herramienta poderosa para el análisis de problemas.
- A diferencia del análisis DOFA, el MAP no se limita a la descripción, sino que avanza hacia la explicación de los problemas y proporciona una metodología rigurosa para el desarrollo del plan estratégico y la conformación de la estrategia de manera inductiva.
- El MAP se basa en los principios de la planeación estratégica situacional, que incluyen reconocer la diversidad de perspectivas, entender que cada explicación es situacional, reconocer la creatividad de los actores sociales y comprender que la planificación y evaluación son procesos continuos.
-
- Qué es: Modelo de gestión que combina aspectos financieros y no financieros para evaluar el desempeño de una organización.
- Origen: Desarrollado por Kaplan y Norton en 1990 como respuesta a la necesidad de integrar medidas más completas de desempeño.
- Propósito: Motivar a todos los niveles de la organización para implementar la estrategia de manera efectiva.
-
Principales características del BSC
- Enfoque equilibrado: Destaca tanto medidas financieras como no financieras.
- Análisis profundo: Permite entender las relaciones causa-efecto entre diferentes aspectos del negocio.
- Alineación estratégica: Ayuda a traducir la estrategia en objetivos específicos para cada área de la organización.
- Comunicación y desarrollo: Facilita la comunicación de objetivos y promueve el desarrollo de acciones concretas para alcanzarlos.
-
- Entorno: Conjunto de elementos externos a la empresa, como personas, organizaciones o instituciones.
- Límites Difusos: Difícil precisión entre organización y entorno, lo que dificulta su delimitación.
- FCE: Identificación de amenazas y oportunidades clave para el éxito empresarial.
- Características FCE
- Importancia y medibilidad: Deben ser significativos y cuantificables.
- Cantidad limitada: No abrumar con demasiados factores, mantenerlos esenciales.
- Aplicabilidad general: Relevantes para todas las áreas de la empresa.
- Comunicación organizacional: Deben ser compartidos y comprendidos en toda la organización.
-
Proceso de Evaluación del Entorno
- Presentación de la Organización:
- Base legal, historia, dirección, estructura, organigrama, directivos, junta directiva, sector económico, subsidiarias, edad, tamaño, fase del negocio, empleados, áreas funcionales, declaración de visión-misión-valores, políticas, objetivos y estrategias.
- 2. Identificación de los Fundadores:
- Nombres, edad, educación, vínculo con la empresa, miembros de la familia trabajando en la empresa, funciones, remuneración.
-
Fase del Negocio (Categoría Financiera)
- Crecimiento: Fase temprana, desarrollo de nuevos productos y servicios, expansión de instalaciones, inversión en sistemas y distribución.
- Sostenimiento: Mantenimiento de cuota de mercado, inversiones en mejora continua y capacidad, rendimientos sobre el capital invertido.
- Cosecha: Recolección de inversiones, inversiones mínimas para mantener equipos y capacidades, períodos de restitución cortos.
- Salida: Empresas que no encajan en objetivos estratégicos o no generan rendimientos adecuados, estrategia de "salida" a través de venta o cierre ordenado.
-
Identificación de Fuerzas Externas Clave
- 1. Fuerzas Económicas:
- Inflación, desempleo y tasas de interés afectan el consumo y la inversión.
- Devaluación del peso impacta diferentes industrias de manera desigual.
- Recomendaciones internacionales para reducir déficit fiscal impactan empleo.
- Economía tiende a informalización y microempresas, amenazando oportunidades.
- 2. Fuerzas Sociales, Culturales, Demográficas y Ambientales:
- Cambios demográficos afectan la forma de vida y consumo.
- Mayor cantidad de hogares unipersonales y envejecimiento de la población.
- Internacionalización requiere información sobre migración y condiciones sociales.
-
Identificación de Fuerzas Externas Clave
- Fuerzas Políticas, Gubernamentales y Jurídicas:
- Regulaciones y subsidios del gobierno impactan empresas.
- Violencia y variables políticas restringen oferta y demanda.
- Análisis de clima político y pronósticos de riesgos ayudan a entender contextos internacionales.
- Fuerzas Tecnológicas:
- Avances tecnológicos afectan productos, servicios y mercados.
- Importancia de administrar tecnología como responsabilidad clave de los estrategas.
- No todos los sectores se ven igualmente afectados por avances tecnológicos.
-
- Definición de Clusters: Conglomerados de empresas e instituciones interconectadas.
- Características:
- Complementariedad de empresas, sectores e instituciones.
- No necesariamente coinciden con divisiones políticas o clasificaciones industriales tradicionales.
- Metodología para la Identificación de Clusters:
- Evaluación de la cadena productiva y eslabonamientos hacia delante y hacia atrás.
- Evaluación de empresas relacionadas, de apoyo e instituciones contribuyentes.
-
Metodología para la Identificación de Clusters
- Concepto de cuatro niveles de evaluación:
- Primer Nivel: Características de las empresas.
- Segundo Nivel: Industrias relacionadas y de apoyo.
- Tercer Nivel: Instituciones y entidades relacionadas.
- Cuarto Nivel: Infraestructura y servicios de apoyo.
- Ejemplos de elementos evaluados en cada nivel.
- Importancia de entender la dinámica de los clusters para identificar oportunidades y desafíos en el entorno empresarial.
-
- La Matriz de Evaluación de Factores Externos (EFE) resume la información relevante de factores económicos, sociales, políticos, tecnológicos, entre otros.
- Procedimiento similar a la Matriz de Perfil Competitivo (MPC), pero enfocado en identificar los factores críticos de éxito para el sector o industria.
-
Pasos para la Elaboración de la Matriz EFE
- Paso 1: Selección de los Factores Claves de Éxito (FCE) clasificados como oportunidad o amenaza.
- Paso 2: Preparación de la Matriz EFE incluyendo los FCE y resultados relevantes de la integración en la cadena productiva y funcionamiento en clusters.
- Paso 3: Asignación de pesos relativos a cada factor, priorizando las oportunidades pero considerando las amenazas significativas.
-
Proceso de Evaluación y Resultados
- Paso 4: Asignación de calificaciones a cada factor en una escala del 1 al 4, reflejando su estado actual.
- Paso 5: Multiplicación de pesos y calificaciones para obtener calificaciones ponderadas y el total ponderado de la organización.
- Interpretación de resultados alrededor de la media de 2.5 para identificar áreas de fortaleza y debilidad en la empresa en relación con los factores externos clave.
-
Information
- Description
- Slide Set on Untitled, created by Juan Lopez on 22/04/2024.
- Created by
- Juan Lopez
- Views
- 9
- Rating