
NiF
Slides in this set (23)
-
- AUTORES:
- ■HUERTA GARCIA LUIS ALBERTO
- ■MARTINEZ LUCIANO BRISA DALIA
- ■CRUZ VAZQUEZ BRENDA EMIRETH
- ■GÓMEZ SERVÍN ARANTXA JOCELYN
- ■SORIANO RODRÍGUEZ BRENDA
- ■BARÓN JIMÉNEZ MARCOS
-
- CLASIFICACION DE
- LAS NORMAS
- DE INFORMACIÓN FINANCIERA.
-
- Es
- la organización de cada uno de los
- puntos que
- se tienen que tomar en cuenta para la realización de documentos de información
- financiera. Y están divididos de la siguiente manera:
-
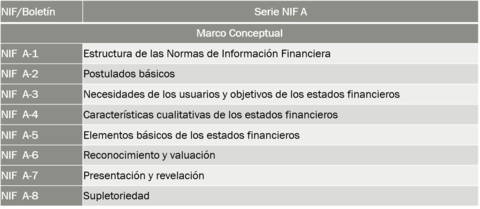
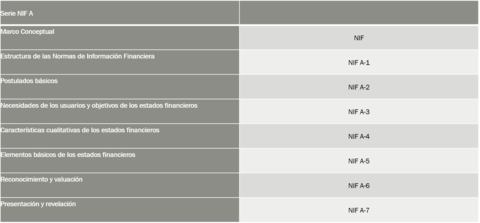
- Serie
- NIF A
- NIF/Boletín
- Serie NIF A
- Marco Conceptual
- NIF A-1
- Estructura
- de las Normas de Información Financiera
- NIF A-2
- Postulados
- básicos
- NIF A-3
- Necesidades
- de los usuarios y objetivos de los estados financieros
- NIF A-4
- Características
- cualitativas de los estados financieros
- NIF A-5
- Elementos
- básicos de los estados financieros
- NIF A-6
- Reconocimiento
- y valuación
- NIF A-7
- Presentación
- y revelación
- NIF A-8
- Supletoriedad
-
-
-
-
-
- CINIF
- ■
- ■CONSEJO MEXICANO DE NORMAS DE INFORMACION
- FINANCIERA
- El
- CINIF es el emisor de la normatividad contable aplicable a las empresas en
- México. Unos de sus objetivos es lograr que las entidades cuenten con un
- conjunto de NIF en convergencia con las NIF, con las ventajas de considerar las
- características económicas legales del país y de estar traducidas oficialmente
- en español.
- NIA
- Las
- emisoras de valores deberán elaborar sus estados financieros bajo NIF, dichos
- estados financieros deberán ser auditados y dictaminados por auditor externo,
- cuando así se requiera con base en las Normas Internacionales de
- Auditoria.
- Las
- entidades deberán informar su plan de implementación, el cual debe incluir por
- lo menos, el detalle del plan de trabajo y actividades para la transición
- situación de los sistemas de información e identificación preliminar de los
- principales efectos en los estados financieros originados por dicha
- implementación.
-
- ■a) Establecimiento de postulados básicos
- del sistema de información contable (NIF A-2);
- ■b) identificación de las necesidades de
- los usuarios y objetivos de los estados financieros (NIF A-3)■c) establecimiento de las características
- cualitativas de los estados financieros para cumplir con sus objetivos (NIF
- A-4);■d) definición de los elementos básicos de
- los estados financieros (NIF A-5);
- ■e) establecimiento de los criterios
- generales de reconocimiento y valuación de los elementos de los estados
- financieros (NIF A-6);
- ■g) establecimiento de las bases para la
- aplicación de normas supletorias en ausencia de NIF particulares (NIF A-8).■f) establecimiento de los criterios
- generales de presentación y revelación de la información financiera contenida
- en los estados financieros (NIF A-7); y
-
-
- ■Se refiere al empleo de los conocimientos
- técnicos y la experiencia necesarios para seleccionar los mejores criterios
- para las NIF.
- NIF
- PARTICULARES
- ■ TRATAN SOBRE CADA UNO DE LOS CONCEPTOS
- ESPECIFICOS QUE INTEGREAN LOS ESTADOS FINANCIEROS.
- •DE EVALUACION :
- ASIGNAR UN VALOR A LO CONCEPTOS ESPECIFICOS A LOS ESTADOS FINANCIEROS.
- •
- DE
- PRESENTACION:
- SE REFIEREN A LA FORMA DE MOSTRAR ADECUADAMENTE CADA CONCEPTO DE LOS
- ESTADOS FINANCIEROS
- • DE REVELACION: AMPLIAR EL CONTENIDO Y EL SIGNIFICADO DE LOS
- ELEMENTOS DE LOS ESTADOS FINANCIEROS.
-
SERIE NIF A-1 Estructura de las Normas de Información Financiera
- Esta
- primera norma tiene como objetivo principal explicar de que manera están
- conformadas las Normas de Información Financiera (NIF), así como el enfoque del
- Marco Conceptual y las NIF particulares.
- Estas
- normas están conformadas por cuatro elementos:
- ■Marco Conceptual
- ■NIF Particulares
- ■Interpretaciones
- ■Orientaciones
-
SERIE NIF A-2 Postulados Básicos.
- ■Sustancia económica
- ■Entidad económica
- ■Negocio en marcha
- ■Denegación contable
- ■Asociación de costos y gastos con
- ingresos
- ■Valuación
- ■Dualidad económica
- ■Consistencia
-
SERIE NIF A-3 Necesidades de los usuarios y objetivos de la información financiera.
- ■Se describen los dos principales
- entidades que pueden verse en la necesidad de utilizar las NIF.
- qEntidad
- lucrativa
- qEntidad
- no lucrativa
- qUsuario
- general.
- USUARIO
- GENERAL
- ■Para que estos usuarios puedan hacer uso
- de la información financiera con plenitud, ésta debe incluir la siguiente
- información:
- qEstado
- de Posición Financiera
- qEstado
- de Resultados
- qEstado
- de Variaciones en el Capital Contable
- qEstado
- de Cambios en la Situación Financiera.
-
- SERIE
- NIF A-4
- Características
- cualitativas de la información financiera.
- ■Con la finalidad de que la información
- financiera pueda brindar las herramientas necesarias a los usuarios, éstas
- deben contar con las siguientes características:
- qConfiabilidad
- qRelevancia
- qComparabilidad
- qComprensibilidad.
- SERIE
- NIF A-5
- Elementos
- básicos de los estados financieros.
- ■A continuación se muestran los elementos
- básicos que los estados financieros deben contener:
- qEstado
- de Posición Financiera o Balance General
- qEstado
- de Resultados
- qEstado
- de Variaciones
- qEstado
- de Cambios en la Situación Financiera
-
- SERIE
- NIF A-6
- Conceptos de valuación.
- ■Esta norma tiene como meta principal
- sentar las bases de los criterios generales de valuación. Para cumplir con
- los criterios generales de valuación será necesario pasar por un proceso de
- reconocimiento el cual consta de dos partes:
- qReconocimiento
- inicial.
- qReconocimiento
- posterior.
- SERIE
- NIF A-7
- Conceptos de presenta
- ■PRESENTACIÓN. Esta documentación se
- presenta generalmente anualmente, al término normal de un ciclo de operaciones
- o cada que se le requiera; este proceso implícitamente incluye un análisis e
- interpretación de los mismos.
- REVELACIÓN. Consiste en mostrar los
- resultados del anterior concepto (presentaciónción y revelación.
-
- SERIE
- NIF A-8
- ■Este término es aplicado cuando se
- utiliza un grupo de normas que no son las Normas de Información Financiero.
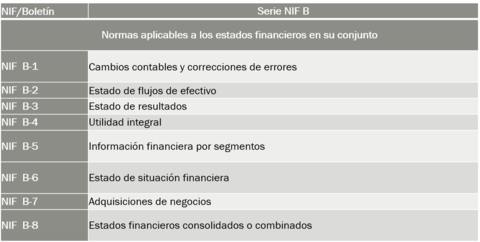
- Serie
- NIF B
- Normas
- aplicables a los estados financieros en su conjunto
- ■
- ■
- NIF B-1 Cambios contables y correcciones de errores
- ■
- NIF B-2 Estado de flujos de efectivo
- ■
- NIF B-3 Estado de resultado integral
- ■
- NIF B-4 Estado de cambios en el capital contable
- ■NIF B-5 Información financiera por
- segmentos
- ■NIF B-6 Estado de situación financiera
- ■NIF B-7 Adquisiciones de negocios
- ■NIF B-8 Estados financieros consolidados
- o combinados
- ■ NIF B-9 Información financiera a fechas
- intermedias
- ■NIF B-10 Efectos de la inflación
- ■NIF B-12 Compensación de activos
- financieros y pasivos financieros
- ■NIF B-13 Hechos posteriores a la fecha de
- los estados financieros
- ■B-14 Utilidad por acción
- ■NIF B-15 Conversión de monedas
- extranjeras
- ■NIF B-16 Estados financieros de entidades
- con propósitos no lucrativos
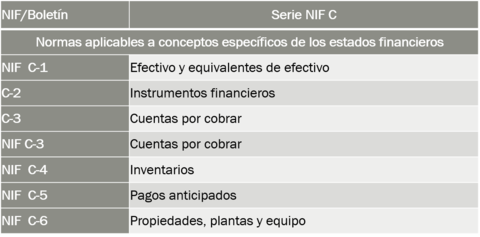
-
- Serie
- NIF C
- Normas
- aplicables a conceptos específicos de los estados financieros
- ■NIF C-1 Efectivo y equivalentes de
- efectivo
- ■C-2 Instrumentos financieros
- ■C-2 Documento de adecuaciones al Boletín
- C-2
- ■C-3 Cuentas por cobrar
- ■NIF C-3 Cuentas por cobrar
- ■NIF C-4 Inventarios
- ■NIF C-5 Pagos anticipados
- ■NIF C-6 Propiedades, planta y equipo
- ■NIF C-7 Inversiones en asociadas,
- negocios conjuntos y otras inversiones permanentes
- ■NIF C-8 Activos intangibles
- ■C-9 Pasivo, provisiones, activos y
- pasivos contingentes y compromisos
- ■NIF C-9 Provisiones, contingencias y
- compromisos
- ■C-10 Instrumentos financieros derivados y
- operaciones de cobertura
- ■NIF C-11 Capital contable
- ■NIF C-12 Instrumentos financieros con
- características de pasivo y de capital
- ■NIF C-13 Partes relacionadas
- ■NIF C-14 Transferencia y baja de activos
- financieros
- ■C-15 Deterioro en el valor de los activos de
- larga duración y su disposición
- ■NIF C-18 Obligaciones asociadas con el
- retiro de propiedades, planta y equipo
- ■NIF C-19 Instrumentos financieros por
- pagar
- ■NIF C-20 Instrumentos de financiamiento
- por cobrar
- ■NIF C-21 Acuerdos con control conjunto
-
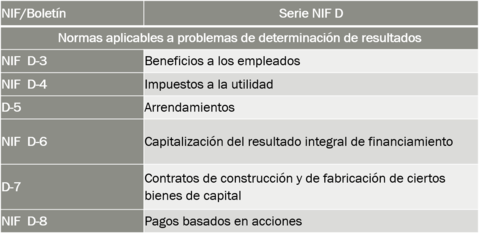
- Serie
- NIF D
- ■NIF
- D-3
- Beneficios a los empleados
- ■NIF
- D-4
- Impuestos a la Utilidad
- ■NIF
- D-5
- Arrendamientos
- ■NIF
- D-6
- Capitalización del resultado integral de financiamiento
- NIF
- D-3
- Beneficios a los empleados
- ■Entra en vigor el 1 de enero de 2008
- ■Sustituyendo a D-3”obligaciones
- laborales”
- ■Converger los tratamientos propuestos por
- la normatividad norteamericana
- ■La nueva norma D-3 especifica que cuando
- exista una condición preexistente de pagos por desvinculación de la relación
- laboral, dichos pagos se tienen que valuar como beneficios post-empleo; por lo
- anterior, si la entidad estaba valuando y registrando las obligaciones por
- concepto de la terminación de la relación laboral antes del retiro, se tendrá
- que seguir valuando, pero ahora como un beneficio post-empleo
-
- NIF D-3 RAZONES PARA EMITIR LA NIF D-3
- ■Con la finalidad de una norma apegada a estándares internacionales
- vObjetivo Establecer las normas para el reconocimiento contable de los beneficios a empleados y las provisiones
- ■La clasificación de los beneficios queda muy similar a la de la actual NIF D-3,■hubo modificación en la definición de beneficios
- 1)1.- Beneficios directos a corto plazo
- 2)2.- Beneficios directos a largo plazo
- 3)3.- Beneficios por terminación
- 4)4.- Beneficios post-empleo
- Beneficios
- directos a corto plazo
- ■Sueldos o Salarios
- ■Ausencias compensadas
- ■Beneficios en especio
- Beneficios
- directos a largo plazo
- ■12 meses a partir del cierre del periodo
- en l que se han ganado
- ■Pueden ser ausencias compensadas a largo
- plazo
- ØBonos
- ØIncentivos por antigudad
- Beneficios
- por terminación
- ■Remuneraciones no acumulativas
- ■ Se otorgan y pagan al empleado al término de
- la relación laboral
- ■No existen condiciones preexistentes de
- acumulación y pago.
-
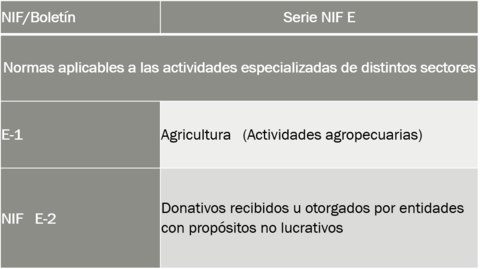
- NIF
- E-1 Agricultura (Actividades
- agropecuarias)
- Objetivo
- ■El objetivo de este Boletín es establecer
- el tratamiento contable de la transformación de activos biológicos en la
- administración de actividades agropecuarias
- Alcance
- ■Activos biológicos.
- ■Productos agrícolas en el momento de la
- cosecha.
- ■Subsidios gubernamentales
- ■Este Boletín no aplica a:
- ■Terrenos relacionados con la actividad
- agrícola
- ■Activos intangibles relacionados con la
- actividad agrícola
- ■Este Boletín aplica al producto agrícola,
- que es el producto cosechado de los activos biológicos de la entidad,
- únicamente en el momento de la cosecha. De ahí en adelante el Boletín C-4 Inventarios o cualquier otro Principio
- de Contabilidad aplicable, es utilizado. Consecuentemente, este Boletín no
- trata sobre el proceso del producto agrícola después de la cosecha(actividad agrícola), así como su
- correspondiente presentación y revelación en los estados financieros.
- NIF
- E-2 Donativos recibidos u otorgados por
- entidades con propósitos no lucrativos
- ■entró en vigor el 1 de enero de 2004
- Con el objetivo de establecer las normas de
- valuación, presentación y revelación de los ahora llamados donativos recibidos
- u otorgados por
- este tipo de entidades
- Razones
- para emitir la NIF E-2
- ■Es incorporar la nueva terminología
- establecida en el Marco Conceptual de las NIF, en especial en las NIF A-3 y
- A-5. Asimismo, las modificaciones en la NIF E-2 tienen como finalidad que esta
- norma sea consistente con la NIF B-16, Estados financieros de entidades
- con propósitos no lucrativos,
- dado que ambas tienen la misma fecha de entrada en vigor.
-
- Principales
- cambios
- ■a) se modificó el nombre de la norma
- debido a que se decidió utilizar el término donativo en lugar del término
- contribución;
- ■b) se adecuaron los conceptos de la
- sección de definiciones;
- ■c) de acuerdo con la NIF A-5, se precisa
- que los donativos recibidos son ingresos;
- ■d) en la valuación de donativos se
- emplean varios conceptos de valor establecidos en la NIF A-6, tales como: valor
- razonable, valor neto de realización y valor neto de liquidación;
- Objetivo
- y Alcance
- ■El objetivo de esta Norma de Información
- Financiera (NIF) es establecer las normas de reconocimiento de los donativos
- recibidos así como de los otorgados por las entidades con propósitos no
- lucrativos.
Information
- Description
- Slide Set on NiF, created by marcos Barón on 22/11/2016.
- Created by
- marcos Barón
- Views
- 292
- Rating
More on Estructura y clasificación de las NIF