
Flashcards
Principio de Contabilidad
Cards in this deck (24)
- 1Principios de Contabilidad Generalmente Aceptados en VenezuelaLos principios de contabilidad de aceptación general son un cuerpo de doctrinas asociadas con la contabilidad, que sirven de explicación de las actividades corrientes o actuales y como guía en la selección de convencionalismos o procedimientos aplicados por los profesionales de la Contaduría Pública en el ejercicio de las actividades que le son propias, en forma independiente de las entidades analizadas y que han sido aceptados en
forma general y aprobados por la Federación de Colegios de Contadores Públicos de Venezuela auscultados a través de su Comité Permanente de Principios de Contabilidad.
- 21.- Los postulados o principios básicos de ContabilidadPostulados o principios básicos que constituyen el fundamento para la
formulación de los principios generales son equidad y pertinencia - 3Principio de EquidadLa equidad entre intereses opuestos debe ser una preocupación constante en contabilidad, puesto que los que se sirven de, o utilizan los datos contables pueden encontrarse ante el hecho de que los intereses particulares se hallen en conflicto. De esto se desprende que los estados financieros deben prepararse de tal modo que reflejen, con equidad, los distintos intereses en juego en una empresa dada
- 4Principio de PertinenciaLa pertinencia exige que la información contable tenga que referirse o estar
útilmente asociada a las decisiones que tiene como propósito facilitar o a los resultados que desea producir. En consecuencia es necesario concretar el tipo específico de información
requerido en los procesos de toma de decisiones por parte de los usuarios de los estados financieros, en función a los intereses específicos de dichos usuarios y a la actividad económica de la entidad (comercial, industrial, de servicios, financiera, aseguradora, sin fines de lucro, etc.).
- 52.- Principios Generales de ContabilidadPrincipios generales, elaborados en base a los postulados, los cuales tienden a
que la información de la contabilidad financiera logre el objetivo de ser útil para
la toma de decisiones económicas. Se pueden clasificar en 3 categorías distintas.
a) Supuestos derivados del ambiente económico
b) Principios que establecen la base para cuantificar las operaciones de la entidad y
c) Principios generales que debe reunir la información - 6a) Supuestos derivados del ambiente económicoLos supuestos derivados del ambiente económico donde se desarrola la actividad son: entidad, énfasis en el aspecto
económico, cuantificación y unidad de medida - 7Supuesto de EntidadEs una unidad identificable que realiza actividades económicas, constituida por combinaciones de recursos humanos, recursos naturales y capital, coordinados por una autoridad que toma decisiones encaminadas a la consecución de los fines para los cuales fue creada.
La entidad puede ser una persona natural o una persona jurídica, o una parte o combinación de ellas. No está limitada a la constitución legal de las
unidades que la componen
- 8Supuesto de Énfasis en el aspecto económicoLa contabilidad financiera enfatiza el aspecto económico de las transacciones y eventos, aún cuando la forma legal pueda discrepar y sugerir tratamiento diferente. En consecuencia, las transacciones y eventos deben ser
considerados, registrados y revelados en concordancia con su realidad y sentido financiero y no meramente en su forma legal
- 9Supuesto de CuantificaciónLos datos cuantificados proporcionan una fuerte ayuda para comunicar información económica y para tomar decisiones racionales.
- 10Supuesto de Unidad de MedidaEl dinero es el común denominador de la actividad económica y la unidad monetaria constituye una base adecuada para la medición y el análisis. En consecuencia, sin prescindir de otras unidades de medida, la moneda es el
medio más efectivo para expresar, ante las partes, los intercambios de bienes y servicios y los efectos económicos de los eventos que afectan a la entidad.
- 11b) Principios que establecen la base para cuantificar las operaciones de la entidadPrincipios que establecen la base para cuantificar las operaciones de la entidad y los eventos económicos que la afectan: valor histórico original, dualidad económica,
negocio en marcha, realización contable y período contable. - 12Principio de Valor HistóricoLas transacciones y eventos economices que la contabilidad cuantifica se registran según las cantidades de efectivo que se afecten o su equivalente o la estimación razonable que de ellos se haga al momento en que se consideren realizados contablemente. Estas cifras deberán ser modificadas en el caso de ocurrir eventos posteriores que las hagan perder su significado, aplicando los métodos de ajustes aceptados por los principios de contabilidad que en forma
sistemática preserven la equidad y la objetividad de la información contable.
- 13Principio del Valor Histórico (Continuación)Si se ajustan las cifras por cambios en el nivel general de precios (método NGP) y se aplican a todos los conceptos que integran los estados financieros, susceptibles de ser modificados, se considerará que no ha habido violación de este principio; si se ajustan las cifras de acuerdo con el método que combina los cambios en el nivel general de precios con los cambios en el nivel específico de precios (método mixto), los resultados netos del período deben coincidir con los del método NGP y sólo en este caso se considerará que no ha habido violación al principio del valor histórico original. Independientemente de la aplicación de uno u otro método, la situación debe quedar debidamente aclarada en la información que se produzca.
- 14Principio de Dualidad EconómicaPara una adecuada comprensión de la estructura de la entidad y de sus relaciones con otras entidades, es fundamental la presentación contable de:
a) Los recursos económicos de los cuales dispone para la realización de sus fines y
b) Las fuentes de dichos recursos.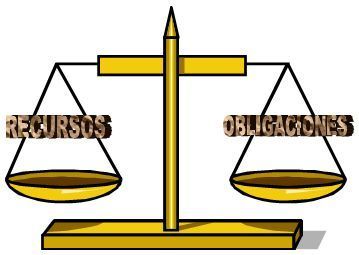
- 15Principio de Negocio en MarchaLa entidad normalmente es considerada como un negocio en marcha, es decir, como una operación que continuará en el futuro previsible. Se supone que la entidad no tiene intención ni necesidad de liquidarse o de reducir sustancialmente la escala de sus operaciones. Si existiesen fundados indicios que hagan presumir razonablemente dicha intención o necesidad, tal situación deberá ser revelada.
- 16Principio de Realización ContableLa contabilidad cuantifica, preferentemente en términos
monetarios, las operaciones que una entidad efectúa con otros participantes en la actividad económica y ciertos eventos económicos que la afectan. Dichas operaciones y eventos
económicos deben reconocerse oportunamente en el momento en que ocurran y registrarse en la contabilidad. A tal efecto se consideran realizados para fines contables:
a) las transacciones de la entidad con otros entes económicos,
b) las transformaciones internas que modifiquen la estructura de los recursos o de fuentes o,
c) los eventos económicos externos a la
entidad o derivados de las operaciones de ésta, cuyo efecto puede cuantificarse razonablemente en términos monetarios.
- 17Principio de Períodos ContableLa necesidad de tomar decisiones en relación con una entidad considerada en marcha o de existencia continua, obliga a dividir su vida en períodos convencionales. La contabilidad financiera presenta información acerca de la actividad económica de una entidad en esos períodos convencionales. Las operaciones y eventos así como sus efectos derivados, susceptibles de ser cuantificados, se identifican con el período en que ocurren; por lo tanto, cualquiera información contable debe indicar claramente el período al cual se refiere.
- 18c) Principios generales que debe reunir la informaciónPrincipios generales que debe reunir la información: objetividad, importancia
relativa, comparabilidad, revelación suficiente y prudencia. - 19Principio de ObjetividadLas partidas o elementos incorporados en los estados financieros deben poseer un costo o valor que pueda ser medido con confiabilidad. En muchos casos el costo o valor deberá ser estimado; el uso de estimaciones razonables es una parte
esencial en la preparación y presentación de estados financieros y no determina su
confiabilidad. Sin embargo, cuando una estimación no pueda realizarse sobre las bases razonables, tal partida no debe reconocerse en la contabilidad y por ende en los estados financieros.
- 20Principio de Importancia relativaLa información financiera únicamente concierne a la que es, en atención a su monto o naturaleza, suficientemente significativa como para afectar las
evaluaciones y decisiones económicas. Una partida tiene importancia relativa cuando un cambio en ella, en su presentación, valuación, descripción o cualquiera de sus elementos, pudiera modificar la decisión de algunos de los usuarios de los estados financieros.
- 21Principio de ComparabilidadLas decisiones económicas basadas en la información financiera requieren en la mayoría de los casos, la posibilidad de comparar la situación financiera y resultados en operación de una entidad en períodos diferentes de su vida y con
otras entidades, por consiguiente, es necesario que las políticas contables sean aplicadas consistente y uniformemente. La necesidad de comparabilidad no debe convertirse en un impedimento para la introducción de mejores políticas contables, consecuentemente cuando existan opciones más relevantes y contables, la entidad debe cambiar la política usada y advertirlo claramente en la información que se presenta, indicando, debidamente cuantificado, el efecto que dicho cambio produce en la información financiera. Lo mismo se aplica a la agrupación y presentación de la información.
- 22Principio de Revelación SuficienteLa información contable presentada en los estados financieros debe contener en forma clara y comprensible todo lo necesario para juzgar los resultados de operación y la situación financiera de la entidad; por lo mismo, es importante
que la información suministrada contenga suficientes elementos de juicio y material básico para que las decisiones de los interesados estén suficientemente fundadas
- 23Principio de PrudenciaLas incertidumbres inevitablemente circundan muchas de las
transacciones y eventos económicos, lo cual obliga a reconocerlos mediante el ejercicio de la prudencia en la preparación de los estados financieros. Cuando se vaya a aplicar el juicio profesional para decidir en aquellos casos en que no haya bases para elegir entre alternativas propuestas, deberá optarse por la que menos optimismo refleje; pero observando en todo momento que la decisión sea equitativa para los usuarios de la información contable. Sin embargo, el ejercicio de la prudencia no justifica la creación de
reservas secretas u ocultas o provisiones en exceso, ni realizar deliberadamente,
subvaluación de activos o ingresos o sobreestimación de pasivos o gastos.
- 243.- Principios Financieros de ContabilidadPrincipios aplicables a los estados Financieros y a partidas o conceptos
específicos, es decir la especificación individual y concreta de los estados
financieros y de las partidas específicas que los integran.
Estos principios corresponden a Contabilidad II
Information
- Description
- Se exponen los principales principios de Contabilidad en Venezuela
- Created by
- Yolanda Da Silva
- Views
- 228
- Tags
- Rating