
Flowchart
Untitled
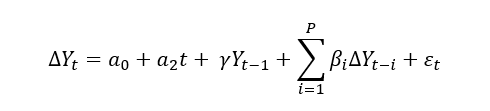
Flowchart content
TEST DE DICKEY-FULLER AUMENTADO
Serie temporal: Yt
Diferenciar la serie para obtener ∆Yt
Obtener Y_t-1
Construir matriz de rezagos
ΔY_{t-i}, i = 1,...,p
Paso 0: Preprocesamiento
Paso 1: Test ADF con constante y tendencia
Para cada P = 1 a 25:
Estimar modelo por OLS
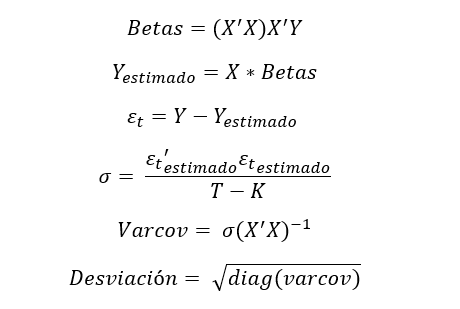
Calculamos residuales ε_t
Aplicamos prueba de LJung - Box
(Garantizar ruido blanco)
Ho: No hay autocorrelación hasta el rezago h (residuos = ruido blanco).
H1: Hay autocorrelación (el modelo no captura toda la dinámica de la serie).
Calcular los residuos ε_t del modelo para un rezago dado P
Estimar las autocorrelaciones ρ_k de orden k = 1, ..., h
Calculamos nuestro estadístico Q
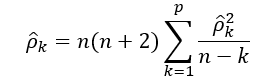
Comparar con distribución X^2 con h grados de libertas
Criterio de decisión
Si p-value > 0.05
Si p-value < 0.05
No hay autocorrelación
Residuos son ruido blanco
Modelo válido ✅
Hay autocorrelación
Modelo mal especificado ❌
Seleccionar rezago óptimo
Primer p donde p-value > 0.05 y se cumpla parsimonia
Estimar τ_τ
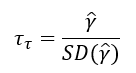
Comparar con valor crítico τ_τ
(Simulación)
1%
5%
-3.905984
-3.411624
¿Serie estacionaria o no?
Si τ_τ < VC
Si τ_τ > VC
Ho = Existencia de raíz unitaria (γ = 0)
H1 = Serie es estacionaria (γ ≠ 0)
Confirmación
γ ≠ 0
Rechazar Ho: Serie estacionaria ✅
γ = 0
Existencia de raíz unitaria
Finalizar la prueba por alta potencia del test
Realizar prueba de significancia conjunta utilizando ϕ_3
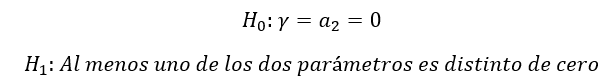
Estimar el modelo completo
Construir un estadístico ϕ_3 para probar si los coeficientes γ y a_2 son conjuntamente no significativos.
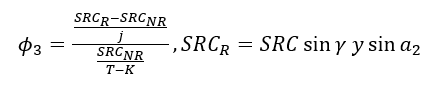
Comparar con valor crítico ϕ_3
1%
5%
8.73
6.49
Si ϕ_3 > VC
γ ≠ a_2 ≠ 0
Estimar modelo sin γ
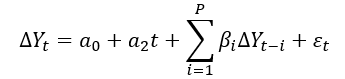
¿Es a_2 = 0 usando distribución t?
NO
SI
Volver y probar si γ = 0 con distribución t
(Dominancia asintótica)
Si ϕ_3 < VC
γ = a_2 = 0
Continuar con modelo sin tendencia
Paso 2: Test ADF con constante sin tendencia
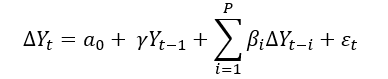
Para cada P = 1 a 25
Estimar modelo por OLS
Calculamos residuales ε_t
Aplicamos prueba de LJung - Box
(Garantizar ruido blanco)
Modelo mal especificado ❌
Modelo válido ✅
Seleccionar rezago óptimo
Primer p donde p-value > 0.05 y se cumpla parsimonia
Estimar τμ
Comparar con valor crítico τμ
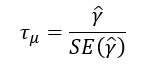
1%
5%
-3.45709
-2.856010
Si τμ < VC
γ ≠ 0
Si τμ >VC
γ = 0
γ ≠ 0
Rechazar Ho: Serie estacionaria ✅
Finalizar la prueba por alta potencia del test
γ = 0
Existencia de raíz unitaria
Realizar prueba de significancia conjunta utilizando ϕ_1
Estimar el modelo completo
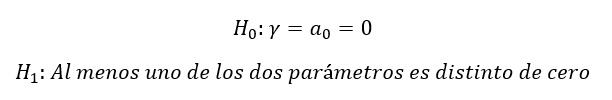
Construir un estadístico ϕ_1 para probar si los coeficientes γ y a_0 son conjuntamente no significativos
Comparar con valor crítico ϕ_1
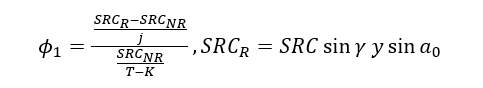
1%
5%
4.71
6.70
Si ϕ_1 > VC
γ ≠ a_0 ≠ 0
Si ϕ_1 < VC
γ = a_0 = 0
Estimar modelo sin γ
¿Es a_0 = 0 usando distribución t?
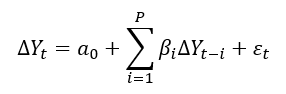
NO
Volver y probar si γ = 0 con distribución t
(Dominancia asintótica
SI
Continuar con modelo sin determinísticas
Paso 3: Test ADF sin intercepto ni tendencia
Para cada P = 1 a 25
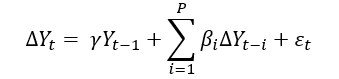
Estimar modelo por OLS
Calculamos residuales ε_t
Aplicamos prueba de LJung - Box
(Garantizar ruido blanco)
Modelo mal especificado ❌
Modelo válido ✅
Seleccionar rezago óptimo
Primer p donde p-value > 0.05 y se cumpla parsimonia
Estimar τ
Comparar con valor crítico τ
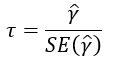
1%
5%
-2.603401
-1.908192
Si τ < VC
γ ≠ 0
Si τ >VC
γ = 0
γ ≠ 0
Rechazar Ho: Serie estacionaria ✅
γ = 0
Existencia de raíz unitaria
Information
- Description
- Flowchart on Untitled, created by Laura Sofía Serrano on 20/05/2025.
- Created by
- Laura Sofía Serrano · May 2025
- Updated
- May 22, 2025
- Views
- 3
- Rating