
Flowchart
PRINCIPIOS DE CONTABILIDAD GENERALMENTE ACEPTADOS
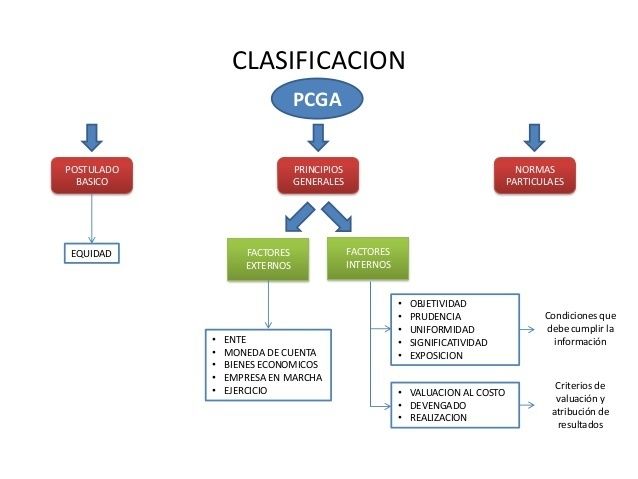
Flowchart content
PRINCIPIOS DE CONTABILIDAD GENERALMENTE ACEPTADOS
Conjunto de reglas generales que sirven de guía contable
PRINCIPIO DE ENTE.- El patrimonio de la empresa se independiza del patrimonio personal del propietario
PRINCIPIO DE LA EQUIDAD.-La información contable sea Imparcial y justa.
PRINCIPIO DE BIENES ECONÓMICOS.-Bienes materiales e inmateriales que posean valor económico.
PRINCIPIO DE MONEDA DE CUENTA.-Valoriza los elementos patronomiales aplicando a un precio a cada unidad.
PRINCIPIO DE EMPRESA EN MARCHA.-Contituidad de la Empresa en sus operaciones por un tiempo indefinido
PRINCIPIO DE VALUACIÓN AL COSTO.-Adquisición y producción.
PRINCIPIO DE EJERCICIO.-Medir los resultados de la gestión y establecer la situación financiera.
PRINCIPIO DEVENGADO.-Reconocer y registrar cuentas a determinada fecha, eventos o transacciones.
PRINCIPIO DE OBJETIVIDAD.-Los cambios en los activos y en la expresión contable del patrimonio.
REALIZACIÓN.-Los resultados económicos solo deben computarse cuando sean realizados.
PRINCIPIO DE PRUDENCIA.-Contabilizar todas las pérdidas cuando se conocen y todas las ganacias cuando se hayan realzado.
PRINCIPIO DE UNIFORMIDAD.-Mantenerse los criterios siempre que no se cambien las ciercunstancias.
PRINCIPIO DE MATERIALIDAD.-Cuantificación o medición del patrimonio y exposición de partidas de los estados financieros.
PRINCIPIO DE EXPOSICIÓN.- Relevación suficiente, formular estados financieros en forma comprensible para los usuarios.
PARTIDA DOBLE.- Cada operación se registra dos veces una en el debe y otra en el haber, la suma debe coincidir.
- Principios de Contabilidad Generalmente Aceptados - PCGA (Embed)
- 5873 20331 1 Pb (application/pdf)
ELABORADO POR: Dayana Lizbeth Hugo Castellano
Information
- Description
- Los principios de contabilidad generalmente aceptados (PCGA) o normas de información financiera (NIF) son un conjunto de reglas generales que sirven de guía contable para formular criterios referidos a la medición del patrimonio y a la información de los elementos patrimoniales y económicos de un ente
- Created by
- DAYANA HUGO CASTELLANO
- Views
- 121
- Tags
- Rating