
Flowchart
Planificacion de la auditoria
Flowchart content
PLANIFICACION DE AUDITORIA
la NiA 300, una auditoria de estados financieros, requiere de una planeación adecuada para alcanzar sus objetivos en la forma más eficiente posible,
PLANIFICACIÓN DE LA AUDITORÍA
PLANEACIÓN
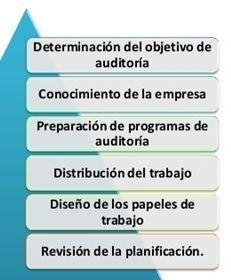
FASES DE LA PLANIFICACIÓN
FORMALIDADES PREVIO A UNA AUDITORÍA
1. CONVOCATORIA O INVITACION
2. CARTA DE PRESENTACIÓN
3. PROPUESTA DE PRESTACIÓN SE SERVICIOS
4. CARTA COMPROMISO
5. CONTRATO DE PRESTACIÓN DE SERVICIOS PROFESIONALES.
6. ORDEN DE TRABAJO
comprende el desarrollo de una estrategia global para su administración, al igual que el establecimiento de un enfoque apropiado sobre la naturaleza, oportunidad y alcance de los procedimientos de auditoría que deben aplicarse.
El proceso de la planificación:
permite al auditor identificar las áreas más importantes
Y los problemas potenciales del examen,
evaluar el nivel de riesgo
y programar la obtención de la evidencia necesaria para examinar los distintos componentes de la entidad auditada.
debe ser cuidadosa y creativa, positiva e imaginativa, debe considerar alternativas y seleccionar los métodos más apropiados para realizar las tareas
Debe tener en cuenta los siguientes puntos:
Enfocar el trabajo en las áreas importantes
Organizar y administrar de forma apropiada en trabajo de auditoría
Facilitar la dirección y supervisión de los miembros del equipo de trabajo
Asistir cuando sea aplicable, en la coordinación del trabajo hecho por auditores de componentes y o especialistas
OBJETIVO PRINCIPAL DE LA PLANIFICACIÓN
consiste en determinar adecuada y razonablemente los procedimientos de auditoría que correspondan aplicar, cómo y cuándo se ejecutarán, para que se cumpla la actividad en forma eficiente y efectiva.
Orden de Trabajo y Carta de Presentación
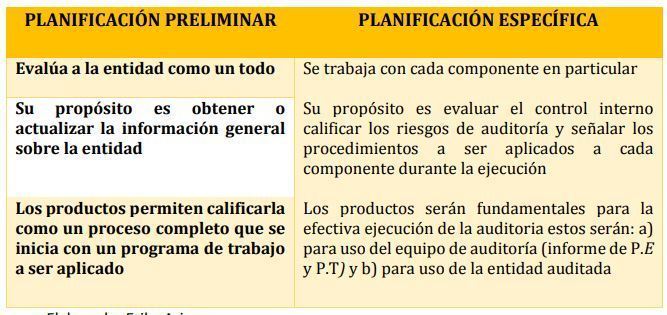
Planificación Preliminar
Planificación Específica
Orden de Trabajo y Carta de Presentación
Para iniciar una auditoría o examen especial que conste en la planificación general o definida a base de una solicitud calificada como imprevista, el jefe de la unidad operativa emitirá la "orden de trabajo" autorizando su ejecución
Planificación Preliminar
Planificación Específica
• La planificación preliminar tiene el propósito de obtener o actualizar la información general sobre la entidad y las principales actividades sustantivas y adjetivas, a fin de identificar globalmente las condiciones existentes para ejecutar a auditoría, cumpliendo los estándares definidos para el efecto
En esta fase se define la estrategia a seguir en el trabajo de campo. Tiene incidencia en la eficiente utilización de los recursos y en el logro de las metas y objetivos definidos para la auditoría. Se fundamenta en la información obtenida inicialmente durante la planificación preliminar.
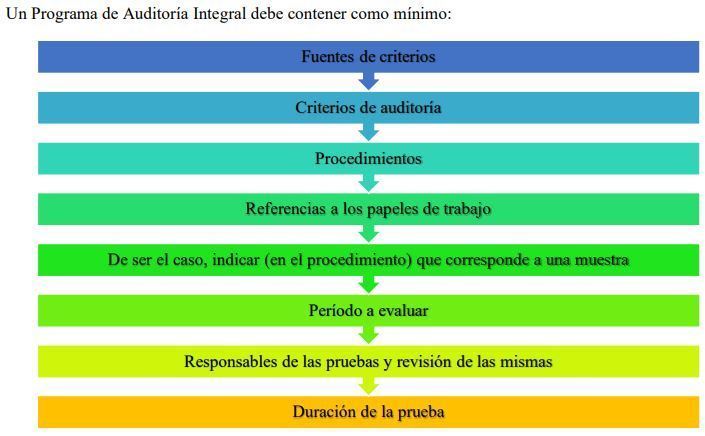
Conocimiento entidad
Obtención de información
Evaluación preliminar
Control interno
Determinación Materialidad
Evaluación de Riesgos
Determinación enfoque de auditoria
Determinación enfoque del muestreo
Jazmin_Jaramillo