
Mind map
NIA 265
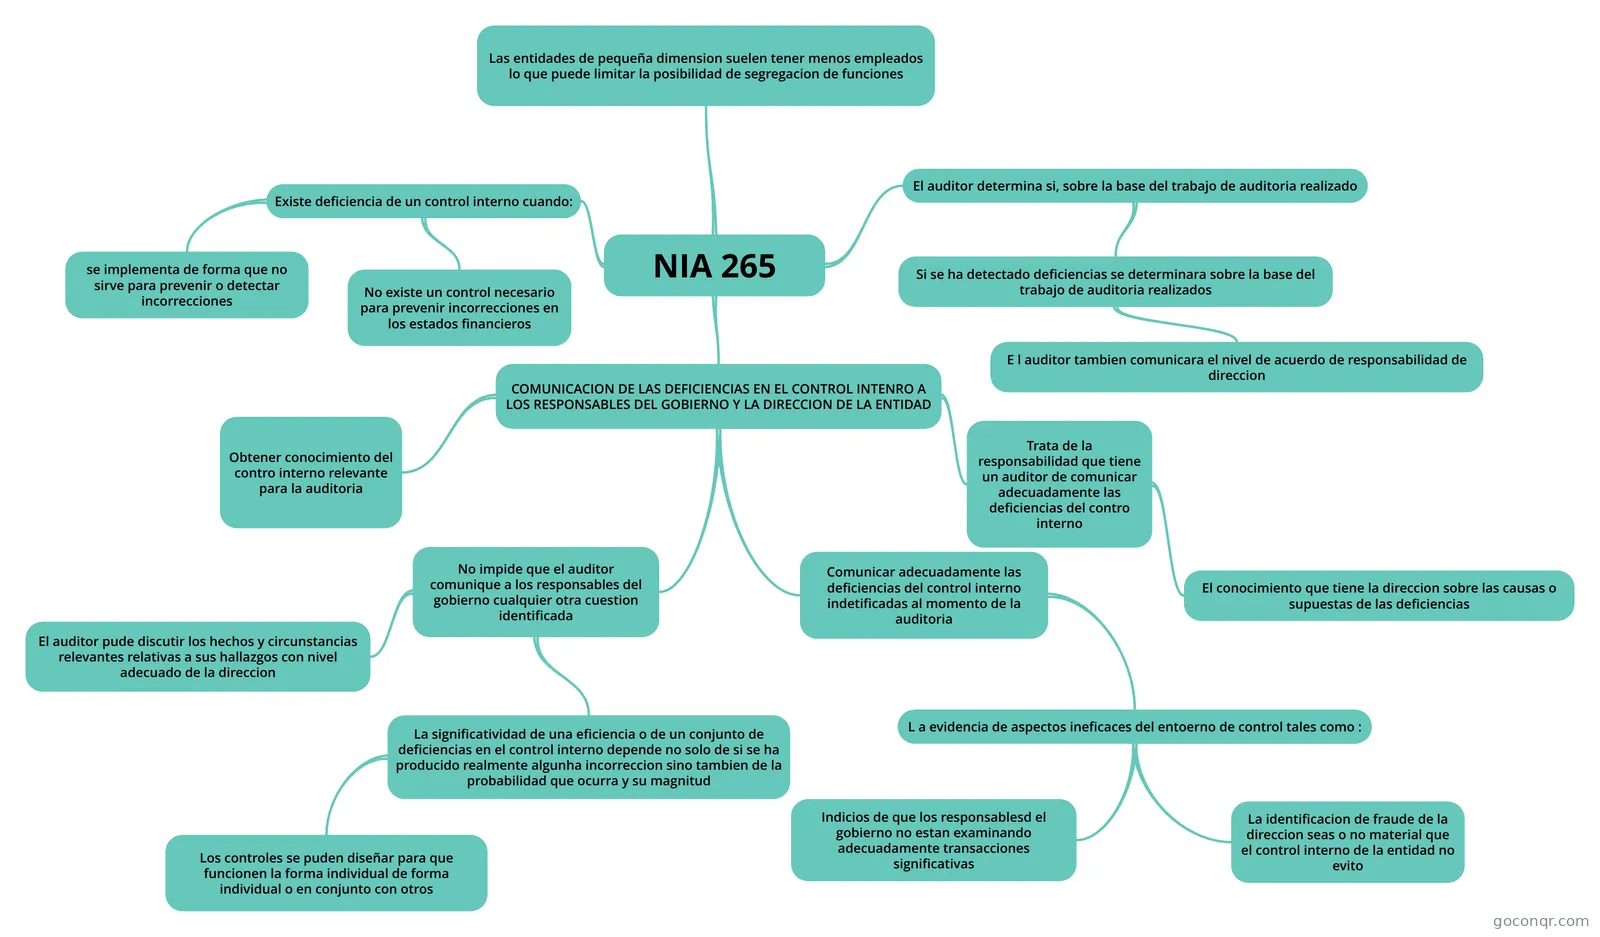
Mapa mental: NIA 265 control interno
Map content
NIA 265
COMUNICACION DE LAS DEFICIENCIAS EN EL CONTROL INTENRO A LOS RESPONSABLES DEL GOBIERNO Y LA DIRECCION DE LA ENTIDAD
- Trata de la responsabilidad que tiene un auditor de comunicar adecuadamente las deficiencias del contro interno
- El conocimiento que tiene la direccion sobre las causas o supuestas de las deficiencias
- Obtener conocimiento del contro interno relevante para la auditoria
- No impide que el auditor comunique a los responsables del gobierno cualquier otra cuestion identificada
- El auditor pude discutir los hechos y circunstancias relevantes relativas a sus hallazgos con nivel adecuado de la direccion
- La significatividad de una eficiencia o de un conjunto de deficiencias en el control interno depende no solo de si se ha producido realmente algunha incorreccion sino tambien de la probabilidad que ocurra y su magnitud
- Los controles se puden diseñar para que funcionen la forma individual de forma individual o en conjunto con otros
- Comunicar adecuadamente las deficiencias del control interno indetificadas al momento de la auditoria
- L a evidencia de aspectos ineficaces del entoerno de control tales como :
- Indicios de que los responsablesd el gobierno no estan examinando adecuadamente transacciones significativas
- La identificacion de fraude de la direccion seas o no material que el control interno de la entidad no evito
- L a evidencia de aspectos ineficaces del entoerno de control tales como :
- Trata de la responsabilidad que tiene un auditor de comunicar adecuadamente las deficiencias del contro interno
Existe deficiencia de un control interno cuando:
- se implementa de forma que no sirve para prevenir o detectar incorrecciones
- No existe un control necesario para prevenir incorrecciones en los estados financieros
El auditor determina si, sobre la base del trabajo de auditoria realizado
- Si se ha detectado deficiencias se determinara sobre la base del trabajo de auditoria realizados
- E l auditor tambien comunicara el nivel de acuerdo de responsabilidad de direccion
- Si se ha detectado deficiencias se determinara sobre la base del trabajo de auditoria realizados
Las entidades de pequeña dimension suelen tener menos empleados lo que puede limitar la posibilidad de segregacion de funciones
Information
- Description
- Mind Map on NIA 265, created by karen duque on 09/04/2018.
- Created by
- karen duque
- Views
- 344
- Rating