
Mind map
PARADIGMA DE CONTABILIDAD
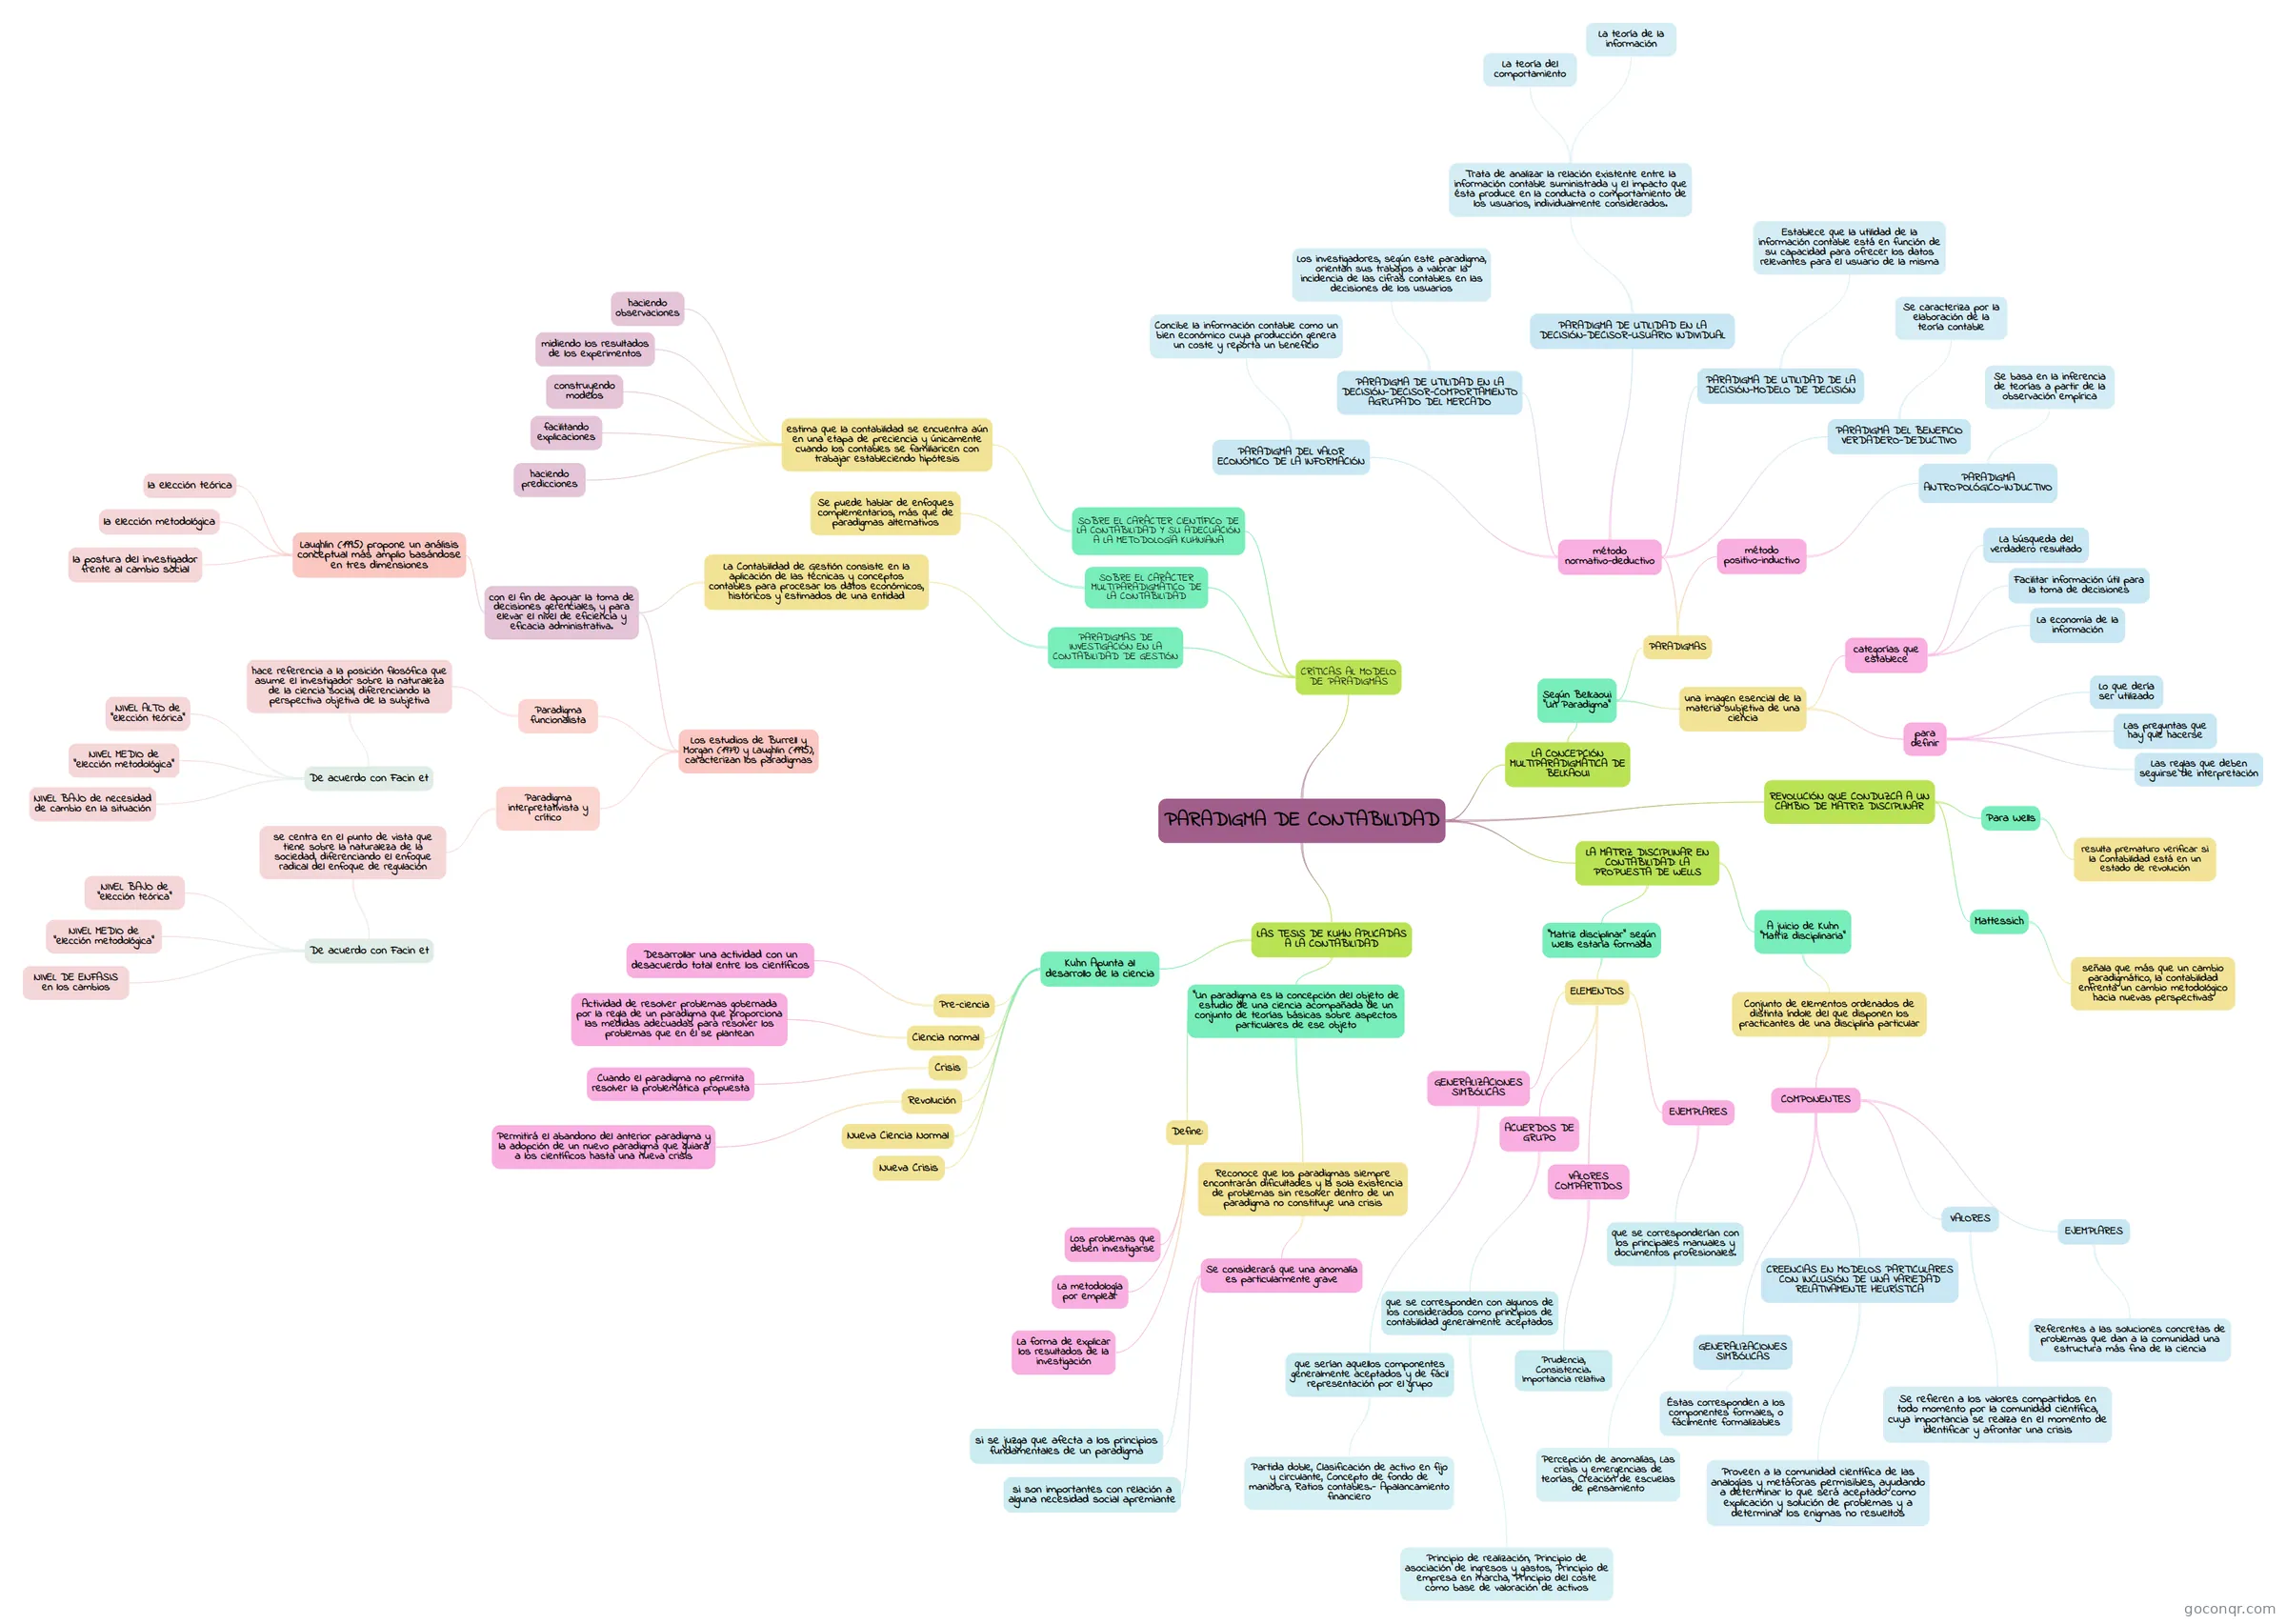
Mapa mental: paradigma de contabilidad
Map content
PARADIGMA DE CONTABILIDAD
LAS TESIS DE KUHN APLICADAS A LA CONTABILIDAD
- “Un paradigma es la concepción del objeto de estudio de una ciencia acompañada de un conjunto de teorías básicas sobre aspectos particulares de ese objeto
- Define:
- Los problemas que deben investigarse
- La metodología por emplear
- La forma de explicar los resultados de la investigación
- Reconoce que los paradigmas siempre encontrarán dificultades y la sola existencia de problemas sin resolver dentro de un paradigma no constituye una crisis
- Se considerará que una anomalía es particularmente grave
- si se juzga que afecta a los principios fundamentales de un paradigma
- si son importantes con relación a alguna necesidad social apremiante
- Se considerará que una anomalía es particularmente grave
- Define:
- Kuhn Apunta al desarrollo de la ciencia
- Pre-ciencia
- Desarrollar una actividad con un desacuerdo total entre los científicos
- Ciencia normal
- Actividad de resolver problemas gobernada por la regla de un paradigma que proporciona las medidas adecuadas para resolver los problemas que en él se plantean
- Crisis
- Cuando el paradigma no permita resolver la problemática propuesta
- Revolución
- Permitirá el abandono del anterior paradigma y la adopción de un nuevo paradigma que guiará a los científicos hasta una nueva crisis
- Nueva Ciencia Normal
- Nueva Crisis
- Pre-ciencia
- “Un paradigma es la concepción del objeto de estudio de una ciencia acompañada de un conjunto de teorías básicas sobre aspectos particulares de ese objeto
LA MATRIZ DISCIPLINAR EN CONTABILIDAD: LA PROPUESTA DE WELLS
- A juicio de Kuhn "Matriz disciplinaria"
- Conjunto de elementos ordenados de distinta índole del que disponen los practicantes de una disciplina particular
- COMPONENTES
- GENERALIZACIONES SIMBÓLICAS
- Éstas corresponden a los componentes formales, o fácilmente formalizables
- VALORES
- Se refieren a los valores compartidos en todo momento por la comunidad científica, cuya importancia se realza en el momento de identificar y afrontar una crisis
- CREENCIAS EN MODELOS PARTICULARES CON INCLUSIÓN DE UNA VARIEDAD RELATIVAMENTE HEURÍSTICA
- Proveen a la comunidad científica de las analogías y metáforas permisibles, ayudando a determinar lo que será aceptado como explicación y solución de problemas y a determinar los enigmas no resueltos
- EJEMPLARES
- Referentes a las soluciones concretas de problemas que dan a la comunidad una estructura más fina de la ciencia
- GENERALIZACIONES SIMBÓLICAS
- COMPONENTES
- Conjunto de elementos ordenados de distinta índole del que disponen los practicantes de una disciplina particular
- "Matriz disciplinar" según Wells estaría formada
- ELEMENTOS
- GENERALIZACIONES SIMBÓLICAS
- que serían aquellos componentes generalmente aceptados y de fácil representación por el grupo
- Partida doble, Clasificación de activo en fijo y circulante, Concepto de fondo de maniobra, Ratios contables.- Apalancamiento financiero
- que serían aquellos componentes generalmente aceptados y de fácil representación por el grupo
- ACUERDOS DE GRUPO
- que se corresponden con algunos de los considerados como principios de contabilidad generalmente aceptados
- Principio de realización, Principio de asociación de ingresos y gastos, Principio de empresa en marcha, Principio del coste como base de valoración de activos
- que se corresponden con algunos de los considerados como principios de contabilidad generalmente aceptados
- VALORES COMPARTIDOS
- Prudencia, Consistencia. Importancia relativa
- EJEMPLARES
- que se corresponderían con los principales manuales y documentos profesionales.
- Percepción de anomalías, Las crisis y emergencias de teorías, Creación de escuelas de pensamiento
- que se corresponderían con los principales manuales y documentos profesionales.
- GENERALIZACIONES SIMBÓLICAS
- ELEMENTOS
- A juicio de Kuhn "Matriz disciplinaria"
REVOLUCIÓN QUE CONDUZCA A UN CAMBIO DE MATRIZ DISCIPLINAR
- Para Wells
- resulta prematuro verificar si la Contabilidad está en un estado de revolución
- Mattessich
- señala que más que un cambio paradigmático, la contabilidad enfrenta un cambio metodológico hacia nuevas perspectivas
- Para Wells
LA CONCEPCIÓN MULTIPARADIGMÁTICA DE BELKAOUI
- Según Belkaoui "Un Paradigma"
- una imagen esencial de la materia subjetiva de una ciencia
- para definir
- Lo que dería ser utilizado
- Las preguntas que hay que hacerse
- Las reglas que deben seguirse de interpretación
- categorías que establece
- La búsqueda del verdadero resultado
- Facilitar información útil para la toma de decisiones
- La economía de la información
- para definir
- PARADIGMAS
- método normativo-deductivo
- PARADIGMA DEL BENEFICIO VERDADERO-DEDUCTIVO
- Se caracteriza por la elaboración de la teoría contable
- PARADIGMA DE UTILIDAD DE LA DECISIÓN-MODELO DE DECISIÓN
- Establece que la utilidad de la información contable está en función de su capacidad para ofrecer los datos relevantes para el usuario de la misma
- PARADIGMA DE UTILIDAD EN LA DECISIÓN-DECISOR-COMPORTAMIENTO AGRUPADO DEL MERCADO
- Los investigadores, según este paradigma, orientan sus trabajos a valorar la incidencia de las cifras contables en las decisiones de los usuarios
- PARADIGMA DE UTILIDAD EN LA DECISIÓN-DECISOR-USUARIO INDIVIDUAL
- Trata de analizar la relación existente entre la información contable suministrada y el impacto que ésta produce en la conducta o comportamiento de los usuarios, individualmente considerados.
- La teoría del comportamiento
- La teoría de la información
- Trata de analizar la relación existente entre la información contable suministrada y el impacto que ésta produce en la conducta o comportamiento de los usuarios, individualmente considerados.
- PARADIGMA DEL VALOR ECONÓMICO DE LA INFORMACIÓN
- Concibe la información contable como un bien económico cuya producción genera un coste y reporta un beneficio
- PARADIGMA DEL BENEFICIO VERDADERO-DEDUCTIVO
- método positivo-inductivo
- PARADIGMA ANTROPOLÓGICO-INDUCTIVO
- Se basa en la inferencia de teorías a partir de la observación empírica
- PARADIGMA ANTROPOLÓGICO-INDUCTIVO
- método normativo-deductivo
- una imagen esencial de la materia subjetiva de una ciencia
- Según Belkaoui "Un Paradigma"
CRÍTICAS AL MODELO DE PARADIGMAS
- SOBRE EL CARÁCTER CIENTÍFICO DE LA CONTABILIDAD Y SU ADECUACIÓN A LA METODOLOGÍA KUHNIANA
- estima que la contabilidad se encuentra aún en una etapa de preciencia y únicamente cuando los contables se familiaricen con trabajar estableciendo hipótesis
- haciendo observaciones
- midiendo los resultados de los experimentos
- construyendo modelos
- facilitando explicaciones
- haciendo predicciones
- estima que la contabilidad se encuentra aún en una etapa de preciencia y únicamente cuando los contables se familiaricen con trabajar estableciendo hipótesis
- SOBRE EL CARÁCTER MULTIPARADIGMÁTICO DE LA CONTABILIDAD
- Se puede hablar de enfoques complementarios, más que de paradigmas alternativos
- PARADIGMAS DE INVESTIGACIÓN EN LA CONTABILIDAD DE GESTIÓN
- La Contabilidad de Gestión consiste en la aplicación de las técnicas y conceptos contables para procesar los datos económicos, históricos y estimados de una entidad
- con el fin de apoyar la toma de decisiones gerenciales, y para elevar el nivel de eficiencia y eficacia administrativa.
- Los estudios de Burrell y Morgan (1979) y Laughlin (1995), caracterizan los paradigmas
- Paradigma funcionalista
- hace referencia a la posición filosófica que asume el investigador sobre la naturaleza de la ciencia social, diferenciando la perspectiva objetiva de la subjetiva
- De acuerdo con Facin et
- NIVEL ALTO de “elección teórica”
- NIVEL MEDIO de “elección metodológica”
- NIVEL BAJO de necesidad de cambio en la situación
- De acuerdo con Facin et
- hace referencia a la posición filosófica que asume el investigador sobre la naturaleza de la ciencia social, diferenciando la perspectiva objetiva de la subjetiva
- Paradigma interpretativista y crítico
- se centra en el punto de vista que tiene sobre la naturaleza de la sociedad, diferenciando el enfoque radical del enfoque de regulación
- De acuerdo con Facin et
- NIVEL BAJO de “elección teórica”
- NIVEL MEDIO de “elección metodológica”
- NIVEL DE ENFASIS en los cambios
- De acuerdo con Facin et
- se centra en el punto de vista que tiene sobre la naturaleza de la sociedad, diferenciando el enfoque radical del enfoque de regulación
- Paradigma funcionalista
- Laughlin (1995) propone un análisis conceptual más amplio basándose en tres dimensiones
- la elección teórica
- la elección metodológica
- la postura del investigador frente al cambio social
- Los estudios de Burrell y Morgan (1979) y Laughlin (1995), caracterizan los paradigmas
- con el fin de apoyar la toma de decisiones gerenciales, y para elevar el nivel de eficiencia y eficacia administrativa.
- La Contabilidad de Gestión consiste en la aplicación de las técnicas y conceptos contables para procesar los datos económicos, históricos y estimados de una entidad
- SOBRE EL CARÁCTER CIENTÍFICO DE LA CONTABILIDAD Y SU ADECUACIÓN A LA METODOLOGÍA KUHNIANA
Information
- Description
- Mind Map on PARADIGMA DE CONTABILIDAD, created by Wendy Contreras on 23/09/2018.
- Created by
- Wendy Contreras
- Views
- 657
- Rating