
Mind map
CLASIFICACION DE LAS CONTRIBUCIONES.
Map content
CLASIFICACION DE LAS CONTRIBUCIONES.
·
- Las contribuciones son los ingresos que tiene derecho a percibir el Estado, a cargo de los gobernados, para el gasto público. Articulo 02 del Código Fiscal de la Federación. ISR; IVA; IESP; ISAN; ICE.
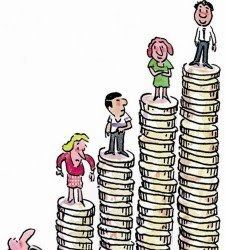
- Contribuciones Directos
- Son aquellos que gravan las fuentes de riqueza, como es la Propiedad, la renta. También considera la capacidad de pago de la persona. Tipos de impuestos : ISR, tenencia vehícular, impuesto a la sucesiones, impuesto sobre nóminas.
- Contribuciones Indirectos
- Gravan el consumo o actividad económica, recae sobre el precio de un producto o servicio. ejemplo: IVA, IEPS, Impuesto al Comercio.
- Impuestos Reales.
- Aquellos que se configuran, sin tener en cuenta el aspecto personal, se enfocan en actividades o negocios.
- Impuestos Personales.
- Aquellos que son estructurados, considerando al sujeto.
- Sujeto Activo.
- Es el ente que cuenta con las atribuciones de ley para exigir el cumplimiento de las obligaciones fiscales, es el Estado por medio de sus entes administrativos-tributarios, que cuenta con atribuciones para requerir y verificar el exacto cumplimiento de sus obligaciones fiscales de los gobernados. Puede ser la Autoridad Federal, Estatal, la encargada de Seguridad Social, de la vivienda, Municipal, etc.
- SUJETO PASIVO.
- Es el responsable de cumplir con las obligaciones fiscales, dentro de la relación tributaria. Es la persona física, moral o negocio que se encuentra sujeto a las obligaciones de la ley tributaria y deben aportar para el gasto público, dentro del marco tributario y observando sus derechos humanos y garantías constitucionales.
Images and files in the map
Information
- Description
- BREVE ESTUDIO DE LA CLASIFICACIÓN DOCTRINAL DE LAS CONTRIBUCIONES.
- Created by
- Alejandro Sanchez Carrillo
- Views
- 468
- Tags
- Rating