
Mind map
Organizador gráfico sobre el PLAN DE CUENTAS
Map content
Organizador gráfico sobre el PLAN DE CUENTAS
Un documento que presenta las cuentas de un ente de manera ordenada
- facilita el registro contable, su visualización y verificación
- para la elaboración de los estados financieros
- QUE ES
- facilita el registro contable, su visualización y verificación
Proporcionar a los entes públicos los elementos necesarios que les permitan contabilizar las operaciones
- Proveer información útil en tiempo y forma, para la toma de decisiones
- Y así garantizar el control del patrimonio , medir los resultados de la gestión publica financiera y satisfacer los requerimientos
- Proveer información útil en tiempo y forma, para la toma de decisiones
BASE DE CODIFICACIÓN
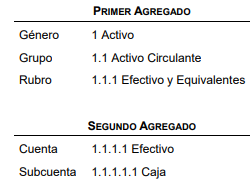
- Se conforma de 5 niveles de clasificación
- GENERO: considera el universo de la clasificación
- GRUPO: determina el ámbito del universo en rubros compatibles con el género en forma estratificada, permitiendo conocer a niveles agregados su composición
- RUBRO: permite la clasificación particular de la operaciones del ente público
- CUENTA: establece el registro de las operaciones a nivel cuenta mayor.
- SUBCUENTA: constituye un mayor detalle de las cuentas. Sera aprobada por la unidad administrativa o instancia competente en materia de Contabilidad Gubernamental de cada orden de gobierno.
- Quienes autorizarán la desagregación del Plan de Cuentas de acuerdo a sus necesidades
- Se conforma de 5 niveles de clasificación
OBJETIVO
ESTRUCTURA
- GENERO
- 1 Activo
- 2 Activo no circulante
- 1 Inversiones financieras a largo plazo, 2 Derechos a recibir efectivo o equivalentes a largo plazo, 3 Bienes inmuebles, infraestructura y construcciones en proceso, 4 Bienes muebles, 5 Activos intangibles, 6 Depreciación, deterioro y amortización acumulada de bienes e intangibles, 7 Activos diferidos, 8 Estimación por perdida o deterioro de activos no circulante, 9 otros activos no circulantes
- 1 Activo circulante
- 1 Derechos a recibir bienes y servicios, 2 Derechos a recibir efectivo y equivalentes, 3 Efectivo y equivalentes, 4 Invetarios, 5 Almacenes, 6 Estimación por perdida o deterioro de activos y circulantes, 9 Otros activos circulantes
- 2 Activo no circulante
- 2 Pasivo
- 1 Pasivo circulante
- 1 Cuentas por pagar a corto plazo, 2 documentos por pagar a corto plazo, 3 porción a corto plazo de la deuda pública a largo plazo, 4 Títulos y valores a corto plazo, 5 Pasivo y diferidos a corto plazo, 6 Fondos y bienes de terceros en garantía y/o administración a corto plazo, 7 provisiones a corto plazo, 9 Otros pasivos a corto plazo
- 2 Pasivo no circulante
- 1 Cuentas por pagar a largo plazo, 2 Documentos por pagar a largo plazo, 3 Deuda pública a largo plazo, 4 Pasivos diferidos a largo plazo, 5 Fondos y bienes de terceros en garantía y/o administración a largo plazo, 6 Provisiones a largo plazo
- 1 Pasivo circulante
- 3 Hacienda pública/ patrimonio
- 1 Hacienda pública/ patrimonio contribuido
- 1 Aportaciones, 2 Donación de capital, 3 Actualización de hacienda pública patrimonio
- 2 Patrimonio generado
- 1 Resultados de ejercicio (ahorro/desarrollo), 2 Resultados de ejercicios anteriores, 3 Revalúos, 4 Reservas, 5 Rectificaciones de resultados de ejercicios anteriores
- 3 Exceso o insuficiencia en la actualización de la hacienda pública/ patrimonio
- 1 Resultado por posición monetaria, 2 Resultado por tenencia de activos no monetarios
- 1 Hacienda pública/ patrimonio contribuido
- 4 Ingresos y otros beneficios
- 1 Ingresos de gestión
- 1 Impuestos, 2 Cuotas y aportaciones de seguridad social, 3 Contribuciones de mejora, 4 Derechos, 5 Productos, 6 Aprovechamientos, 7 Ingresos por venta de bienes y prestación de servicios, 9 Ingresos no comprendidos en las fracciones de la ley de ingresos causados en ejercicios fiscales anteriores pendientes de liquidación o pago (derogado)
- 2 Participaciones, aportaciones, convenios, incentivos derivados de la colaboración fiscal, fondos distintos de aportaciones, trasferencias, asignaciones, subsidios y subvenciones, pensiones y jubilados,
- 1 participaciones, aportaciones, convenios, incentivos, derivados de la colaboración fiscal y fondos distintos de aportaciones; 2 Transferencias, asignaciones, subsidios, subvenciones, pensiones y jubilaciones
- 3 Otros ingresos y beneficios
- 1 Ingresos financieros, 2 Incremento por variación de inventario, 3 Disminución del exceso de estimaciones por perdida o deterioro u obsolescencia, 4 Disminución del exceso de provisiones, 9 Otros ingresos y beneficios varios
- 1 Ingresos de gestión
- 5 Gastos y otras perdidas
- 1 Gastos de funcionamiento
- GRUPO
- 1 Servicios personales, 2 Materiales y suministros, 3 servicios generales
- RUBRO
- 2 Tarnsferensias, asignaciones, subsidios y otras ayudas
- 1 Trasferencias internas y asignaciones del sector público, 2 Transferencias al resto del sector público, 3 Subsidios y subvenciones, 4 Ayudas sociales, 5 pensiones y jubilaciones, 6 Transferencias a fideicomisos, mandatos y contratos análogos, 7 Transferencias de seguridad social, 8 Donativos, 9 Transferencias al exterior
- 3 Participaciones y aportaciones
- 1 Participaciones, 2 Aportaciones, 3 Convenios
- 4 Intereses, comisiones y otros gastos de la deuda pública
- 1 Interese de la deuda pública, 2 Comisiones de la deuda pública, 3 Gastos de la deuda pública, 4 Costos por cobertura, 5 Apoyos financietos
- 5 Otros gastos y perdidas extraordinarias
- 1 Estimaciones, depreciaciones, deterioros, obsolescencias y amortizaciones, 2 provisiones, 3 Disminución de inventarios, 4 Aumento por insuficiencia de estimaciones por perdida o deterioro u obsolescencia, 5 Aumento por insuficiencia de provisiones, 9 otros gastos
- 6 Inversión pública
- 1 Inversión pública no capitalizable
- 1 Gastos de funcionamiento
- 6 Cuentas de cierre contable
- 1 Resumen de ingresos y gastos
- 2 Ahorro de la gestión
- 3 Desarrollo de la gestión
- 7 Cuentas de orden contable
- 1 Valores
- 2 Emisión de obligaciones
- 3 Avales y garantías
- 4 Juicios
- 5 Inversión pública
- 6 Bienes en concesionados o en comodato
- 8 Cuentas de orden presupuestarias
- 1 Ley de ingresos
- 1 Ley de ingresos estimada, 2 Ley de ingresos por ejecutar, 3 Modificaciones a la ley de ingresos estimada, 4 ley de ingresos devengada, 5 Ley de ingresos recaudada
- 2 Presupuesto de egresos
- 1 Presupuesto de egresos aprobado, 2 Presupuesto de egresos por ejercer, 3 Modificaciones al presupuesto de egreso aprobado, 4 Presupuesto de egresos comprometido, 5 Presupuesto de egresos devengado, 6 Presupuesto de egresos ejercido, 7 Presupuesto de egredos pagado
- 1 Ley de ingresos
- 9 Cuentas de cierre presupuestario
- 1 Superávit financiero
- 2 Déficid financiero
- 3 Adeudos de ejercicios fiscales anteriores
- 1 Activo
- GRUPO
- RUBRO
- GENERO
INSTRUCTIVO DE MANEJO DE CUENTAS
- Es un documento que refleja el nombre de la cuenta
- Con el fin de explicarla detalladamente para mejorar el funcionamiento del sistema contable
- Como son las
- Cuentas de Activos
- Cuentas de Pasivo
- Cuentas de patrimonio
- Cuentas de ingreso
- Cuentas de gasto
- Cuentas de cierre contable
- Cuentas de orden contable
- Cuentas de orden presupuestario
- Cuentas de cierre presupuestario
- Es un documento que refleja el nombre de la cuenta
GUÍAS CONTABILIZADORAS
- Es la describción de lo que debe registrarse en las cuentas y los saldos
- Su objetivo es llevar un registro adecuado y/o ordenado de las transacciones financieras
- Integrando los posibles asientos contables a registrar por cada grupo de cuentas u operaciones de la entidad
- Su objetivo es llevar un registro adecuado y/o ordenado de las transacciones financieras
- Es la describción de lo que debe registrarse en las cuentas y los saldos
MODELOS DE ASIENTOS PARA EL REGISTRO CONTABLE
- Es una anotación que refleja las operaciones contables
- Su objetivo es disponer de una guía orientada sobre como registrar los echos económico-financiero que reflejan, en lineas generales la actividad del ente público y contempla las transacciones que se dan en forma habitual y recurrente
- Se utilizan en las transacciones incluidas en los siguientes grupos
- I Asiento de apertura
- II Operaciones relacionadas con el ejercisio de la ley de ingresos
- III Operaciones relacionas con el ejercicio del decreto del presupuesto de egresos
- IV Operaciones de la ley de ingresos y del ejercicio del presupuesto de egresos por formalizar
- V Operaciones no vinculas con la ley de ingresos y el presupuesto de egresos
- VI Operaciones de financiam,iento
- VII Cuentas de orden
- VIII Operaciones de cierre del ejercicio patrimoniales y presupuestarias
- Es una anotación que refleja las operaciones contables
Images and files in the map
Information
- Description
- modulo 8, Unidad 1 "Actividad 1 Instrumentos para el registro contable"
- Created by
- Maneliik Mendoza
- Views
- 769
- Tags
- Rating