
Mind map
Qualidade e característica da Informação Contábil
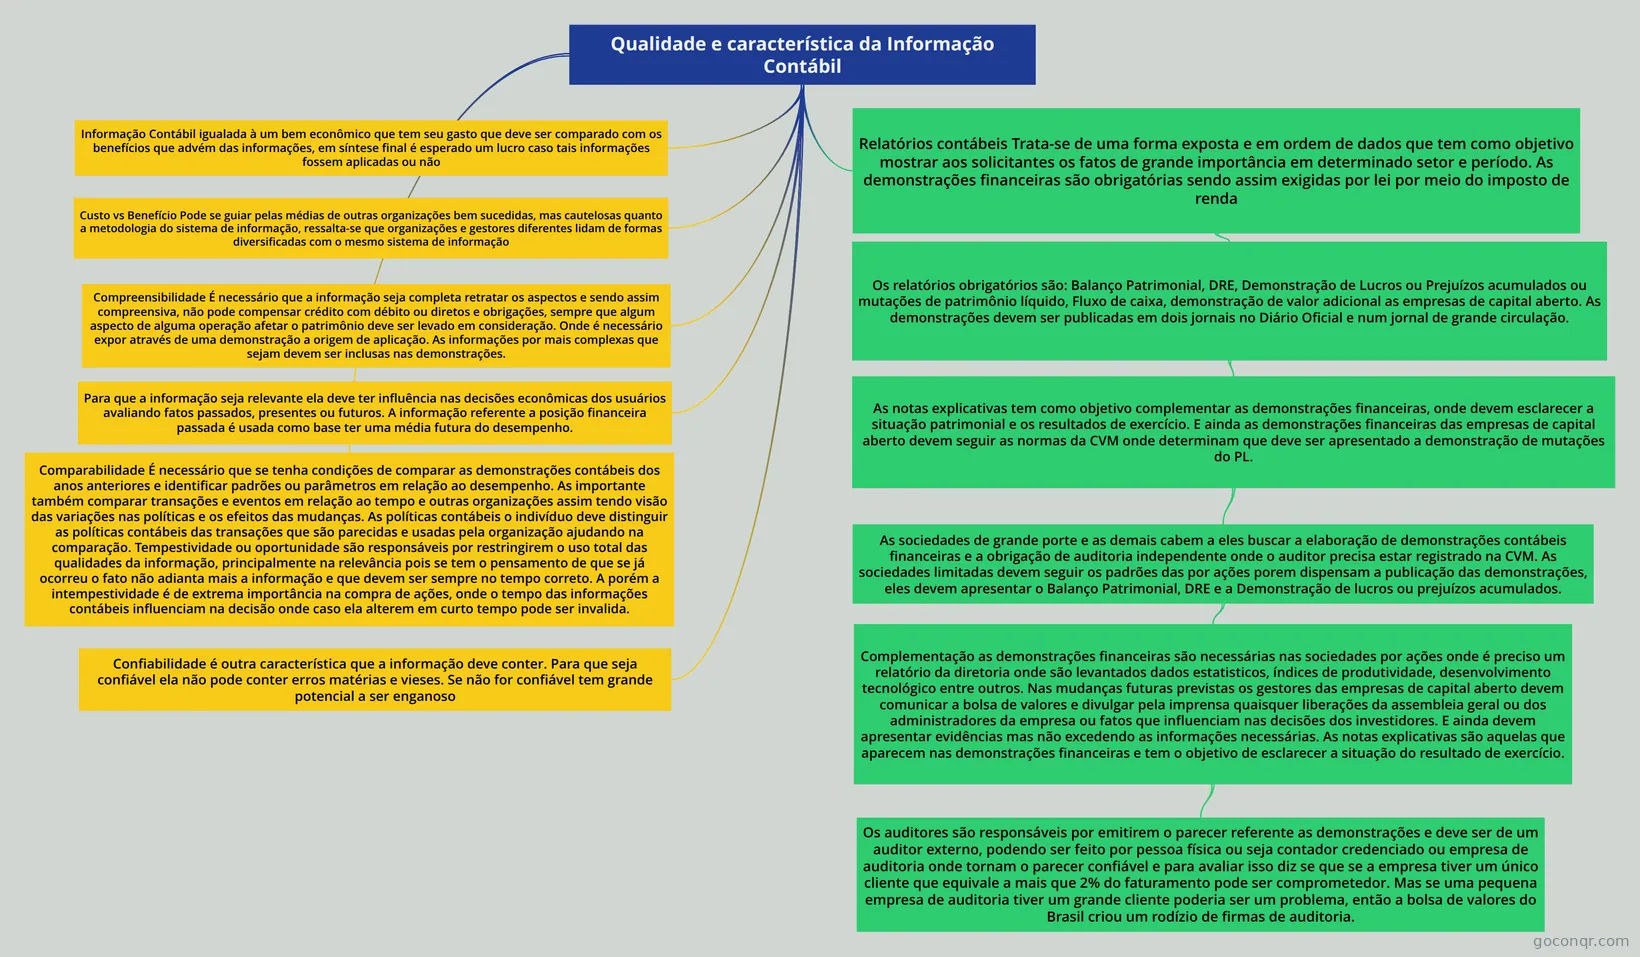
Mapa mental: qualidade e característica da informação contábil
Map content
Qualidade e característica da Informação Contábil
Custo vs Benefício Pode se guiar pelas médias de outras organizações bem sucedidas, mas cautelosas quanto a metodologia do sistema de informação, ressalta-se que organizações e gestores diferentes lidam de formas diversificadas com o mesmo sistema de informação
Compreensibilidade É necessário que a informação seja completa retratar os aspectos e sendo assim compreensiva, não pode compensar crédito com débito ou diretos e obrigações, sempre que algum aspecto de alguma operação afetar o patrimônio deve ser levado em consideração. Onde é necessário expor através de uma demonstração a origem de aplicação. As informações por mais complexas que sejam devem ser inclusas nas demonstrações.
Para que a informação seja relevante ela deve ter influência nas decisões econômicas dos usuários avaliando fatos passados, presentes ou futuros. A informação referente a posição financeira passada é usada como base ter uma média futura do desempenho.
Confiabilidade é outra característica que a informação deve conter. Para que seja confiável ela não pode conter erros matérias e vieses. Se não for confiável tem grande potencial a ser enganoso
Comparabilidade É necessário que se tenha condições de comparar as demonstrações contábeis dos anos anteriores e identificar padrões ou parâmetros em relação ao desempenho. As importante também comparar transações e eventos em relação ao tempo e outras organizações assim tendo visão das variações nas políticas e os efeitos das mudanças. As políticas contábeis o indivíduo deve distinguir as políticas contábeis das transações que são parecidas e usadas pela organização ajudando na comparação. Tempestividade ou oportunidade são responsáveis por restringirem o uso total das qualidades da informação, principalmente na relevância pois se tem o pensamento de que se já ocorreu o fato não adianta mais a informação e que devem ser sempre no tempo correto. A porém a intempestividade é de extrema importância na compra de ações, onde o tempo das informações contábeis influenciam na decisão onde caso ela alterem em curto tempo pode ser invalida.
Relatórios contábeis Trata-se de uma forma exposta e em ordem de dados que tem como objetivo mostrar aos solicitantes os fatos de grande importância em determinado setor e período. As demonstrações financeiras são obrigatórias sendo assim exigidas por lei por meio do imposto de renda
- Os relatórios obrigatórios são: Balanço Patrimonial, DRE, Demonstração de Lucros ou Prejuízos acumulados ou mutações de patrimônio líquido, Fluxo de caixa, demonstração de valor adicional as empresas de capital aberto. As demonstrações devem ser publicadas em dois jornais no Diário Oficial e num jornal de grande circulação.
- As notas explicativas tem como objetivo complementar as demonstrações financeiras, onde devem esclarecer a situação patrimonial e os resultados de exercício. E ainda as demonstrações financeiras das empresas de capital aberto devem seguir as normas da CVM onde determinam que deve ser apresentado a demonstração de mutações do PL.
- As sociedades de grande porte e as demais cabem a eles buscar a elaboração de demonstrações contábeis financeiras e a obrigação de auditoria independente onde o auditor precisa estar registrado na CVM. As sociedades limitadas devem seguir os padrões das por ações porem dispensam a publicação das demonstrações, eles devem apresentar o Balanço Patrimonial, DRE e a Demonstração de lucros ou prejuízos acumulados.
- Complementação as demonstrações financeiras são necessárias nas sociedades por ações onde é preciso um relatório da diretoria onde são levantados dados estatisticos, índices de produtividade, desenvolvimento tecnológico entre outros. Nas mudanças futuras previstas os gestores das empresas de capital aberto devem comunicar a bolsa de valores e divulgar pela imprensa quaisquer liberações da assembleia geral ou dos administradores da empresa ou fatos que influenciam nas decisões dos investidores. E ainda devem apresentar evidências mas não excedendo as informações necessárias. As notas explicativas são aquelas que aparecem nas demonstrações financeiras e tem o objetivo de esclarecer a situação do resultado de exercício.
- Os auditores são responsáveis por emitirem o parecer referente as demonstrações e deve ser de um auditor externo, podendo ser feito por pessoa física ou seja contador credenciado ou empresa de auditoria onde tornam o parecer confiável e para avaliar isso diz se que se a empresa tiver um único cliente que equivale a mais que 2% do faturamento pode ser comprometedor. Mas se uma pequena empresa de auditoria tiver um grande cliente poderia ser um problema, então a bolsa de valores do Brasil criou um rodízio de firmas de auditoria.
- Complementação as demonstrações financeiras são necessárias nas sociedades por ações onde é preciso um relatório da diretoria onde são levantados dados estatisticos, índices de produtividade, desenvolvimento tecnológico entre outros. Nas mudanças futuras previstas os gestores das empresas de capital aberto devem comunicar a bolsa de valores e divulgar pela imprensa quaisquer liberações da assembleia geral ou dos administradores da empresa ou fatos que influenciam nas decisões dos investidores. E ainda devem apresentar evidências mas não excedendo as informações necessárias. As notas explicativas são aquelas que aparecem nas demonstrações financeiras e tem o objetivo de esclarecer a situação do resultado de exercício.
- As sociedades de grande porte e as demais cabem a eles buscar a elaboração de demonstrações contábeis financeiras e a obrigação de auditoria independente onde o auditor precisa estar registrado na CVM. As sociedades limitadas devem seguir os padrões das por ações porem dispensam a publicação das demonstrações, eles devem apresentar o Balanço Patrimonial, DRE e a Demonstração de lucros ou prejuízos acumulados.
- As notas explicativas tem como objetivo complementar as demonstrações financeiras, onde devem esclarecer a situação patrimonial e os resultados de exercício. E ainda as demonstrações financeiras das empresas de capital aberto devem seguir as normas da CVM onde determinam que deve ser apresentado a demonstração de mutações do PL.
- Os relatórios obrigatórios são: Balanço Patrimonial, DRE, Demonstração de Lucros ou Prejuízos acumulados ou mutações de patrimônio líquido, Fluxo de caixa, demonstração de valor adicional as empresas de capital aberto. As demonstrações devem ser publicadas em dois jornais no Diário Oficial e num jornal de grande circulação.
Informação Contábil igualada à um bem econômico que tem seu gasto que deve ser comparado com os benefícios que advém das informações, em síntese final é esperado um lucro caso tais informações fossem aplicadas ou não
Information
- Description
- Contabilidade Mind Map on Qualidade e característica da Informação Contábil, created by Kauan Vasconcelos on 24/03/2021.
- Created by
- Kauan Vasconcelos
- Views
- 2
- Rating
More on Características qualitativas da informação contábil