
Mind map
Cuentas contables
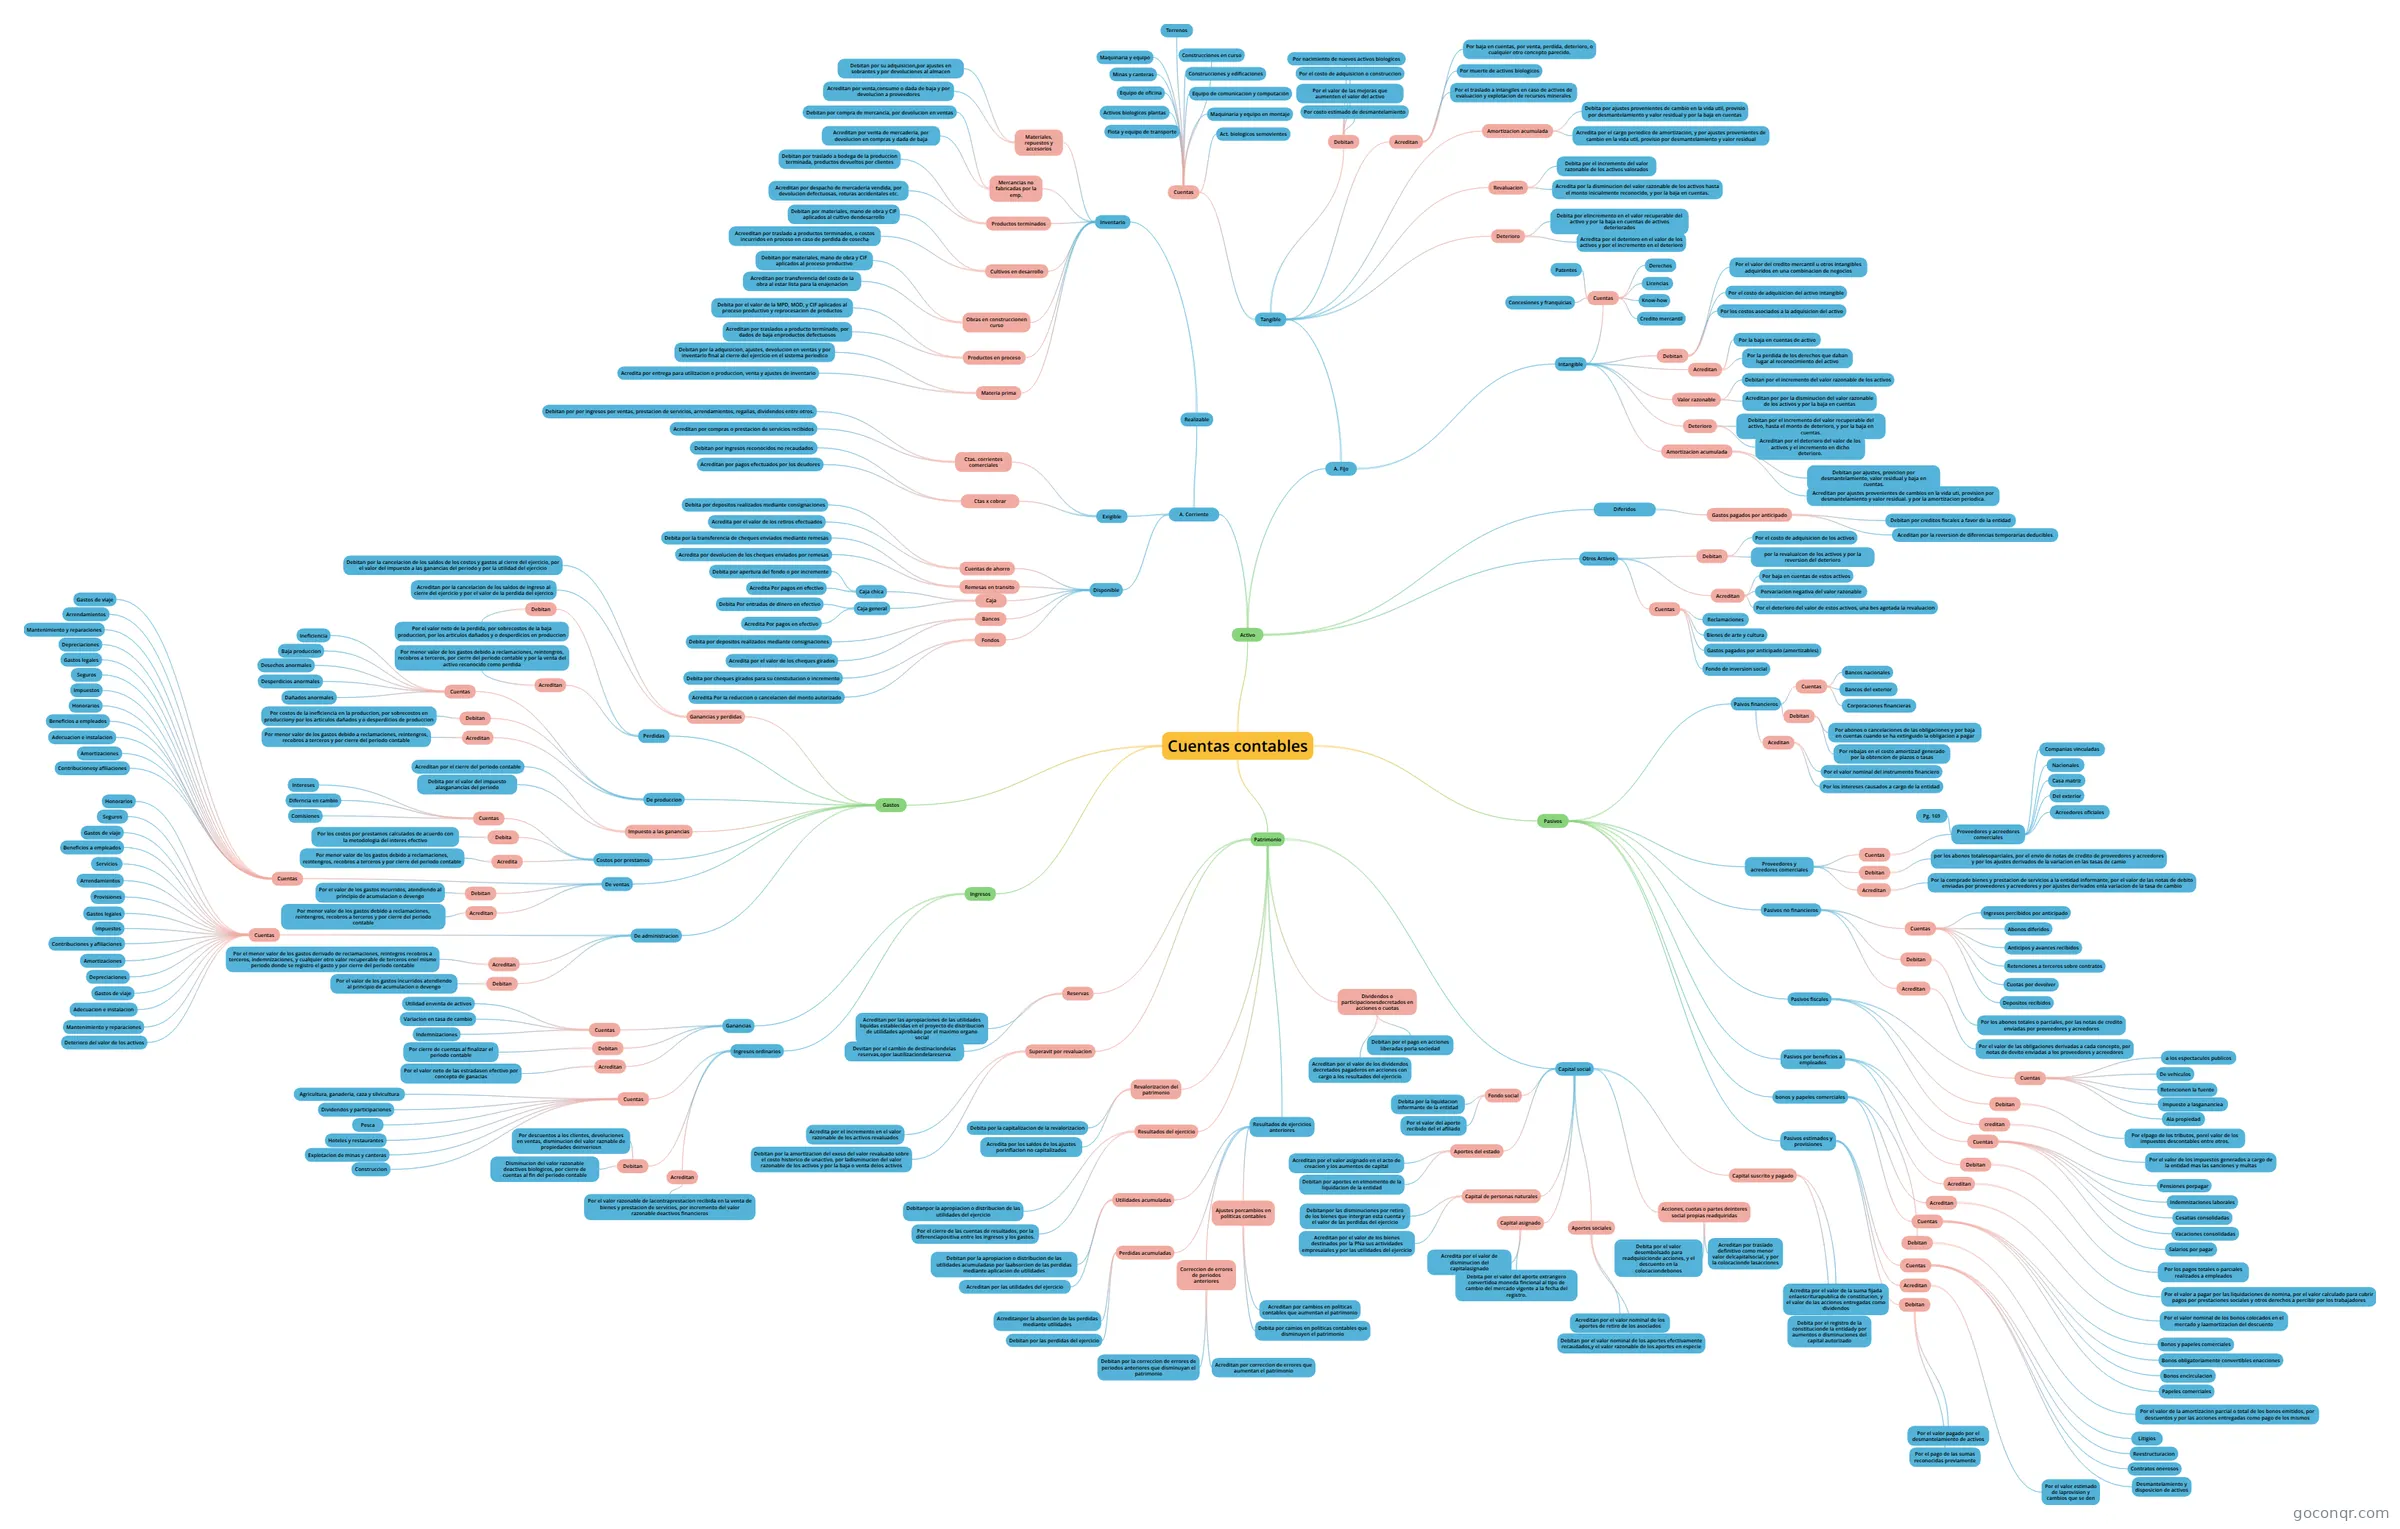
Mapa mental: Cuentas contables
Map content
Cuentas contables
Activo
- A. Corriente
- Exigible
- Ctas x cobrar
- Debitan por ingresos reconocidos no recaudados
- Acreditan por pagos efectuados por los deudores
- Ctas. corrientes comerciales
- Debitan por por ingresos por ventas, prestacion de servicios, arrendamientos, regalias, dividendos entre otros.
- Acreditan por compras o prestacion de servicios recibidos
- Ctas x cobrar
- Disponible
- Caja
- Caja general
- Acredita Por pagos en efectivo
- Debita Por entradas de dinero en efectivo
- Caja chica
- Acredita Por pagos en efectivo
- Debita por apertura del fondo o por incremente
- Caja general
- Bancos
- Debita por depositos realizados mediante consignaciones
- Acredita por el valor de los cheques girados
- Cuentas de ahorro
- Debita por depositos realizados mediante consignaciones
- Acredita por el valor de los retiros efectuados
- Fondos
- Debita por cheques girados para su constutucion o incremento
- Acredita Por la reduccion o cancelacion del monto autorizado
- Remesas en transito
- Debita por la transferencia de cheques enviados mediante remesas
- Acredita por devolucion de los cheques enviados por remesas
- Caja
- Realizable
- Inventario
- Materia prima
- Debitan por la adquisicion, ajustes, devolucion en ventas y por inventario final al cierre del ejercicio en el sistema periodico
- Acredita por entrega para utilizacion o produccion, venta y ajustes de inventario
- Productos en proceso
- Debita por el valor de la MPD, MOD, y CIF aplicados al proceso productivo y reprocesacion de productos
- Acreditan por traslados a producto terminado, por dados de baja enproductos defectuosos
- Obras en construccionen curso
- Debitan por materiales, mano de obra y CIF aplicados al proceso productivo
- Acreditan por transferencia del costo de la obra al estar lista para la enajenacion
- Productos terminados
- Debitan por traslado a bodega de la produccion terminada, productos devueltos por clientes
- Acreditan por despacho de mercaderia vendida, por devolucion defectuosas, roturas accidentales etc.
- Cultivos en desarrollo
- Debitan por materiales, mano de obra y CIF aplicados al cultivo dendesarrollo
- Acreeditan por traslado a productos terminados, o costos incurridos en proceso en caso de perdida de cosecha
- Mercancias no fabricadas por la emp.
- Debitan por compra de mercancia, por devolucion en ventas
- Acreditan por venta de mercaderia, por devolucion en compras y dada de baja
- Materiales, repuestos y accesorios
- Debitan por su adquisicion,por ajustes en sobrantes y por devoluciones al almacen
- Acreditan por venta,consumo o dada de baja y por devolucion a proveedores
- Materia prima
- Inventario
- Exigible
- A. Fijo
- Intangible
- Cuentas
- Patentes
- Concesiones y franquicias
- Derechos
- Credito mercantil
- Know-how
- Licencias
- Debitan
- Por el costo de adquisicion del activo intangible
- Por los costos asociados a la adquisicion del activo
- Por el valor del credito mercantil u otros intangibles adquiridos en una combinacion de negocios
- Acreditan
- Por la baja en cuentas de activo
- Por la perdida de los derechos que daban lugar al reconocimiento del activo
- Valor razonable
- Debitan por el incremento del valor razonable de los activos
- Acreditan por por la disminucion del valor razonable de los activos y por la baja en cuentas
- Amortizacion acumulada
- Debitan por ajustes, provicion por desmantelamiento, valor residual y baja en cuentas.
- Acreditan por ajustes provenientes de cambios en la vida uti, provision por desmantelamiento y valor residual. y por la amortizacion periodica.
- Deterioro
- Debitan por el incremento del valor recuperable del activo, hasta el monto de deterioro, y por la baja en cuentas.
- Acreditan por el deterioro del valor de los activos y el incremento en dicho deterioro.
- Cuentas
- Tangible
- Cuentas
- Terrenos
- Construcciones en curso
- Maquinaria y equipo en montaje
- Construcciones y edificaciones
- Maquinaria y equipo
- Equipo de oficina
- Equipo de comunicacion y computación
- Flota y equipo de transporte
- Activos biologicos plantas
- Minas y canteras
- Act. biologicos semovientes
- Debitan
- Por el costo de adquisicion o construccion
- Por el valor de las mejoras que aumenten el valor del activo
- Por costo estimado de desmantelamiento
- Por nacimiento de nuevos activos biologicos
- Acreditan
- Por baja en cuentas, por venta, perdida, deterioro, o cualquier otro concepto parecido.
- Por muerte de activos biologicos
- Por el traslado a intangiles en caso de activos de evaluacion y explotacion de recursos minerales
- Amortizacion acumulada
- Debita por ajustes provenientes de cambio en la vida util, provisio por desmantelamiento y valor residual y por la baja en cuentas
- Acredita por el cargo periodico de amortizacion, y por ajustes provenientes de cambio en la vida util, provisio por desmantelamiento y valor residual
- Revaluacion
- Debita por el incremento del valor razonable de los activos valorados
- Acredita por la disminucion del valor razonable de los activos hasta el monto inicialmente reconocido, y por la baja en cuentas.
- Deterioro
- Debita por elincremento en el valor recuperable del activo y por la baja en cuentas de activos deteriorados
- Acredita por el deterioro en el valor de los activos y por el incremento en el deterioro
- Cuentas
- Intangible
- Otros Activos
- Cuentas
- Bienes de arte y cultura
- Fondo de inversion social
- Reclamaciones
- Gastos pagados por anticipado (amortizables)
- Debitan
- Por el costo de adquisicion de los activos
- por la revaluaicon de los activos y por la reversion del deterioro
- Acreditan
- Por baja en cuentas de estos activos
- Porvariacion negativa del valor razonable
- Por el deterioro del valor de estos activos, una bes agotada la revaluacion
- Cuentas
- Diferidos
- Gastos pagados por anticipado
- Debitan por creditos fiscales a favor de la entidad
- Aceditan por la reversion de diferencias temporarias deducibles
- Gastos pagados por anticipado
- A. Corriente
Pasivos
- Paivos financieros
- Cuentas
- Bancos nacionales
- Bancos del exterior
- Corporaciones financieras
- Debitan
- Por abonos o cancelaciones de las obligaciones y por baja en cuentas cuando se ha extinguido la obligacion a pagar
- Por rebajas en el costo amortizad generado por la obtencion de plazos o tasas
- Aceditan
- Por el valor nominal del instrumento financiero
- Por los intereses causados a cargo de la entidad
- Cuentas
- Pasivos no financieros
- Cuentas
- Ingresos percibidos por anticipado
- Abonos diferidos
- Anticipos y avances recibidos
- Depositos recibidos
- Retenciones a terceros sobre contratos
- Cuotas por devolver
- Debitan
- Por los abonos totales o parciales, por las notas de credito enviadas por proveedores y acreedores
- Acreditan
- Por el valor de las obligaciones derivadas a cada concepto, por notas de devito enviadas a los proveedores y acreedores
- Cuentas
- Proveedores y acreedores comerciales
- Cuentas
- Proveedores y acreedores comerciales
- Nacionales
- Del exterior
- Casa matriz
- Companias vinculadas
- Acreedores oficiales
- Pg. 169
- Proveedores y acreedores comerciales
- Debitan
- por los abonos totalesoparciales, por el envio de notas de credito de proveedores y acreedores y por los ajustes derivados de la variacion en las tasas de camio
- Acreditan
- Por la comprade bienes y prestacion de servicios a la entidad informante, por el valor de las notas de debito enviadas por proveedores y acreedores y por ajustes derivados enla variacion de la tasa de cambio
- Cuentas
- Pasivos fiscales
- Cuentas
- Impuesto a lasgananciea
- Ala propiedad
- De vehiculos
- Retencionen la fuente
- a los espectaculos publicos
- Debitan
- Por elpago de los tributos, porel valor de los impuestos descontables entre otros.
- creditan
- Por el valor de los impuestos generados a cargo de la entidad mas las sanciones y multas
- Cuentas
- Pasivos por beneficios a empleados
- Cuentas
- Salarios por pagar
- Cesatias consolidadas
- Vacaciones consolidadas
- Pensiones porpagar
- Indemnizaciones laborales
- Debitan
- Por los pagos totales o parciales realizados a empleados
- Acreditan
- Por el valor a pagar por las liquidaciones de nomina, por el valor calculado para cubrir pagos por prestaciones sociales y otros derechos a percibir por los trabajadores
- Cuentas
- Pasivos estimados y provisiones
- Cuentas
- Desmantelamiento y disposicion de activos
- Reestructuracion
- Contratos onerosos
- Litigios
- Debitan
- Por el pago de las sumas reconocidas previamente
- Por el valor pagado por el desmantelamiento de activos
- Acreditan
- Por el valor estimado de laprovision y cambios que se den
- Cuentas
- bonos y papeles comerciales
- Cuentas
- Bonos y papeles comerciales
- Bonos encirculacion
- Bonos obligatoriamente convertibles enacciones
- Papeles comerciales
- Debitan
- Por el valor de la amortizacion parcial o total de los bonos emitidos, por descuentos y por las acciones entregadas como pago de los mismos
- Acreditan
- Por el valor nominal de los bonos colocados en el mercado y laamortizacion del descuento
- Cuentas
- Paivos financieros
Patrimonio
- Capital social
- Capital suscrito y pagado
- Debita por el registro de la constitucionde la entidady por aumentos o disminuciones del capital autorizado
- Acredita por el valor de la suma fijada enlaescriturapublica de constitucion, y el valor de las acciones entregadas como dividendos
- Acciones, cuotas o partes deinteres social propias readquiridas
- Debita por el valor desembolsado para readquisicionde acciones, y el descuento en la colocaciondebonos
- Acreditan por traslado definitivo como menor valor delcapitalsocial, y por la colocacionde lasacciones
- Aportes sociales
- Debitan por el valor nominal de los aportes efectivamente recaudados,y el valor razonable de los aportes en especie
- Acreditan por el valor nominal de los aportes de retiro de los asociados
- Capital asignado
- Debita por el valor del aporte extrangero convertidoa moneda fincional al tipo de cambio del mercado vigente a la fecha del registro.
- Acredita por el valor de disminucion del capitalasignado
- Capital de personas naturales
- Debitanpor las disminuciones por retiro de los bienes que intergran esta cuenta y el valor de las perdidas del ejercicio
- Acreditan por el valor de los bienes destinados por la PNa sus actividades empresaiales y por las utilidades del ejercicio
- Aportes del estado
- Debitan por aportes en elmomento de la liquidacion de la entidad
- Acreditan por el valor asignado en el acto de creacion y los aumentos de capital
- Fondo social
- Debita por la liquidacion informante de la entidad
- Por el valor del aporte recibido del el afiliado
- Capital suscrito y pagado
- Reservas
- Devitan por el cambio de destinaciondelas reservas,opor lautilizaciondelareserva
- Acreditan por las apropiaciones de las utilidades liquidas establecidas en el proyecto de distribucion de utilidades aprobado por el maximo organo social
- Revalorizacion del patrimonio
- Debita por la capitalizacion de la revalorizacion
- Acredita por los saldos de los ajustes porinflacion no capitalizados
- Dividendos o participacionesdecretados en acciones o cuotas
- Debitan por el pago en acciones liberadas porla sociedad
- Acreditan por el valor de los dividendos decretados pagaderos en acciones con cargo a los resultados del ejercicio
- Resultados del ejercicio
- Debitanpor la apropiacion o distribucion de las utilidades del ejercicio
- Por el cierre de las cuentas de resultados, por la diferenciapositiva entre los ingresos y los gastos.
- Resultados de ejercicios anteriores
- Utilidades acumuladas
- Debitan por la apropiacion o distribucion de las utilidades acumuladaso por laabsorcion de las perdidas mediante aplicacion de utilidades
- Acreditan por las utilidades del ejercicio
- Perdidas acumuladas
- Debitan por las perdidas del ejercicio
- Acreditanpor la absorcion de las perdidas mediante utilidades
- Correccion de errores de periodos anteriores
- Debitan por la correccion de errores de periodos anteriores que disminuyan el patrimonio
- Acreditan por correccion de errores que aumentan el patrimonio
- Ajustes porcambios en politicas contables
- Debita por camios en politicas contables que disminuyen el patrimonio
- Acreditan por cambios en politicas contables que aumentan el patrimonio
- Utilidades acumuladas
- Superavit por revaluacion
- Debitan por la amortizacion del exeso del valor revaluado sobre el costo historico de unactivo, por ladisminucion del valor razonable de los activos y por la baja o venta delos activos
- Acredita por el incremento en el valor razonable de los activos revaluados
- Capital social
Ingresos
- Ingresos ordinarios
- Cuentas
- Agricultura, ganaderia, caza y silvicultura
- Pesca
- Explotacion de minas y canteras
- Construccion
- Hoteles y restaurantes
- Dividendos y participaciones
- Debitan
- Por descuentos a los clientes, devoluciones en ventas, disminucion del valor raznable de propiedades deinveriosn
- Disminucion del valor razonable deactivos biologicos, por cierre de cuentas al fin del periodo contable
- Acreditan
- Por el valor razonable de lacontraprestacion recibida en la venta de bienes y prestacion de servicios, por incremento del valor razonable deactivos financieros
- Cuentas
- Ganancias
- Cuentas
- Variacion en tasa de cambio
- Utilidad enventa de activos
- Indemnizaciones
- Debitan
- Por cierre de cuentas al finalizar el periodo contable
- Acreditan
- Por el valor neto de las estradasen efectivo por concepto de ganacias
- Cuentas
- Ingresos ordinarios
Gastos
- De administracion
- Cuentas
- Beneficios a empleados
- Honorarios
- Impuestos
- Arrendamientos
- Contribuciones y afiliaciones
- Seguros
- Servicios
- Gastos legales
- Mantenimiento y reparaciones
- Gastos de viaje
- Adecuacion e instalacion
- Gastos de viaje
- Depreciaciones
- Amortizaciones
- Provisiones
- Deterioro del valor de los activos
- Debitan
- Por el valor de los gastos incurridos atendiendo al principio de acumulacion o devengo
- Acreditan
- Por el menor valor de los gastos derivado de reclamaciones, reintegros recobros a terceros, indemnizaciones, y cualquier otro valor recuperable de terceros enel mismo periodo donde se registro el gasto y por cierre del periodo contable
- Cuentas
- De ventas
- Cuentas
- Beneficios a empleados
- Honorarios
- Impuestos
- Arrendamientos
- Contribucionesy afiliaciones
- Seguros
- Gastos legales
- Mantenimiento y reparaciones
- Gastos de viaje
- Depreciaciones
- Amortizaciones
- Adecuacion e instalacion
- Debitan
- Por el valor de los gastos incurridos, atendiendo al principio de acumulacion o devengo
- Acreditan
- Por menor valor de los gastos debido a reclamaciones, reintengros, recobros a terceros y por cierre del periodo contable
- Cuentas
- Costos por prestamos
- Cuentas
- Intereses
- Comisiones
- Diferncia en cambio
- Debita
- Por los costos por prestamos calculados de acuerdo con la metodologia del interes efectivo
- Acredita
- Por menor valor de los gastos debido a reclamaciones, reintengros, recobros a terceros y por cierre del periodo contable
- Cuentas
- Impuesto a las ganancias
- Debita por el valor del impuesto alasganancias del periodo
- Acreditan por el cierre del periodo contable
- De produccion
- Acreditan
- Por menor valor de los gastos debido a reclamaciones, reintengros, recobros a terceros y por cierre del periodo contable
- Cuentas
- Ineficiencia
- Baja produccion
- Dañados anormales
- Desperdicios anormales
- Desechos anormales
- Debitan
- Por costos de la ineficiencia en la produccion, por sobrecostos en producciony por los articulos dañados y o desperdicios de produccion
- Acreditan
- Perdidas
- Acreditan
- Por menor valor de los gastos debido a reclamaciones, reintengros, recobros a terceros, por cierre del periodo contable y por la venta del activo reconocido como perdida
- Debitan
- Por el valor neto de la perdida, por sobrecostos de la baja produccion, por los articulos dañados y o desperdicios en produccion
- Acreditan
- Ganancias y perdidas
- Debitan por la cancelacion de los saldos de los costos y gastos al cierre del ejercicio, por el valor del impuesto a las ganancias del periodo y por la utilidad del ejercicio
- Acreditan por la cancelacion de los saldos de ingreso al cierre del ejercicio y por el valor de la perdida del ejercico
- De administracion
Information
- Description
- Cuentas contables Referencias Plan de cuentas para sistemas contables 2020: Luis Raul Uribe Medina
- Created by
- Anderson Guevara
- Views
- 14
- Rating