
Mind map
Teoria da Contabilidade
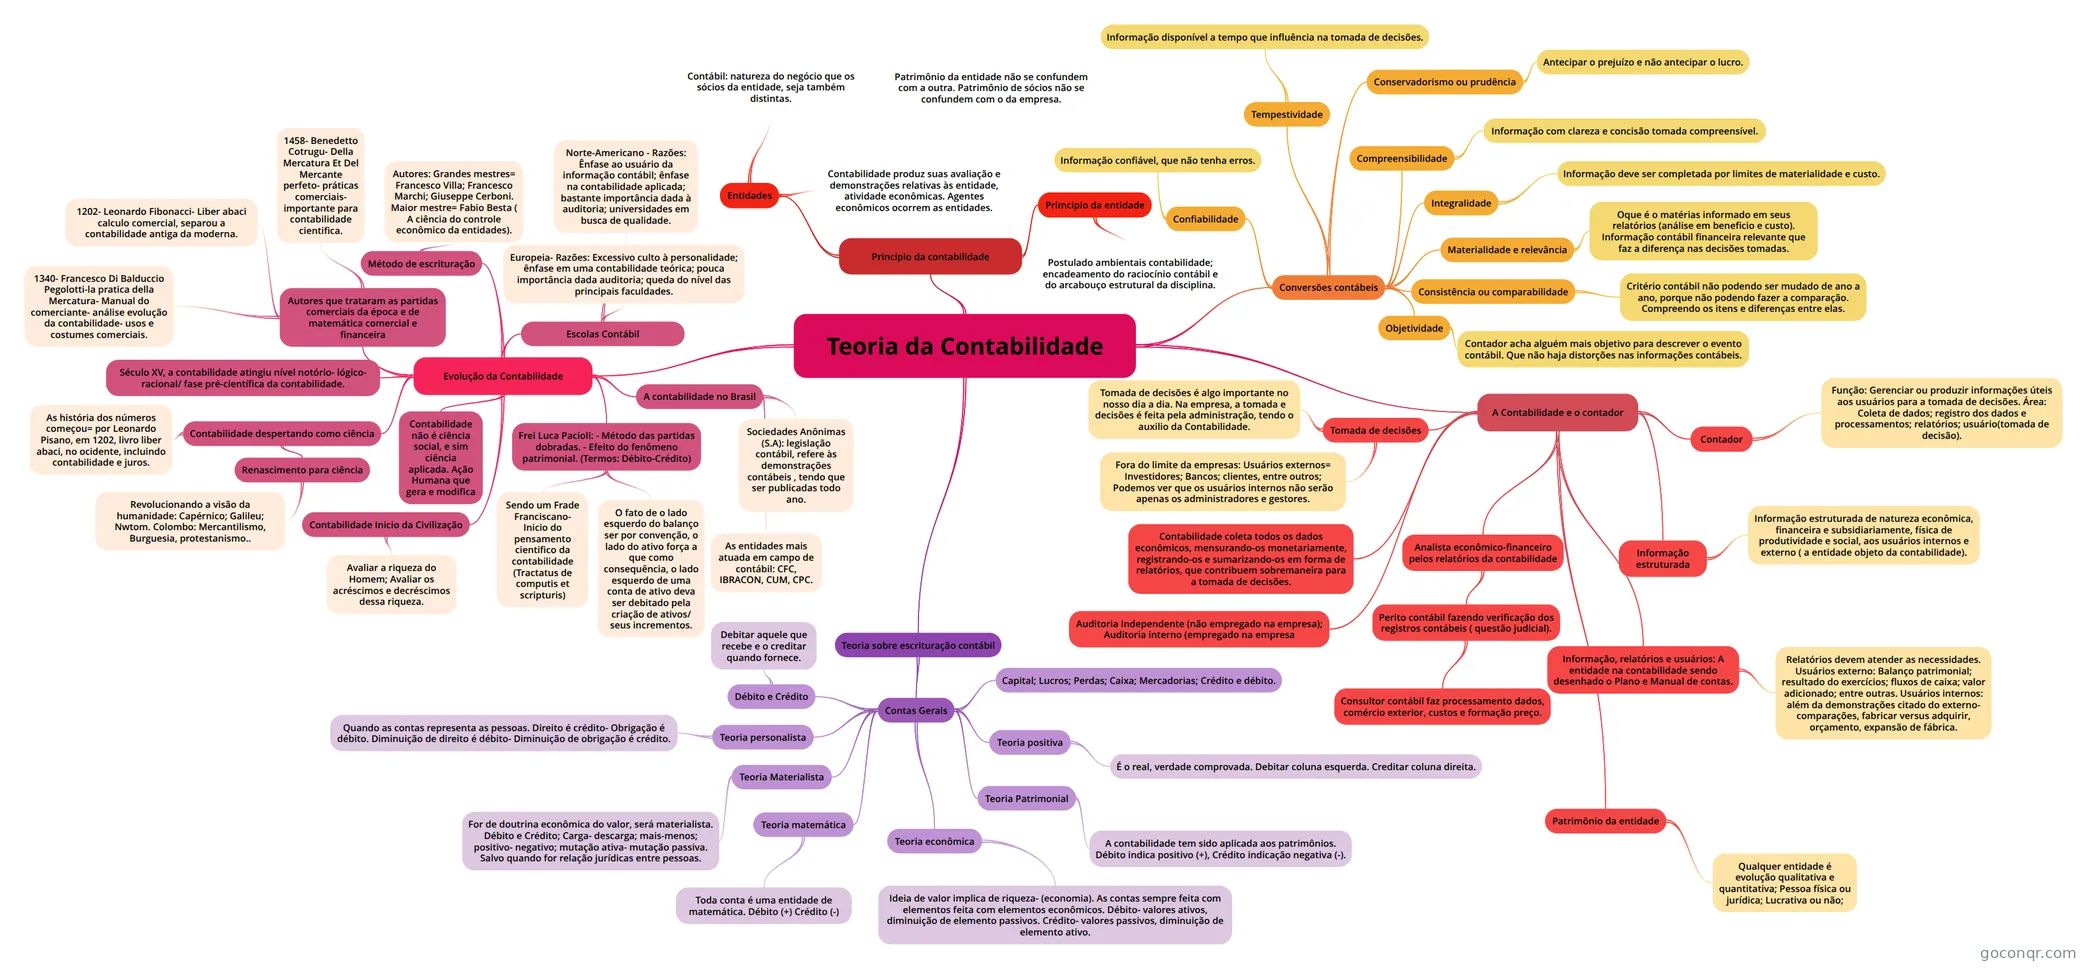
Mapa mental: Teoria da Contabilidade
Map content
Teoria da Contabilidade
Evolução da Contabilidade
- Contabilidade Inicio da Civilização
- Avaliar a riqueza do Homem; Avaliar os acréscimos e decréscimos dessa riqueza.
- Contabilidade despertando como ciência
- As história dos números começou= por Leonardo Pisano, em 1202, livro liber abaci, no ocidente, incluindo contabilidade e juros.
- Renascimento para ciência
- Revolucionando a visão da humanidade: Capérnico; Galileu; Nwtom. Colombo: Mercantilismo, Burguesia, protestanismo..
- Século XV, a contabilidade atingiu nível notório- lógico- racional/ fase pré-científica da contabilidade.
- Autores que trataram as partidas comerciais da época e de matemática comercial e financeira
- 1340- Francesco Di Balduccio Pegolotti-la pratica della Mercatura- Manual do comerciante- análise evolução da contabilidade- usos e costumes comerciais.
- 1202- Leonardo Fibonacci- Liber abaci calculo comercial, separou a contabilidade antiga da moderna.
- 1458- Benedetto Cotrugu- Della Mercatura Et Del Mercante perfeto- práticas comerciais- importante para contabilidade cientifica.
- Método de escrituração
- Autores: Grandes mestres= Francesco Villa; Francesco Marchi; Giuseppe Cerboni. Maior mestre= Fabio Besta ( A ciência do controle econômico da entidades).
- Frei Luca Pacioli: - Método das partidas dobradas. - Efeito do fenômeno patrimonial. (Termos: Débito-Crédito)
- Sendo um Frade Franciscano- Inicio do pensamento cientifico da contabilidade (Tractatus de computis et scripturis)
- O fato de o lado esquerdo do balanço ser por convenção, o lado do ativo força a que como consequência, o lado esquerdo de uma conta de ativo deva ser debitado pela criação de ativos/ seus incrementos.
- Contabilidade não é ciência social, e sim ciência aplicada. Ação Humana que gera e modifica
- Escolas Contábil
- Norte-Americano - Razões: Ênfase ao usuário da informação contábil; ênfase na contabilidade aplicada; bastante importância dada à auditoria; universidades em busca de qualidade.
- Europeia- Razões: Excessivo culto à personalidade; ênfase em uma contabilidade teórica; pouca importância dada auditoria; queda do nível das principais faculdades.
- A contabilidade no Brasil
- Sociedades Anônimas (S.A): legislação contábil, refere às demonstrações contábeis , tendo que ser publicadas todo ano.
- As entidades mais atuada em campo de contábil: CFC, IBRACON, CUM, CPC.
- Contabilidade Inicio da Civilização
A Contabilidade e o contador
- Tomada de decisões
- Tomada de decisões é algo importante no nosso dia a dia. Na empresa, a tomada e decisões é feita pela administração, tendo o auxilio da Contabilidade.
- Fora do limite da empresas: Usuários externos= Investidores; Bancos; clientes, entre outros; Podemos ver que os usuários internos não serão apenas os administradores e gestores.
- Contabilidade coleta todos os dados econômicos, mensurando-os monetariamente, registrando-os e sumarizando-os em forma de relatórios, que contribuem sobremaneira para a tomada de decisões.
- Contador
- Função: Gerenciar ou produzir informações úteis aos usuários para a tomada de decisões. Área: Coleta de dados; registro dos dados e processamentos; relatórios; usuário(tomada de decisão).
- Auditoria Independente (não empregado na empresa); Auditoria interno (empregado na empresa
- Analista econômico-financeiro pelos relatórios da contabilidade
- Perito contábil fazendo verificação dos registros contábeis ( questão judicial).
- Consultor contábil faz processamento dados, comércio exterior, custos e formação preço.
- Perito contábil fazendo verificação dos registros contábeis ( questão judicial).
- Informação estruturada
- Informação estruturada de natureza econômica, financeira e subsidiariamente, física de produtividade e social, aos usuários internos e externo ( a entidade objeto da contabilidade).
- Informação, relatórios e usuários: A entidade na contabilidade sendo desenhado o Plano e Manual de contas.
- Relatórios devem atender as necessidades. Usuários externo: Balanço patrimonial; resultado do exercícios; fluxos de caixa; valor adicionado; entre outras. Usuários internos: além da demonstrações citado do externo- comparações, fabricar versus adquirir, orçamento, expansão de fábrica.
- Patrimônio da entidade
- Qualquer entidade é evolução qualitativa e quantitativa; Pessoa física ou jurídica; Lucrativa ou não;
- Tomada de decisões
Principio da contabilidade
- Primcipio da entidade
- Postulado ambientais contabilidade; encadeamento do raciocínio contábil e do arcabouço estrutural da disciplina.
- Entidades
- Contabilidade produz suas avaliação e demonstrações relativas às entidade, atividade econômicas. Agentes econômicos ocorrem as entidades.
- Contábil: natureza do negócio que os sócios da entidade, seja também distintas.
- Patrimônio da entidade não se confundem com a outra. Patrimônio de sócios não se confundem com o da empresa.
- Primcipio da entidade
Conversões contábeis
- Objetividade
- Contador acha alguém mais objetivo para descrever o evento contábil. Que não haja distorções nas informações contábeis.
- Consistência ou comparabilidade
- Critério contábil não podendo ser mudado de ano a ano, porque não podendo fazer a comparação. Compreendo os itens e diferenças entre elas.
- Materialidade e relevância
- Oque é o matérias informado em seus relatórios (análise em beneficio e custo). Informação contábil financeira relevante que faz a diferença nas decisões tomadas.
- Conservadorismo ou prudência
- Antecipar o prejuízo e não antecipar o lucro.
- Confiabilidade
- Informação confiável, que não tenha erros.
- Integralidade
- Informação deve ser completada por limites de materialidade e custo.
- Compreensibilidade
- Informação com clareza e concisão tomada compreensível.
- Tempestividade
- Informação disponível a tempo que influência na tomada de decisões.
- Objetividade
Teoria sobre escrituração contábil
- Contas Gerais
- Débito e Crédito
- Debitar aquele que recebe e o creditar quando fornece.
- Teoria personalista
- Quando as contas representa as pessoas. Direito é crédito- Obrigação é débito. Diminuição de direito é débito- Diminuição de obrigação é crédito.
- Capital; Lucros; Perdas; Caixa; Mercadorias; Crédito e débito.
- Teoria Materialista
- For de doutrina econômica do valor, será materialista. Débito e Crédito; Carga- descarga; mais-menos; positivo- negativo; mutação ativa- mutação passiva. Salvo quando for relação jurídicas entre pessoas.
- Teoria matemática
- Toda conta é uma entidade de matemática. Débito (+) Crédito (-)
- Teoria Patrimonial
- A contabilidade tem sido aplicada aos patrimônios. Débito indica positivo (+), Crédito indicação negativa (-).
- Teoria positiva
- É o real, verdade comprovada. Debitar coluna esquerda. Creditar coluna direita.
- Teoria econômica
- Ideia de valor implica de riqueza- (economia). As contas sempre feita com elementos feita com elementos econômicos. Débito- valores ativos, diminuição de elemento passivos. Crédito- valores passivos, diminuição de elemento ativo.
- Débito e Crédito
- Contas Gerais
Information
- Description
- Mind Map on Teoria da Contabilidade, created by Milene Wentz on 28/04/2021.
- Created by
- Milene Wentz
- Views
- 1
- Rating