
Mind map
Contabilidade Soietária
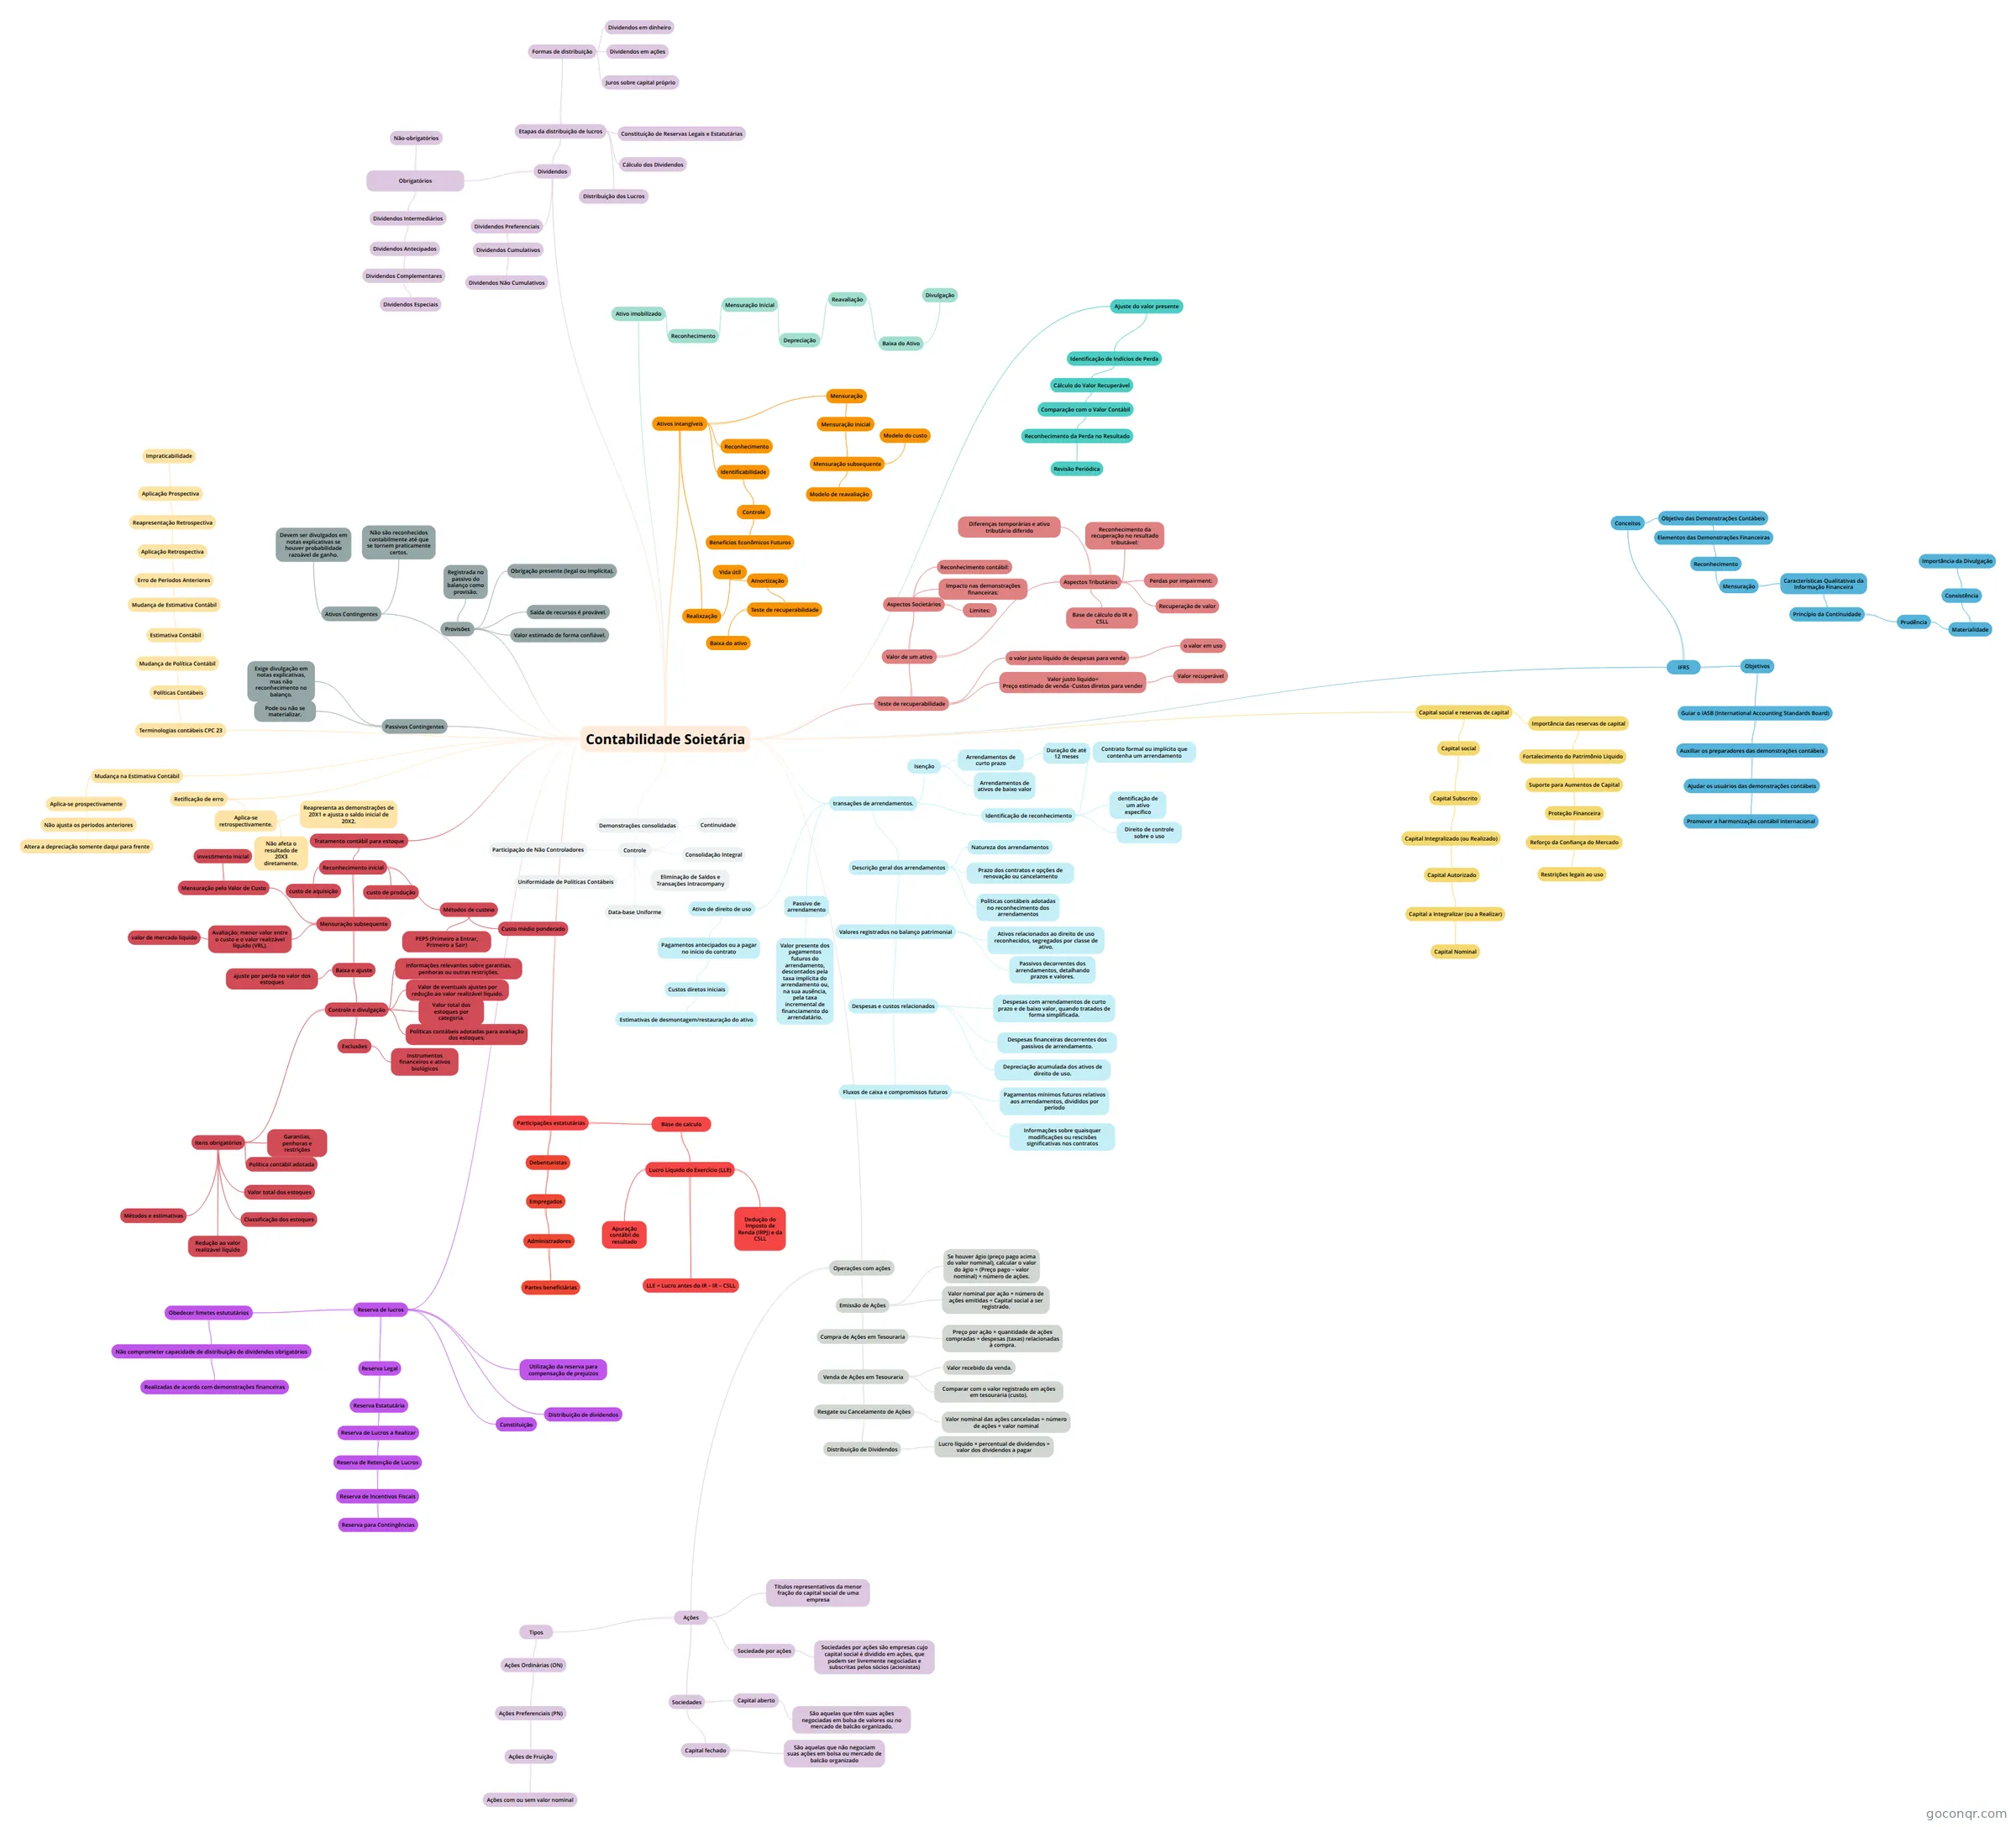
Mapa mental: Contabilidade Soietária
Map content
Contabilidade Soietária
Demonstrações consolidadas
- Controle
- Participação de Não Controladores
- Uniformidade de Políticas Contábeis
- Data-base Uniforme
- Eliminação de Saldos e Transações Intracompany
- Consolidação Integral
- Continuidade
- Controle
Provisões
- Obrigação presente (legal ou implícita).
- Saída de recursos é provável.
- Valor estimado de forma confiável.
- Registrada no passivo do balanço como provisão.
Passivos Contingentes
- Pode ou não se materializar.
- Exige divulgação em notas explicativas, mas não reconhecimento no balanço.
Ativos Contingentes
- Não são reconhecidos contabilmente até que se tornem praticamente certos.
- Devem ser divulgados em notas explicativas se houver probabilidade razoável de ganho.
Tratamento contábil para estoque
- Reconhecimento inicial
- custo de aquisição
- custo de produção
- Mensuração subsequente
- Avaliação: menor valor entre o custo e o valor realizável líquido (VRL).
- valor de mercado líquido
- Baixa e ajuste
- Controle e divulgação
- Exclusões
- Instrumentos financeiros e ativos biológicos
- Informações relevantes sobre garantias, penhoras ou outras restrições.
- Valor total dos estoques por categoria.
- Políticas contábeis adotadas para avaliação dos estoques.
- Valor de eventuais ajustes por redução ao valor realizável líquido.
- Itens obrigatórios
- Política contábil adotada
- Valor total dos estoques
- Classificação dos estoques
- Redução ao valor realizável líquido
- Garantias, penhoras e restrições
- Métodos e estimativas
- Exclusões
- ajuste por perda no valor dos estoques
- Controle e divulgação
- Mensuração pelo Valor de Custo
- investimento inicial
- Avaliação: menor valor entre o custo e o valor realizável líquido (VRL).
- Métodos de custeio
- Custo médio ponderado
- PEPS (Primeiro a Entrar, Primeiro a Sair)
- Reconhecimento inicial
transações de arrendamentos.
- Descrição geral dos arrendamentos
- Natureza dos arrendamentos
- Prazo dos contratos e opções de renovação ou cancelamento
- Políticas contábeis adotadas no reconhecimento dos arrendamentos
- Valores registrados no balanço patrimonial
- Ativos relacionados ao direito de uso reconhecidos, segregados por classe de ativo.
- Passivos decorrentes dos arrendamentos, detalhando prazos e valores.
- Despesas e custos relacionados
- Despesas com arrendamentos de curto prazo e de baixo valor, quando tratados de forma simplificada.
- Despesas financeiras decorrentes dos passivos de arrendamento.
- Depreciação acumulada dos ativos de direito de uso.
- Fluxos de caixa e compromissos futuros
- Pagamentos mínimos futuros relativos aos arrendamentos, divididos por período
- Informações sobre quaisquer modificações ou rescisões significativas nos contratos
- Isenção
- Arrendamentos de curto prazo
- Duração de até 12 meses
- Arrendamentos de ativos de baixo valor
- Arrendamentos de curto prazo
- Identificação de reconhecimento
- Contrato formal ou implícito que contenha um arrendamento
- dentificação de um ativo específico
- Direito de controle sobre o uso
- Ativo de direito de uso
- Pagamentos antecipados ou a pagar no início do contrato
- Custos diretos iniciais
- Estimativas de desmontagem/restauração do ativo
- Custos diretos iniciais
- Pagamentos antecipados ou a pagar no início do contrato
- Passivo de arrendamento
- Valor presente dos pagamentos futuros do arrendamento, descontados pela taxa implícita do arrendamento ou, na sua ausência, pela taxa incremental de financiamento do arrendatário.
- Descrição geral dos arrendamentos
Terminologias contábeis CPC 23
- Políticas Contábeis
- Mudança de Política Contábil
- Estimativa Contábil
- Mudança de Estimativa Contábil
- Erro de Períodos Anteriores
- Aplicação Retrospectiva
- Reapresentação Retrospectiva
- Aplicação Prospectiva
- Impraticabilidade
- Aplicação Prospectiva
- Reapresentação Retrospectiva
- Aplicação Retrospectiva
- Erro de Períodos Anteriores
- Mudança de Estimativa Contábil
- Estimativa Contábil
- Mudança de Política Contábil
- Políticas Contábeis
Mudança na Estimativa Contábil
- Aplica-se prospectivamente
- Não ajusta os períodos anteriores
- Altera a depreciação somente daqui para frente
- Não ajusta os períodos anteriores
- Aplica-se prospectivamente
Retificação de erro
- Aplica-se retrospectivamente.
- Reapresenta as demonstrações de 20X1 e ajusta o saldo inicial de 20X2.
- Não afeta o resultado de 20X3 diretamente.
- Aplica-se retrospectivamente.
Ativo imobilizado
- Reconhecimento
- Mensuração Inicial
- Depreciação
- Reavaliação
- Baixa do Ativo
- Divulgação
- Baixa do Ativo
- Reavaliação
- Depreciação
- Mensuração Inicial
- Reconhecimento
Ativos intangíveis
- Identificabilidade
- Controle
- Benefícios Econômicos Futuros
- Controle
- Reconhecimento
- Mensuração
- Mensuração inicial
- Mensuração subsequente
- Modelo do custo
- Modelo de reavaliação
- Mensuração subsequente
- Mensuração inicial
- Realixzação
- Vida útil
- Amortização
- Teste de recuperabilidade
- Baixa do ativo
- Teste de recuperabilidade
- Amortização
- Vida útil
- Identificabilidade
Ajuste do valor presente
- Identificação de Indícios de Perda
- Cálculo do Valor Recuperável
- Comparação com o Valor Contábil
- Reconhecimento da Perda no Resultado
- Revisão Periódica
- Reconhecimento da Perda no Resultado
- Comparação com o Valor Contábil
- Cálculo do Valor Recuperável
- Identificação de Indícios de Perda
Teste de recuperabilidade
- o valor justo líquido de despesas para venda
- o valor em uso
- Valor justo líquido= Preço estimado de venda−Custos diretos para vender
- Valor recuperável
- Valor de um ativo
- Aspectos Societários
- Reconhecimento contábil:
- Impacto nas demonstrações financeiras:
- Limites:
- Aspectos Tributários
- Reconhecimento da recuperação no resultado tributável:
- Perdas por impairment:
- Recuperação de valor
- Base de cálculo do IR e CSLL
- Diferenças temporárias e ativo tributário diferido
- Aspectos Societários
- o valor justo líquido de despesas para venda
Dividendos
- Etapas da distribuição de lucros
- Constituição de Reservas Legais e Estatutárias
- Cálculo dos Dividendos
- Distribuição dos Lucros
- Formas de distribuição
- Dividendos em dinheiro
- Dividendos em ações
- Juros sobre capital próprio
- Obrigatórios
- Dividendos Intermediários
- Dividendos Antecipados
- Dividendos Complementares
- Dividendos Especiais
- Dividendos Complementares
- Dividendos Antecipados
- Não-obrigatórios
- Dividendos Intermediários
- Dividendos Preferenciais
- Dividendos Cumulativos
- Dividendos Não Cumulativos
- Dividendos Cumulativos
- Etapas da distribuição de lucros
Participações estatutárias
- Debenturistas
- Empregados
- Administradores
- Partes beneficiárias
- Administradores
- Empregados
- Báse de calculo
- Lucro Líquido do Exercício (LLE)
- Apuração contábil do resultado
- Dedução do Imposto de Renda (IRPJ) e da CSLL
- LLE = Lucro antes do IR – IR – CSLL
- Lucro Líquido do Exercício (LLE)
- Debenturistas
Reserva de lucros
- Reserva Legal
- Reserva Estatutária
- Reserva de Lucros a Realizar
- Reserva de Retenção de Lucros
- Reserva de Incentivos Fiscais
- Reserva para Contingências
- Reserva de Incentivos Fiscais
- Reserva de Retenção de Lucros
- Reserva de Lucros a Realizar
- Reserva Estatutária
- Constituição
- Distribuição de dividendos
- Utilização da reserva para compensação de prejuízos
- Obedecer limetes estututários
- Não comprometer capacidade de distribuição de dividendos obrigatórios
- Realizadas de acordo com demonstrações financeiras
- Não comprometer capacidade de distribuição de dividendos obrigatórios
- Reserva Legal
Operações com ações
- Emissão de Ações
- Compra de Ações em Tesouraria
- Venda de Ações em Tesouraria
- Resgate ou Cancelamento de Ações
- Distribuição de Dividendos
- Lucro líquido × percentual de dividendos = valor dos dividendos a pagar
- Valor nominal das ações canceladas = número de ações × valor nominal
- Distribuição de Dividendos
- Valor recebido da venda.
- Comparar com o valor registrado em ações em tesouraria (custo).
- Resgate ou Cancelamento de Ações
- Preço por ação × quantidade de ações compradas + despesas (taxas) relacionadas à compra.
- Venda de Ações em Tesouraria
- Valor nominal por ação × número de ações emitidas = Capital social a ser registrado.
- Se houver ágio (preço pago acima do valor nominal), calcular o valor do ágio = (Preço pago – valor nominal) × número de ações.
- Compra de Ações em Tesouraria
- Ações
- Títulos representativos da menor fração do capital social de uma empresa
- Sociedade por ações
- Sociedades por ações são empresas cujo capital social é dividido em ações, que podem ser livremente negociadas e subscritas pelos sócios (acionistas)
- Sociedades
- Capital aberto
- São aquelas que têm suas ações negociadas em bolsa de valores ou no mercado de balcão organizado.
- Capital fechado
- São aquelas que não negociam suas ações em bolsa ou mercado de balcão organizado
- Capital aberto
- Tipos
- Ações Ordinárias (ON)
- Ações Preferenciais (PN)
- Ações de Fruição
- Ações com ou sem valor nominal
- Ações de Fruição
- Ações Preferenciais (PN)
- Ações Ordinárias (ON)
- Emissão de Ações
Capital social e reservas de capital
- Capital social
- Capital Subscrito
- Capital Integralizado (ou Realizado)
- Capital Autorizado
- Capital a Integralizar (ou a Realizar)
- Capital Nominal
- Capital a Integralizar (ou a Realizar)
- Capital Autorizado
- Capital Integralizado (ou Realizado)
- Capital Subscrito
- Importância das reservas de capital
- Fortalecimento do Patrimônio Líquido
- Suporte para Aumentos de Capital
- Proteção Financeira
- Reforço da Confiança do Mercado
- Restrições legais ao uso
- Reforço da Confiança do Mercado
- Proteção Financeira
- Suporte para Aumentos de Capital
- Fortalecimento do Patrimônio Líquido
- Capital social
IFRS
- Objetivos
- Guiar o IASB (International Accounting Standards Board)
- Auxiliar os preparadores das demonstrações contábeis
- Ajudar os usuários das demonstrações contábeis
- Promover a harmonização contábil internacional
- Ajudar os usuários das demonstrações contábeis
- Auxiliar os preparadores das demonstrações contábeis
- Guiar o IASB (International Accounting Standards Board)
- Conceitos
- Objetivo das Demonstrações Contábeis
- Elementos das Demonstrações Financeiras
- Reconhecimento
- Mensuração
- Características Qualitativas da Informação Financeira
- Princípio da Continuidade
- Prudência
- Materialidade
- Consistência
- Importância da Divulgação
- Consistência
- Materialidade
- Prudência
- Princípio da Continuidade
- Características Qualitativas da Informação Financeira
- Mensuração
- Reconhecimento
- Elementos das Demonstrações Financeiras
- Objetivo das Demonstrações Contábeis
- Objetivos
Information
- Description
- Mind Map on Contabilidade Soietária, created by Felippe Anselmo Cosmo on 24/06/2025.
- Created by
- Felippe Anselmo Cosmo
- Views
- 0
- Rating
More on Consolidação das demonstrações contábeis