
Mind map
Sistema Tributário Nacional
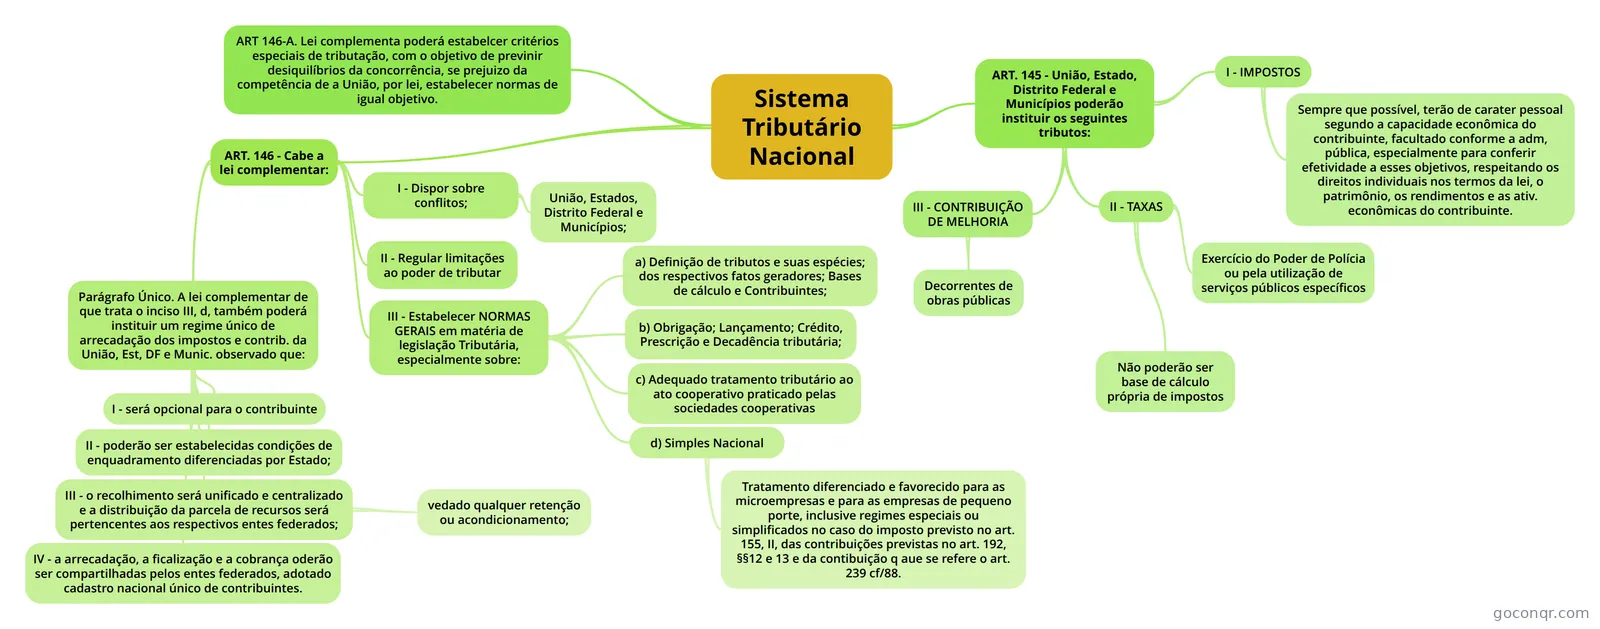
Mapa mental: Sistema Tributário Nacional
Map content
Sistema Tributário Nacional
ART. 145 - União, Estado, Distrito Federal e Municípios poderão instituir os seguintes tributos:
- I - IMPOSTOS
- Sempre que possível, terão de carater pessoal segundo a capacidade econômica do contribuinte, facultado conforme a adm, pública, especialmente para conferir efetividade a esses objetivos, respeitando os direitos individuais nos termos da lei, o patrimônio, os rendimentos e as ativ. econômicas do contribuinte.
- II - TAXAS
- Exercício do Poder de Polícia ou pela utilização de serviços públicos específicos
- Não poderão ser base de cálculo própria de impostos
- III - CONTRIBUIÇÃO DE MELHORIA
- Decorrentes de obras públicas
- I - IMPOSTOS
ART. 146 - Cabe a lei complementar:
- I - Dispor sobre conflitos;
- União, Estados, Distrito Federal e Municípios;
- II - Regular limitações ao poder de tributar
- III - Estabelecer NORMAS GERAIS em matéria de legislação Tributária, especialmente sobre:
- a) Definição de tributos e suas espécies; dos respectivos fatos geradores; Bases de cálculo e Contribuintes;
- b) Obrigação; Lançamento; Crédito, Prescrição e Decadência tributária;
- c) Adequado tratamento tributário ao ato cooperativo praticado pelas sociedades cooperativas
- d) Simples Nacional
- Tratamento diferenciado e favorecido para as microempresas e para as empresas de pequeno porte, inclusive regimes especiais ou simplificados no caso do imposto previsto no art. 155, II, das contribuições previstas no art. 192, §§12 e 13 e da contibuição q aue se refere o art. 239 cf/88.
- Parágrafo Único. A lei complementar de que trata o inciso III, d, também poderá instituir um regime único de arrecadação dos impostos e contrib. da União, Est, DF e Munic. observado que:
- I - será opcional para o contribuinte
- II - poderão ser estabelecidas condições de enquadramento diferenciadas por Estado;
- III - o recolhimento será unificado e centralizado e a distribuição da parcela de recursos será pertencentes aos respectivos entes federados;
- vedado qualquer retenção ou acondicionamento;
- IV - a arrecadação, a ficalização e a cobrança oderão ser compartilhadas pelos entes federados, adotado cadastro nacional único de contribuintes.
- I - Dispor sobre conflitos;
ART 146-A. Lei complementa poderá estabelcer critérios especiais de tributação, com o objetivo de previnir desiquilíbrios da concorrência, se prejuizo da competência de a União, por lei, estabelecer normas de igual objetivo.