
Mind map
Código de ética
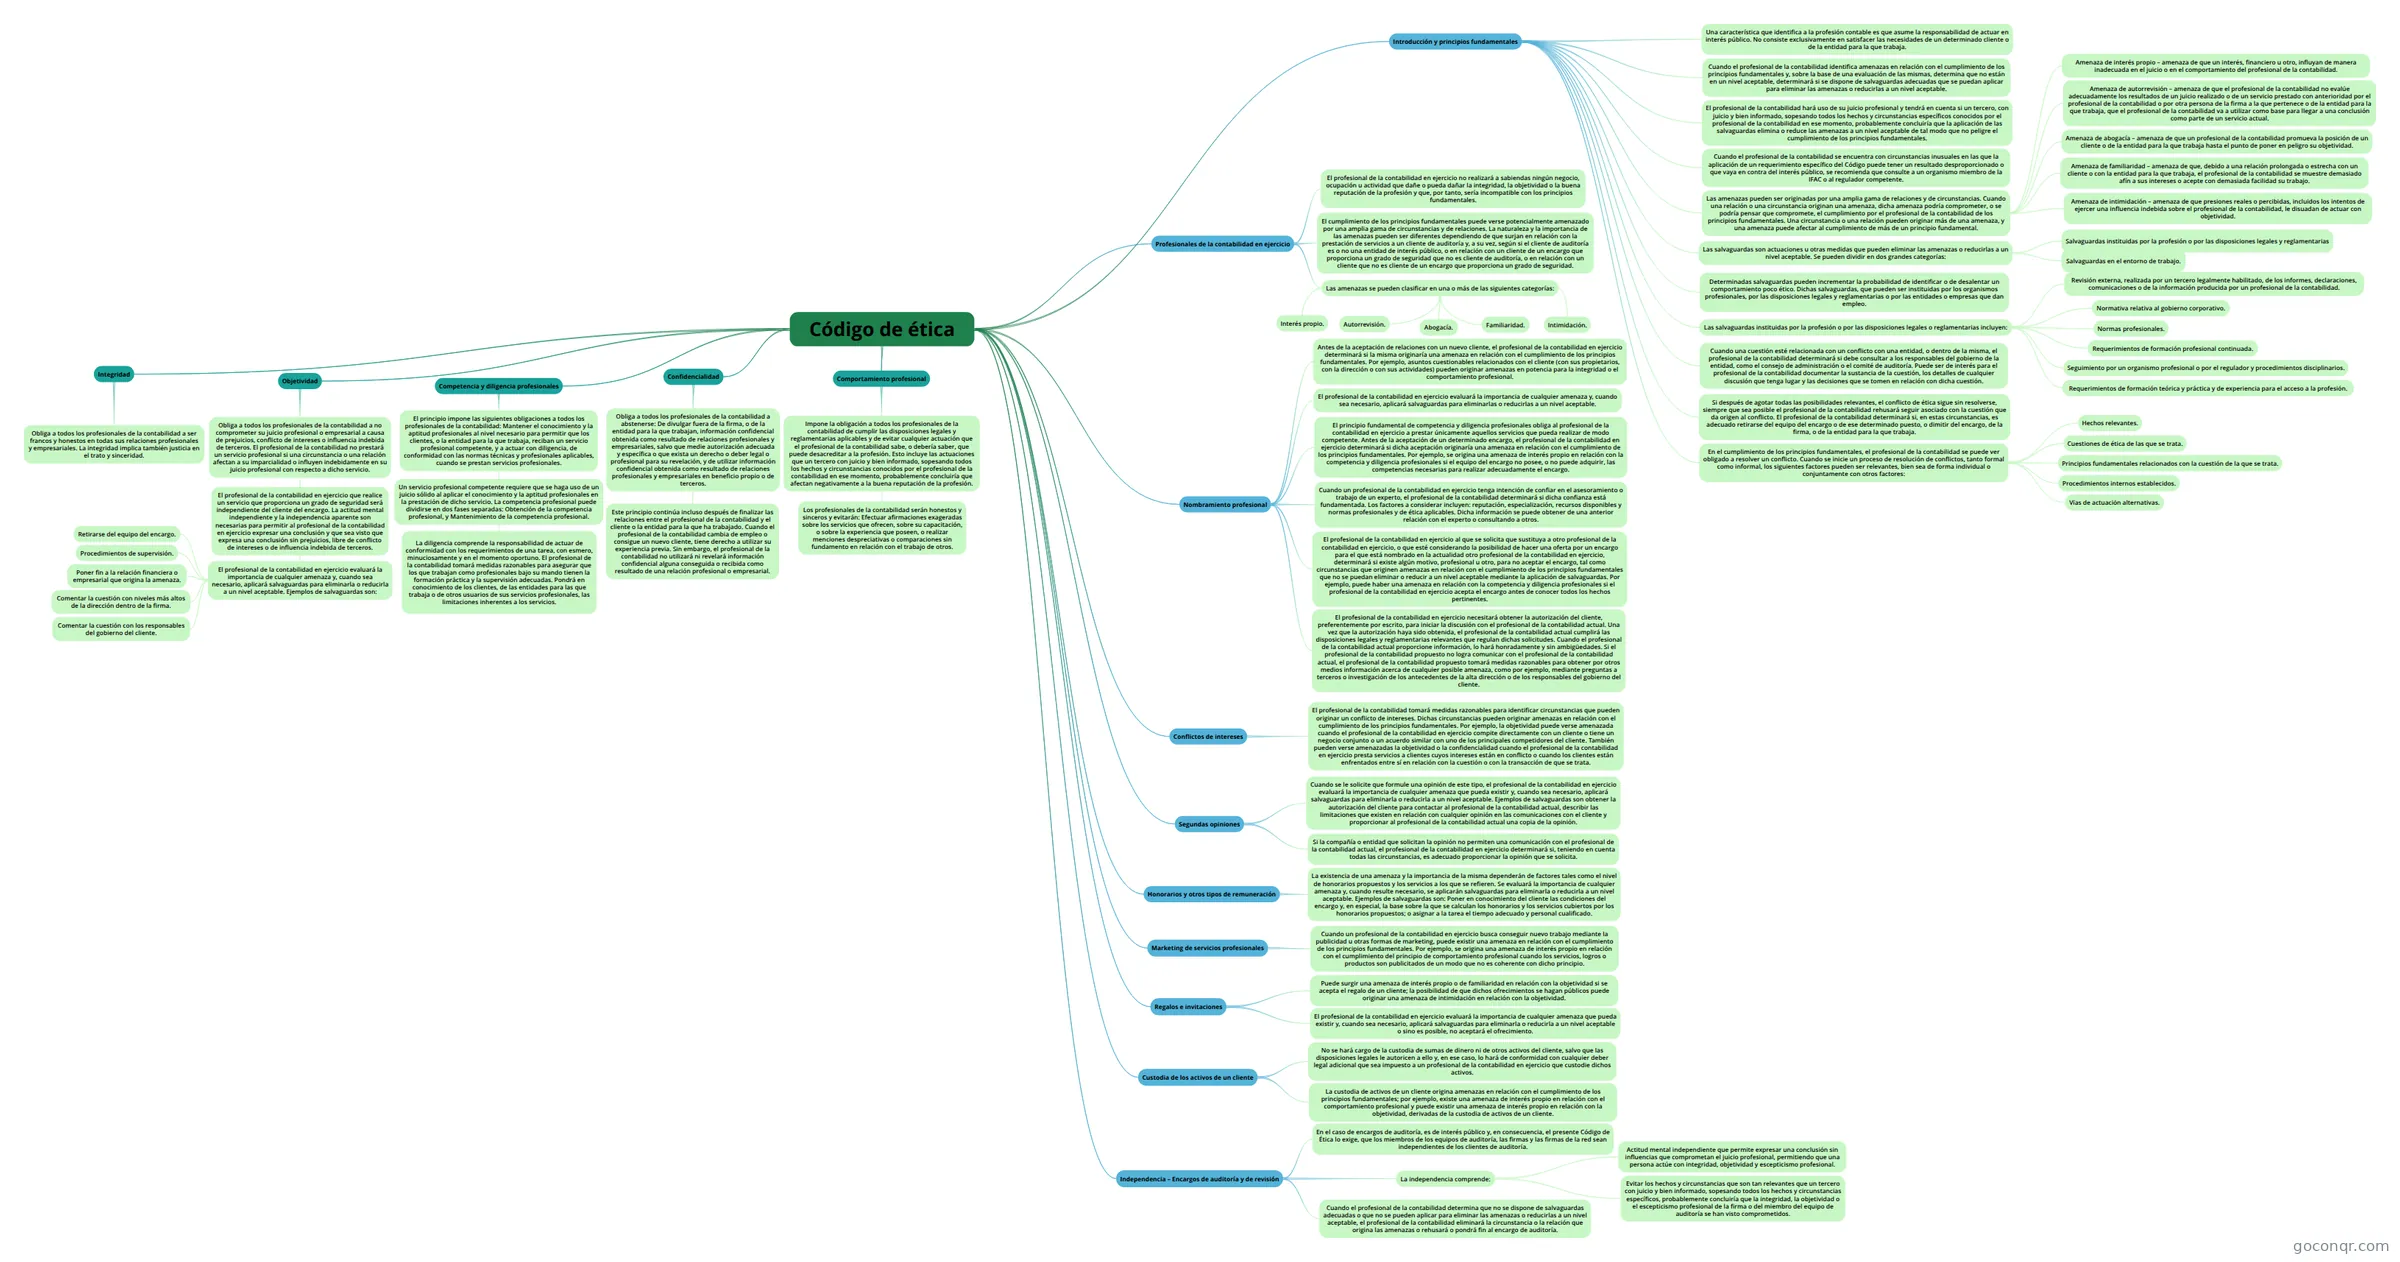
Mapa mental: Código de ética
Map content
Código de ética
Introducción y principios fundamentales
- Una característica que identifica a la profesión contable es que asume la responsabilidad de actuar en interés público. No consiste exclusivamente en satisfacer las necesidades de un determinado cliente o de la entidad para la que trabaja.
- Cuando el profesional de la contabilidad identifica amenazas en relación con el cumplimiento de los principios fundamentales y, sobre la base de una evaluación de las mismas, determina que no están en un nivel aceptable, determinará si se dispone de salvaguardas adecuadas que se puedan aplicar para eliminar las amenazas o reducirlas a un nivel aceptable.
- El profesional de la contabilidad hará uso de su juicio profesional y tendrá en cuenta si un tercero, con juicio y bien informado, sopesando todos los hechos y circunstancias específicos conocidos por el profesional de la contabilidad en ese momento, probablemente concluiría que la aplicación de las salvaguardas elimina o reduce las amenazas a un nivel aceptable de tal modo que no peligre el cumplimiento de los principios fundamentales.
- Cuando el profesional de la contabilidad se encuentra con circunstancias inusuales en las que la aplicación de un requerimiento específico del Código puede tener un resultado desproporcionado o que vaya en contra del interés público, se recomienda que consulte a un organismo miembro de la IFAC o al regulador competente.
- Las amenazas pueden ser originadas por una amplia gama de relaciones y de circunstancias. Cuando una relación o una circunstancia originan una amenaza, dicha amenaza podría comprometer, o se podría pensar que compromete, el cumplimiento por el profesional de la contabilidad de los principios fundamentales. Una circunstancia o una relación pueden originar más de una amenaza, y una amenaza puede afectar al cumplimiento de más de un principio fundamental.
- Amenaza de interés propio – amenaza de que un interés, financiero u otro, influyan de manera inadecuada en el juicio o en el comportamiento del profesional de la contabilidad.
- Amenaza de autorrevisión – amenaza de que el profesional de la contabilidad no evalúe adecuadamente los resultados de un juicio realizado o de un servicio prestado con anterioridad por el profesional de la contabilidad o por otra persona de la firma a la que pertenece o de la entidad para la que trabaja, que el profesional de la contabilidad va a utilizar como base para llegar a una conclusión como parte de un servicio actual.
- Amenaza de abogacía – amenaza de que un profesional de la contabilidad promueva la posición de un cliente o de la entidad para la que trabaja hasta el punto de poner en peligro su objetividad.
- Amenaza de familiaridad – amenaza de que, debido a una relación prolongada o estrecha con un cliente o con la entidad para la que trabaja, el profesional de la contabilidad se muestre demasiado afín a sus intereses o acepte con demasiada facilidad su trabajo.
- Amenaza de intimidación – amenaza de que presiones reales o percibidas, incluidos los intentos de ejercer una influencia indebida sobre el profesional de la contabilidad, le disuadan de actuar con objetividad.
- Las salvaguardas son actuaciones u otras medidas que pueden eliminar las amenazas o reducirlas a un nivel aceptable. Se pueden dividir en dos grandes categorías:
- Salvaguardas instituidas por la profesión o por las disposiciones legales y reglamentarias
- Salvaguardas en el entorno de trabajo.
- Las salvaguardas instituidas por la profesión o por las disposiciones legales o reglamentarias incluyen:
- Requerimientos de formación teórica y práctica y de experiencia para el acceso a la profesión.
- Requerimientos de formación profesional continuada.
- Normativa relativa al gobierno corporativo.
- Normas profesionales.
- Seguimiento por un organismo profesional o por el regulador y procedimientos disciplinarios.
- Revisión externa, realizada por un tercero legalmente habilitado, de los informes, declaraciones, comunicaciones o de la información producida por un profesional de la contabilidad.
- Determinadas salvaguardas pueden incrementar la probabilidad de identificar o de desalentar un comportamiento poco ético. Dichas salvaguardas, que pueden ser instituidas por los organismos profesionales, por las disposiciones legales y reglamentarias o por las entidades o empresas que dan empleo.
- Cuando una cuestión esté relacionada con un conflicto con una entidad, o dentro de la misma, el profesional de la contabilidad determinará si debe consultar a los responsables del gobierno de la entidad, como el consejo de administración o el comité de auditoría. Puede ser de interés para el profesional de la contabilidad documentar la sustancia de la cuestión, los detalles de cualquier discusión que tenga lugar y las decisiones que se tomen en relación con dicha cuestión.
- Si después de agotar todas las posibilidades relevantes, el conflicto de ética sigue sin resolverse, siempre que sea posible el profesional de la contabilidad rehusará seguir asociado con la cuestión que da origen al conflicto. El profesional de la contabilidad determinará si, en estas circunstancias, es adecuado retirarse del equipo del encargo o de ese determinado puesto, o dimitir del encargo, de la firma, o de la entidad para la que trabaja.
- En el cumplimiento de los principios fundamentales, el profesional de la contabilidad se puede ver obligado a resolver un conflicto. Cuando se inicie un proceso de resolución de conflictos, tanto formal como informal, los siguientes factores pueden ser relevantes, bien sea de forma individual o conjuntamente con otros factores:
- Hechos relevantes.
- Cuestiones de ética de las que se trata.
- Principios fundamentales relacionados con la cuestión de la que se trata.
- Procedimientos internos establecidos.
- Vías de actuación alternativas.
Integridad
- Obliga a todos los profesionales de la contabilidad a ser francos y honestos en todas sus relaciones profesionales y empresariales. La integridad implica también justicia en el trato y sinceridad.
Objetividad
- Obliga a todos los profesionales de la contabilidad a no comprometer su juicio profesional o empresarial a causa de prejuicios, conflicto de intereses o influencia indebida de terceros. El profesional de la contabilidad no prestará un servicio profesional si una circunstancia o una relación afectan a su imparcialidad o influyen indebidamente en su juicio profesional con respecto a dicho servicio.
- El profesional de la contabilidad en ejercicio que realice un servicio que proporciona un grado de seguridad será independiente del cliente del encargo. La actitud mental independiente y la independencia aparente son necesarias para permitir al profesional de la contabilidad en ejercicio expresar una conclusión y que sea visto que expresa una conclusión sin prejuicios, libre de conflicto de intereses o de influencia indebida de terceros.
- El profesional de la contabilidad en ejercicio evaluará la importancia de cualquier amenaza y, cuando sea necesario, aplicará salvaguardas para eliminarla o reducirla a un nivel aceptable. Ejemplos de salvaguardas son:
- Retirarse del equipo del encargo.
- Procedimientos de supervisión.
- Poner fin a la relación financiera o empresarial que origina la amenaza.
- Comentar la cuestión con niveles más altos de la dirección dentro de la firma.
- Comentar la cuestión con los responsables del gobierno del cliente.
- El profesional de la contabilidad en ejercicio evaluará la importancia de cualquier amenaza y, cuando sea necesario, aplicará salvaguardas para eliminarla o reducirla a un nivel aceptable. Ejemplos de salvaguardas son:
- El profesional de la contabilidad en ejercicio que realice un servicio que proporciona un grado de seguridad será independiente del cliente del encargo. La actitud mental independiente y la independencia aparente son necesarias para permitir al profesional de la contabilidad en ejercicio expresar una conclusión y que sea visto que expresa una conclusión sin prejuicios, libre de conflicto de intereses o de influencia indebida de terceros.
- Obliga a todos los profesionales de la contabilidad a no comprometer su juicio profesional o empresarial a causa de prejuicios, conflicto de intereses o influencia indebida de terceros. El profesional de la contabilidad no prestará un servicio profesional si una circunstancia o una relación afectan a su imparcialidad o influyen indebidamente en su juicio profesional con respecto a dicho servicio.
Competencia y diligencia profesionales
- El principio impone las siguientes obligaciones a todos los profesionales de la contabilidad: Mantener el conocimiento y la aptitud profesionales al nivel necesario para permitir que los clientes, o la entidad para la que trabaja, reciban un servicio profesional competente, y a actuar con diligencia, de conformidad con las normas técnicas y profesionales aplicables, cuando se prestan servicios profesionales.
- Un servicio profesional competente requiere que se haga uso de un juicio sólido al aplicar el conocimiento y la aptitud profesionales en la prestación de dicho servicio. La competencia profesional puede dividirse en dos fases separadas: Obtención de la competencia profesional, y Mantenimiento de la competencia profesional.
- La diligencia comprende la responsabilidad de actuar de conformidad con los requerimientos de una tarea, con esmero, minuciosamente y en el momento oportuno. El profesional de la contabilidad tomará medidas razonables para asegurar que los que trabajan como profesionales bajo su mando tienen la formación práctica y la supervisión adecuadas. Pondrá en conocimiento de los clientes, de las entidades para las que trabaja o de otros usuarios de sus servicios profesionales, las limitaciones inherentes a los servicios.
- Un servicio profesional competente requiere que se haga uso de un juicio sólido al aplicar el conocimiento y la aptitud profesionales en la prestación de dicho servicio. La competencia profesional puede dividirse en dos fases separadas: Obtención de la competencia profesional, y Mantenimiento de la competencia profesional.
- El principio impone las siguientes obligaciones a todos los profesionales de la contabilidad: Mantener el conocimiento y la aptitud profesionales al nivel necesario para permitir que los clientes, o la entidad para la que trabaja, reciban un servicio profesional competente, y a actuar con diligencia, de conformidad con las normas técnicas y profesionales aplicables, cuando se prestan servicios profesionales.
Confidencialidad
- Obliga a todos los profesionales de la contabilidad a abstenerse: De divulgar fuera de la firma, o de la entidad para la que trabajan, información confidencial obtenida como resultado de relaciones profesionales y empresariales, salvo que medie autorización adecuada y específica o que exista un derecho o deber legal o profesional para su revelación, y de utilizar información confidencial obtenida como resultado de relaciones profesionales y empresariales en beneficio propio o de terceros.
- Este principio continúa incluso después de finalizar las relaciones entre el profesional de la contabilidad y el cliente o la entidad para la que ha trabajado. Cuando el profesional de la contabilidad cambia de empleo o consigue un nuevo cliente, tiene derecho a utilizar su experiencia previa. Sin embargo, el profesional de la contabilidad no utilizará ni revelará información confidencial alguna conseguida o recibida como resultado de una relación profesional o empresarial.
- Obliga a todos los profesionales de la contabilidad a abstenerse: De divulgar fuera de la firma, o de la entidad para la que trabajan, información confidencial obtenida como resultado de relaciones profesionales y empresariales, salvo que medie autorización adecuada y específica o que exista un derecho o deber legal o profesional para su revelación, y de utilizar información confidencial obtenida como resultado de relaciones profesionales y empresariales en beneficio propio o de terceros.
Comportamiento profesional
- Impone la obligación a todos los profesionales de la contabilidad de cumplir las disposiciones legales y reglamentarias aplicables y de evitar cualquier actuación que el profesional de la contabilidad sabe, o debería saber, que puede desacreditar a la profesión. Esto incluye las actuaciones que un tercero con juicio y bien informado, sopesando todos los hechos y circunstancias conocidos por el profesional de la contabilidad en ese momento, probablemente concluiría que afectan negativamente a la buena reputación de la profesión.
- Los profesionales de la contabilidad serán honestos y sinceros y evitarán: Efectuar afirmaciones exageradas sobre los servicios que ofrecen, sobre su capacitación, o sobre la experiencia que poseen, o realizar menciones despreciativas o comparaciones sin fundamento en relación con el trabajo de otros.
- Impone la obligación a todos los profesionales de la contabilidad de cumplir las disposiciones legales y reglamentarias aplicables y de evitar cualquier actuación que el profesional de la contabilidad sabe, o debería saber, que puede desacreditar a la profesión. Esto incluye las actuaciones que un tercero con juicio y bien informado, sopesando todos los hechos y circunstancias conocidos por el profesional de la contabilidad en ese momento, probablemente concluiría que afectan negativamente a la buena reputación de la profesión.
Profesionales de la contabilidad en ejercicio
- El profesional de la contabilidad en ejercicio no realizará a sabiendas ningún negocio, ocupación u actividad que dañe o pueda dañar la integridad, la objetividad o la buena reputación de la profesión y que, por tanto, sería incompatible con los principios fundamentales.
- El cumplimiento de los principios fundamentales puede verse potencialmente amenazado por una amplia gama de circunstancias y de relaciones. La naturaleza y la importancia de las amenazas pueden ser diferentes dependiendo de que surjan en relación con la prestación de servicios a un cliente de auditoría y, a su vez, según si el cliente de auditoría es o no una entidad de interés público, o en relación con un cliente de un encargo que proporciona un grado de seguridad que no es cliente de auditoría, o en relación con un cliente que no es cliente de un encargo que proporciona un grado de seguridad.
- Las amenazas se pueden clasificar en una o más de las siguientes categorías:
- Interés propio.
- Autorrevisión.
- Abogacía.
- Familiaridad.
- Intimidación.
Nombramiento profesional
- Antes de la aceptación de relaciones con un nuevo cliente, el profesional de la contabilidad en ejercicio determinará si la misma originaría una amenaza en relación con el cumplimiento de los principios fundamentales. Por ejemplo, asuntos cuestionables relacionados con el cliente (con sus propietarios, con la dirección o con sus actividades) pueden originar amenazas en potencia para la integridad o el comportamiento profesional.
- El profesional de la contabilidad en ejercicio evaluará la importancia de cualquier amenaza y, cuando sea necesario, aplicará salvaguardas para eliminarlas o reducirlas a un nivel aceptable.
- El principio fundamental de competencia y diligencia profesionales obliga al profesional de la contabilidad en ejercicio a prestar únicamente aquellos servicios que pueda realizar de modo competente. Antes de la aceptación de un determinado encargo, el profesional de la contabilidad en ejercicio determinará si dicha aceptación originaría una amenaza en relación con el cumplimiento de los principios fundamentales. Por ejemplo, se origina una amenaza de interés propio en relación con la competencia y diligencia profesionales si el equipo del encargo no posee, o no puede adquirir, las competencias necesarias para realizar adecuadamente el encargo.
- Cuando un profesional de la contabilidad en ejercicio tenga intención de confiar en el asesoramiento o trabajo de un experto, el profesional de la contabilidad determinará si dicha confianza está fundamentada. Los factores a considerar incluyen: reputación, especialización, recursos disponibles y normas profesionales y de ética aplicables. Dicha información se puede obtener de una anterior relación con el experto o consultando a otros.
- El profesional de la contabilidad en ejercicio al que se solicita que sustituya a otro profesional de la contabilidad en ejercicio, o que esté considerando la posibilidad de hacer una oferta por un encargo para el que está nombrado en la actualidad otro profesional de la contabilidad en ejercicio, determinará si existe algún motivo, profesional u otro, para no aceptar el encargo, tal como circunstancias que originen amenazas en relación con el cumplimiento de los principios fundamentales que no se puedan eliminar o reducir a un nivel aceptable mediante la aplicación de salvaguardas. Por ejemplo, puede haber una amenaza en relación con la competencia y diligencia profesionales si el profesional de la contabilidad en ejercicio acepta el encargo antes de conocer todos los hechos pertinentes.
- El profesional de la contabilidad en ejercicio necesitará obtener la autorización del cliente, preferentemente por escrito, para iniciar la discusión con el profesional de la contabilidad actual. Una vez que la autorización haya sido obtenida, el profesional de la contabilidad actual cumplirá las disposiciones legales y reglamentarias relevantes que regulan dichas solicitudes. Cuando el profesional de la contabilidad actual proporcione información, lo hará honradamente y sin ambigüedades. Si el profesional de la contabilidad propuesto no logra comunicar con el profesional de la contabilidad actual, el profesional de la contabilidad propuesto tomará medidas razonables para obtener por otros medios información acerca de cualquier posible amenaza, como por ejemplo, mediante preguntas a terceros o investigación de los antecedentes de la alta dirección o de los responsables del gobierno del cliente.
Conflictos de intereses
- El profesional de la contabilidad tomará medidas razonables para identificar circunstancias que pueden originar un conflicto de intereses. Dichas circunstancias pueden originar amenazas en relación con el cumplimiento de los principios fundamentales. Por ejemplo, la objetividad puede verse amenazada cuando el profesional de la contabilidad en ejercicio compite directamente con un cliente o tiene un negocio conjunto o un acuerdo similar con uno de los principales competidores del cliente. También pueden verse amenazadas la objetividad o la confidencialidad cuando el profesional de la contabilidad en ejercicio presta servicios a clientes cuyos intereses están en conflicto o cuando los clientes están enfrentados entre sí en relación con la cuestión o con la transacción de que se trata.
Segundas opiniones
- Cuando se le solicite que formule una opinión de este tipo, el profesional de la contabilidad en ejercicio evaluará la importancia de cualquier amenaza que pueda existir y, cuando sea necesario, aplicará salvaguardas para eliminarla o reducirla a un nivel aceptable. Ejemplos de salvaguardas son obtener la autorización del cliente para contactar al profesional de la contabilidad actual, describir las limitaciones que existen en relación con cualquier opinión en las comunicaciones con el cliente y proporcionar al profesional de la contabilidad actual una copia de la opinión.
- Si la compañía o entidad que solicitan la opinión no permiten una comunicación con el profesional de la contabilidad actual, el profesional de la contabilidad en ejercicio determinará si, teniendo en cuenta todas las circunstancias, es adecuado proporcionar la opinión que se solicita.
Honorarios y otros tipos de remuneración
- La existencia de una amenaza y la importancia de la misma dependerán de factores tales como el nivel de honorarios propuestos y los servicios a los que se refieren. Se evaluará la importancia de cualquier amenaza y, cuando resulte necesario, se aplicarán salvaguardas para eliminarla o reducirla a un nivel aceptable. Ejemplos de salvaguardas son: Poner en conocimiento del cliente las condiciones del encargo y, en especial, la base sobre la que se calculan los honorarios y los servicios cubiertos por los honorarios propuestos; o asignar a la tarea el tiempo adecuado y personal cualificado.
Marketing de servicios profesionales
- Cuando un profesional de la contabilidad en ejercicio busca conseguir nuevo trabajo mediante la publicidad u otras formas de marketing, puede existir una amenaza en relación con el cumplimiento de los principios fundamentales. Por ejemplo, se origina una amenaza de interés propio en relación con el cumplimiento del principio de comportamiento profesional cuando los servicios, logros o productos son publicitados de un modo que no es coherente con dicho principio.
Regalos e invitaciones
- Puede surgir una amenaza de interés propio o de familiaridad en relación con la objetividad si se acepta el regalo de un cliente; la posibilidad de que dichos ofrecimientos se hagan públicos puede originar una amenaza de intimidación en relación con la objetividad.
- El profesional de la contabilidad en ejercicio evaluará la importancia de cualquier amenaza que pueda existir y, cuando sea necesario, aplicará salvaguardas para eliminarla o reducirla a un nivel aceptable o sino es posible, no aceptará el ofrecimiento.
Custodia de los activos de un cliente
- No se hará cargo de la custodia de sumas de dinero ni de otros activos del cliente, salvo que las disposiciones legales le autoricen a ello y, en ese caso, lo hará de conformidad con cualquier deber legal adicional que sea impuesto a un profesional de la contabilidad en ejercicio que custodie dichos activos.
- La custodia de activos de un cliente origina amenazas en relación con el cumplimiento de los principios fundamentales; por ejemplo, existe una amenaza de interés propio en relación con el comportamiento profesional y puede existir una amenaza de interés propio en relación con la objetividad, derivadas de la custodia de activos de un cliente.
Independencia – Encargos de auditoría y de revisión
- En el caso de encargos de auditoría, es de interés público y, en consecuencia, el presente Código de Ética lo exige, que los miembros de los equipos de auditoría, las firmas y las firmas de la red sean independientes de los clientes de auditoría.
- La independencia comprende:
- Actitud mental independiente que permite expresar una conclusión sin influencias que comprometan el juicio profesional, permitiendo que una persona actúe con integridad, objetividad y escepticismo profesional.
- Evitar los hechos y circunstancias que son tan relevantes que un tercero con juicio y bien informado, sopesando todos los hechos y circunstancias específicos, probablemente concluiría que la integridad, la objetividad o el escepticismo profesional de la firma o del miembro del equipo de auditoría se han visto comprometidos.
- Cuando el profesional de la contabilidad determina que no se dispone de salvaguardas adecuadas o que no se pueden aplicar para eliminar las amenazas o reducirlas a un nivel aceptable, el profesional de la contabilidad eliminará la circunstancia o la relación que origina las amenazas o rehusará o pondrá fin al encargo de auditoría.
Information
- Description
- Mind Map on Código de ética, created by Fernando Perez on 12/07/2017.
- Created by
- Fernando Perez
- Views
- 0
- Rating
More on Código de ética del contador público