
Mind map
CUENTAS CONTABLES
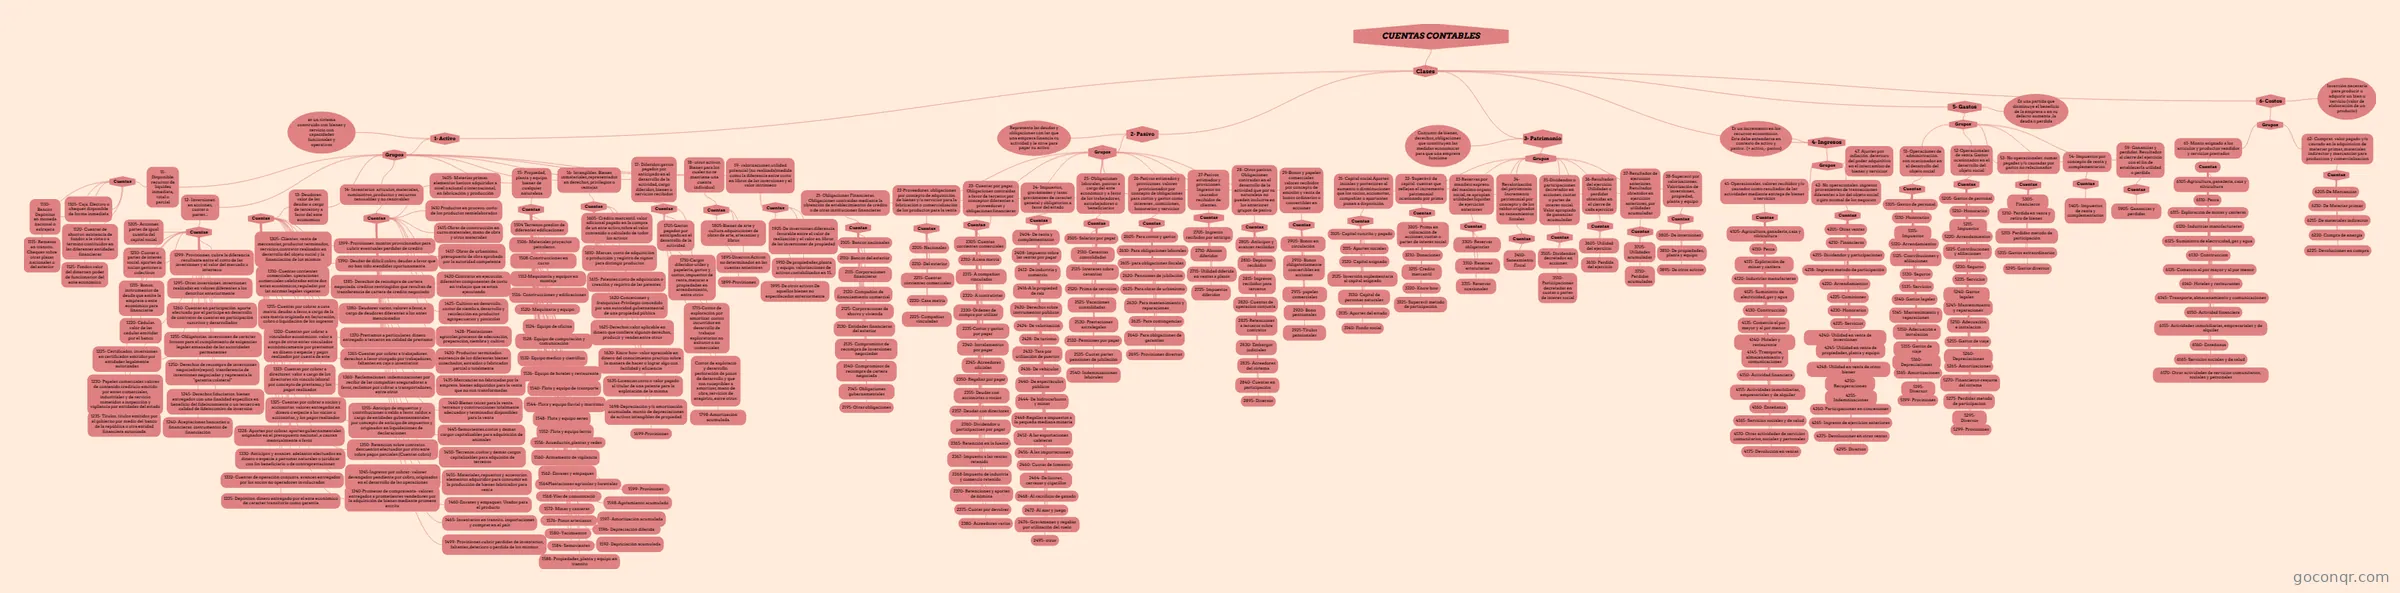
Mapa mental: cuentas contables
Map content
CUENTAS CONTABLES
Clases
- 1- Activo
- es un sistema construido con bienes y servicio con capacidades funcionales y operativas
- Grupos
- 11- Disponible. recursos de liquidez inmediata, total o parcial
- Cuentas
- 1105- Caja. Efectivo o cheques disponible de forma inmediata
- 1110- Bancos. Depòsitos en moneda nacional o extrajera
- 1115- Remesas en trànsito. Cheques sobre otras plazas nacionales o del exterior
- 1120- Cuentas de ahorros. existencia de fondos a la vista o a termino contituidos en las diferentes entidades financieras
- 1125- Fondos.valor del dineroen poder de funcionarios del ente econòmico
- Cuentas
- 12- Inversiones. en acciones, cuotas o partes...
- Cuentas
- 1205- Acciones. partes de igual cuantìa del capital social
- 1210- Cuotas o partes de interès social. aportes de socios gestores o colectivos
- 1215- Bonos. instrumentos de deuda que emite la empresa o ente econòmico para financiarse
- 1220- Cèdulas. valor de las cèdulas emitidas por el banco
- 1225- Certificados. inversiones en certificados emitidos por entidades legalmente autorizadas
- 1230- Papeles comerciales.valores de contenido crediticio emitido por entes comerciales, industriales y de servicio sometidos a inspecciòn y vigilancia por entidades del estado
- 1235- Tìtulos. tìtulos emitidos por el gobierno por medio del banco de la repùblica o otra entidad financiera autorizada
- 1240- Aceptaciones bancarias o financieras. instrumentos de financiaciòn
- 1245- Derechos fiduciarios. bienes entregados con una finalidad especifica en beneficio del fideiscomiente o un tercero en calidad de fideiscomiso de inversiòn
- 1250- Derechos de recompra de inversiones negociados(repos). transferencia de inversiones negociadas y representa la "garantia colateral"
- 1255- Obligatorias. inversiones de caràcter forzoso para el cumplimiento de exigencias legales emanadas de las autoridades permanentes
- 1260- Cuentas en participaciòn. aporte efectuado por el participe en desarrollo de contratos de cuentas en participaciòn suscritos y desarrollados
- 1295- Otras inversiones. inversiones realizadas en valores diferentes a los descritos anteriormente
- 1299- Provisiones. cubre la diferencia resultante entre el costo de las inversiones y el valor del mercado o interseco
- Cuentas
- 13- Deudores. valor de las deudas a cargo de tercerosy a favor del ente economico
- Cuentas
- 1332- Cuentas de operaciòn conjunta. avances entregados por los socios no operadores involucrados
- 1305- Clientes. venta de mercancias, productos terminados, servicios,contratos realizados en desarrollo del objeto social y la financiaciòn de los mismos
- 1310- Cuentas corrientes comerciales. operaciones comerciales celebradas entre dos entes econòmicos,reguladas por las normas legales vigentes
- 1315- Cuentas por cobrar a casa matriz. deudas a favor, a cargo de la casa matriz originada en facturaciòn, cobro o liquidaciòn de los ingresos
- 1320- Cuentas por cobrar a vinculados econòmicos. valor a cargo de otros entes vinculados econòmicamente por prestamos en dinero o especie y pagos realizados por cuenta de este
- 1323- Cuentas por cobrar a directores. valor a cargo de los directores sin vinculo laboral por concepto de prestamo,y los pagos realizados
- 1325- Cuentas por cobrar a socios y accionistas. valores entregados en dinero o especie a los socios o accionistas, y los pagos realizados
- 1328- Aportes por cobrar. aportes gubernamentales asignados en el presupuesto nacional ,a causan mensualmente a favor
- 1330- Anticipos y avances. adelantos efectuados en dinero o especie a personas naturales o juridicas con fin beneficiario o de contraprestaciones
- 1335- Depòsitos. dinero entregado por el ente econòmico de caracter transitorio como garantia
- 1360- Reclamaciones. indemnizaciones por recibir de las compañias aseguradoras a favor, reclamos por cobrar a transportadores, entre otros
- 1365-Cuentas por cobrar a trabajadores. derechos a favor otorgado por trabajadores, faltantes en caja o inventarios
- 1345-Ingresos por cobrar- valores devengados pendiente por cobro, originados en el desarrollo de las operaciones
- 1340-Promesas de compraventa- valores entregados a prometientes vendedores por la adquisiciòn de bienes mediante promesa escrita
- 1355- Anticipo de impuestos y contribuciones o saldo a favor. saldos a cargo de entidades gubernamentales por concepto de anticipo de impuestos y originados en liquidaciones de declaraciones
- 1350- Retenciòn sobre contratos. descuentos efectuados por otro ente sobre pagos parciales.(Cuentas cobro)
- 1370-Prestamos a particulares. dinero entregado a terceros en calidad de prestamo
- 1385- Derechos de recompra de cartera negociada. creditos restringidos que resultan de transferencia de cartera de credito negociado
- 1380- Deudores varios. valores a favor, a cargo de deudores diferentes a los antes mencionados
- 1390- Deudas de dificil cobro. deudas a favor que no han sido atendidas oportunamente
- 1399- Provisiones. montos provicionados para cubrir eventuales perdidas de credito
- Cuentas
- 14- Inventarios. articulos, materiales, suministros, productos y recursos renovables y no renovables
- Cuentas
- 1405- Materias primas. elementos basicos adquiridos a nivel nacional o internacional, en fabricaciòn y producciòn
- 1465- Inventarios en transito. importaciones y compras en el pais
- 1410 Productos en proceso. costo de los productos semielaborados
- 1415-Obras de construcciòn en curso.materiales, mano de obra y otros materiales
- 1445-Semovientes.costos y demas cargos capitalizables para adquisiciòn de animales
- 1450- Terrenos..costos y demàs cargos capitalizables para adquisiòn de terrenos
- 1499- Provisiones.cubrir perdidas de inventarios, faltantes,deterioro o perdida de los mismos
- 1455- Materiales, repuestos y accesorios. elementos adquiridos para consumir en la producciòn de bienes fabricados para venta
- 1420-Contratos en ejecuciòn. diferentes componentes de costo en trabajos que se estan ejecutando
- 1428- Plantaciones agrìcolas.procesos de adecuaciòn, preparaciòn, siembra y cultivo
- 1425- Cultivos en desarrollo . costos de siembra, desarrollo y recolecciòn en productos agropecuarios y piscìcolas
- 1460-Envases y empaques. Usados para el producto
- 1430- Productos terminados. existencia de los diferentes bienes cosechados, extraidos o fabricados parcial o totalmente
- 1440-Bienes raìces para la venta. terrenos y construcciones totalmente adecuados y terminados disponibles para la venta
- 1417- Obras de urbanismo. presupuesto de obra aprobado por la autoridad competente
- 1435-Mercancias no fabricadas por la empresa. bienes adquiridos para la venta que no son transformadas
- Cuentas
- 15- Propiedad, planta y equipo. bienes de cualquier naturaleza
- Cuentas
- 1508-Construcciones en curso
- 1548- Flota y equipo aereo
- 1540- Flota y equipo de transporte
- 1512-Maquinaria y equipos en montaje
- 1524- Equipo de oficina
- 1544- Flota y equipo fluvial y maritimo
- 1506- Materiales proyectos petroleros.
- 1532- Equipo medico y cientifico
- 1528- Equipo de computaciòn y comunicaciòn
- 1552- Flota y equipo ferrio
- 1504 Terrenos.predios de diferentes edificaciones
- 1536- Equipo de hoteles y restaurante
- 1520- Maquinaria y equipo
- 1516- Construcciones y edificaciones
- 1597- Amortizaciòn acumulada
- 1596- Depreciaciòn diferida
- 1584- Semovientes
- 1588- Propiedades, planta y equipo en transito
- 1562- Envases y empaques
- 1564Plantaciones agricolas y forestales
- 1580- Yacimientos
- 1560- Armamento de vigilancia
- 1572- Minas y canteras
- 1576- Posos artesianos
- 1556- Acueductos, plantas y redes
- 1568-Vias de comunicaciò
- 1592- Depriciaciòn acumulada
- 1598-Agotamiento acumulado
- 1599- Provisiones
- Cuentas
- 16- Intangibles. Bienes inmateriales,representados en derechos, privilegios o ventajas
- Cuentas
- 1605- Crèdito mercantil. valor adicional pagado en la compra de un ente activo,sobre el valor convenido o calculado de todos los activos
- 1698-Depreciaciòn y/o amortizaciòn acumulada. monto de depreciaciones de activos intangibles de propiedad
- 1635-Licencias.costo o valor pagado al titular de una patente para la explotaciòn de la misma
- 1699-Provisiones
- 1610- Marcas. costo de adquisiciòn o producciòn y registro de signos para distingir productos
- 1620-Concesiones y franquicias-Privilegio concedido por una autoridad gubernamental de una propiedad pùblica
- 1630- Know how- valor apreciable en dinero del conocimiento practico sobre la manera de hacer o lograr algo con facilidad y eficiencia
- 1615- Patentes.costo de adquisiciòn o creaciòn y registro de las patentes
- 1625-Derechos.valor aplicable en dinero que confiere algunos derechos, producir y vender.entre otros
- Cuentas
- 17- Diferidos.gastos pagados por anticipado en el desarrollo de la actividad, cargo diferidos, bienes o servicios recibidos
- Cuentas
- 1705-Gastos pagados por anticipado.en el desarrollo de la actividad
- 1715-Costos de exploraciòn por amortizar. costos incurridos en desarrollo de trabajos exploratorios no exitosos o no comerciales
- 1710-Cargos diferidos-utiles y papeleria, gastos y costos, impuestos de renta, mejoras a propiedades en arrendamiento, entre otros
- 1798-Amortizaciòn acumulada.
- Costos de explotaciò y desarrollo. perforaciòn de pozos de desarrollo y que son suceptibles a amortizar, mano de obra, servicios de eregistro, entre otros.
- Cuentas
- 18- otros activos. Bienes para los cuales no se mantiene una cuenta individual
- Cuentas
- 1805-Bienes de arte y cultura.adquisiciones de obras de arte, artesanias y libros
- 1895-Diversos.Activos no determinados en las cuentas anteriores
- 1899-Provisiones
- Cuentas
- 19- valorizaciones.utilidad potencial (no realizada)medida como la diferencia entre costo en libros de las inversiones y el valor intrìnseco
- Cuentas
- 1995-De otros activos.De aquellos bienes no especifacados anteriormente
- 1905-De inversiones.diferencia favorable entre el valor de realizaciòn y el valor en libros de las inversiones de propiedad
- 1910-De propiedades,planta y equipo. valorizaciones de activos contabilizados en 15.
- Cuentas
- 11- Disponible. recursos de liquidez inmediata, total o parcial
- 2- Pasivo
- Representa las deudas y obligaciones con las que una empresa financia su actividad y le sirve para pagar su activo
- Grupos
- 21- Obligaciones Financieras. Obligaciones contraidas mediante la obtenciòn de establecimientos de crèdito o de otras instituciones financieras
- Cuentas
- 2105- Bancos nacionales
- 2110- Bancos del exterior
- 2115- Corporaciones financieras
- 2130- Entidades financieras del exterior
- 2195- Otras obligaciones
- 2140- Compromisos de recompra de cartera negociada
- 2120- Compañias de financiamiento comercial
- 2125- Corporaciones de ahorro y vivienda
- 2135- Compromisos de recompra de inversiones negociadas
- 2145- Obligaciones gubernamentales
- Cuentas
- 22-Proveedores. obligaciones por concepto de adquisiciòn de bienes y/o servicios para la fabricaciòn o comercializaciòn de los productos para la venta
- Cuentas
- 2220- Casa matriz
- 2215- Cuentas corrientes comerciales
- 2225- Compañìas vinculadas
- 2205- Nacionales
- 2210- Del exterior
- Cuentas
- 23- Cuentas por pagar. Obligaciones contraìdas a favor de terceros por conceptos diferentes a proveedores y obligaciones financieras
- Cuentas
- 2310- A casa matriz
- 2370- Retenciones y aportes de nòmina
- 2357- Deudas con directores
- 2368-Impuesto de industria y comercio retenido
- 2360- Dividendos o participacioes por pagar
- 2330- Òrdenes de compra por utilizar
- 2355- Deudas con accionistas o socios
- 2350- Regalìas por pagar
- 2367- Impuesto a las ventas retenido
- 2375- Cuotas por devolver
- 2340- Instalamentos por pagar
- 2345- Acreedores oficiales
- 2335-Costos y gastos por pagar
- 2315- A compañìas vinculadas
- 2365- Retenciòn en la fuente
- 2305- Cuentas corrientes comerciales
- 2320- A contratistas
- 2380- Acreedores varios
- Cuentas
- 24- Impuestos, gravàmenes y tasas. gravàmenes de caracter general y obligatorios a favor del estado
- Cuentas
- 2404- De renta y complementarios
- 2412- De industria y comercio
- 2408- Impuesto sobre las ventas por pagar
- 2440- De espectàculos pùblicos
- 2416-A la propiedad de raìz
- 2420- Derechos sobre instrumentos pùblicos
- 2444- De hidrocarburos y minas
- 2424- De valorizaciòn
- 2468- Al sacrificio de ganado
- 2464- De licores, cervezas y cigarillos
- 2428- De turismo
- 2436- De vehìculos
- 2432- Tasa por utilizaciòn de puertos
- 2448-Regalìas e impuestos a la pequeña mediana minerìa
- 2456- A las importaciones
- 2452- A las exportaciones cafeteras
- 2460- Cuotas de fomento
- 2495- otros
- 2476- Gravàmenes y regalìàs por utilizaciòn del suelo
- 2472- Al azar y juego
- Cuentas
- 25- Obligaciones laborales. pasivos a cargo del ente econòmico y a favor de los trabajadores, extrabajadores o beneficiarios
- Cuentas
- 2510- Cesantias consolidadas
- 2505- Salarios por pagar
- 2515- Intereses sobre cesantias
- 2530- Prestaciones extralegales
- 2525- Vacaciones consolidadas
- 2520- Prima de servicios
- 2532- Pensiones por pagar
- 2535- Cuotas partes pensiones de jubilaciòn
- 2540- Indemnizaciones laborales
- Cuentas
- 26-Pasivos estimados y proviciones. valores provicionados por concepto de obligaciones para costos y gastos como intereses , comiciones, honorarios y servicios
- Cuentas
- 2605- Para costos y gastos
- 2615- para obligaciones fiscales
- 2610- Para obligaciones laborales
- 2630- Para mantenimiento y reparaciones
- 2620- Pensiones de jubilaciòn
- 2625- Para obras de urbanismo
- 2640- Para obligaciones de garantias
- 2695- Provisiones diversas
- 2635- Para contingencias
- Cuentas
- 27-Pasivos estimados y proviciones. Ingresos no causados recibidos de clientes.
- Cuentas
- 2705- Ingresos recibidos por anticipo
- 2710- Abonos diferidos
- 2725- Impuestos diferidos
- 2715- Utilidad diferida en ventas a plazos
- Cuentas
- 28- Otros pasivos. Obligaciones contraidas en el desarrollo de la actividad que por su naturaleza no pueden incluirse en los anteriores grupos de pasivo
- Cuentas
- 2805- Anticipos y avances recibidos
- 2810- Depòsitos recibidos
- 2895- Diversos
- 2815- Ingresos recibidos para terceros
- 2820- Cuentas de operacion conjunta
- 2835- Acreedores del sistema
- 2825-Retenciones a terceros sobre contratos
- 2840- Cuentas en participaciòn
- 2830- Embargos judiciales
- Cuentas
- 29-Bonos y papeles comerciales. valores recibidos por concepto de emisiòn y venta de bonos ordinarios o convertibles en acciones
- Cuentas
- 2905- Bonos en circulaciòn
- 2925-Titulos pensionales
- 2910- Bonos obligatoriamente convertibles en acciones
- 2915- papeles comerciales
- 2920- Bono pensionales
- Cuentas
- 21- Obligaciones Financieras. Obligaciones contraidas mediante la obtenciòn de establecimientos de crèdito o de otras instituciones financieras
- 3- Patrimonio
- Conjunto de bienes, derechos, obligaciones que constituyen las medidas economicas para que una empresa funcione
- Grupos
- 32- Superàvit de capital. cuentas que reflejan el incremento patrimonial ocasionado por prima
- Cuentas
- 3205- Prima en colocaciòn de acciones, cuotas o partes de interès social
- 3220- Know how
- 3210- Donaciones
- 3215- Crèdito mercantil
- 3225- Superavit metodo de participaciòn
- Cuentas
- 33-Reservas.por mandato expreso del maximo organo social, se apropian utilidades liquidas de ejercicios anteriores
- Cuentas
- 3305- Reservas obligatorias
- 3310- Reservas estatutarias
- 3315- Reservas ocasionales
- Cuentas
- 34- Revalorizaciòn del patrimonio. Incremento patrimonial por concepto y de los saldos originados en saneamientos fiscales
- Cuentas
- 3410- Saneamiento Fiscal
- Cuentas
- 35-Dividendos o participaciones decretados en acciones, cuotas o partes de interes social. Valor apropiado de ganancias acumuladas
- Cuentas
- 3505- Dividendos decretados en acciones
- 3510- Participaciones decretadas en cuotas o partes de interes social
- Cuentas
- 37-Resultados de ejercicios anteriores. Resultados obtenidos en ejercicios anteriores, por utilidades acumuladas
- Cuentas
- 3705- Utilidades acumuladas
- 3710- Perdidas acumuladas
- Cuentas
- 36-Resultados del ejercicio. Utilidades o perdidas obtenidas en el cierre de cada ejercicio
- Cuentas
- 3605- Utilidad del ejercicio
- 3610- Perdida del ejercicio
- Cuentas
- 38-Superavit por valorizaciones. Valorizaciòn de inversiones, propiedad, planta y equipo
- Cuentas
- 3805- De inversiones
- 3810- De propiedades, planta y equipo
- 3895- De otros activos
- Cuentas
- 31- Capital social.Aportes inciales y posteriores al aumento o disminuciones que los socios, accionistas, compañias o aportantes ponen a disposiciòn
- Cuentas
- 3140- Fondo social
- 3115- Aportes sociales
- 3125- Inversiòn suplementaria al capital asignado
- 3120- Capital asignado
- 3135- Aportes del estado
- 3130- Capital de personas naturales
- 3105- Capital suscrito y pagado
- Cuentas
- 32- Superàvit de capital. cuentas que reflejan el incremento patrimonial ocasionado por prima
- 4- Ingresos
- Es un incremento en los recursos economicos. Este debe entenderse en contexto de activo y pasivo . (+ activo,- pasivo)
- Grupos
- 41- Operacionales. valores recibidos y/o causados como resultados de las actividades mediante entrega de bienes o servicios
- Cuentas
- 4105- Agricultura, ganaderia, caza y silvicultura
- 4110- Pesca
- 4115- Explotaciòn de minas y cantera
- 4120- Industrias manufacteras
- 4125- Suministro de electricidad, gas y agua
- 4170- Otras actividades de servicios comunitarios, sociales y personales
- 4130- Construcciòn
- 4135- Comercio al por mayor y al por menos
- 4140- Hoteles y restaurante
- 4175- Devoluciòn en ventas
- 4155- Actividades inmobiliarias, empresariales y de alquiler
- 4150- Actividad financiera
- 4160- Enseñanza
- 4145- Transporte, almacenamiento y comunicaciones
- 4165- Servicios sociales y de salud
- Cuentas
- 42- No operacionales. ingresos provenientes de transacciones diferentes a los del objeto social o giro normal de los negocios
- Cuentas
- 4205- Otras ventas
- 4295- Diversos
- 4210- Financieros
- 4215- Dividendos y participaciones
- 4218- Ingresos metodo de participaciòn
- 4220- Arrendamientos
- 4225- Comisiones
- 4230- Honorarios
- 4235- Servicios
- 4240- Utilidad en venta de inversiones
- 4245- Utilidad en venta de propiedades, planta y equipo
- 4255- Indemnizaciones
- 4260- Participaciones en concesiones
- 4248- Utilidad en venta de otros bienes
- 4265- Ingresos de ejercicios anteriores
- 4250- Recuperaciones
- 4275- Devoluciones en otras ventas
- Cuentas
- 47. Ajustes por inflaciòn. deterioro del poder adquisitivo en el intercambio de bienes y servicios
- 41- Operacionales. valores recibidos y/o causados como resultados de las actividades mediante entrega de bienes o servicios
- 5- Gastos
- Es una partida que disminuye el beneficio de la empresa o en su defecto aumenta ,la deuda o perdida
- Grupos
- 51- Operaciones de administraciòn. son ocasionados en el desarrollo del objeto social
- Cuentas
- 5105- Gastos de personal
- 5110- Honorarios
- 5115- Impuestos
- 5120- Arrendamientos
- 5125- Contribuciones y afiliaciones
- 5130- Seguros
- 5135- Servicios
- 5140- Gastos legales
- 5160- Depreciaciones
- 5150- Adecuaciòn e instalaciòn
- 5165- Amortizaciones
- 5145- Mantenimiento y reparaciones
- 5199- Provisiones
- 5155- Gastos de viaje
- 5195- Diversos
- Cuentas
- 52-Operacionales de venta. Gastos ocasionados en el desarrollo del objeto social
- Cuentas
- 5205- Gastos de personal
- 5210- Honorarios
- 5215- Impuestos
- 5295- Diversos
- 5220- Arrendamientos
- 5225- Contribuciones y afiliaciones
- 5230- Seguros
- 5235- Servicios
- 5240- Gastos legales
- 5245- Mantenimiento y reparaciones
- 5299- Provisiones
- 5260- Depreciaciones
- 5275- Perdidas metodo de participacion
- 5265- Amortizaciones
- 5250- Adecuaciòn e instalacion
- 5270- Financieros-reajuste del sistema
- 5255- Gastos de viaje
- Cuentas
- 53- No operacionales. sumas pagadas y/o causadas por gastos no relacionados
- Cuentas
- 5305- Financieros
- 5310- Perdida en venta y retiro de bienes
- 5315- Gastos extraordinarios
- 5313- Perdidas metodo de participaciòn
- 5395- Gastos diversos
- Cuentas
- 54- Impuestos por concepto de renta y complementarios.
- Cuentas
- 5405- Impuestos de renta y complementarios
- Cuentas
- 59- Ganancias y perdidas. Resultados al cierre del ejercicio con el fin de establecerla utilidad o perdida
- Cuentas
- 5905- Ganancias y perdidas
- Cuentas
- 51- Operaciones de administraciòn. son ocasionados en el desarrollo del objeto social
- 6- Costos
- Inversiòn necesaria para producir o adquirir un bien o servicio (valor de elaboraciòn de un producto)
- Grupos
- 61- Monto asignado a los articulos y productos vendidos y servicios prestados
- Cuentas
- 6105-Agricultura, ganaderia, caza y silvicultura
- 6110- Pesca
- 6115- Explotaciòn de minas y canteras
- 6135- Comercio al por mayor y al por menor
- 6120- Industrias manofactureras
- 6130- Construccion
- 6170- Otras actividades de servicios comunitarios, sociales y personales
- 6150- Actividad financiera
- 6165- Servicios sociales y de salud
- 6140- Hoteles y restaurantes
- 6155- Actividades inmobiliarias, empresariales y de alquiler
- 6145- Transporte, almacenamiento y comunicaciones
- 6125- Suministro de electricidad, gas y agua
- 6160- Enseñanza
- Cuentas
- 62- Compras. valor pagado y/o causado en la adquisicion de materias primas, materiales indirectos y mercancias para produccion y comercializacion
- Cuentas
- 6205-De Mercancias
- 6210- De Materias primas
- 6215- De materiales indirectos
- 6220- Compra de energia
- 6225- Devoluciones en compra
- Cuentas
- 61- Monto asignado a los articulos y productos vendidos y servicios prestados
- 1- Activo
Information
- Description
- Mind Map on CUENTAS CONTABLES, created by Monica Yajaira URIBE DEVIA on 11/08/2019.
- Created by
- Monica Yajaira URIBE DEVIA
- Views
- 4
- Rating