
Mind map
PROCESO DE IMPORTACION
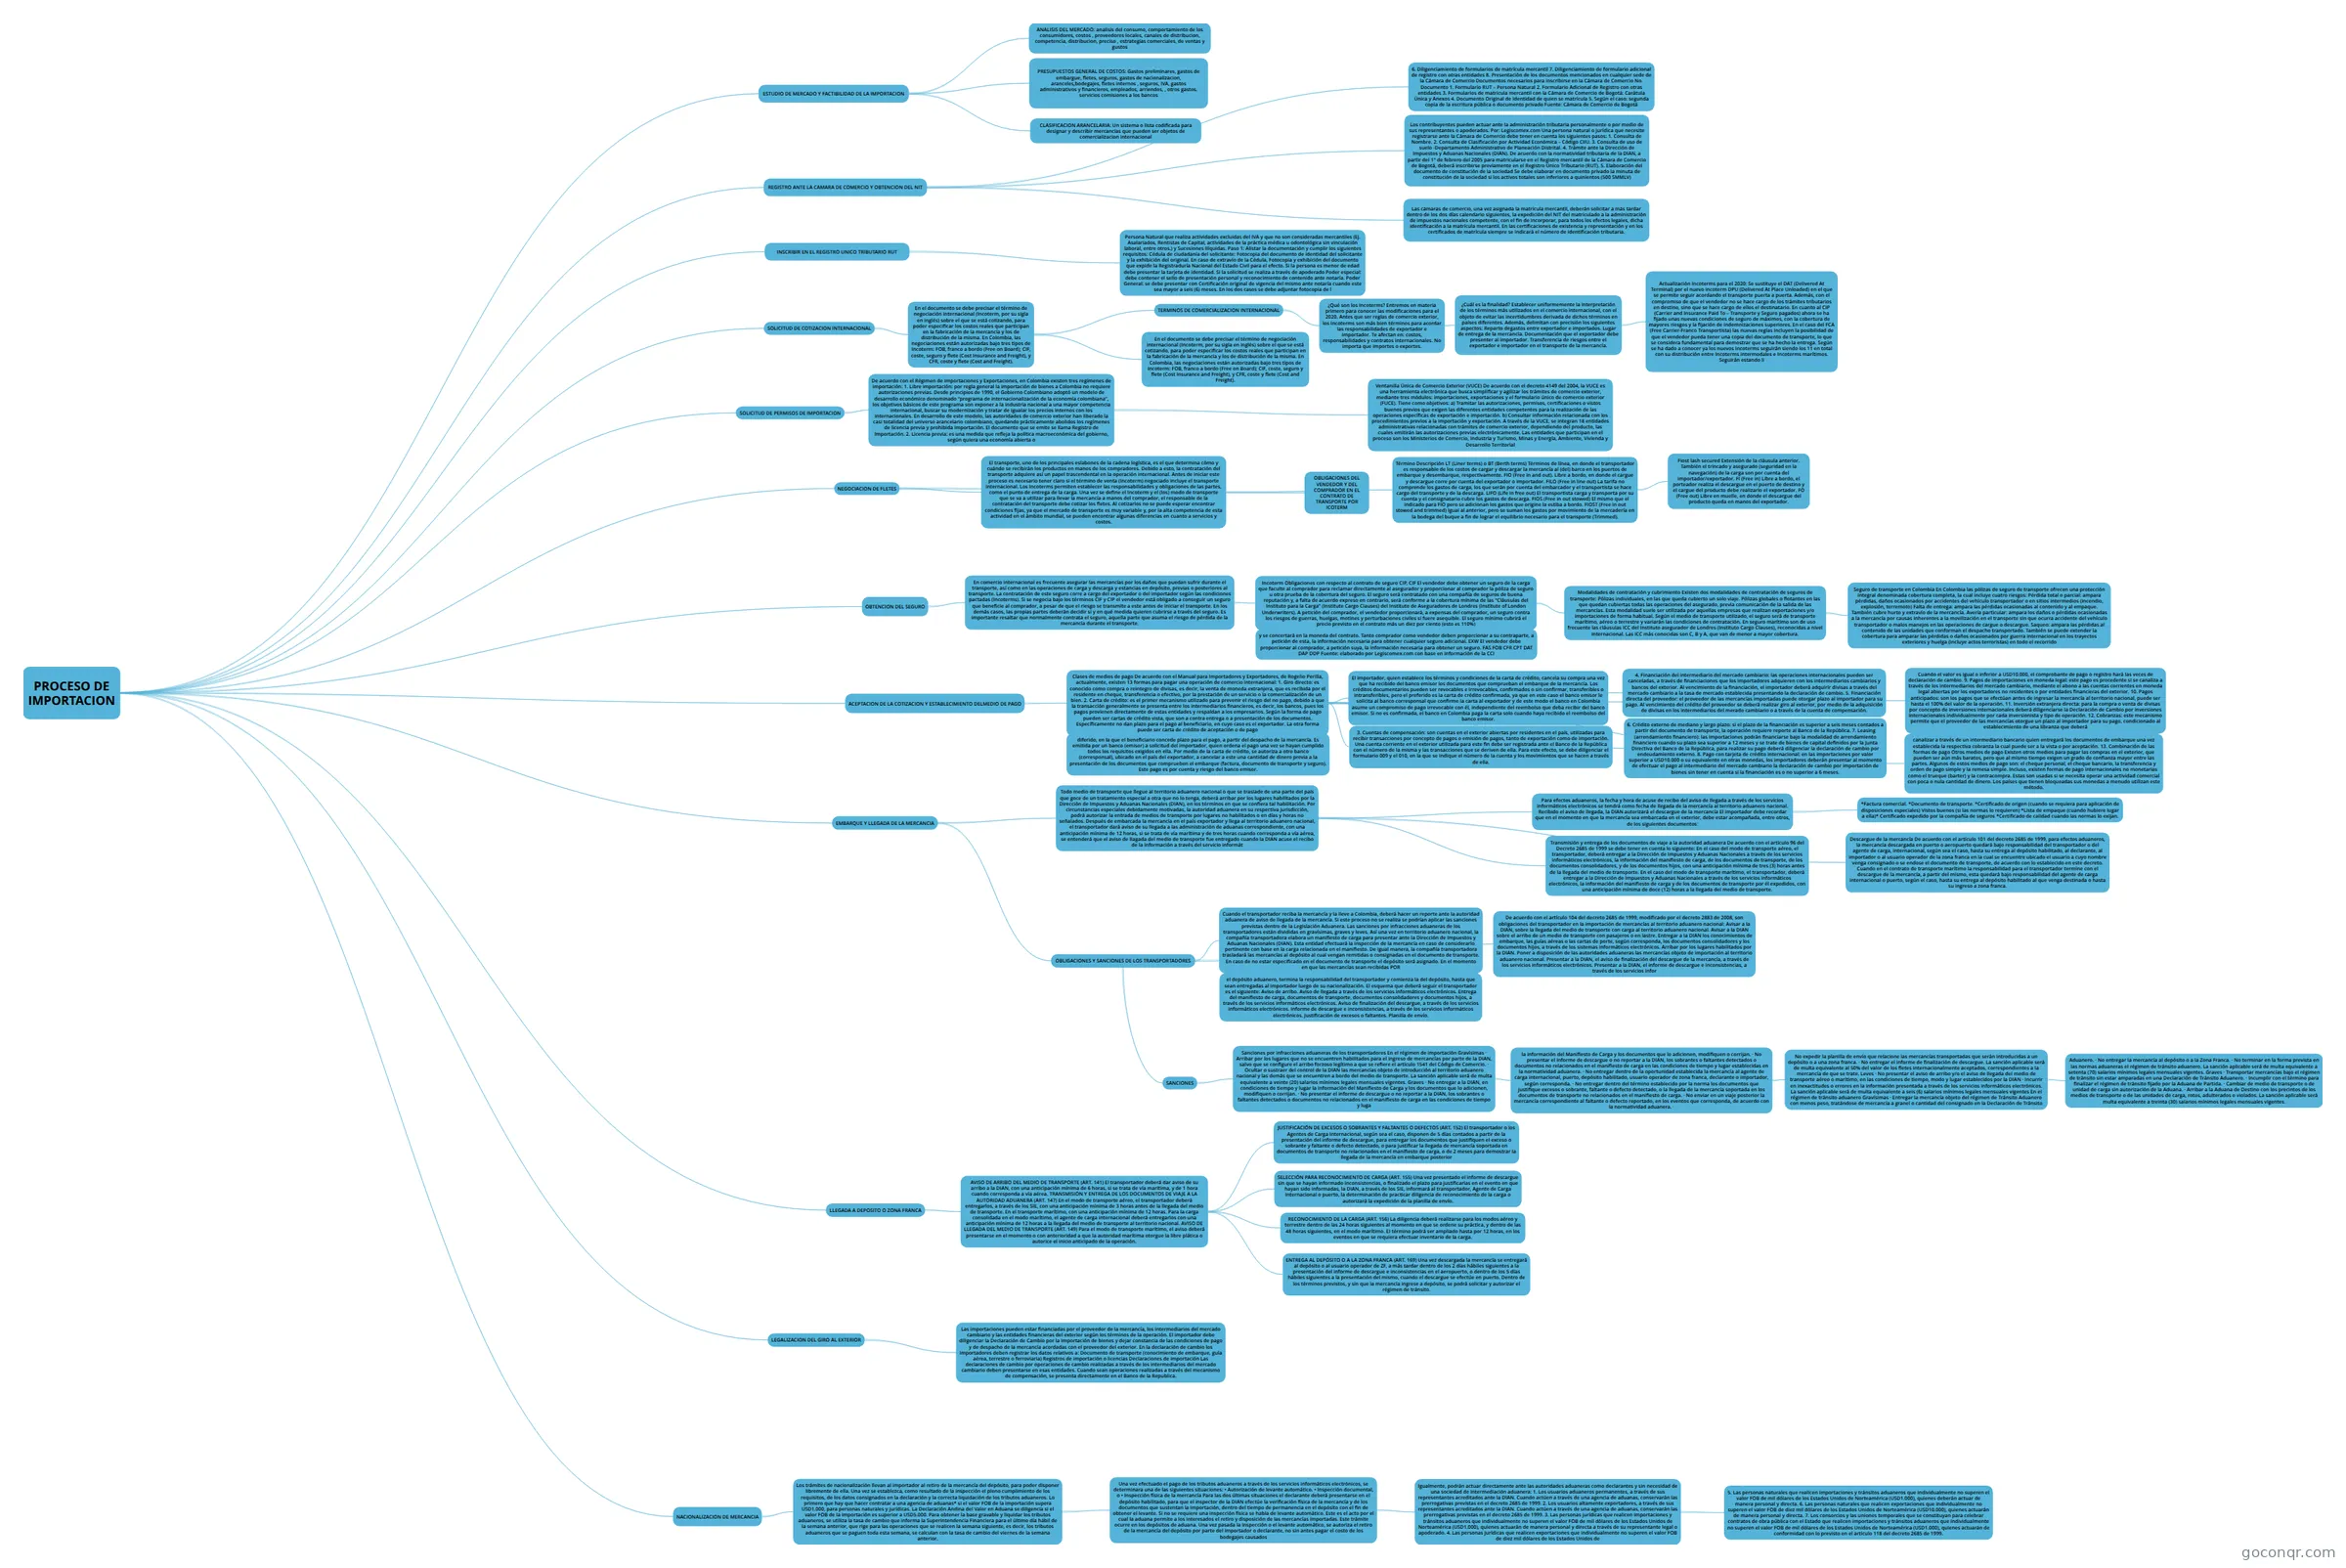
Mapa mental: proceso de importación
Map content
PROCESO DE IMPORTACION
ESTUDIO DE MERCADO Y FACTIBILIDAD DE LA IMPORTACION
- ANALISIS DEL MERCADO: analisis del consumo, comportamiento de los consumidores, costos , proveedores locales, canales de distribucion, competencia, distribucion, preciso , estrategias comerciales, de ventas y gustos
- PRESUPUESTOS GENERAL DE COSTOS: Gastos preliminares, gastos de embargue, fletes, seguros, gastos de nacionalizacion, aranceles,bodegajes, fletes internos , seguros, IVA, gastos administrativos y financieros, empleados, arriendos, , otros gastos. servicios comisiones a los bancos
- CLASIFICACION ARANCELARIA: Un sistema o lista codificada para designar y describir mercancias que pueden ser objetos de comercializacion internacional
REGISTRO ANTE LA CAMARA DE COMERCIO Y OBTENCION DEL NIT
- Los contribuyentes pueden actuar ante la administración tributaria personalmente o por medio de sus representantes o apoderados. Por: Legiscomex.com Una persona natural o jurídica que necesite registrarse ante la Cámara de Comercio debe tener en cuenta los siguientes pasos: 1. Consulta de Nombre. 2. Consulta de Clasificación por Actividad Económica – Código CIIU. 3. Consulta de uso de suelo -Departamento Administrativo de Planeación Distrital. 4. Trámite ante la Dirección de Impuestos y Aduanas Nacionales (DIAN). De acuerdo con la normatividad tributaria de la DIAN, a partir del 1° de febrero del 2005 para matricularse en el Registro mercantil de la Cámara de Comercio de Bogotá, deberá inscribirse previamente en el Registro Único Tributario (RUT). 5. Elaboración del documento de constitución de la sociedad Se debe elaborar en documento privado la minuta de constitución de la sociedad si los activos totales son inferiores a quinientos (500 SMMLV)
- 6. Diligenciamiento de formularios de matrícula mercantil 7. Diligenciamiento de formulario adicional de registro con otras entidades 8. Presentación de los documentos mencionados en cualquier sede de la Cámara de Comercio Documentos necesarios para inscribirse en la Cámara de Comercio No. Documento 1. Formulario RUT – Persona Natural 2. Formulario Adicional de Registro con otras entidades 3. Formularios de matricula mercantil con la Cámara de Comercio de Bogotá: Carátula Única y Anexos 4. Documento Original de Identidad de quien se matrícula 5. Según el caso: segunda copia de la escritura pública o documento privado Fuente: Cámara de Comercio de Bogotá
- Las cámaras de comercio, una vez asignada la matrícula mercantil, deberán solicitar a más tardar dentro de los dos días calendario siguientes, la expedición del NIT del matriculado a la administración de impuestos nacionales competente, con el fin de incorporar, para todos los efectos legales, dicha identificación a la matrícula mercantil. En las certificaciones de existencia y representación y en los certificados de matrícula siempre se indicará el número de identificación tributaria.
INSCRIBIR EN EL REGISTRO UNICO TRIBUTARIO RUT
- Persona Natural que realiza actividades excluidas del IVA y que no son consideradas mercantiles (Ej. Asalariados, Rentistas de Capital, actividades de la práctica médica u odontológica sin vinculación laboral, entre otros.) y Sucesiones Ilíquidas. Paso 1: Alistar la documentación y cumplir los siguientes requisitos: Cédula de ciudadanía del solicitante: Fotocopia del documento de identidad del solicitante y la exhibición del original. En caso de extravío de la Cédula, Fotocopia y exhibición del documento que expide la Registraduría Nacional del Estado Civil para el efecto. Si la persona es menor de edad debe presentar la tarjeta de identidad. Si la solicitud se realiza a través de apoderado Poder especial: debe contener el sello de presentación personal y reconocimiento de contenido ante notaría. Poder General: se debe presentar con Certificación original de vigencia del mismo ante notaría cuando este sea mayor a seis (6) meses. En los dos casos se debe adjuntar fotocopia de l
SOLICITUD DE COTIZACION INTERNACIONAL
- En el documento se debe precisar el término de negociación internacional (Incoterm, por su sigla en inglés) sobre el que se está cotizando, para poder especificar los costos reales que participan en la fabricación de la mercancía y los de distribución de la misma. En Colombia, las negociaciones están autorizadas bajo tres tipos de Incoterm: FOB, franco a bordo (Free on Board); CIF, coste, seguro y flete (Cost Insurance and Freight), y CFR, coste y flete (Cost and Freight).
- TERMINOS DE COMERCIALIZACION INTERNACIONAL
- ¿Qué son los Incoterms? Entremos en materia primero para conocer las modificaciones para el 2020. Antes que ser reglas de comercio exterior, los Incoterms son más bien términos para acordar las responsabilidades de exportador e importador. Te afectan en: costos, responsabilidades y contratos internacionales. No importa que importes o exportes.
- ¿Cuál es la finalidad? Establecer uniformemente la interpretación de los términos más utilizados en el comercio internacional, con el objeto de evitar las incertidumbres derivada de dichos términos en países diferentes. Además, delimitan con precisión los siguientes aspectos: Reparto degastos entre exportador e importados. Lugar de entrega de la mercancía. Documentación que el exportador debe presenter al importador. Transferencia de riesgos entre el exportador e importador en el transporte de la mercancía.
- Actualización Incoterms para el 2020: Se sustituye el DAT (Delivered At Terminal) por el nuevo incoterm DPU (Delivered At Place Unloaded) en el que se permite seguir acordando el transporte puerta a puerta. Además, con el compromiso de que el vendedor no se hace cargo de los trámites tributarios en destino, sino que se hace cargo de ellos el destinatario. En cuanto al CIP (Carrier and Insurance Paid To – Transporte y Seguro pagados) ahora se ha fijado unas nuevas condiciones de seguro de máximos, con la cobertura de mayores riesgos y la fijación de indemnizaciones superiores. En el caso del FCA (Free Carrier-Franco Transportista) las nuevas reglas incluyen la posibilidad de que el vendedor pueda tener una copia del documento de transporte, lo que se considera fundamental para demostrar que se ha hecho la entrega. Según se ha dado a conocer ya los nuevos Incoterms seguirán siendo los 11 en total con su distribución entre Incoterms intermodales e Incoterms marítimos. Seguirán estando li
- ¿Cuál es la finalidad? Establecer uniformemente la interpretación de los términos más utilizados en el comercio internacional, con el objeto de evitar las incertidumbres derivada de dichos términos en países diferentes. Además, delimitan con precisión los siguientes aspectos: Reparto degastos entre exportador e importados. Lugar de entrega de la mercancía. Documentación que el exportador debe presenter al importador. Transferencia de riesgos entre el exportador e importador en el transporte de la mercancía.
- ¿Qué son los Incoterms? Entremos en materia primero para conocer las modificaciones para el 2020. Antes que ser reglas de comercio exterior, los Incoterms son más bien términos para acordar las responsabilidades de exportador e importador. Te afectan en: costos, responsabilidades y contratos internacionales. No importa que importes o exportes.
- En el documento se debe precisar el término de negociación internacional (Incoterm, por su sigla en inglés) sobre el que se está cotizando, para poder especificar los costos reales que participan en la fabricación de la mercancía y los de distribución de la misma. En Colombia, las negociaciones están autorizadas bajo tres tipos de Incoterm: FOB, franco a bordo (Free on Board); CIF, coste, seguro y flete (Cost Insurance and Freight), y CFR, coste y flete (Cost and Freight).
- TERMINOS DE COMERCIALIZACION INTERNACIONAL
- En el documento se debe precisar el término de negociación internacional (Incoterm, por su sigla en inglés) sobre el que se está cotizando, para poder especificar los costos reales que participan en la fabricación de la mercancía y los de distribución de la misma. En Colombia, las negociaciones están autorizadas bajo tres tipos de Incoterm: FOB, franco a bordo (Free on Board); CIF, coste, seguro y flete (Cost Insurance and Freight), y CFR, coste y flete (Cost and Freight).
SOLICITUD DE PERMISOS DE IMPORTACION
- De acuerdo con el Régimen de Importaciones y Exportaciones, en Colombia existen tres regímenes de importación: 1. Libre importación: por regla general la importación de bienes a Colombia no requiere autorizaciones previas. Desde principios de 1990, el Gobierno Colombiano adoptó un modelo de desarrollo económico denominado “programa de internacionalización de la economía colombiana”, los objetivos básicos de este programa son exponer a la industria nacional a una mayor competencia internacional, buscar su modernización y tratar de igualar los precios internos con los internacionales. En desarrollo de este modelo, las autoridades de comercio exterior han liberado la casi totalidad del universo arancelario colombiano, quedando prácticamente abolidos los regímenes de licencia previa y prohibida importación. El documento que se emite se llama Registro de Importación. 2. Licencia previa: es una medida que refleja la política macroeconómica del gobierno, según quiera una economía abierta o
- Ventanilla Única de Comercio Exterior (VUCE) De acuerdo con el decreto 4149 del 2004, la VUCE es una herramienta electrónica que busca simplificar y agilizar los trámites de comercio exterior, mediante tres módulos: importaciones, exportaciones y el formulario único de comercio exterior (FUCE). Tiene como objetivos: a) Tramitar las autorizaciones, permisos, certificaciones o vistos buenos previos que exigen las diferentes entidades competentes para la realización de las operaciones específicas de exportación e importación. b) Consultar información relacionada con los procedimientos previos a la importación y exportación. A través de la VUCE, se integran 18 entidades administrativas relacionadas con trámites de comercio exterior, dependiendo del producto, las cuales emitirán las autorizaciones previas electrónicamente. Las entidades que participan en el proceso son los Ministerios de Comercio, Industria y Turismo, Minas y Energía, Ambiente, Vivienda y Desarrollo Territorial
- De acuerdo con el Régimen de Importaciones y Exportaciones, en Colombia existen tres regímenes de importación: 1. Libre importación: por regla general la importación de bienes a Colombia no requiere autorizaciones previas. Desde principios de 1990, el Gobierno Colombiano adoptó un modelo de desarrollo económico denominado “programa de internacionalización de la economía colombiana”, los objetivos básicos de este programa son exponer a la industria nacional a una mayor competencia internacional, buscar su modernización y tratar de igualar los precios internos con los internacionales. En desarrollo de este modelo, las autoridades de comercio exterior han liberado la casi totalidad del universo arancelario colombiano, quedando prácticamente abolidos los regímenes de licencia previa y prohibida importación. El documento que se emite se llama Registro de Importación. 2. Licencia previa: es una medida que refleja la política macroeconómica del gobierno, según quiera una economía abierta o
NEGOCIACION DE FLETES
- OBLIGACIONES DEL VENDEDOR Y DEL COMPRADOR EN EL CONTRATO DE TRANSPORTE POR ICOTERM
- El transporte, uno de los principales eslabones de la cadena logística, es el que determina cómo y cuándo se recibirán los productos en manos de los compradores. Debido a esto, la contratación del transporte adquiere así un papel trascendental en la operación internacional. Antes de iniciar este proceso es necesario tener claro si el término de venta (Incoterm) negociado incluye el transporte internacional. Los Incoterms permiten establecer las responsabilidades y obligaciones de las partes, como el punto de entrega de la carga. Una vez se define el Incoterm y el (los) modo de transporte que se va a utilizar para llevar la mercancía a manos del comprador, el responsable de la contratación del transporte debe cotizar los fletes. Al cotizarlos no se puede esperar encontrar condiciones fijas, ya que el mercado de transporte es muy variable y, por la alta competencia de esta actividad en el ámbito mundial, se pueden encontrar algunas diferencias en cuanto a servicios y costos.
- Término Descripción LT (Liner terms) o BT (Berth terms) Términos de línea, en donde el transportador es responsable de los costos de cargar y descargar la mercancía al (del) barco en los puertos de embarque y desembarque, respectivamente. FIO (Free in and out). Libre a bordo, en donde el cargue y descargue corre por cuenta del exportador o importador. FILO (Free in line out) La tarifa no comprende los gastos de carga, los que serán por cuenta del embarcador y el transportista se hace cargo del transporte y de la descarga. LIFO (Life in free out) El transportista carga y transporta por su cuenta y el consignatario cubre los gastos de descarga. FIOS (Free in out stowed) El mismo que el indicado para FIO pero se adicionan los gastos que origine la estiba a bordo. FIOST (Free in out stowed and trimmed) Igual al anterior, pero se suman los gastos por movimiento de la mercadería en la bodega del buque a fin de lograr el equilibrio necesario para el transporte (Trimmed).
- Fiost lash secured Extensión de la cláusula anterior. También el trincado y asegurado (seguridad en la navegación) de la carga son por cuenta del importador/exportador. FI (Free in) Libre a bordo, el porteador realiza el descargue en el puerto de destino y el cargue del producto debe realizarlo el exportador. FO (Free out) Libre en muelle, en donde el descargue del producto queda en manos del exportador.
- Término Descripción LT (Liner terms) o BT (Berth terms) Términos de línea, en donde el transportador es responsable de los costos de cargar y descargar la mercancía al (del) barco en los puertos de embarque y desembarque, respectivamente. FIO (Free in and out). Libre a bordo, en donde el cargue y descargue corre por cuenta del exportador o importador. FILO (Free in line out) La tarifa no comprende los gastos de carga, los que serán por cuenta del embarcador y el transportista se hace cargo del transporte y de la descarga. LIFO (Life in free out) El transportista carga y transporta por su cuenta y el consignatario cubre los gastos de descarga. FIOS (Free in out stowed) El mismo que el indicado para FIO pero se adicionan los gastos que origine la estiba a bordo. FIOST (Free in out stowed and trimmed) Igual al anterior, pero se suman los gastos por movimiento de la mercadería en la bodega del buque a fin de lograr el equilibrio necesario para el transporte (Trimmed).
OBTENCION DEL SEGURO
- En comercio internacional es frecuente asegurar las mercancías por los daños que puedan sufrir durante el transporte, así como en las operaciones de carga y descarga y estancias en depósito, previas o posteriores al transporte. La contratación de este seguro corre a cargo del exportador o del importador según las condiciones pactadas (Incoterms). Si se negocia bajo los términos CIF y CIP el vendedor está obligado a conseguir un seguro que beneficie al comprador, a pesar de que el riesgo se transmite a este antes de iniciar el transporte. En los demás casos, las propias partes deberán decidir si y en qué medida quieren cubrirse a través del seguro. Es importante resaltar que normalmente contrata el seguro, aquella parte que asuma el riesgo de pérdida de la mercancía durante el transporte.
- Incoterm Obligaciones con respecto al contrato de seguro CIP, CIF El vendedor debe obtener un seguro de la carga que faculte al comprador para reclamar directamente al asegurador y proporcionar al comprador la póliza de seguro u otra prueba de la cobertura del seguro. El seguro será contratado con una compañía de seguros de buena reputación y, a falta de acuerdo expreso en contrario, será conforme a la cobertura mínima de las "Cláusulas del Instituto para la Carga" (Institute Cargo Clauses) del Instituto de Aseguradores de Londres (Institute of London Underwriters). A petición del comprador, el vendedor proporcionará, a expensas del comprador, un seguro contra los riesgos de guerras, huelgas, motines y perturbaciones civiles si fuere asequible. El seguro mínimo cubrirá el precio previsto en el contrato más un diez por ciento (esto es 110%)
- y se concertará en la moneda del contrato. Tanto comprador como vendedor deben proporcionar a su contraparte, a petición de esta, la información necesaria para obtener cualquier seguro adicional. EXW El vendedor debe proporcionar al comprador, a petición suya, la información necesaria para obtener un seguro. FAS FOB CFR CPT DAT DAP DDP Fuente: elaborado por Legiscomex.com con base en información de la CCI
- Modalidades de contratación y cubrimiento Existen dos modalidades de contratación de seguros de transporte: Pólizas individuales, en las que queda cubierto un solo viaje. Pólizas globales o flotantes en las que quedan cubiertas todas las operaciones del asegurado, previa comunicación de la salida de las mercancías. Esta modalidad suele ser utilizada por aquellas empresas que realizan exportaciones y/o importaciones de forma habitual. Según el medio de transporte utilizado, el seguro será de transporte marítimo, aéreo o terrestre y variarán las condiciones de contratación. En seguro marítimo son de uso frecuente las cláusulas ICC del Instituto asegurador de Londres (Instituto Cargo Clauses), reconocidas a nivel internacional. Las ICC más conocidas son C, B y A, que van de menor a mayor cobertura.
- Seguro de transporte en Colombia En Colombia las pólizas de seguro de transporte ofrecen una protección integral denominada cobertura completa, la cual incluye cuatro riesgos: Pérdida total o parcial: ampara pérdidas, daños ocasionados por accidentes del vehículo transportador o en sitios intermedios (incendio, explosión, terremoto) Falta de entrega: ampara las pérdidas ocasionadas al contenido y al empaque. También cubre hurto y extravío de la mercancía. Avería particular: ampara los daños o pérdidas ocasionadas a la mercancía por causas inherentes a la movilización en el transporte sin que ocurra accidente del vehículo transportador o malos manejos en las operaciones de cargue o descargue. Saqueo: ampara las pérdidas al contenido de las unidades que conforman el despacho transportado. También se puede extender la cobertura para amparar las pérdidas o daños ocasionados por guerra internacional en los trayectos exteriores y huelga (incluye actos terroristas) en todo el recorrido
- Incoterm Obligaciones con respecto al contrato de seguro CIP, CIF El vendedor debe obtener un seguro de la carga que faculte al comprador para reclamar directamente al asegurador y proporcionar al comprador la póliza de seguro u otra prueba de la cobertura del seguro. El seguro será contratado con una compañía de seguros de buena reputación y, a falta de acuerdo expreso en contrario, será conforme a la cobertura mínima de las "Cláusulas del Instituto para la Carga" (Institute Cargo Clauses) del Instituto de Aseguradores de Londres (Institute of London Underwriters). A petición del comprador, el vendedor proporcionará, a expensas del comprador, un seguro contra los riesgos de guerras, huelgas, motines y perturbaciones civiles si fuere asequible. El seguro mínimo cubrirá el precio previsto en el contrato más un diez por ciento (esto es 110%)
- En comercio internacional es frecuente asegurar las mercancías por los daños que puedan sufrir durante el transporte, así como en las operaciones de carga y descarga y estancias en depósito, previas o posteriores al transporte. La contratación de este seguro corre a cargo del exportador o del importador según las condiciones pactadas (Incoterms). Si se negocia bajo los términos CIF y CIP el vendedor está obligado a conseguir un seguro que beneficie al comprador, a pesar de que el riesgo se transmite a este antes de iniciar el transporte. En los demás casos, las propias partes deberán decidir si y en qué medida quieren cubrirse a través del seguro. Es importante resaltar que normalmente contrata el seguro, aquella parte que asuma el riesgo de pérdida de la mercancía durante el transporte.
ACEPTACION DE LA COTIZACION Y ESTABLECIMIENTO DELMEDIO DE PAGO
- Clases de medios de pago De acuerdo con el Manual para Importadores y Exportadores, de Rogelio Perilla, actualmente, existen 13 formas para pagar una operación de comercio internacional: 1. Giro directo: es conocido como compra o reintegro de divisas, es decir, la venta de moneda extranjera, que es recibida por el residente en cheque, transferencia o efectivo, por la prestación de un servicio o la comercialización de un bien. 2. Carta de crédito: es el primer mecanismo utilizado para prevenir el riesgo del no pago, debido a que la transacción generalmente se presenta entre los intermediarios financieros, es decir, los bancos, pues los pagos provienen directamente de estas entidades y respaldan a los empresarios. Según la forma de pago pueden ser cartas de crédito vista, que son a contra entrega o a presentación de los documentos. Específicamente no dan plazo para el pago al beneficiario, en cuyo caso es el exportador. La otra forma puede ser carta de crédito de aceptación o de pago
- diferido, en la que el beneficiario concede plazo para el pago, a partir del despacho de la mercancía. Es emitida por un banco (emisor) a solicitud del importador, quien ordena el pago una vez se hayan cumplido todos los requisitos exigidos en ella. Por medio de la carta de crédito, se autoriza a otro banco (corresponsal), ubicado en el país del exportador, a cancelar a este una cantidad de dinero previa a la presentación de los documentos que comprueben el embarque (factura, documento de transporte y seguro). Este pago es por cuenta y riesgo del banco emisor.
- El importador, quien establece los términos y condiciones de la carta de crédito, cancela su compra una vez que ha recibido del banco emisor los documentos que comprueban el embarque de la mercancía. Los créditos documentarios pueden ser revocables e irrevocables, confirmados o sin confirmar, transferibles o intransferibles, pero el preferido es la carta de crédito confirmada, ya que en este caso el banco emisor le solicita al banco corresponsal que confirme la carta al exportador y de este modo el banco en Colombia asume un compromiso de pago irrevocable con él, independiente del reembolso que deba recibir del banco emisor. Si no es confirmada, el banco en Colombia paga la carta solo cuando haya recibido el reembolso del banco emisor.
- 3. Cuentas de compensación: son cuentas en el exterior abiertas por residentes en el país, utilizadas para recibir transacciones por concepto de pagos o emisión de pagos, tanto de exportación como de importación. Una cuenta corriente en el exterior utilizada para este fin debe ser registrada ante el Banco de la República con el número de la misma y las transacciones que se deriven de ella. Para este efecto, se debe diligenciar el formulario 009 y el 010, en la que se indique el número de la cuenta y los movimientos que se hacen a través de ella.
- 4. Financiación del intermediario del mercado cambiario: las operaciones internacionales pueden ser canceladas, a través de financiaciones que los importadores adquieren con los intermediarios cambiarios y bancos del exterior. Al vencimiento de la financiación, el importador deberá adquirir divisas a través del mercado cambiario a la tasa de mercado establecida presentando la declaración de cambio. 5. Financiación directa del proveedor: el proveedor de las mercancías importadas puede otorgar plazo al importador para su pago. Al vencimiento del crédito del proveedor se deberá realizar giro al exterior, por medio de la adquisición de divisas en los intermediarios del merado cambiario o a través de la cuenta de compensación.
- 6. Crédito externo de mediano y largo plazo: si el plazo de la financiación es superior a seis meses contados a partir del documento de transporte, la operación requiere reporte al Banco de la República. 7. Leasing (arrendamiento financiero): las importaciones podrán financiarse bajo la modalidad de arrendamiento financiero cuando su plazo sea superior a 12 meses y se trate de bienes de capital definidos por la Junta Directiva del Banco de la República, para realizar su pago deberá diligenciar la declaración de cambio por endeudamiento externo. 8. Pago con tarjeta de crédito internacional: en las importaciones por valor superior a USD10.000 o su equivalente en otras monedas, los importadores deberán presentar al momento de efectuar el pago al intermediario del mercado cambiario la declaración de cambio por importación de bienes sin tener en cuenta si la financiación es o no superior a 6 meses.
- Cuando el valor es igual o inferior a USD10.000, el comprobante de pago o registro hará las veces de declaración de cambio. 9. Pagos de importaciones en moneda legal: este pago es procedente si se canaliza a través de los intermediarios del mercado cambiario, mediante el abono a las cuentas corrientes en moneda legal abiertas por los exportadores no residentes o por entidades financieras del exterior. 10. Pagos anticipados: son los pagos que se efectúan antes de ingresar la mercancía al territorio nacional, puede ser hasta el 100% del valor de la operación. 11. Inversión extranjera directa: para la compra o venta de divisas por concepto de inversiones internacionales deberá diligenciarse la Declaración de Cambio por inversiones internacionales individualmente por cada inversionista y tipo de operación. 12. Cobranzas: este mecanismo permite que el proveedor de las mercancías otorgue un plazo al importador para su pago, condicionado al establecimiento de una libranza que deberá
- canalizar a través de un intermediario bancario quien entregará los documentos de embarque una vez establecida la respectiva cobranza la cual puede ser a la vista o por aceptación. 13. Combinación de las formas de pago Otros medios de pago Existen otros medios para pagar las compras en el exterior, que pueden ser aún más baratos, pero que al mismo tiempo exigen un grado de confianza mayor entre las partes. Algunos de estos medios de pago son: el cheque personal, el cheque bancario, la transferencia y orden de pago simple y la remesa simple. Incluso, existen formas de pago internacionales no monetarias como el trueque (barter) y la contracompra. Estas son usadas si se necesita operar una actividad comercial con poca o nula cantidad de dinero. Los países que tienen bloqueadas sus monedas a menudo utilizan este método.
- Clases de medios de pago De acuerdo con el Manual para Importadores y Exportadores, de Rogelio Perilla, actualmente, existen 13 formas para pagar una operación de comercio internacional: 1. Giro directo: es conocido como compra o reintegro de divisas, es decir, la venta de moneda extranjera, que es recibida por el residente en cheque, transferencia o efectivo, por la prestación de un servicio o la comercialización de un bien. 2. Carta de crédito: es el primer mecanismo utilizado para prevenir el riesgo del no pago, debido a que la transacción generalmente se presenta entre los intermediarios financieros, es decir, los bancos, pues los pagos provienen directamente de estas entidades y respaldan a los empresarios. Según la forma de pago pueden ser cartas de crédito vista, que son a contra entrega o a presentación de los documentos. Específicamente no dan plazo para el pago al beneficiario, en cuyo caso es el exportador. La otra forma puede ser carta de crédito de aceptación o de pago
EMBARQUE Y LLEGADA DE LA MERCANCIA
- OBLIGACIONES Y SANCIONES DE LOS TRANSPORTADORES
- Cuando el transportador reciba la mercancía y la lleve a Colombia, deberá hacer un reporte ante la autoridad aduanera de aviso de llegada de la mercancía. Si este proceso no se realiza se podrían aplicar las sanciones previstas dentro de la Legislación Aduanera. Las sanciones por infracciones aduaneras de los transportadores están divididas en gravísimas, graves y leves. Así una vez en territorio aduanero nacional, la compañía transportadora elabora un manifiesto de carga para presentar ante la Dirección de Impuestos y Aduanas Nacionales (DIAN). Esta entidad efectuará la inspección de la mercancía en caso de considerarlo pertinente con base en la carga relacionada en el manifiesto. De igual manera, la compañía transportadora trasladará las mercancías al depósito al cual vengan remitidas o consignadas en el documento de transporte. En caso de no estar especificado en el documento de transporte el depósito será asignado. En el momento en que las mercancías sean recibidas POR
- el depósito aduanero, termina la responsabilidad del transportador y comienza la del depósito, hasta que sean entregadas al importador luego de su nacionalización. El esquema que deberá seguir el transportador es el siguiente: Aviso de arribo. Aviso de llegada a través de los servicios informáticos electrónicos. Entrega del manifiesto de carga, documentos de transporte, documentos consolidadores y documentos hijos, a través de los servicios informáticos electrónicos. Aviso de finalización del descargue, a través de los servicios informáticos electrónicos. Informe de descargue e inconsistencias, a través de los servicios informáticos electrónicos. Justificación de excesos o faltantes. Planilla de envío.
- De acuerdo con el artículo 104 del decreto 2685 de 1999, modificado por el decreto 2883 de 2008, son obligaciones del transportador en la importación de mercancías al territorio aduanero nacional: Avisar a la DIAN, sobre la llegada del medio de transporte con carga al territorio aduanero nacional. Avisar a la DIAN sobre el arribo de un medio de transporte con pasajeros o en lastre. Entregar a la DIAN los conocimientos de embarque, las guías aéreas o las cartas de porte, según corresponda, los documentos consolidadores y los documentos hijos, a través de los sistemas informáticos electrónicos. Arribar por los lugares habilitados por la DIAN. Poner a disposición de las autoridades aduaneras las mercancías objeto de importación al territorio aduanero nacional. Presentar a la DIAN, el aviso de finalización del descargue de la mercancía, a través de los servicios informáticos electrónicos. Presentar a la DIAN, el informe de descargue e inconsistencias, a través de los servicios infor
- SANCIONES
- Sanciones por infracciones aduaneras de los transportadores En el régimen de importación Gravísimas · Arribar por los lugares que no se encuentren habilitados para el ingreso de mercancías por parte de la DIAN, salvo que se configure el arribo forzoso legítimo a que se refiere el artículo 1541 del Código de Comercio. · Ocultar o sustraer del control de la DIAN las mercancías objeto de introducción al territorio aduanero nacional y las demás que se encuentren a bordo del medio de transporte. La sanción aplicable será de multa equivalente a veinte (20) salarios mínimos legales mensuales vigentes. Graves · No entregar a la DIAN, en condiciones de tiempo y lugar la información del Manifiesto de Carga y los documentos que lo adicionen, modifiquen o corrijan. · No presentar el informe de descargue o no reportar a la DIAN, los sobrantes o faltantes detectados o documentos no relacionados en el manifiesto de carga en las condiciones de tiempo y luga
- la información del Manifiesto de Carga y los documentos que lo adicionen, modifiquen o corrijan. · No presentar el informe de descargue o no reportar a la DIAN, los sobrantes o faltantes detectados o documentos no relacionados en el manifiesto de carga en las condiciones de tiempo y lugar establecidas en la normatividad aduanera. · No entregar dentro de la oportunidad establecida la mercancía al agente de carga internacional, puerto, depósito habilitado, usuario operador de zona franca, declarante o importador, según corresponda. · No entregar dentro del término establecido por la norma los documentos que justifique excesos o sobrante, faltante o defecto detectado, o la llegada de la mercancía soportada en los documentos de transporte no relacionados en el manifiesto de carga. · No enviar en un viaje posterior la mercancía correspondiente al faltante o defecto reportado, en los eventos que corresponda, de acuerdo con la normatividad aduanera. ·
- No expedir la planilla de envío que relacione las mercancías transportadas que serán introducidas a un depósito o a una zona franca. · No entregar el informe de finalización de descargue. La sanción aplicable será de multa equivalente al 50% del valor de los fletes internacionalmente aceptados, correspondientes a la mercancía de que se trate. Leves · No presentar el aviso de arribo y/o el aviso de llegada del medio de transporte aéreo o marítimo, en las condiciones de tiempo, modo y lugar establecidos por la DIAN · Incurrir en inexactitudes o errores en la información presentada a través de los servicios informáticos electrónicos. La sanción aplicable será de multa equivalente a seis (6) salarios mínimos legales mensuales vigentes En el régimen de tránsito aduanero Gravísimas · Entregar la mercancía objeto del régimen de Tránsito Aduanero con menos peso, tratándose de mercancía a granel o cantidad del consignado en la Declaración de Tránsito
- Aduanero. · No entregar la mercancía al depósito o a la Zona Franca. · No terminar en la forma prevista en las normas aduaneras el régimen de tránsito aduanero. La sanción aplicable será de multa equivalente a setenta (70) salarios mínimos legales mensuales vigentes. Graves · Transportar mercancías bajo el régimen de tránsito sin estar amparadas en una Declaración de Tránsito Aduanero. · Incumplir con el término para finalizar el régimen de tránsito fijado por la Aduana de Partida. · Cambiar de medio de transporte o de unidad de carga sin autorización de la Aduana. · Arribar a la Aduana de Destino con los precintos de los medios de transporte o de las unidades de carga, rotos, adulterados o violados. La sanción aplicable será multa equivalente a treinta (30) salarios mínimos legales mensuales vigentes.
- No expedir la planilla de envío que relacione las mercancías transportadas que serán introducidas a un depósito o a una zona franca. · No entregar el informe de finalización de descargue. La sanción aplicable será de multa equivalente al 50% del valor de los fletes internacionalmente aceptados, correspondientes a la mercancía de que se trate. Leves · No presentar el aviso de arribo y/o el aviso de llegada del medio de transporte aéreo o marítimo, en las condiciones de tiempo, modo y lugar establecidos por la DIAN · Incurrir en inexactitudes o errores en la información presentada a través de los servicios informáticos electrónicos. La sanción aplicable será de multa equivalente a seis (6) salarios mínimos legales mensuales vigentes En el régimen de tránsito aduanero Gravísimas · Entregar la mercancía objeto del régimen de Tránsito Aduanero con menos peso, tratándose de mercancía a granel o cantidad del consignado en la Declaración de Tránsito
- la información del Manifiesto de Carga y los documentos que lo adicionen, modifiquen o corrijan. · No presentar el informe de descargue o no reportar a la DIAN, los sobrantes o faltantes detectados o documentos no relacionados en el manifiesto de carga en las condiciones de tiempo y lugar establecidas en la normatividad aduanera. · No entregar dentro de la oportunidad establecida la mercancía al agente de carga internacional, puerto, depósito habilitado, usuario operador de zona franca, declarante o importador, según corresponda. · No entregar dentro del término establecido por la norma los documentos que justifique excesos o sobrante, faltante o defecto detectado, o la llegada de la mercancía soportada en los documentos de transporte no relacionados en el manifiesto de carga. · No enviar en un viaje posterior la mercancía correspondiente al faltante o defecto reportado, en los eventos que corresponda, de acuerdo con la normatividad aduanera. ·
- Sanciones por infracciones aduaneras de los transportadores En el régimen de importación Gravísimas · Arribar por los lugares que no se encuentren habilitados para el ingreso de mercancías por parte de la DIAN, salvo que se configure el arribo forzoso legítimo a que se refiere el artículo 1541 del Código de Comercio. · Ocultar o sustraer del control de la DIAN las mercancías objeto de introducción al territorio aduanero nacional y las demás que se encuentren a bordo del medio de transporte. La sanción aplicable será de multa equivalente a veinte (20) salarios mínimos legales mensuales vigentes. Graves · No entregar a la DIAN, en condiciones de tiempo y lugar la información del Manifiesto de Carga y los documentos que lo adicionen, modifiquen o corrijan. · No presentar el informe de descargue o no reportar a la DIAN, los sobrantes o faltantes detectados o documentos no relacionados en el manifiesto de carga en las condiciones de tiempo y luga
- Cuando el transportador reciba la mercancía y la lleve a Colombia, deberá hacer un reporte ante la autoridad aduanera de aviso de llegada de la mercancía. Si este proceso no se realiza se podrían aplicar las sanciones previstas dentro de la Legislación Aduanera. Las sanciones por infracciones aduaneras de los transportadores están divididas en gravísimas, graves y leves. Así una vez en territorio aduanero nacional, la compañía transportadora elabora un manifiesto de carga para presentar ante la Dirección de Impuestos y Aduanas Nacionales (DIAN). Esta entidad efectuará la inspección de la mercancía en caso de considerarlo pertinente con base en la carga relacionada en el manifiesto. De igual manera, la compañía transportadora trasladará las mercancías al depósito al cual vengan remitidas o consignadas en el documento de transporte. En caso de no estar especificado en el documento de transporte el depósito será asignado. En el momento en que las mercancías sean recibidas POR
- Todo medio de transporte que llegue al territorio aduanero nacional o que se traslade de una parte del país que goce de un tratamiento especial a otra que no lo tenga, deberá arribar por los lugares habilitados por la Dirección de Impuestos y Aduanas Nacionales (DIAN), en los términos en que se confiera tal habilitación. Por circunstancias especiales debidamente motivadas, la autoridad aduanera en su respectiva jurisdicción, podrá autorizar la entrada de medios de transporte por lugares no habilitados o en días y horas no señalados. Después de embarcada la mercancía en el país exportador y llega al territorio aduanero nacional, el transportador dará aviso de su llegada a las administración de aduanas correspondiente, con una anticipación mínima de 12 horas, si se trata de vía marítima y de tres horas cuando corresponda a vía aérea, se entenderá que el aviso de llagada del medio de transporte fue entregado cuando la DIAN acuse el recibo de la información a través del servicio informát
- Para efectos aduaneros, la fecha y hora de acuse de recibo del aviso de llegada a través de los servicios informáticos electrónicos se tendrá como fecha de llegada de la mercancía al territorio aduanero nacional. Recibido el aviso de llegada, la DIAN autorizará el descargue de la mercancía El importador debe recordar que en el momento en que la mercancía sea embarcada en el exterior, debe estar acompañada, entre otros, de los siguientes documentos:
- *Factura comercial. *Documento de transporte. *Certificado de origen (cuando se requiera para aplicación de disposiciones especiales) Vistos buenos (si las normas lo requieren) *Lista de empaque (cuando hubiere lugar a ella)* Certificado expedido por la compañía de seguros *Certificado de calidad cuando las normas lo exijan.
- Transmisión y entrega de los documentos de viaje a la autoridad aduanera De acuerdo con el artículo 96 del Decreto 2685 de 1999 se debe tener en cuenta lo siguiente: En el caso del modo de transporte aéreo, el transportador, deberá entregar a la Dirección de Impuestos y Aduanas Nacionales a través de los servicios informáticos electrónicos, la información del manifiesto de carga, de los documentos de transporte, de los documentos consolidadores, y de los documentos hijos, con una anticipación mínima de tres (3) horas antes de la llegada del medio de transporte. En el caso del modo de transporte marítimo, el transportador, deberá entregar a la Dirección de Impuestos y Aduanas Nacionales a través de los servicios informáticos electrónicos, la información del manifiesto de carga y de los documentos de transporte por él expedidos, con una anticipación mínima de doce (12) horas a la llegada del medio de transporte.
- Descargue de la mercancía De acuerdo con el artículo 101 del decreto 2685 de 1999, para efectos aduaneros, la mercancía descargada en puerto o aeropuerto quedará bajo responsabilidad del transportador o del agente de carga, internacional, según sea el caso, hasta su entrega al depósito habilitado, al declarante, al importador o al usuario operador de la zona franca en la cual se encuentre ubicado el usuario a cuyo nombre venga consignado o se endose el documento de transporte, de acuerdo con lo establecido en este decreto. Cuando en el contrato de transporte marítimo la responsabilidad para el transportador termine con el descargue de la mercancía, a partir del mismo, esta quedará bajo responsabilidad del agente de carga internacional o puerto, según el caso, hasta su entrega al depósito habilitado al que venga destinada o hasta su ingreso a zona franca.
- Para efectos aduaneros, la fecha y hora de acuse de recibo del aviso de llegada a través de los servicios informáticos electrónicos se tendrá como fecha de llegada de la mercancía al territorio aduanero nacional. Recibido el aviso de llegada, la DIAN autorizará el descargue de la mercancía El importador debe recordar que en el momento en que la mercancía sea embarcada en el exterior, debe estar acompañada, entre otros, de los siguientes documentos:
- OBLIGACIONES Y SANCIONES DE LOS TRANSPORTADORES
LLEGADA A DEPOSITO O ZONA FRANCA
- AVISO DE ARRIBO DEL MEDIO DE TRANSPORTE (ART. 141) El transportador deberá dar aviso de su arribo a la DIAN, con una anticipación mínima de 6 horas, si se trata de vía marítima, y de 1 hora cuando corresponda a vía aérea. TRANSMISIÓN Y ENTREGA DE LOS DOCUMENTOS DE VIAJE A LA AUTORIDAD ADUANERA (ART. 147) En el modo de transporte aéreo, el transportador deberá entregarlos, a través de los SIE, con una anticipación mínima de 3 horas antes de la llegada del medio de transporte. En el transporte marítimo, con una anticipación mínima de 12 horas. Para la carga consolidada en el modo marítimo, el agente de carga internacional deberá entregarlos con una anticipación mínima de 12 horas a la llegada del medio de transporte al territorio nacional. AVISO DE LLEGADA DEL MEDIO DE TRANSPORTE (ART. 149) Para el modo de transporte marítimo, el aviso deberá presentarse en el momento o con anterioridad a que la autoridad marítima otorgue la libre plática o autorice el inicio anticipado de la operación.
- JUSTIFICACIÓN DE EXCESOS O SOBRANTES Y FALTANTES O DEFECTOS (ART. 152) El transportador o los Agentes de Carga Internacional, según sea el caso, disponen de 5 días contados a partir de la presentación del informe de descargue, para entregar los documentos que justifiquen el exceso o sobrante y faltante o defecto detectado, o para justificar la llegada de mercancía soportada en documentos de transporte no relacionados en el manifiesto de carga, o de 2 meses para demostrar la llegada de la mercancía en embarque posterior
- SELECCIÓN PARA RECONOCIMIENTO DE CARGA (ART. 155) Una vez presentado el informe de descargue sin que se hayan informado inconsistencias, o finalizado el plazo para justificarlas en el evento en que hayan sido informadas, la DIAN, a través de los SIE, informará al transportador, Agente de Carga Internacional o puerto, la determinación de practicar diligencia de reconocimiento de la carga o autorizará la expedición de la planilla de envío.
- RECONOCIMIENTO DE LA CARGA (ART. 156) La diligencia deberá realizarse para los modos aéreo y terrestre dentro de las 24 horas siguientes al momento en que se ordene su práctica, y dentro de las 48 horas siguientes, en el modo marítimo. EI término podrá ser ampliado hasta por 12 horas, en los eventos en que se requiera efectuar inventario de la carga.
- ENTREGA AL DEPÓSITO O A LA ZONA FRANCA (ART. 169) Una vez descargada la mercancía se entregará al depósito o al usuario operador de ZF, a más tardar dentro de los 2 días hábiles siguientes a la presentación del informe de descargue e inconsistencias en el aeropuerto, o dentro de los 5 días hábiles siguientes a la presentación del mismo, cuando el descargue se efectúe en puerto. Dentro de los términos previstos, y sin que la mercancía ingrese a depósito, se podrá solicitar y autorizar el régimen de tránsito.
- AVISO DE ARRIBO DEL MEDIO DE TRANSPORTE (ART. 141) El transportador deberá dar aviso de su arribo a la DIAN, con una anticipación mínima de 6 horas, si se trata de vía marítima, y de 1 hora cuando corresponda a vía aérea. TRANSMISIÓN Y ENTREGA DE LOS DOCUMENTOS DE VIAJE A LA AUTORIDAD ADUANERA (ART. 147) En el modo de transporte aéreo, el transportador deberá entregarlos, a través de los SIE, con una anticipación mínima de 3 horas antes de la llegada del medio de transporte. En el transporte marítimo, con una anticipación mínima de 12 horas. Para la carga consolidada en el modo marítimo, el agente de carga internacional deberá entregarlos con una anticipación mínima de 12 horas a la llegada del medio de transporte al territorio nacional. AVISO DE LLEGADA DEL MEDIO DE TRANSPORTE (ART. 149) Para el modo de transporte marítimo, el aviso deberá presentarse en el momento o con anterioridad a que la autoridad marítima otorgue la libre plática o autorice el inicio anticipado de la operación.
NACIONALIZACION DE MERCANCIA
- Los trámites de nacionalización llevan al importador al retiro de la mercancía del depósito, para poder disponer libremente de ella. Una vez se establezca, como resultado de la inspección el pleno cumplimiento de los requisitos, de los datos consignados en la declaración y la correcta liquidación de los tributos aduaneros. Lo primero que hay que hacer contratar a una agencia de aduanas* si el valor FOB de la importación supera USD1.000, para personas naturales y jurídicas. La Declaración Andina del Valor en Aduana se diligencia si el valor FOB de la importación es superior a USD5.000. Para obtener la base gravable y liquidar los tributos aduaneros, se utiliza la tasa de cambio que informa la Superintendencia Financiera para el último día hábil de la semana anterior, que rige para las operaciones que se realicen la semana siguiente, es decir, los tributos aduaneros que se paguen toda esta semana, se calculan con la tasa de cambio del viernes de la semana anterior.
- Una vez efectuado el pago de los tributos aduaneros a través de los servicios informáticos electrónicos, se determinara una de las siguientes situaciones: • Autorización de levante automático. • Inspección documental, o • Inspección física de la mercancía Para las dos últimas situaciones el declarante deberá presentarse en el depósito habilitado, para que el inspector de la DIAN efectúe la verificación física de la mercancía y de los documentos que sustentan la importación, dentro del tiempo de permanencia en el depósito con el fin de obtener el levante. Si no se requiere una inspección física se habla de levante automático. Este es el acto por el cual la aduana permite a los interesados el retiro y disposición de las mercancías importadas. Este trámite ocurre en los depósitos de aduana. Una vez pasada la inspección o el levante automático, se autoriza el retiro de la mercancía del depósito por parte del importador o declarante, no sin antes pagar el costo de los bodegajes causados
- Igualmente, podrán actuar directamente ante las autoridades aduaneras como declarantes y sin necesidad de una sociedad de intermediación aduanera: 1. Los usuarios aduaneros permanentes, a través de sus representantes acreditados ante la DIAN. Cuando actúen a través de una agencia de aduanas, conservarán las prerrogativas previstas en el decreto 2685 de 1999. 2. Los usuarios altamente exportadores, a través de sus representantes acreditados ante la DIAN. Cuando actúen a través de una agencia de aduanas, conservarán las prerrogativas previstas en el decreto 2685 de 1999. 3. Las personas jurídicas que realicen importaciones y tránsitos aduaneros que individualmente no superen el valor FOB de mil dólares de los Estados Unidos de Norteamérica (USD1.000), quienes actuarán de manera personal y directa a través de su representante legal o apoderado. 4. Las personas jurídicas que realicen exportaciones que individualmente no superen el valor FOB de diez mil dólares de los Estados Unidos de
- 5. Las personas naturales que realicen importaciones y tránsitos aduaneros que individualmente no superen el valor FOB de mil dólares de los Estados Unidos de Norteamérica (USD1.000), quienes deberán actuar de manera personal y directa. 6. Las personas naturales que realicen exportaciones que individualmente no superen el valor FOB de diez mil dólares de los Estados Unidos de Norteamérica (USD10.000), quienes actuarán de manera personal y directa. 7. Los consorcios y las uniones temporales que se constituyan para celebrar contratos de obra pública con el Estado que realicen importaciones y tránsitos aduaneros que individualmente no superen el valor FOB de mil dólares de los Estados Unidos de Norteamérica (USD1.000), quienes actuarán de conformidad con lo previsto en el artículo 118 del decreto 2685 de 1999.
- Igualmente, podrán actuar directamente ante las autoridades aduaneras como declarantes y sin necesidad de una sociedad de intermediación aduanera: 1. Los usuarios aduaneros permanentes, a través de sus representantes acreditados ante la DIAN. Cuando actúen a través de una agencia de aduanas, conservarán las prerrogativas previstas en el decreto 2685 de 1999. 2. Los usuarios altamente exportadores, a través de sus representantes acreditados ante la DIAN. Cuando actúen a través de una agencia de aduanas, conservarán las prerrogativas previstas en el decreto 2685 de 1999. 3. Las personas jurídicas que realicen importaciones y tránsitos aduaneros que individualmente no superen el valor FOB de mil dólares de los Estados Unidos de Norteamérica (USD1.000), quienes actuarán de manera personal y directa a través de su representante legal o apoderado. 4. Las personas jurídicas que realicen exportaciones que individualmente no superen el valor FOB de diez mil dólares de los Estados Unidos de
- Una vez efectuado el pago de los tributos aduaneros a través de los servicios informáticos electrónicos, se determinara una de las siguientes situaciones: • Autorización de levante automático. • Inspección documental, o • Inspección física de la mercancía Para las dos últimas situaciones el declarante deberá presentarse en el depósito habilitado, para que el inspector de la DIAN efectúe la verificación física de la mercancía y de los documentos que sustentan la importación, dentro del tiempo de permanencia en el depósito con el fin de obtener el levante. Si no se requiere una inspección física se habla de levante automático. Este es el acto por el cual la aduana permite a los interesados el retiro y disposición de las mercancías importadas. Este trámite ocurre en los depósitos de aduana. Una vez pasada la inspección o el levante automático, se autoriza el retiro de la mercancía del depósito por parte del importador o declarante, no sin antes pagar el costo de los bodegajes causados
- Los trámites de nacionalización llevan al importador al retiro de la mercancía del depósito, para poder disponer libremente de ella. Una vez se establezca, como resultado de la inspección el pleno cumplimiento de los requisitos, de los datos consignados en la declaración y la correcta liquidación de los tributos aduaneros. Lo primero que hay que hacer contratar a una agencia de aduanas* si el valor FOB de la importación supera USD1.000, para personas naturales y jurídicas. La Declaración Andina del Valor en Aduana se diligencia si el valor FOB de la importación es superior a USD5.000. Para obtener la base gravable y liquidar los tributos aduaneros, se utiliza la tasa de cambio que informa la Superintendencia Financiera para el último día hábil de la semana anterior, que rige para las operaciones que se realicen la semana siguiente, es decir, los tributos aduaneros que se paguen toda esta semana, se calculan con la tasa de cambio del viernes de la semana anterior.
LEGALIZACION DEL GIRO AL EXTERIOR
- Las importaciones pueden estar financiadas por el proveedor de la mercancía, los intermediarios del mercado cambiario y las entidades financieras del exterior según los términos de la operación. El importador debe diligenciar la Declaración de Cambio por la Importación de bienes y dejar constancia de las condiciones de pago y de despacho de la mercancía acordadas con el proveedor del exterior. En la declaración de cambio los importadores deben registrar los datos relativos a: Documento de transporte (conocimiento de embarque, guía aérea, terrestre o ferroviaria) Registros de importación o licencias Declaraciones de importación Las declaraciones de cambio por operaciones de cambio realizadas a través de los intermediarios del mercado cambiario deben presentarse en esas entidades. Cuando sean operaciones realizadas a través del mecanismo de compensación, se presenta directamente en el Banco de la Republica.
Information
- Description
- Mind Map on PROCESO DE IMPORTACION, created by Yury Gomez Sarmiento on 19/04/2020.
- Created by
- Yury Gomez Sarmiento
- Views
- 2
- Rating