
Mind map
PROPIEDAD, PLATA Y EQUIPO
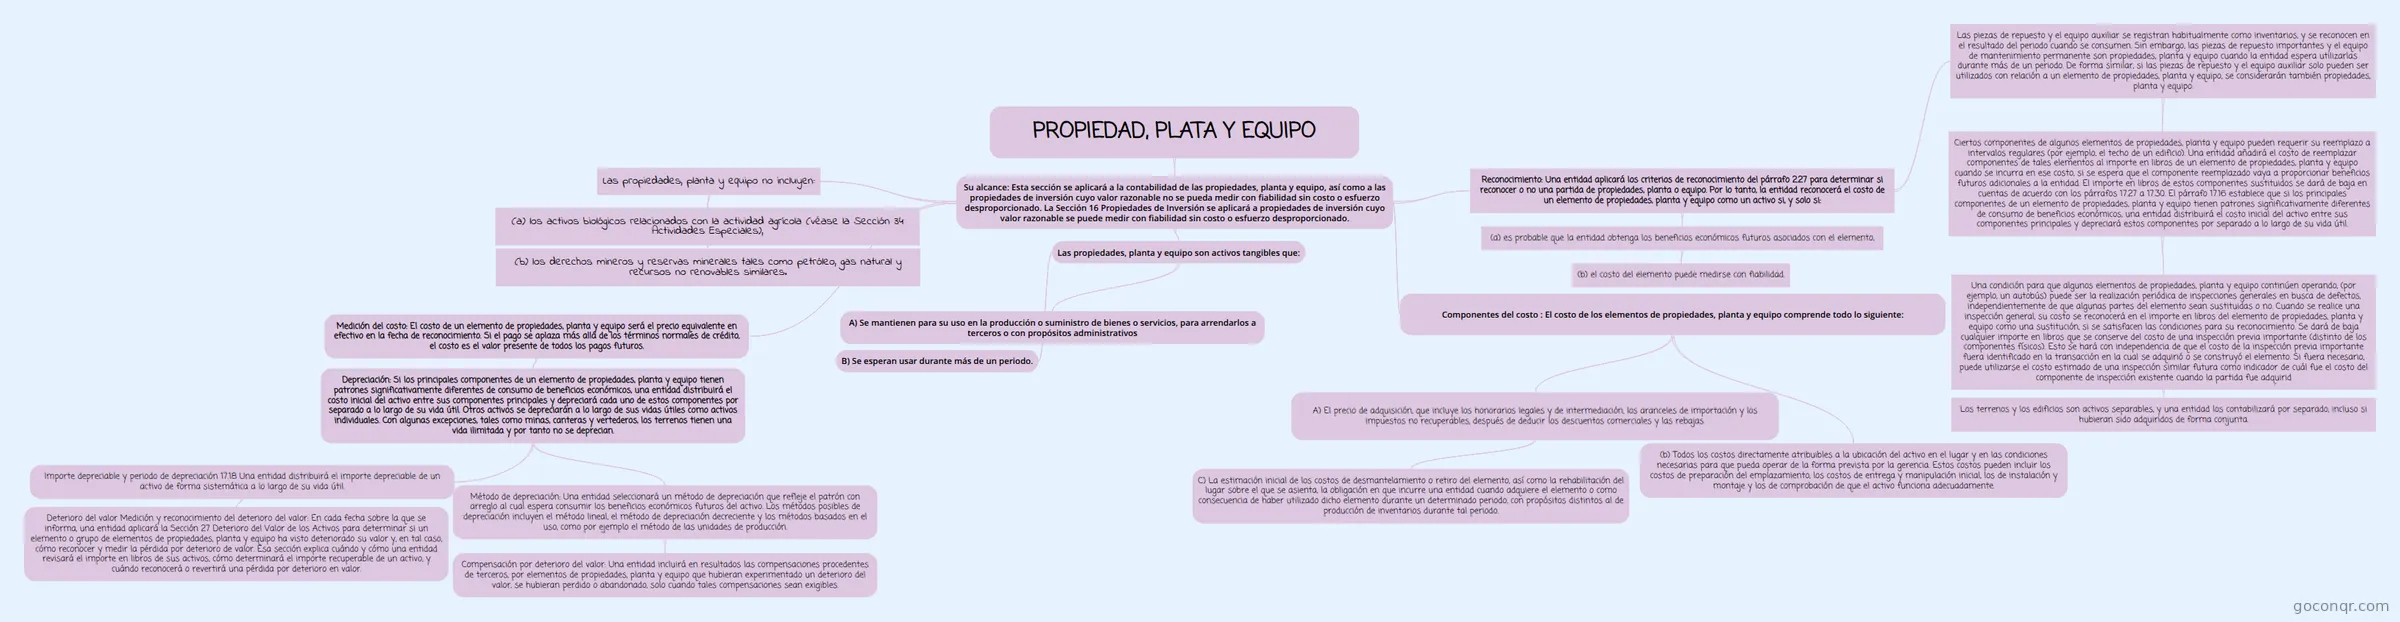
Mapa mental: propiedad, planta y equipo
Map content
PROPIEDAD, PLATA Y EQUIPO
Su alcance: Esta sección se aplicará a la contabilidad de las propiedades, planta y equipo, así como a las propiedades de inversión cuyo valor razonable no se pueda medir con fiabilidad sin costo o esfuerzo desproporcionado. La Sección 16 Propiedades de Inversión se aplicará a propiedades de inversión cuyo valor razonable se puede medir con fiabilidad sin costo o esfuerzo desproporcionado.
- Medición en el momento del reconocimiento: Una entidad medirá un elemento de propiedades, planta y equipo por su costo en el momento del reconocimiento inicial.
- Los ingresos y gastos asociados con las operaciones accesorias durante la construcción o desarrollo de un elemento de propiedades, planta y equipo se reconocerán en resultados si esas operaciones no son necesarias para ubicar el activo en su lugar y condiciones de funcionamiento previstos.
- Las propiedades, planta y equipo son activos tangibles que:
- A) Se mantienen para su uso en la producción o suministro de bienes o servicios, para arrendarlos a terceros o con propósitos administrativos. B) Se esperan usar durante más de un periodo.
- B) Se esperan usar durante más de un periodo.
- A) Se mantienen para su uso en la producción o suministro de bienes o servicios, para arrendarlos a terceros o con propósitos administrativos
- Las propiedades, planta y equipo no incluyen::
- (a) los activos biológicos relacionados con la actividad agrícola (véase la Sección 34 Actividades Especiales),
- (b) los derechos mineros y reservas minerales tales como petróleo, gas natural y recursos no renovables similares.
- (a) los activos biológicos relacionados con la actividad agrícola (véase la Sección 34 Actividades Especiales),
- Reconocimiento: Una entidad aplicará los criterios de reconocimiento del párrafo 2.27 para determinar si reconocer o no una partida de propiedades, planta o equipo. Por lo tanto, la entidad reconocerá el costo de un elemento de propiedades, planta y equipo como un activo si, y solo si:
- (a) es probable que la entidad obtenga los beneficios económicos futuros asociados con el elemento,
- (b) el costo del elemento puede medirse con fiabilidad.
- Las piezas de repuesto y el equipo auxiliar se registran habitualmente como inventarios, y se reconocen en el resultado del periodo cuando se consumen. Sin embargo, las piezas de repuesto importantes y el equipo de mantenimiento permanente son propiedades, planta y equipo cuando la entidad espera utilizarlas durante más de un periodo. De forma similar, si las piezas de repuesto y el equipo auxiliar solo pueden ser utilizados con relación a un elemento de propiedades, planta y equipo, se considerarán también propiedades, planta y equipo.
- Ciertos componentes de algunos elementos de propiedades, planta y equipo pueden requerir su reemplazo a intervalos regulares (por ejemplo, el techo de un edificio). Una entidad añadirá el costo de reemplazar componentes de tales elementos al importe en libros de un elemento de propiedades, planta y equipo cuando se incurra en ese costo, si se espera que el componente reemplazado vaya a proporcionar beneficios futuros adicionales a la entidad. El importe en libros de estos componentes sustituidos se dará de baja en cuentas de acuerdo con los párrafos 17.27 a 17.30. El párrafo 17.16 establece que si los principales componentes de un elemento de propiedades, planta y equipo tienen patrones significativamente diferentes de consumo de beneficios económicos, una entidad distribuirá el costo inicial del activo entre sus componentes principales y depreciará estos componentes por separado a lo largo de su vida útil.
- Una condición para que algunos elementos de propiedades, planta y equipo continúen operando, (por ejemplo, un autobús) puede ser la realización periódica de inspecciones generales en busca de defectos, independientemente de que algunas partes del elemento sean sustituidas o no. Cuando se realice una inspección general, su costo se reconocerá en el importe en libros del elemento de propiedades, planta y equipo como una sustitución, si se satisfacen las condiciones para su reconocimiento. Se dará de baja cualquier importe en libros que se conserve del costo de una inspección previa importante (distinto de los componentes físicos). Esto se hará con independencia de que el costo de la inspección previa importante fuera identificado en la transacción en la cual se adquirió o se construyó el elemento. Si fuera necesario, puede utilizarse el costo estimado de una inspección similar futura como indicador de cuál fue el costo del componente de inspección existente cuando la partida fue adquirid
- Los terrenos y los edificios son activos separables, y una entidad los contabilizará por separado, incluso si hubieran sido adquiridos de forma conjunta.
- Una condición para que algunos elementos de propiedades, planta y equipo continúen operando, (por ejemplo, un autobús) puede ser la realización periódica de inspecciones generales en busca de defectos, independientemente de que algunas partes del elemento sean sustituidas o no. Cuando se realice una inspección general, su costo se reconocerá en el importe en libros del elemento de propiedades, planta y equipo como una sustitución, si se satisfacen las condiciones para su reconocimiento. Se dará de baja cualquier importe en libros que se conserve del costo de una inspección previa importante (distinto de los componentes físicos). Esto se hará con independencia de que el costo de la inspección previa importante fuera identificado en la transacción en la cual se adquirió o se construyó el elemento. Si fuera necesario, puede utilizarse el costo estimado de una inspección similar futura como indicador de cuál fue el costo del componente de inspección existente cuando la partida fue adquirid
- Ciertos componentes de algunos elementos de propiedades, planta y equipo pueden requerir su reemplazo a intervalos regulares (por ejemplo, el techo de un edificio). Una entidad añadirá el costo de reemplazar componentes de tales elementos al importe en libros de un elemento de propiedades, planta y equipo cuando se incurra en ese costo, si se espera que el componente reemplazado vaya a proporcionar beneficios futuros adicionales a la entidad. El importe en libros de estos componentes sustituidos se dará de baja en cuentas de acuerdo con los párrafos 17.27 a 17.30. El párrafo 17.16 establece que si los principales componentes de un elemento de propiedades, planta y equipo tienen patrones significativamente diferentes de consumo de beneficios económicos, una entidad distribuirá el costo inicial del activo entre sus componentes principales y depreciará estos componentes por separado a lo largo de su vida útil.
- (a) es probable que la entidad obtenga los beneficios económicos futuros asociados con el elemento,
- Componentes del costo : El costo de los elementos de propiedades, planta y equipo comprende todo lo siguiente:
- A) El precio de adquisición, que incluye los honorarios legales y de intermediación, los aranceles de importación y los impuestos no recuperables, después de deducir los descuentos comerciales y las rebajas.
- C) La estimación inicial de los costos de desmantelamiento o retiro del elemento, así como la rehabilitación del lugar sobre el que se asienta, la obligación en que incurre una entidad cuando adquiere el elemento o como consecuencia de haber utilizado dicho elemento durante un determinado periodo, con propósitos distintos al de producción de inventarios durante tal periodo.
- (b) Todos los costos directamente atribuibles a la ubicación del activo en el lugar y en las condiciones necesarias para que pueda operar de la forma prevista por la gerencia. Estos costos pueden incluir los costos de preparación del emplazamiento, los costos de entrega y manipulación inicial, los de instalación y montaje y los de comprobación de que el activo funciona adecuadamente.
- A) El precio de adquisición, que incluye los honorarios legales y de intermediación, los aranceles de importación y los impuestos no recuperables, después de deducir los descuentos comerciales y las rebajas.
- Medición del costo: El costo de un elemento de propiedades, planta y equipo será el precio equivalente en efectivo en la fecha de reconocimiento. Si el pago se aplaza más allá de los términos normales de crédito, el costo es el valor presente de todos los pagos futuros.
- Depreciación: Si los principales componentes de un elemento de propiedades, planta y equipo tienen patrones significativamente diferentes de consumo de beneficios económicos, una entidad distribuirá el costo inicial del activo entre sus componentes principales y depreciará cada uno de estos componentes por separado a lo largo de su vida útil. Otros activos se depreciarán a lo largo de sus vidas útiles como activos individuales. Con algunas excepciones, tales como minas, canteras y vertederos, los terrenos tienen una vida ilimitada y por tanto no se deprecian.
- Método de depreciación: Una entidad seleccionará un método de depreciación que refleje el patrón con arreglo al cual espera consumir los beneficios económicos futuros del activo. Los métodos posibles de depreciación incluyen el método lineal, el método de depreciación decreciente y los métodos basados en el uso, como por ejemplo el método de las unidades de producción.
- Compensación por deterioro del valor: Una entidad incluirá en resultados las compensaciones procedentes de terceros, por elementos de propiedades, planta y equipo que hubieran experimentado un deterioro del valor, se hubieran perdido o abandonado, solo cuando tales compensaciones sean exigibles.
- Importe depreciable y periodo de depreciación 17.18 Una entidad distribuirá el importe depreciable de un activo de forma sistemática a lo largo de su vida útil.
- Deterioro del valor Medición y reconocimiento del deterioro del valor: En cada fecha sobre la que se informa, una entidad aplicará la Sección 27 Deterioro del Valor de los Activos para determinar si un elemento o grupo de elementos de propiedades, planta y equipo ha visto deteriorado su valor y, en tal caso, cómo reconocer y medir la pérdida por deterioro de valor. Esa sección explica cuándo y cómo una entidad revisará el importe en libros de sus activos, cómo determinará el importe recuperable de un activo, y cuándo reconocerá o revertirá una pérdida por deterioro en valor.
- Método de depreciación: Una entidad seleccionará un método de depreciación que refleje el patrón con arreglo al cual espera consumir los beneficios económicos futuros del activo. Los métodos posibles de depreciación incluyen el método lineal, el método de depreciación decreciente y los métodos basados en el uso, como por ejemplo el método de las unidades de producción.
- Depreciación: Si los principales componentes de un elemento de propiedades, planta y equipo tienen patrones significativamente diferentes de consumo de beneficios económicos, una entidad distribuirá el costo inicial del activo entre sus componentes principales y depreciará cada uno de estos componentes por separado a lo largo de su vida útil. Otros activos se depreciarán a lo largo de sus vidas útiles como activos individuales. Con algunas excepciones, tales como minas, canteras y vertederos, los terrenos tienen una vida ilimitada y por tanto no se deprecian.
Information
- Description
- Mind Map on PROPIEDAD, PLATA Y EQUIPO, created by Kathia Corayma Alemán Muñoz on 02/06/2020.
- Created by
- Kathia Corayma Alemán Muñoz
- Views
- 5
- Rating
More on Propiedad, planta y equipo