
Mind map
Tema 15: Gestión Fiscal
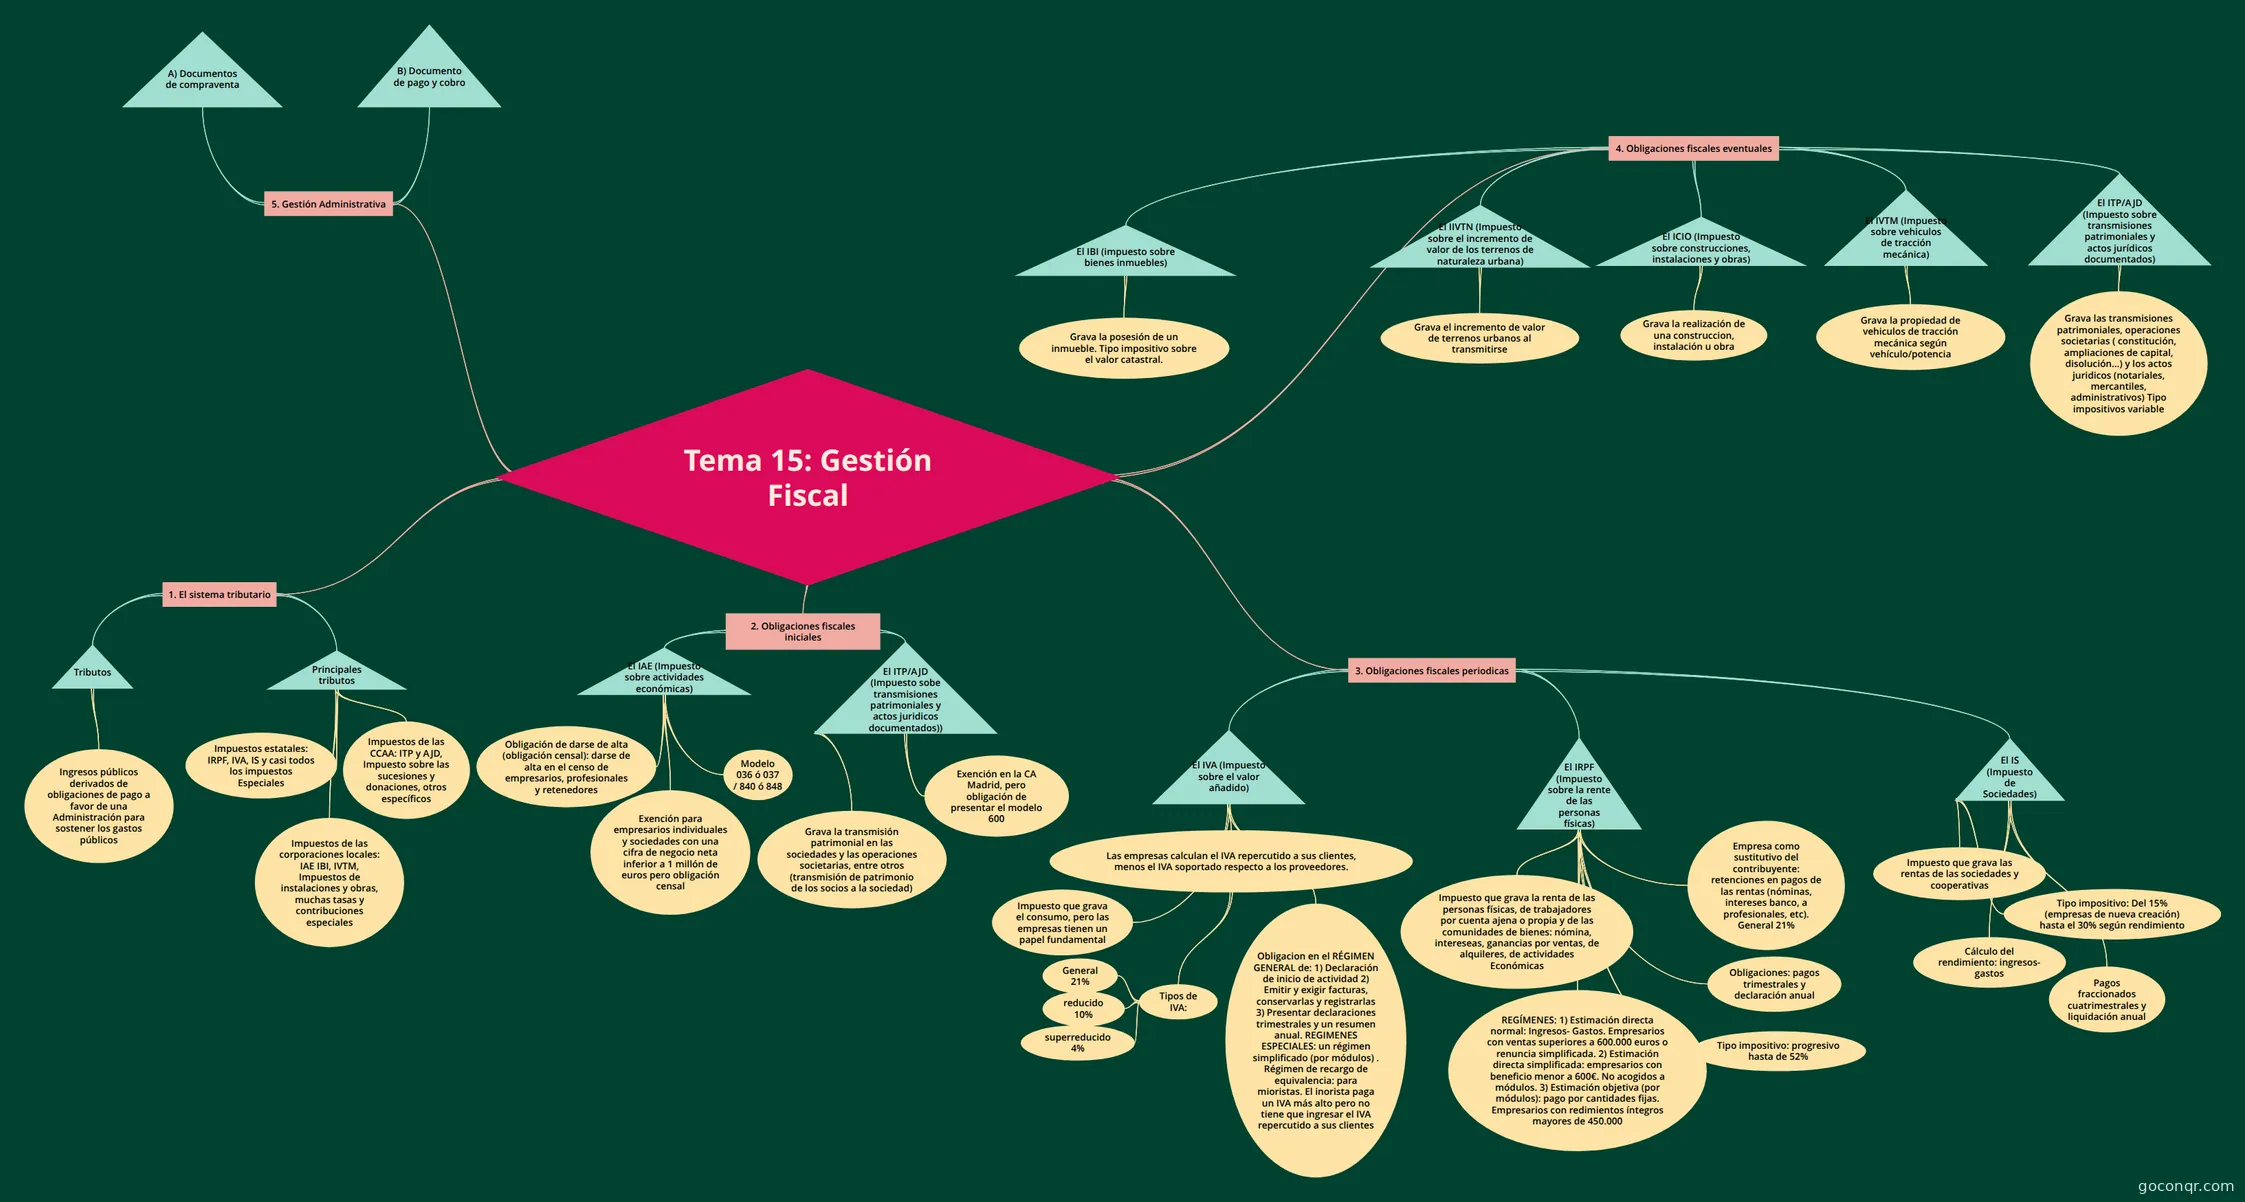
Mapa mental: gestión fiscal
Map content
Tema 15: Gestión Fiscal
1. El sistema tributario
- Tributos
- Ingresos públicos derivados de obligaciones de pago a favor de una Administración para sostener los gastos públicos
- Principales tributos
- Impuestos estatales: IRPF, IVA, IS y casi todos los impuestos Especiales
- Impuestos de las CCAA: ITP y AJD, Impuesto sobre las sucesiones y donaciones, otros específicos
- Impuestos de las corporaciones locales: IAE IBI, IVTM, Impuestos de instalaciones y obras, muchas tasas y contribuciones especiales
- Tributos
2. Obligaciones fiscales iniciales
- El IAE (Impuesto sobre actividades económicas)
- Obligación de darse de alta (obligación censal): darse de alta en el censo de empresarios, profesionales y retenedores
- Exención para empresarios individuales y sociedades con una cifra de negocio neta inferior a 1 millón de euros pero obligación censal
- Modelo 036 ó 037 / 840 ó 848
- El ITP/AJD (Impuesto sobe transmisiones patrimoniales y actos juridicos documentados))
- Grava la transmisión patrimonial en las sociedades y las operaciones societarias, entre otros (transmisión de patrimonio de los socios a la sociedad)
- Exención en la CA Madrid, pero obligación de presentar el modelo 600
- El IAE (Impuesto sobre actividades económicas)
3. Obligaciones fiscales periodicas
- El IVA (Impuesto sobre el valor añadido)
- Impuesto que grava el consumo, pero las empresas tienen un papel fundamental
- Las empresas calculan el IVA repercutido a sus clientes, menos el IVA soportado respecto a los proveedores.
- Tipos de IVA:
- General 21%
- reducido 10%
- superreducido 4%
- Tipos de IVA:
- Obligacion en el RÉGIMEN GENERAL de: 1) Declaración de inicio de actividad 2) Emitir y exigir facturas, conservarlas y registrarlas 3) Presentar declaraciones trimestrales y un resumen anual. REGIMENES ESPECIALES: un régimen simplificado (por módulos) . Régimen de recargo de equivalencia: para mioristas. El inorista paga un IVA más alto pero no tiene que ingresar el IVA repercutido a sus clientes
- El IRPF (Impuesto sobre la rente de las personas físicas)
- Impuesto que grava la renta de las personas físicas, de trabajadores por cuenta ajena o propia y de las comunidades de bienes: nómina, intereseas, ganancias por ventas, de alquileres, de actividades Económicas
- REGÍMENES: 1) Estimación directa normal: Ingresos- Gastos. Empresarios con ventas superiores a 600.000 euros o renuncia simplificada. 2) Estimación directa simplificada: empresarios con beneficio menor a 600€. No acogidos a módulos. 3) Estimación objetiva (por módulos): pago por cantidades fijas. Empresarios con redimientos íntegros mayores de 450.000
- Empresa como sustitutivo del contribuyente: retenciones en pagos de las rentas (nóminas, intereses banco, a profesionales, etc). General 21%
- Tipo impositivo: progresivo hasta de 52%
- Obligaciones: pagos trimestrales y declaración anual
- El IS (Impuesto de Sociedades)
- Impuesto que grava las rentas de las sociedades y cooperativas
- Cálculo del rendimiento: ingresos- gastos
- Tipo impositivo: Del 15% (empresas de nueva creación) hasta el 30% según rendimiento
- Pagos fraccionados cuatrimestrales y liquidación anual
- El IVA (Impuesto sobre el valor añadido)
4. Obligaciones fiscales eventuales
- El IBI (impuesto sobre bienes inmuebles)
- Grava la posesión de un inmueble. Tipo impositivo sobre el valor catastral.
- El IIVTN (Impuesto sobre el incremento de valor de los terrenos de naturaleza urbana)
- Grava el incremento de valor de terrenos urbanos al transmitirse
- El ICIO (Impuesto sobre construcciones, instalaciones y obras)
- Grava la realización de una construccion, instalación u obra
- El IVTM (Impuesto sobre vehiculos de tracción mecánica)
- Grava la propiedad de vehiculos de tracción mecánica según vehículo/potencia
- El ITP/AJD (Impuesto sobre transmisiones patrimoniales y actos jurídicos documentados)
- Grava las transmisiones patrimoniales, operaciones societarias ( constitución, ampliaciones de capital, disolución...) y los actos juridicos (notariales, mercantiles, administrativos) Tipo impositivos variable
- El IBI (impuesto sobre bienes inmuebles)
5. Gestión Administrativa
- A) Documentos de compraventa
- B) Documento de pago y cobro