
Mind map
LEY 43 DEL 1990
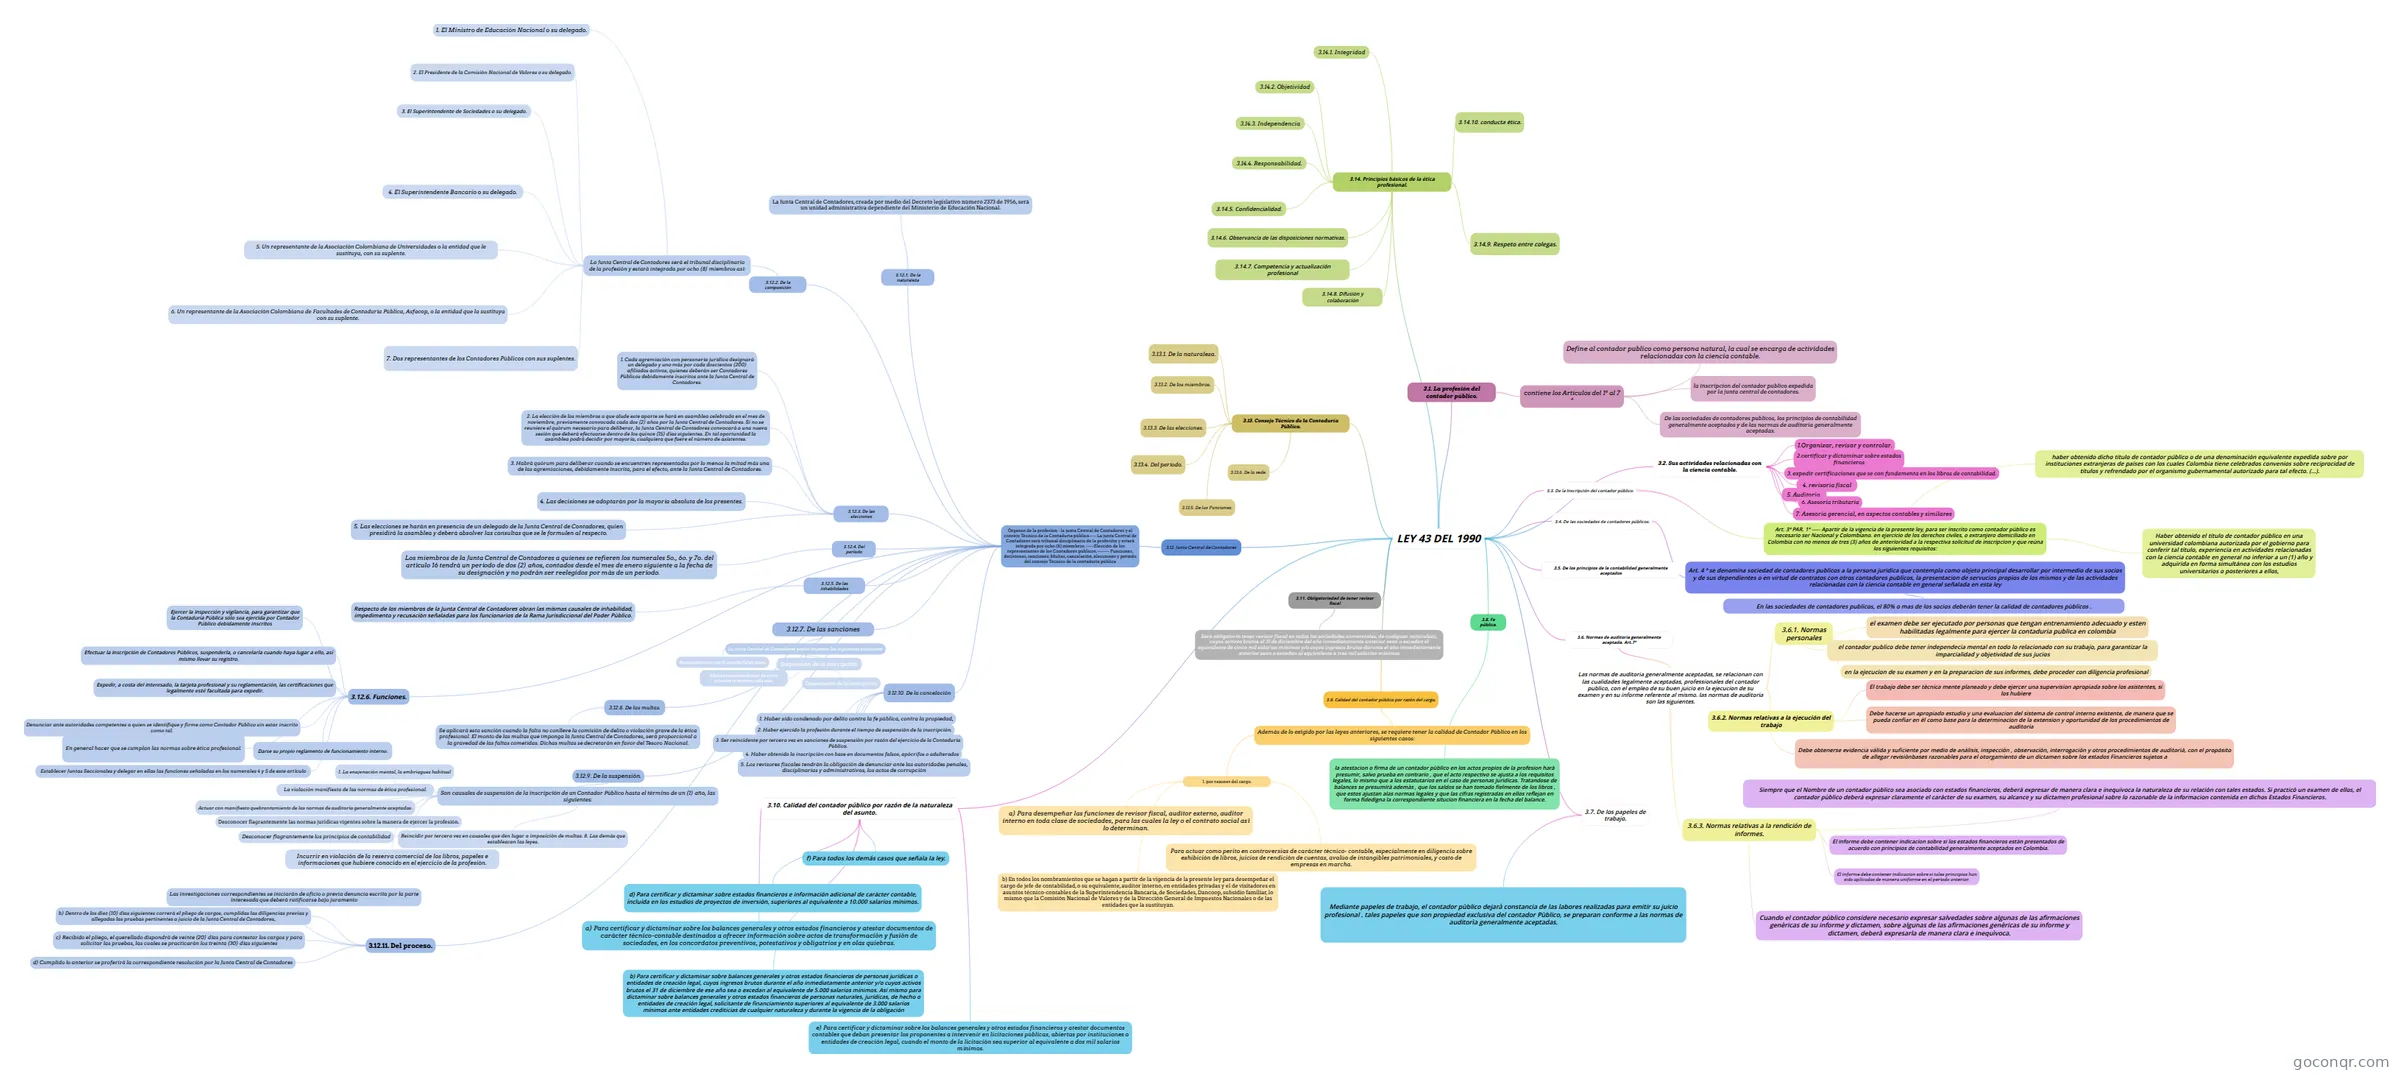
Mapa mental: Ley 43 de 1990
Map content
LEY 43 DEL 1990
3.1. La profesión del contador público.
- contiene los Articulos del 1ª al 7 ª
- Define al contador publico como persona natural, la cual se encarga de actividades relacionadas con la ciencia contable.
- la inscripcion del contador publico expedida por la junta central de contadores.
- De las sociedades de contadores publicos, los principios de contabilidad generalmente aceptados y de las normas de auditoria generalmente aceptadas.
- contiene los Articulos del 1ª al 7 ª
3.5. De los principios de la contabilidad generalmente aceptados
3.2. Sus actividades relacionadas con la ciencia contable.
- 1.Organizar, revisar y controlar.
- 2.certificar y dictaminar sobre estados financieros
- 3. expedir certificaciones que se con fundamenta en los libros de contabilidad.
- 4. revisoria fiscal
- 5. Auditoria.
- 6. Asesoria tributaria
- 7. Asesoria gerencial, en aspectos contables y similares
3.3. De la Inscripción del contador público.
- Art. 3ª PAR. 1ª ----- Apartir de la vigencia de la presente ley, para ser inscrito como contador pùblico es necesario ser Nacional y Colombiano. en ejercicio de los derechos civiles, o extranjero domiciliado en Colombia con no menos de tres (3) años de anterioridad a la respectiva solicitud de inscripcion y que reùna los siguientes requisitos:
- Haber obtenido el título de contador público en una universidad colombiana autorizada por el gobierno para conferir tal título, experiencia en actividades relacionadas con la ciencia contable en general no inferior a un (1) año y adquirida en forma simultánea con los estudios universitarios o posteriores a ellos,
- haber obtenido dicho título de contador público o de una denominación equivalente expedida sobre por instituciones extranjeras de países con los cuales Colombia tiene celebrados convenios sobre reciprocidad de títulos y refrendado por el organismo gubernamental autorizado para tal efecto. (...).
- Art. 3ª PAR. 1ª ----- Apartir de la vigencia de la presente ley, para ser inscrito como contador pùblico es necesario ser Nacional y Colombiano. en ejercicio de los derechos civiles, o extranjero domiciliado en Colombia con no menos de tres (3) años de anterioridad a la respectiva solicitud de inscripcion y que reùna los siguientes requisitos:
3.4. De las sociedades de contadores públicos.
- Art. 4 ª se denomina sociedad de contadores publicos a la persona juridica que contempla como objeto principal desarrollar por intermedio de sus socios y de sus dependientes o en virtud de contratos con otros contadores publicos, la presentacion de servucios propios de los mismos y de las actividades relacionadas con la ciencia contable en general señalada en esta ley
- En las sociedades de contadores publicos, el 80% o mas de los socios deberàn tener la calidad de contadores pùblicos .
- Art. 4 ª se denomina sociedad de contadores publicos a la persona juridica que contempla como objeto principal desarrollar por intermedio de sus socios y de sus dependientes o en virtud de contratos con otros contadores publicos, la presentacion de servucios propios de los mismos y de las actividades relacionadas con la ciencia contable en general señalada en esta ley
3.6. Normas de auditoría generalmente aceptada. Art.7ª
- Las normas de auditoria generalmente aceptadas, se relacionan con las cualidades legalmente aceptadas, professionales del contador publico, con el empleo de su buen juicio en la ejecucion de su examen y en su informe referente al mismo. las normas de auditoria son las siguientes.
- 3.6.1. Normas personales
- el examen debe ser ejecutado por personas que tengan entrenamiento adecuado y esten habilitadas legalmente para ejercer la contaduria publica en colombia
- el contador publico debe tener independecia mental en todo lo relacionado con su trabajo, para garantizar la imparcialidad y objetividad de sus jucios
- en la ejecucion de su examen y en la preparacion de sus informes, debe proceder con diligencia profesional
- 3.6.2. Normas relativas a la ejecución del trabajo
- El trabajo debe ser tècnica mente planeado y debe ejercer una supervision apropiada sobre los asistentes, si los hubiere
- Debe hacerse un apropiado estudio y una evaluacion del sistema de control interno existente, de manera que se pueda confiar en èl como base para la determinacion de la extension y oportunidad de los procedimientos de auditoria
- Debe obtenerse evidencia vàlida y suficiente por medio de anàlisis, inspecciòn , observaciòn, interrogaciòn y otros procedimientos de auditorià, con el propòsito de allegar revisiònbases razonables para el otorgamiento de un dictamen sobre los estados Financieros sujetos a
- 3.6.3. Normas relativas a la rendición de informes.
- Siempre que el Nombre de un contador pùblico sea asociado con estados financieros, deberà expresar de manera clara e inequivoca la naturaleza de su relaciòn con tales estados. Si practicò un examen de ellos, el contador pùblico deberà expresar claramente el caràcter de su examen, su alcance y su dictamen profesional sobre lo razonable de la informacion contenida en dichos Estados Financieros.
- El informe debe contener indicacion sobre si los estados financieros estàn presentados de acuerdo con principios de contabilidad generalmente aceptados en Colombia.
- El informe debe contener indicacion sobre si tales principios han sido aplicados de manera uniforme en el perìodo anterior.
- Cuando el contador pùblico considere necesario expresar salvedades sobre algunas de las afirmaciones genèricas de su informe y dictamen, sobre algunas de las afirmaciones genèricas de su informe y dictamen, deberà expresarla de manera clara e inequìvoca.
- 3.6.1. Normas personales
- Las normas de auditoria generalmente aceptadas, se relacionan con las cualidades legalmente aceptadas, professionales del contador publico, con el empleo de su buen juicio en la ejecucion de su examen y en su informe referente al mismo. las normas de auditoria son las siguientes.
3.7. De los papeles de trabajo.
- Mediante papeles de trabajo, el contador pùblico dejarà constancia de las labores realizadas para emitir su juicio profesional . tales papeles que son propiedad exclusiva del contador Pùblico, se preparan conforme a las normas de auditorìa generalmente aceptadas.
3.8. Fe pública.
- la atestacion o firma de un contador pùblico en los actos propios de la profesion harà presumir, salvo prueba en contrario , que el acto respectivo se ajusta a los requisitos legales, lo mismo que a los estatutarios en el caso de personas jurìdicas. Tratandose de balances se presumirà ademàs , que los saldos se han tomado fielmente de los libros , que estos ajustan alas normas legales y que las cifras registradas en ellos reflejan en forma fidedigna la correspondiente situcion financiera en la fecha del balance.
3.10. Calidad del contador público por razón de la naturaleza del asunto.
- a) Para certificar y dictaminar sobre los balances generales y otros estados financieros y atestar documentos de carácter técnico-contable destinados a ofrecer información sobre actos de transformación y fusión de sociedades, en los concordatos preventivos, potestativos y obligatrios y en olas quiebras.
- b) Para certificar y dictaminar sobre balances generales y otros estados financieros de personas jurídicas o entidades de creación legal, cuyos ingresos brutos durante el año inmediatamente anterior y/o cuyos activos brutos el 31 de diciembre de ese año sea o excedan al equivalente de 5.000 salarios mínimos. Así mismo para dictaminar sobre balances generales y otros estados financieros de personas naturales, jurídicas, de hecho o entidades de creación legal, solicitante de financiamiento superiores al equivalente de 3.000 salarios mínimos ante entidades crediticias de cualquier naturaleza y durante la vigencia de la obligación
- d) Para certificar y dictaminar sobre estados financieros e información adicional de carácter contable, incluida en los estudios de proyectos de inversión, superiores al equivalente a 10.000 salarios mínimos.
- e) Para certificar y dictaminar sobre los balances generales y otros estados financieros y atestar documentos contables que deban presentar los proponentes a intervenir en licitaciones públicas, abiertas por instituciones o entidades de creación legal, cuando el monto de la licitación sea superior al equivalente a dos mil salarios mínimos.
- f) Para todos los demás casos que señala la ley.
3.9. Calidad del contador público por razón del cargo.
- Además de lo exigido por las leyes anteriores, se requiere tener la calidad de Contador Público en los siguientes casos:
- 1. por razones del cargo.
- a) Para desempeñar las funciones de revisor fiscal, auditor externo, auditor interno en toda clase de sociedades, para las cuales la ley o el contrato social así lo determinan.
- b) En todos los nombramientos que se hagan a partir de la vigencia de la presente ley para desempeñar el cargo de jefe de contabilidad, o su equivalente, auditor interno, en entidades privadas y el de visitadores en asuntos técnico-contables de la Superintendencia Bancaria, de Sociedades, Dancoop, subsidio familiar, lo mismo que la Comisión Nacional de Valores y de la Dirección General de Impuestos Nacionales o de las entidades que la sustituyan.
- Para actuar como perito en controversias de carácter técnico- contable, especialmente en diligencia sobre exhibición de libros, juicios de rendición de cuentas, avalúo de intangibles patrimoniales, y costo de empresas en marcha.
- 1. por razones del cargo.
- Además de lo exigido por las leyes anteriores, se requiere tener la calidad de Contador Público en los siguientes casos:
3.11. Obligatoriedad de tener revisor fiscal
- Será obligatorio tener revisor fiscal en todas las sociedades comerciales, de cualquier naturaleza, cuyos activos brutos al 31 de diciembre del año inmediatamente anterior sean o excedan el equivalente de cinco mil salarios mínimos y/o cuyos ingresos brutos durante el año inmediatamente anterior sean o excedan al equivalente a tres mil salarios mínimos
3.12. Junta Central de Contadores
- Òrganos de la profesion - la junta Central de Contadores y el consejo Tecnico de la Contaduria pùblica.---- La junta Central de Contadores serà tribunal disciplinario de la profesiòn y estarà integrada por ocho (8) miembros. -----Elecciòn de los representantes de los Contadores pùblicos.-------- Funciones, decisiones, sanciones, Multas, cancelaciòn, elecciones y periodo del consejo Tecnico de la contadurìa pùblica
- 3.12.1. De la naturaleza
- La Junta Central de Contadores, creada por medio del Decreto legislativo número 2373 de 1956, será un unidad administrativa dependiente del Ministerio de Educación Nacional.
- 3.12.2. De la composición
- La Junta Central de Contadores será el tribunal disciplinario de la profesión y estará integrada por ocho (8) miembros así:
- 2. El Presidente de la Comisión Nacional de Valores o su delegado.
- 4. El Superintendente Bancario o su delegado.
- 5. Un representante de la Asociación Colombiana de Universidades o la entidad que le sustituya, con su suplente.
- 6. Un representante de la Asociación Colombiana de Facultades de Contaduría Pública, Asfacop, o la entidad que la sustituya con su suplente.
- 7. Dos representantes de los Contadores Públicos con sus suplentes.
- 3. El Superintendente de Sociedades o su delegado.
- 1. El Ministro de Educación Nacional o su delegado.
- La Junta Central de Contadores será el tribunal disciplinario de la profesión y estará integrada por ocho (8) miembros así:
- 3.12.3. De las elecciones
- 1. Cada agremiación con personería jurídica designará un delegado y uno más por cada doscientos (200) afiliados activos, quienes deberán ser Contadores Públicos debidamente inscritos ante la Junta Central de Contadores.
- 2. La elección de los miembros a que alude este aparte se hará en asamblea celebrada en el mes de noviembre, previamente convocada cada dos (2) años por la Junta Central de Contadores. Si no se reuniere el quórum necesario para deliberar, la Junta Central de Contadores convocará a una nueva sesión que deberá efectuarse dentro de los quince (15) días siguientes. En tal oportunidad la asamblea podrá decidir por mayoría, cualquiera que fuere el número de asistentes.
- 3. Habrá quórum para deliberar cuando se encuentren representadas por lo menos la mitad más una de las agremiaciones, debidamente inscrita, para el efecto, ante la Junta Central de Contadores.
- 4. Las decisiones se adoptarán por la mayoría absoluta de los presentes.
- 5. Las elecciones se harán en presencia de un delegado de la Junta Central de Contadores, quien presidirá la asamblea y deberá absolver las consultas que se le formulen al respecto.
- 3.12.4. Del período
- Los miembros de la Junta Central de Contadores a quienes se refieren los numerales 5o., 6o. y 7o. del artículo 16 tendrá un período de dos (2) años, contados desde el mes de enero siguiente a la fecha de su designación y no podrán ser reelegidos por más de un período.
- 3.12.5. De las inhabilidades
- Respecto de los miembros de la Junta Central de Contadores obran las mismas causales de inhabilidad, impedimento y recusación señaladas para los funcionarios de la Rama Jurisdiccional del Poder Público.
- 3.12.6. Funciones.
- Ejercer la inspección y vigilancia, para garantizar que la Contaduría Pública sólo sea ejercida por Contador Público debidamente inscritos
- Efectuar la inscripción de Contadores Públicos, suspenderla, o cancelarla cuando haya lugar a ello, así mismo llevar su registro.
- Expedir, a costa del interesado, la tarjeta profesional y su reglamentación, las certificaciones que legalmente esté facultada para expedir.
- Denunciar ante autoridades competentes a quien se identifique y firme como Contador Público sin estar inscrito como tal.
- En general hacer que se cumplan las normas sobre ética profesional.
- Establecer Juntas Seccionales y delegar en ellas las funciones señaladas en los numerales 4 y 5 de este artículo
- Darse su propio reglamento de funcionamiento interno.
- 3.12.7. De las sanciones
- La Junta Central de Contadores podrá imponer las siguientes sanciones:
- Amonestaciones en el caso de fallas leves.
- Multas sucesivas hasta de cinco salarios mínimos cada una.
- Suspensión de la inscripción.
- Cancelación de la inscripción.
- La Junta Central de Contadores podrá imponer las siguientes sanciones:
- 3.12.8. De las multas.
- Se aplicará esta sanción cuando la falta no conlleve la comisión de delito o violación grave de la ética profesional. El monto de las multas que imponga la Junta Central de Contadores, será proporcional a la gravedad de las faltas cometidas. Dichas multas se decretarán en favor del Tesoro Nacional.
- 3.12.9. De la suspensión.
- Son causales de suspensión de la inscripción de un Contador Público hasta el término de un (1) año, las siguientes:
- Actuar con manifiesto quebrantamiento de las normas de auditoría generalmente aceptadas.
- Desconocer flagrantemente los principios de contabilidad
- Desconocer flagrantemente las normas jurídicas vigentes sobre la manera de ejercer la profesión.
- La violación manifiesta de las normas de ética profesional.
- Incurrir en violación de la reserva comercial de los libros, papeles e informaciones que hubiere conocido en el ejercicio de la profesión.
- 1. La enajenación mental, la embriaguez habitual
- Reincidir por tercera vez en causales que den lugar a imposición de multas. 8. Las demás que establezcan las leyes.
- Son causales de suspensión de la inscripción de un Contador Público hasta el término de un (1) año, las siguientes:
- 3.12.10. De la cancelación
- 1. Haber sido condenado por delito contra la fe pública, contra la propiedad,
- 2. Haber ejercido la profesión durante el tiempo de suspensión de la inscripción.
- 3. Ser reincidente por tercera vez en sanciones de suspensión por razón del ejercicio de la Contaduría Pública.
- 4. Haber obtenido la inscripción con base en documentos falsos, apócrifos o adulterados
- 5. Los revisores fiscales tendrán la obligación de denunciar ante las autoridades penales, disciplinarias y administrativas, los actos de corrupción
- 3.12.11. Del proceso.
- c) Recibido el pliego, el querellado dispondrá de veinte (20) días para contestar los cargos y para solicitar las pruebas, las cuales se practicarán los treinta (30) días siguientes
- b) Dentro de los diez (10) días siguientes correrá el pliego de cargos, cumplidas las diligencias previas y allegadas las pruebas pertinentes a juicio de la Junta Central de Contadores,
- d) Cumplido lo anterior se proferirá la correspondiente resolución por la Junta Central de Contadores
- Las investigaciones correspondientes se iniciarán de oficio o previa denuncia escrita por la parte interesada que deberá ratificarse bajo juramento
- 3.12.1. De la naturaleza
- Òrganos de la profesion - la junta Central de Contadores y el consejo Tecnico de la Contaduria pùblica.---- La junta Central de Contadores serà tribunal disciplinario de la profesiòn y estarà integrada por ocho (8) miembros. -----Elecciòn de los representantes de los Contadores pùblicos.-------- Funciones, decisiones, sanciones, Multas, cancelaciòn, elecciones y periodo del consejo Tecnico de la contadurìa pùblica
3.13. Consejo Técnico de la Contaduría Pública.
- 3.13.1. De la naturaleza.
- 3.13.2. De los miembros.
- 3.13.3. De las elecciones.
- 3.13.4. Del período.
- 3.13.5. De las Funciones.
- 3.13.6. De la sede.
3.14. Principios básicos de la ética profesional.
- 3.14.1. Integridad
- 3.14.2. Objetividad
- 3.14.3. Independencia
- 3.14.4. Responsabilidad.
- 3.14.5. Confidencialidad.
- 3.14.6. Observancia de las disposiciones normativas.
- 3.14.7. Competencia y actualización profesional
- 3.14.8. Difusión y colaboración
- 3.14.9. Respeto entre colegas.
- 3.14.10. conducta ética.
Information
- Description
- Mind Map on LEY 43 DEL 1990, created by karina Rojas on 03/11/2022.
- Created by
- karina Rojas
- Views
- 10
- Rating