
Mind map
Documentos contables y no contables.
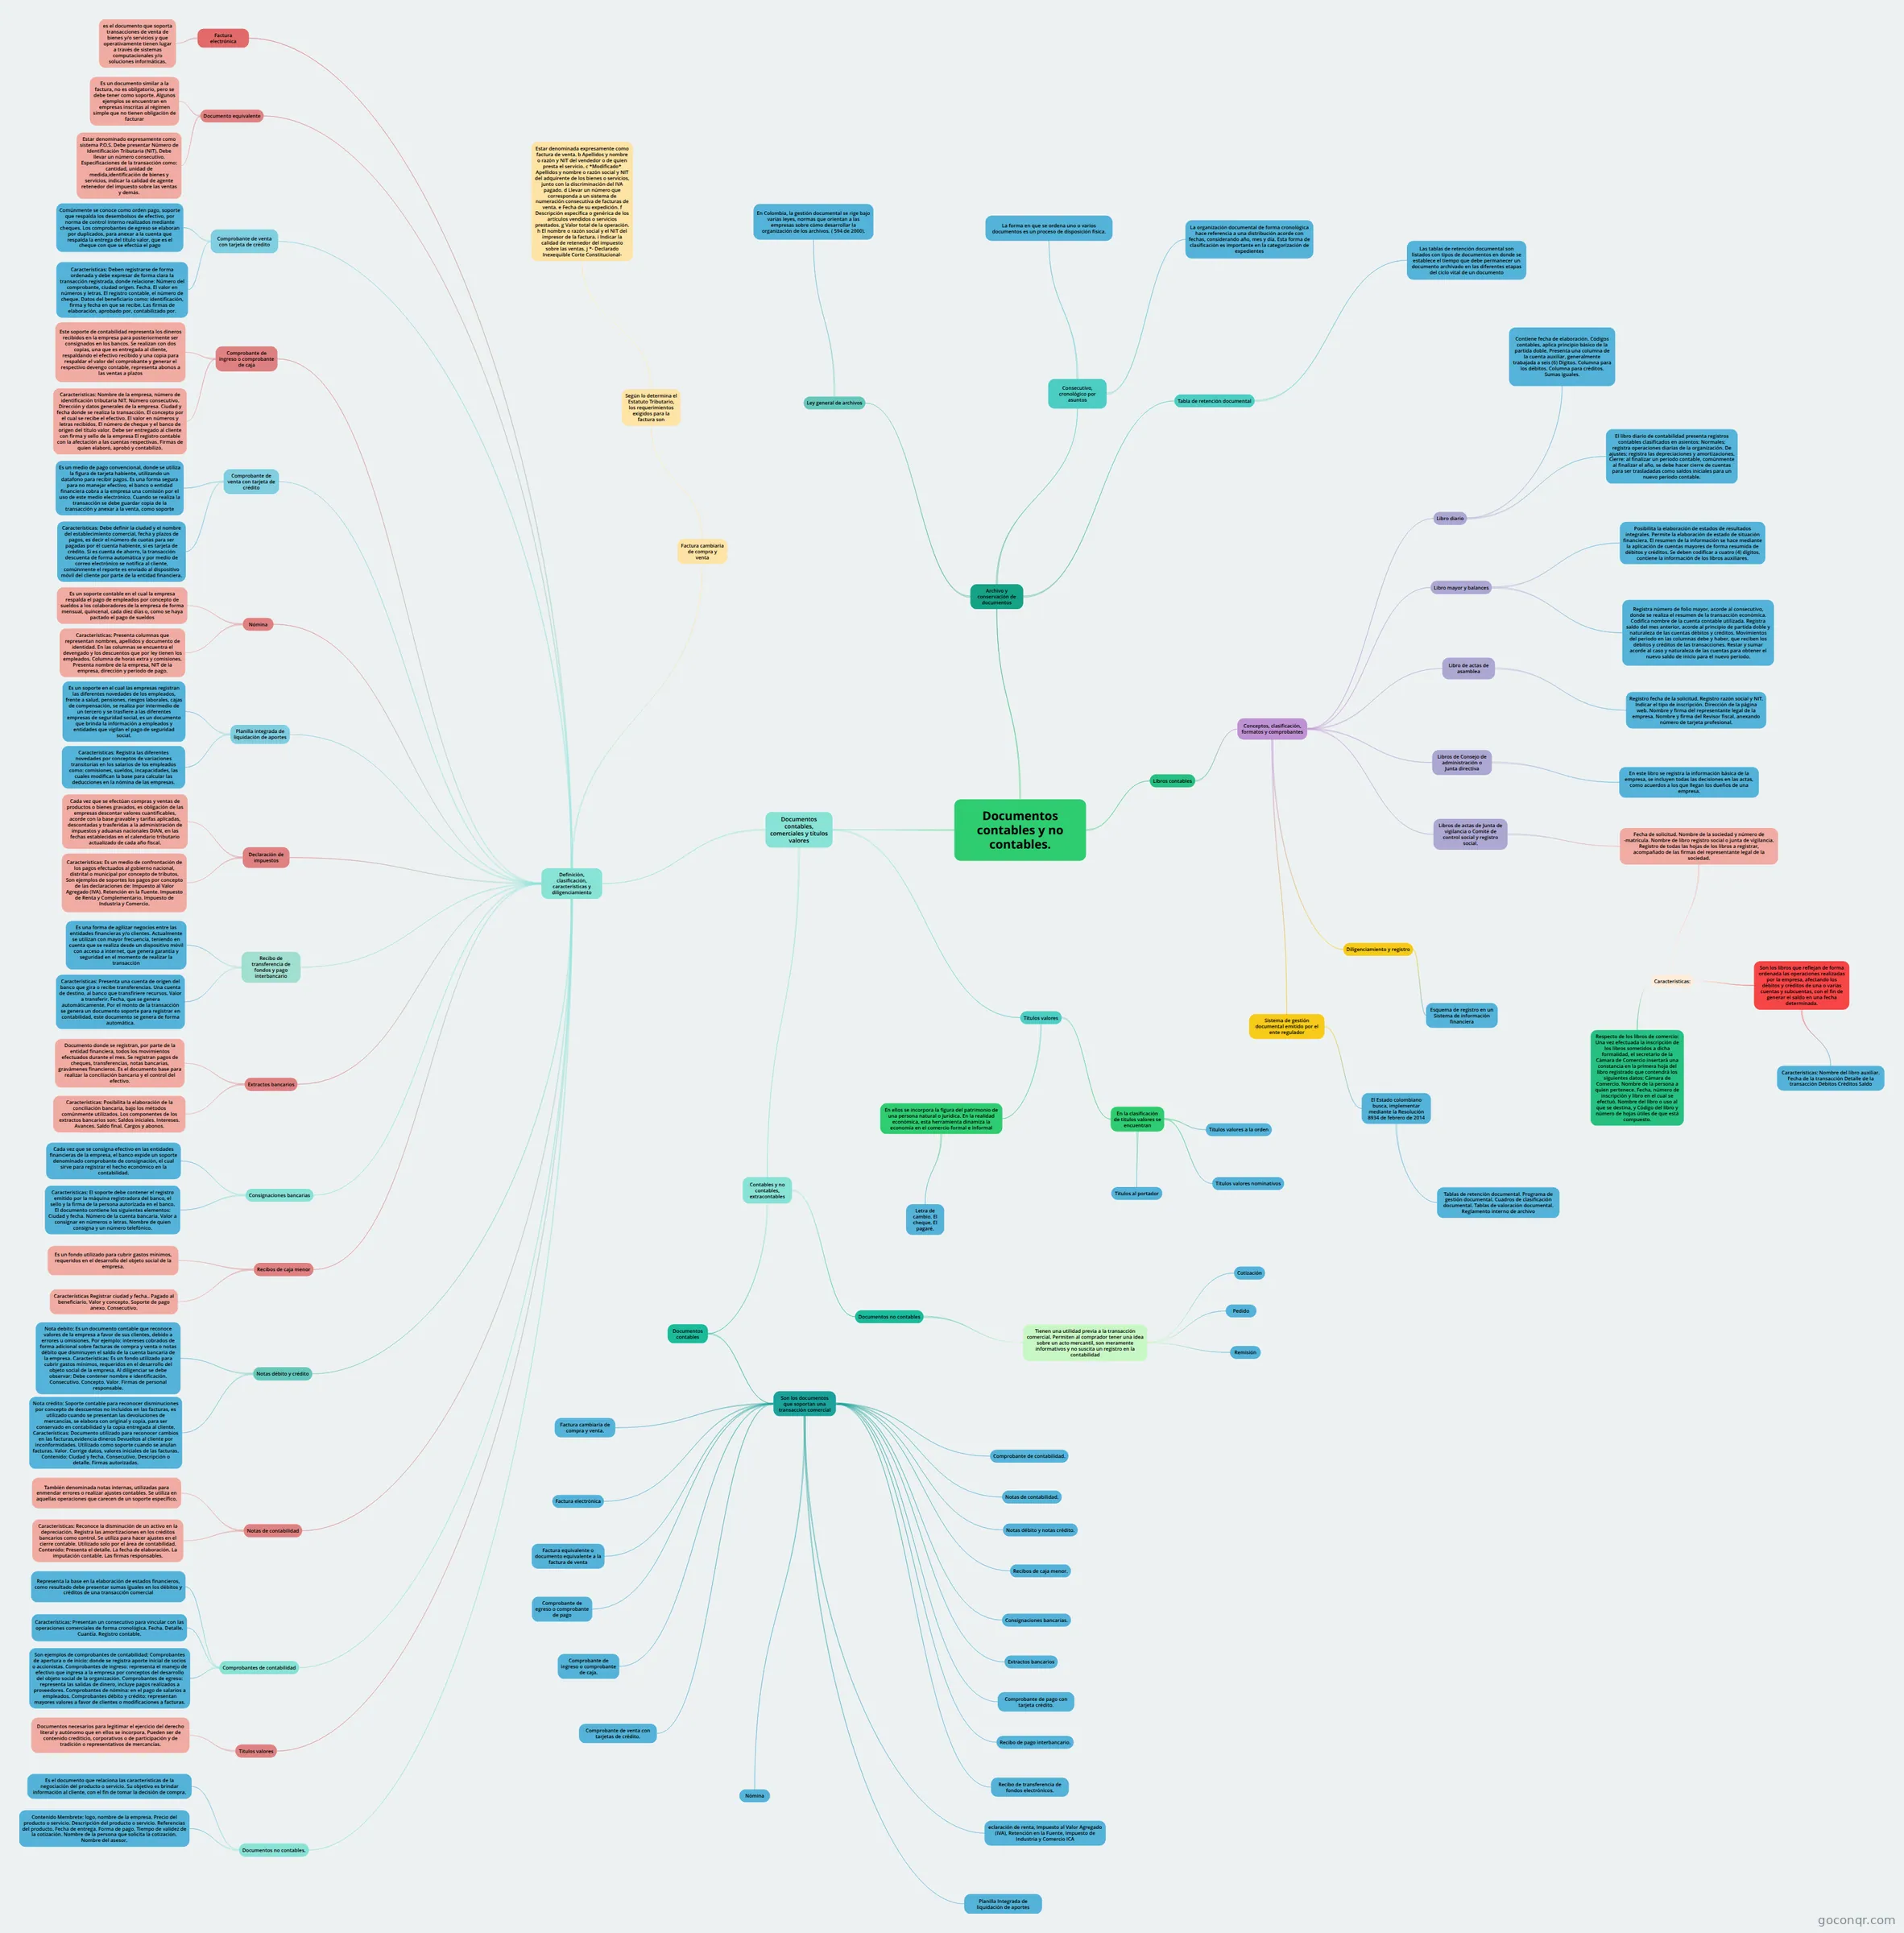
Mapa mental: Documentos contables y no contables
Map content
Documentos contables y no contables.
Documentos contables, comerciales y títulos valores
- Definición, clasificación, características y diligenciamiento
- Factura cambiaria de compra y venta
- Según lo determina el Estatuto Tributario, los requerimientos exigidos para la factura son
- Estar denominada expresamente como factura de venta. b Apellidos y nombre o razón y NIT del vendedor o de quien presta el servicio. c *Modificado* Apellidos y nombre o razón social y NIT del adquirente de los bienes o servicios, junto con la discriminación del IVA pagado. d Llevar un número que corresponda a un sistema de numeración consecutiva de facturas de venta. e Fecha de su expedición. f Descripción específica o genérica de los artículos vendidos o servicios prestados. g Valor total de la operación. h El nombre o razón social y el NIT del impresor de la factura. i Indicar la calidad de retenedor del impuesto sobre las ventas. j *- Declarado Inexequible Corte Constitucional-
- Según lo determina el Estatuto Tributario, los requerimientos exigidos para la factura son
- Factura electrónica
- es el documento que soporta transacciones de venta de bienes y/o servicios y que operativamente tienen lugar a través de sistemas computacionales y/o soluciones informáticas.
- Documento equivalente
- Es un documento similar a la factura, no es obligatorio, pero se debe tener como soporte. Algunos ejemplos se encuentran en empresas inscritas al régimen simple que no tienen obligación de facturar
- Estar denominado expresamente como sistema P.O.S. Debe presentar Número de Identificación Tributaria (NIT). Debe llevar un número consecutivo. Especificaciones de la transacción como: cantidad, unidad de medida,identificación de bienes y servicios, indicar la calidad de agente retenedor del impuesto sobre las ventas y demás.
- Comprobante de venta con tarjeta de crédito
- Comúnmente se conoce como orden pago, soporte que respalda los desembolsos de efectivo, por norma de control interno realizados mediante cheques. Los comprobantes de egreso se elaboran por duplicados, para anexar a la cuenta que respalda la entrega del título valor, que es el cheque con que se efectúa el pago
- Características: Deben registrarse de forma ordenada y debe expresar de forma clara la transacción registrada, donde relacione: Número del comprobante, ciudad origen. Fecha. El valor en números y letras. El registro contable, el número de cheque. Datos del beneficiario como: identificación, firma y fecha en que se recibe. Las firmas de elaboración, aprobado por, contabilizado por.
- Comprobante de ingreso o comprobante de caja
- Este soporte de contabilidad representa los dineros recibidos en la empresa para posteriormente ser consignados en los bancos. Se realizan con dos copias, una que es entregada al cliente, respaldando el efectivo recibido y una copia para respaldar el valor del comprobante y generar el respectivo devengo contable, representa abonos a las ventas a plazos
- Características: Nombre de la empresa, número de identificación tributaria NIT. Número consecutivo. Dirección y datos generales de la empresa. Ciudad y fecha donde se realiza la transacción. El concepto por el cual se recibe el efectivo. El valor en números y letras recibidos. El número de cheque y el banco de origen del título valor. Debe ser entregado al cliente con firma y sello de la empresa El registro contable con la afectación a las cuentas respectivas. Firmas de quien elaboró, aprobó y contabilizó.
- Comprobante de venta con tarjeta de crédito
- Es un medio de pago convencional, donde se utiliza la figura de tarjeta habiente, utilizando un datafono para recibir pagos. Es una forma segura para no manejar efectivo, el banco o entidad financiera cobra a la empresa una comisión por el uso de este medio electrónico. Cuando se realiza la transacción se debe guardar copia de la transacción y anexar a la venta, como soporte
- Características: Debe definir la ciudad y el nombre del establecimiento comercial, fecha y plazos de pagos, es decir el número de cuotas para ser pagadas por él cuenta habiente, si es tarjeta de crédito. Si es cuenta de ahorro, la transacción descuenta de forma automática y por medio de correo electrónico se notifica al cliente, comúnmente el reporte es enviado al dispositivo móvil del cliente por parte de la entidad financiera.
- Nómina
- Es un soporte contable en el cual la empresa respalda el pago de empleados por concepto de sueldos a los colaboradores de la empresa de forma mensual, quincenal, cada diez días o, como se haya pactado el pago de sueldos
- Características: Presenta columnas que representan nombres, apellidos y documento de identidad. En las columnas se encuentra el devengado y los descuentos que por ley tienen los empleados. Columna de horas extra y comisiones. Presenta nombre de la empresa, NIT de la empresa, dirección y periodo de pago.
- Planilla integrada de liquidación de aportes
- Es un soporte en el cual las empresas registran las diferentes novedades de los empleados, frente a salud, pensiones, riesgos laborales, cajas de compensación, se realiza por intermedio de un tercero y se trasfiere a las diferentes empresas de seguridad social, es un documento que brinda la información a empleados y entidades que vigilan el pago de seguridad social.
- Características: Registra las diferentes novedades por conceptos de variaciones transitorias en los salarios de los empleados como: comisiones, sueldos, incapacidades, las cuales modifican la base para calcular las deducciones en la nómina de las empresas.
- Declaración de impuestos
- Cada vez que se efectúan compras y ventas de productos o bienes gravados, es obligación de las empresas descontar valores cuantificables, acorde con la base gravable y tarifas aplicadas, descontadas y trasferidas a la administración de impuestos y aduanas nacionales DIAN, en las fechas establecidas en el calendario tributario actualizado de cada año fiscal.
- Características: Es un medio de confrontación de los pagos efectuados al gobierno nacional, distrital o municipal por concepto de tributos. Son ejemplos de soportes los pagos por concepto de las declaraciones de: Impuesto al Valor Agregado (IVA). Retención en la Fuente. Impuesto de Renta y Complementario. Impuesto de Industria y Comercio.
- Recibo de transferencia de fondos y pago interbancario
- Es una forma de agilizar negocios entre las entidades financieras y/o clientes. Actualmente se utilizan con mayor frecuencia, teniendo en cuenta que se realiza desde un dispositivo móvil con acceso a internet, que genera garantía y seguridad en el momento de realizar la transacción
- Características: Presenta una cuenta de origen del banco que gira o recibe transferencias. Una cuenta de destino, al banco que transfiriere recursos. Valor a transferir. Fecha, que se genera automáticamente. Por el monto de la transacción se genera un documento soporte para registrar en contabilidad, este documento se genera de forma automática.
- Extractos bancarios
- Documento donde se registran, por parte de la entidad financiera, todos los movimientos efectuados durante el mes. Se registran pagos de cheques, transferencias, notas bancarias, gravámenes financieros. Es el documento base para realizar la conciliación bancaria y el control del efectivo.
- Características: Posibilita la elaboración de la conciliación bancaria, bajo los métodos comúnmente utilizados. Los componentes de los extractos bancarios son: Saldos iniciales. Intereses. Avances. Saldo final. Cargos y abonos.
- Consignaciones bancarias
- Cada vez que se consigna efectivo en las entidades financieras de la empresa, el banco expide un soporte denominado comprobante de consignación, el cual sirve para registrar el hecho económico en la contabilidad.
- Características: El soporte debe contener el registro emitido por la máquina registradora del banco, el sello y la firma de la persona autorizada en el banco. El documento contiene los siguientes elementos: Ciudad y fecha. Número de la cuenta bancaria. Valor a consignar en números o letras. Nombre de quien consigna y un número telefónico.
- Recibos de caja menor
- Es un fondo utilizado para cubrir gastos mínimos, requeridos en el desarrollo del objeto social de la empresa.
- Características Registrar ciudad y fecha.. Pagado al beneficiario. Valor y concepto. Soporte de pago anexo. Consecutivo.
- Notas débito y crédito
- Nota debito: Es un documento contable que reconoce valores de la empresa a favor de sus clientes, debido a errores u omisiones. Por ejemplo: intereses cobrados de forma adicional sobre facturas de compra y venta o notas débito que disminuyen el saldo de la cuenta bancaria de la empresa. Características: Es un fondo utilizado para cubrir gastos mínimos, requeridos en el desarrollo del objeto social de la empresa. Al diligenciar se debe observar: Debe contener nombre e identificación. Consecutivo. Concepto. Valor. Firmas de personal responsable.
- Nota crédito: Soporte contable para reconocer disminuciones por concepto de descuentos no incluidos en las facturas, es utilizado cuando se presentan las devoluciones de mercancías, se elabora con original y copia, para ser conservado en contabilidad y la copia entregada al cliente. Características: Documento utilizado para reconocer cambios en las facturas,evidencia dineros Devueltos al cliente por inconformidades. Utilizado como soporte cuando se anulan facturas. Valor. Corrige datos, valores iniciales de las facturas. Contenido: Ciudad y fecha. Consecutivo. Descripción o detalle. Firmas autorizadas.
- Notas de contabilidad
- También denominada notas internas, utilizadas para enmendar errores o realizar ajustes contables. Se utiliza en aquellas operaciones que carecen de un soporte específico.
- Características: Reconoce la disminución de un activo en la depreciación. Registra las amortizaciones en los créditos bancarios como control. Se utiliza para hacer ajustes en el cierre contable. Utilizado solo por el área de contabilidad. Contenido: Presenta el detalle. La fecha de elaboración. La imputación contable. Las firmas responsables.
- Comprobantes de contabilidad
- Representa la base en la elaboración de estados financieros, como resultado debe presentar sumas iguales en los débitos y créditos de una transacción comercial
- Características: Presentan un consecutivo para vincular con las operaciones comerciales de forma cronológica. Fecha. Detalle. Cuantía. Registro contable.
- Son ejemplos de comprobantes de contabilidad: Comprobantes de apertura o de inicio: donde se registra aporte inicial de socios o accionistas. Comprobantes de ingreso: representa el manejo de efectivo que ingresa a la empresa por conceptos del desarrollo del objeto social de la organización. Comprobantes de egreso: representa las salidas de dinero, incluye pagos realizados a proveedores. Comprobantes de nómina: en el pago de salarios a empleados. Comprobantes débito y crédito: representan mayores valores a favor de clientes o modificaciones a facturas.
- Títulos valores
- Documentos necesarios para legitimar el ejercicio del derecho literal y autónomo que en ellos se incorpora. Pueden ser de contenido crediticio, corporativos o de participación y de tradición o representativos de mercancías.
- Documentos no contables.
- Es el documento que relaciona las características de la negociación del producto o servicio. Su objetivo es brindar información al cliente, con el fin de tomar la decisión de compra.
- Contenido Membrete: logo, nombre de la empresa. Precio del producto o servicio. Descripción del producto o servicio. Referencias del producto. Fecha de entrega. Forma de pago. Tiempo de validez de la cotización. Nombre de la persona que solicita la cotización. Nombre del asesor.
- Factura cambiaria de compra y venta
- Contables y no contables, extracontables
- Documentos contables
- Son los documentos que soportan una transacción comercial
- Factura cambiaria de compra y venta.
- Factura electrónica
- Factura equivalente o documento equivalente a la factura de venta
- Comprobante de egreso o comprobante de pago
- Comprobante de ingreso o comprobante de caja.
- Comprobante de venta con tarjetas de crédito.
- Nómina
- Planilla Integrada de liquidación de aportes
- eclaración de renta, Impuesto al Valor Agregado (IVA), Retención en la Fuente, Impuesto de Industria y Comercio ICA
- Recibo de transferencia de fondos electrónicos.
- Recibo de pago interbancario.
- Comprobante de pago con tarjeta crédito.
- Extractos bancarios
- Consignaciones bancarias.
- Recibos de caja menor.
- Notas débito y notas crédito.
- Notas de contabilidad.
- Comprobante de contabilidad.
- Son los documentos que soportan una transacción comercial
- Documentos no contables
- Tienen una utilidad previa a la transacción comercial. Permiten al comprador tener una idea sobre un acto mercantil, son meramente informativos y no suscita un registro en la contabilidad
- Cotización
- Pedido
- Remisión
- Tienen una utilidad previa a la transacción comercial. Permiten al comprador tener una idea sobre un acto mercantil, son meramente informativos y no suscita un registro en la contabilidad
- Documentos contables
- Títulos valores
- En ellos se incorpora la figura del patrimonio de una persona natural o jurídica. En la realidad económica, esta herramienta dinamiza la economía en el comercio formal e informal
- Letra de cambio. El cheque. El pagaré.
- En la clasificación de títulos valores se encuentran
- Títulos valores a la orden
- Títulos al portador
- Títulos valores nominativos
- En ellos se incorpora la figura del patrimonio de una persona natural o jurídica. En la realidad económica, esta herramienta dinamiza la economía en el comercio formal e informal
- Definición, clasificación, características y diligenciamiento
Archivo y conservación de documentos
- Ley general de archivos
- En Colombia, la gestión documental se rige bajo varias leyes, normas que orientan a las empresas sobre cómo desarrollar la organización de los archivos. ( 594 de 2000).
- Consecutivo, cronológico por asuntos
- La forma en que se ordena uno o varios documentos es un proceso de disposición física.
- La organización documental de forma cronológica hace referencia a una distribución acorde con fechas, considerando año, mes y día. Esta forma de clasificación es importante en la categorización de expedientes
- Tabla de retención documental
- Las tablas de retención documental son listados con tipos de documentos en donde se establece el tiempo que debe permanecer un documento archivado en las diferentes etapas del ciclo vital de un documento
- Ley general de archivos
Libros contables
- Conceptos, clasificación, formatos y comprobantes
- Libro diario
- Contiene fecha de elaboración. Códigos contables, aplica principio básico de la partida doble. Presenta una columna de la cuenta auxiliar, generalmente trabajada a seis (6) Dígitos. Columna para los débitos. Columna para créditos. Sumas iguales.
- El libro diario de contabilidad presenta registros contables clasificados en asientos: Normales: registra operaciones diarias de la organización. De ajustes: registra las depreciaciones y amortizaciones. Cierre: al finalizar un periodo contable, comúnmente al finalizar el año, se debe hacer cierre de cuentas para ser trasladadas como saldos iniciales para un nuevo periodo contable.
- Libro mayor y balances
- Posibilita la elaboración de estados de resultados integrales. Permite la elaboración de estado de situación financiera. El resumen de la información se hace mediante la aplicación de cuentas mayores de forma resumida de débitos y créditos. Se deben codificar a cuatro (4) dígitos, contiene la información de los libros auxiliares.
- Registra número de folio mayor, acorde al consecutivo, donde se realiza el resumen de la transacción económica. Codifica nombre de la cuenta contable utilizada. Registra saldo del mes anterior, acorde al principio de partida doble y naturaleza de las cuentas débitos y créditos. Movimientos del periodo en las columnas debe y haber, que reciben los débitos y créditos de las transacciones. Restar y sumar acorde al caso y naturaleza de las cuentas para obtener el nuevo saldo de inicio para el nuevo periodo.
- Libro de actas de asamblea
- Registro fecha de la solicitud. Registro razón social y NIT. Indicar el tipo de inscripción. Dirección de la página web. Nombre y firma del representante legal de la empresa. Nombre y firma del Revisor fiscal, anexando número de tarjeta profesional.
- Libros de Consejo de administración o Junta directiva
- En este libro se registra la información básica de la empresa, se incluyen todas las decisiones en las actas, como acuerdos a los que llegan los dueños de una empresa.
- Libros de actas de Junta de vigilancia o Comité de control social y registro social.
- Fecha de solicitud. Nombre de la sociedad y número de -matrícula. Nombre de libro registro social o junta de vigilancia. Registro de todas las hojas de los libros a registrar, acompañado de las firmas del representante legal de la sociedad.
- Características:
- Respecto de los libros de comercio: Una vez efectuada la inscripción de los libros sometidos a dicha formalidad, el secretario de la Cámara de Comercio insertará una constancia en la primera hoja del libro registrado que contendrá los siguientes datos: Cámara de Comercio. Nombre de la persona a quien pertenece. Fecha, número de inscripción y libro en el cual se efectuó. Nombre del libro o uso al que se destina, y Código del libro y número de hojas útiles de que está compuesto.
- Son los libros que reflejan de forma ordenada las operaciones realizadas por la empresa, afectando los débitos y créditos de una o varias cuentas y subcuentas, con el fin de generar el saldo en una fecha determinada.
- Características: Nombre del libro auxiliar. Fecha de la transacción Detalle de la transacción Débitos Créditos Saldo
- Características:
- Fecha de solicitud. Nombre de la sociedad y número de -matrícula. Nombre de libro registro social o junta de vigilancia. Registro de todas las hojas de los libros a registrar, acompañado de las firmas del representante legal de la sociedad.
- Diligenciamiento y registro
- Esquema de registro en un Sistema de información financiera
- Sistema de gestión documental emitido por el ente regulador
- El Estado colombiano busca, implementar mediante la Resolución 8934 de febrero de 2014
- Tablas de retención documental. Programa de gestión documental. Cuadros de clasificación documental. Tablas de valoración documental. Reglamento interno de archivo
- El Estado colombiano busca, implementar mediante la Resolución 8934 de febrero de 2014
- Libro diario
- Conceptos, clasificación, formatos y comprobantes
Information
- Description
- Mind Map on Documentos contables y no contables., created by benjamin otero hernandez on 08/06/2023.
- Created by
- benjamin otero hernandez
- Views
- 1
- Rating