
Mind map
Clasificación y Características de las cuentas de Balance
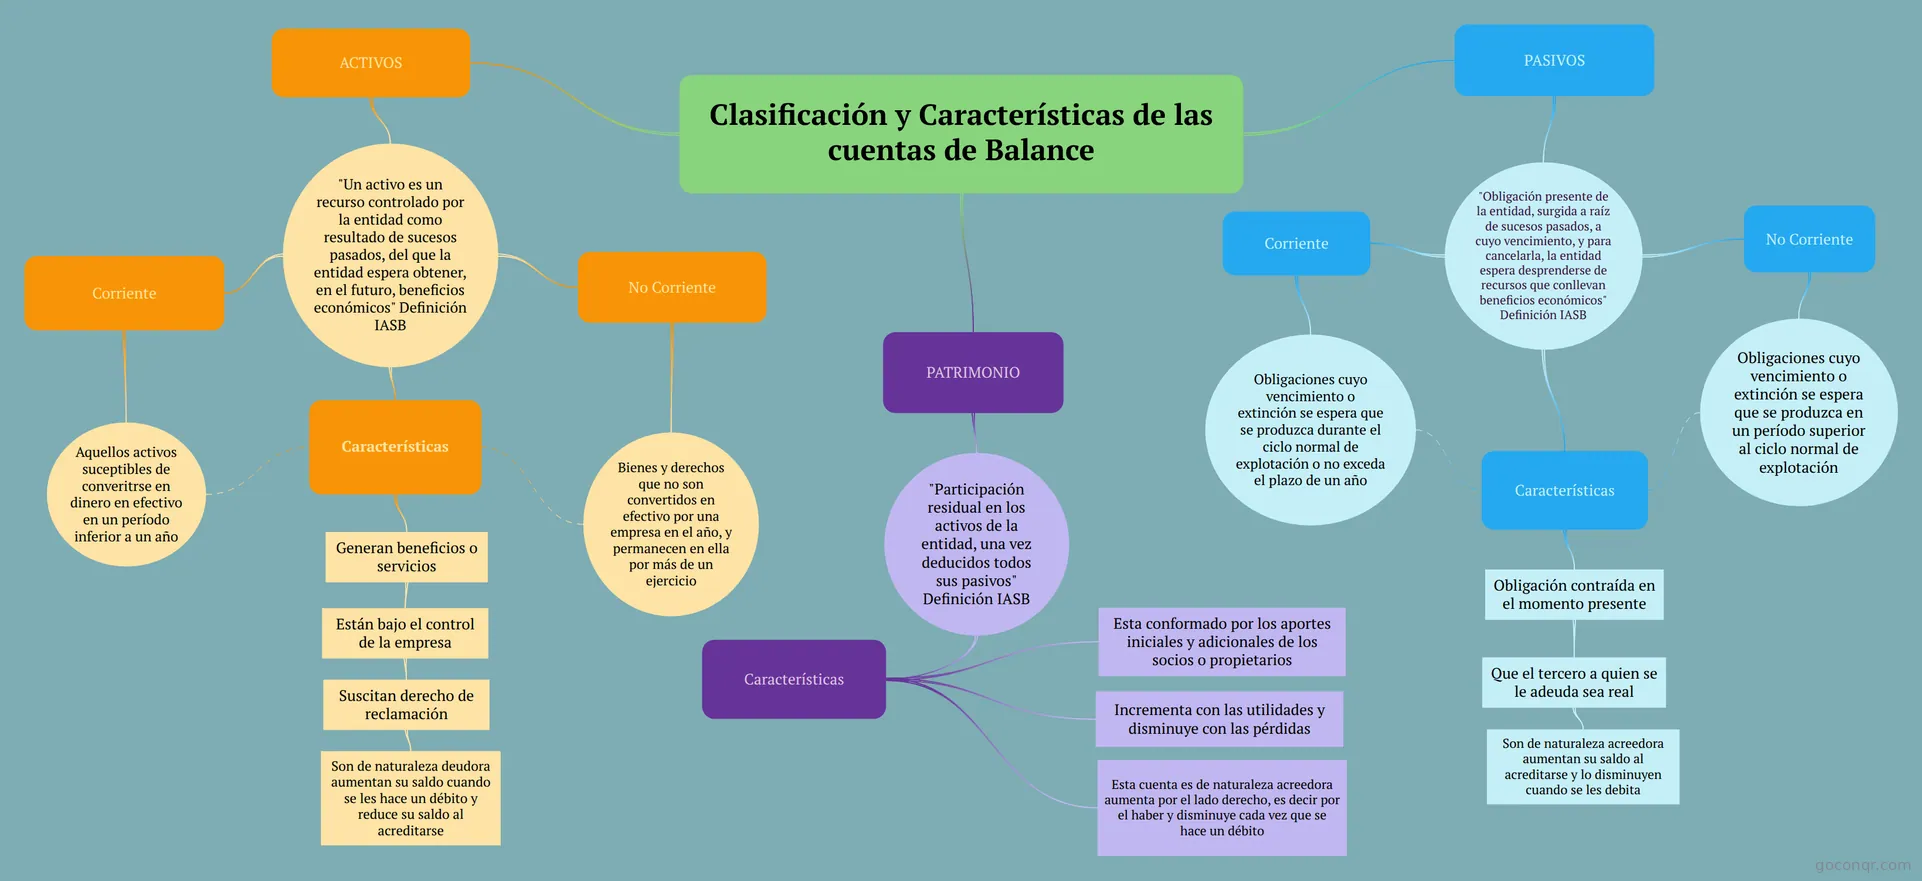
Mapa mental: Cuentas de balance: activos, pasivos y patrimonio
Map content
Clasificación y Características de las cuentas de Balance
ACTIVOS
- "Un activo es un recurso controlado por la entidad como resultado de sucesos pasados, del que la entidad espera obtener, en el futuro, beneficios económicos" Definición IASB
- Corriente
- Aquellos activos suceptibles de converitrse en dinero en efectivo en un período inferior a un año
- No Corriente
- Bienes y derechos que no son convertidos en efectivo por una empresa en el año, y permanecen en ella por más de un ejercicio
- Características
- Generan beneficios o servicios
- Están bajo el control de la empresa
- Suscitan derecho de reclamación
- Son de naturaleza deudora aumentan su saldo cuando se les hace un débito y reduce su saldo al acreditarse
- Suscitan derecho de reclamación
- Están bajo el control de la empresa
- Generan beneficios o servicios
- Corriente
- "Un activo es un recurso controlado por la entidad como resultado de sucesos pasados, del que la entidad espera obtener, en el futuro, beneficios económicos" Definición IASB
PASIVOS
- "Obligación presente de la entidad, surgida a raíz de sucesos pasados, a cuyo vencimiento, y para cancelarla, la entidad espera desprenderse de recursos que conllevan beneficios económicos" Definición IASB
- Corriente
- Obligaciones cuyo vencimiento o extinción se espera que se produzca durante el ciclo normal de explotación o no exceda el plazo de un año
- No Corriente
- Obligaciones cuyo vencimiento o extinción se espera que se produzca en un período superior al ciclo normal de explotación
- Características
- Obligación contraída en el momento presente
- Que el tercero a quien se le adeuda sea real
- Son de naturaleza acreedora aumentan su saldo al acreditarse y lo disminuyen cuando se les debita
- Que el tercero a quien se le adeuda sea real
- Obligación contraída en el momento presente
- Corriente
- "Obligación presente de la entidad, surgida a raíz de sucesos pasados, a cuyo vencimiento, y para cancelarla, la entidad espera desprenderse de recursos que conllevan beneficios económicos" Definición IASB
PATRIMONIO
- "Participación residual en los activos de la entidad, una vez deducidos todos sus pasivos" Definición IASB
- Características
- Esta conformado por los aportes iniciales y adicionales de los socios o propietarios
- Incrementa con las utilidades y disminuye con las pérdidas
- Esta cuenta es de naturaleza acreedora aumenta por el lado derecho, es decir por el haber y disminuye cada vez que se hace un débito
- Características
- "Participación residual en los activos de la entidad, una vez deducidos todos sus pasivos" Definición IASB