
Notes
DBG Art. 40, Zuzug natürliche Person:
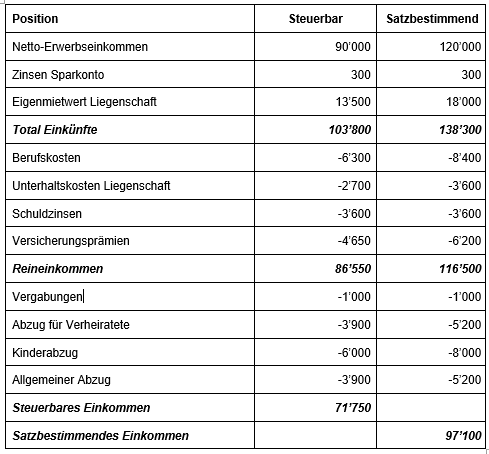
Content of the notes (1)
Page 1
DBG Art. 40, Zuzug natürliche Person:
Eine unterjährige Steuerpflicht liegt vor, wenn eine Person nicht während der ganzen Steuerperiode in der Schweiz steuerpflichtig ist. Der Zuzug vom oder der Wegzug ins Ausland sowie der Tod einer steuerpflichtigen Person sind die wenigen Gründe, welche eine unterjährige Steuerpflicht auslösen.
Bei unterjähriger Steuerpflicht und unterjährigem Geschäftsjahr werden die ordentlichen Einkommen für die Satzbestimmung auf 12 Monate umgerechnet. Ausserordentliche Faktoren (Aufwendungen und Erträge) werden für die Satzbestimmung nie umgerechnet. Auch Verluste werden nie umgerechnet.
Information
- Description
- User has deleted their subject information Note on DBG Art. 40, Zuzug natürliche Person:, created by Deleted user on 18/07/2019.
- Created by
- Deleted user · Jul 2019
- Updated
- Jul 18, 2019
- Views
- 17
- History
-
- Created by Daniel Kojan · Jul 18, 2019
- Copied by Daniel Kojan · Jul 18, 2019
- Rating