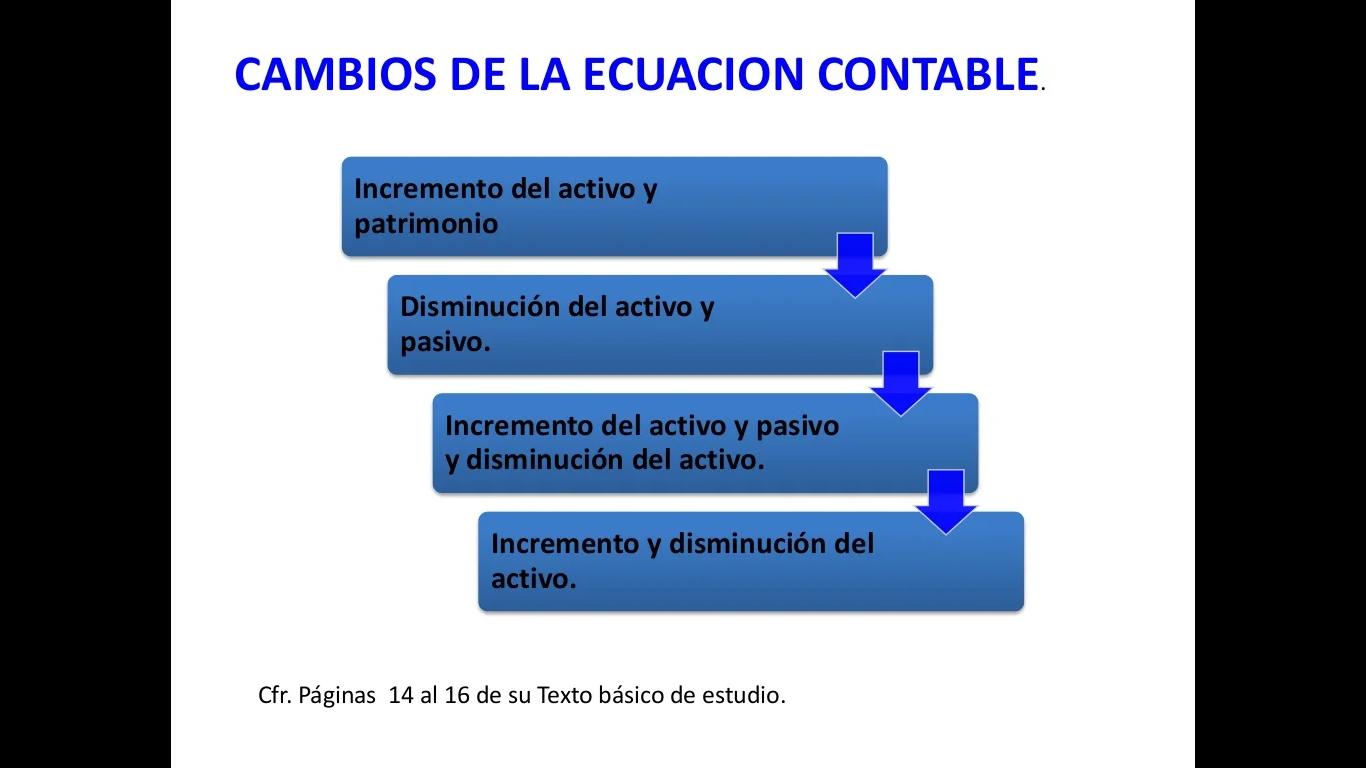
Cambios de la Ecuación Contable.
Slides in this set (7)
-
-
-
Incrementos del activo y patrimonio.
- Partiendo de la información del balance general anterior, se admite un nuevo socio en la empresa, quien aporta con un vehículo valorado en $ 12.000,00. Realizando un análisis se concluye que la empresa incrementó sus activos en $ 12.000,00 y su patrimonio en la misma cantidad $ 12.000,00. El efecto de la transacción en la ecuación contable es:
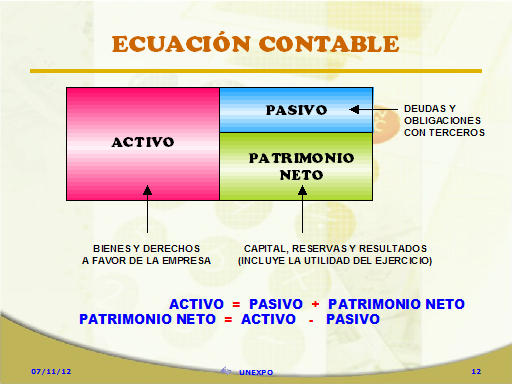
- : ACTIVO = PASIVO + PATRIMONIO
- $ 12.000,00 (+) = $ 0,00 + $ 12.000,00 (+)
-
Disminución del activo y pasivo.
- Supongamos que la empresa cancela en efectivo $ 4.000,00 del préstamo bancario por pagar. En este caso se disminuye el activo y pasivo en $ 4.000,00. El efecto de la transacción en la ecuación contable es:
- ACTIVO = PASIVO + PATRIMONIO
- $ 4.000,00 (-) = $ 4.000,00 (-) $ 0,00
-
Incremento del activo y pasivo y disminución del activo.
- La empresa adquiere un terreno por $ 40.000,00, cancela $ 5.000,00 con cheque y por la diferencia obtiene un préstamo en el Banco de Loja con hipoteca. Con este ejemplo la empresa por un lado incrementa el activo por el terreno adquirido en $ 40.000,00, por otro lado incrementa su pasivo por el préstamo hipotecario solicitado en el Banco por $ 35.000,00 y disminuye su activo en $ 5.000,00 por el valor cancelado con cheque.
- El efecto de la transacción en la ecuación contable es:
- ACTIVO = PASIVO + PATRIMONIO
- $ 40.000,00 (+) 5.000,00 (-) = $ 35.000,00 (+) + $ 0,00
-
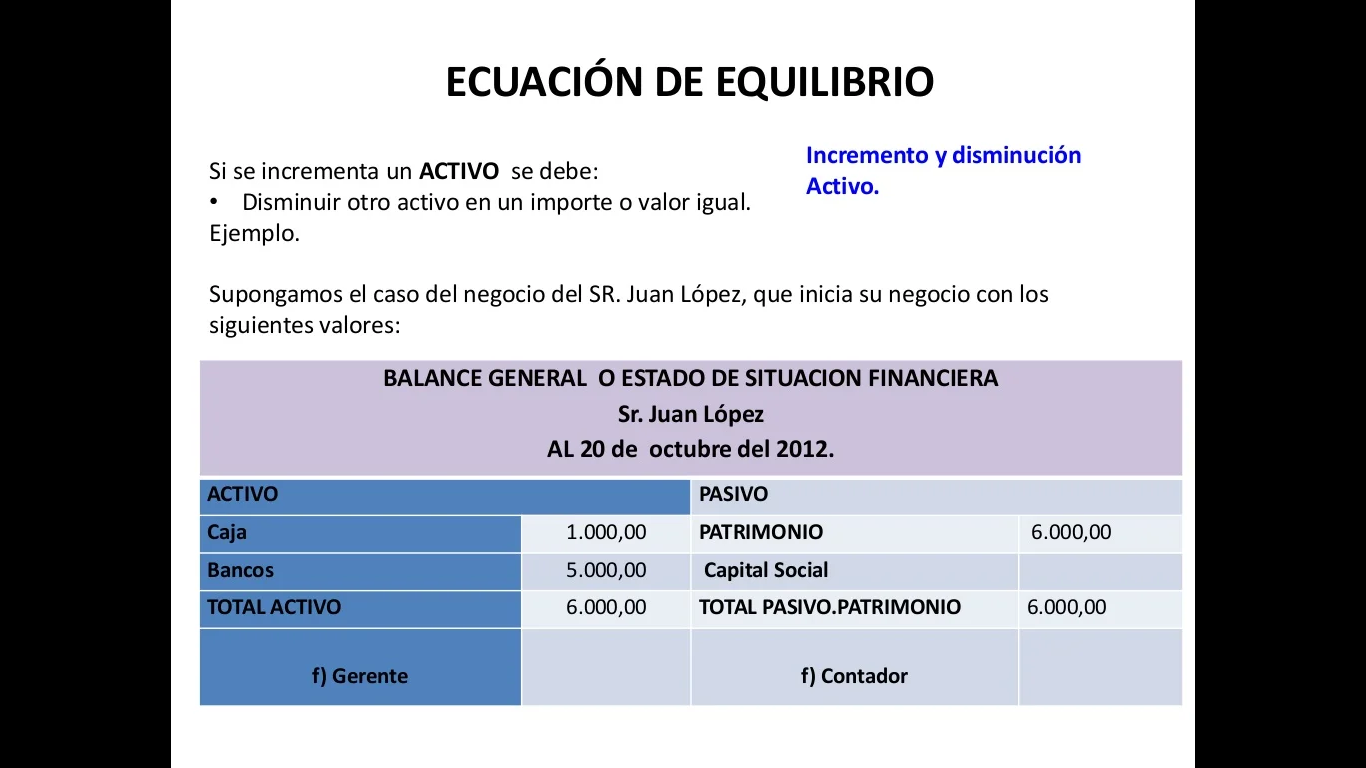
Incremento y disminución del activo.
- Se adquiere un equipo de computación por $ 800,00, se cancela con cheque. En este caso se incrementa el activo por la compra del equipo de computación y se disminuye por el mismo valor ya que se cancela con cheque. El efecto de la transacción en la ecuación contable es:
- ACTIVO = PASIVO + PATRIMONIO
- $ 800,00 (+) 800,00 (-) = $ 0,00 + $ 0,00
-