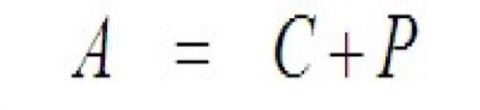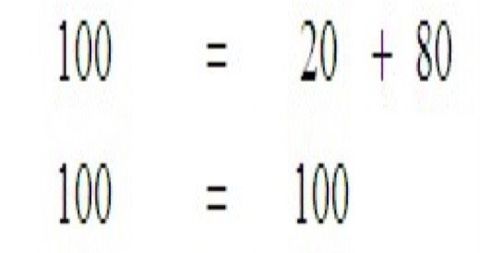GoConqr has a new look! Let us know what you think.

Slides

Estructura Básica de la Contabilidad
Itzuri Martinez Spanish 19 slides

Estructura Básica de la Contabilidad

Slides in this set (19)

  1. CONTABILIDAD

    • Es la ciencia que estudia el patrimonio y las variaciones que en él se producen, proporcionando una imagen de la situación o patrimonio. Para ello se han de registrar todas las operaciones (esto se refiere a todos los movimientos de dinero tanto entradas como salidas) realizadas por una empresa, de tal forma que dichas anotaciones de a conocer la exacta situación económica.
    • CONTABILIDAD
  2. ACTIVO: Son todos los bienes y derechos que tiene una empresa y se clasifican en tres -> circulante

    • ACTIVO: Son todos los bienes y derechos que tiene una empresa y se clasifican en tres -> circulante
    • ACTIVO: Son todos los bienes y derechos que tiene una empresa y se clasifican en tres -> circulante
  3. FIJO

    • FIJO
    • FIJO
  4. DIFERIDO

    • DIFERIDO
    • DIFERIDO
  5. PASIVO: Son todas las deudas y obligaciones que tiene una empresa se clasifican en tres -> circulante (menos de un año)

    • PASIVO: Son todas las deudas y obligaciones que tiene una empresa se clasifican en tres -> circulante (menos de un año)
    • PASIVO: Son todas las deudas y obligaciones que tiene una empresa se clasifican en tres -> circulante (menos de un año)
  6. FIJO: (más de un año)

    • FIJO: (más de un año)
  7. DIFERIDO

    • Con el paso del tiempo se vuelve un ingreso
    • DIFERIDO
  8. CAPITAL CONTABLE

    • CAPITAL CONTABLE
  9. CAPITAL PROPIO

    • CAPITAL PROPIO
    • CAPITAL PROPIO
  10. CAPITAL SOCIAL

    • CAPITAL SOCIAL
    • CAPITAL SOCIAL
  11. CAPITAL CONTRIBUIDO

    • CAPITAL CONTRIBUIDO
    • CAPITAL CONTRIBUIDO
  12. CAPITAL GANADO

    • CAPITAL GANADO
    • CAPITAL GANADO
  13. ECUACIÓN CONTABLE "Fundamental"

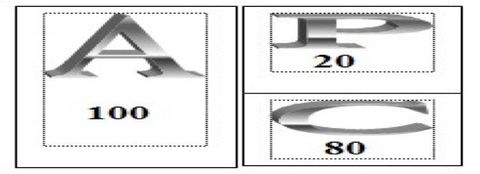
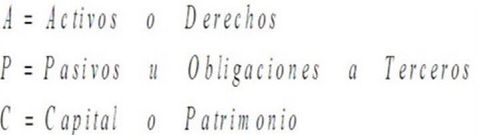
    • Son: activo o derecho, pasivo u obligaciones con terceros, capital y/o patrimonio (obligaciones con el propietario o socios).
  14. Componentes de la ecuación contable

    • Componentes de la ecuación contable
  15. Donde...

    • Donde...
  16. La ecuación...

    • La ecuación...
  17. Reemplazando tenemos...

    • Reemplazando tenemos...
  18. Demostración

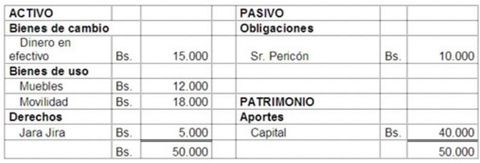
    • Para demostrar la relación de igualdad financiera, conceptualizada en la ecuación contable fundamental, vamos hipotéticamente a plantear el siguiente enunciado: El Sr. Armando Casas propietario de almacenes "La felicidad" a una determinada fecha cuenta con lo siguiente.
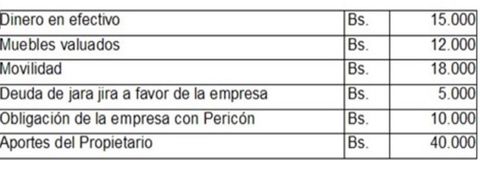
    • Demostración
  19. Primero debemos clasificar la anterior información de la siguiente manera.

    • A=P+C
    • 50.000=10.000+40.000
    • 50.000=50.000
    • Primero debemos clasificar la anterior información de la siguiente manera.
    • Caption: reemplazando la ecuación contable fundamental tenemos:
Information

Description
Activo, Pasivo, Capital Contable, Igualdades (ecuaciones) fundamentales de la contabilidad
Created by
Itzuri Martinez
Views
212
Rating

Feedback

What is it about?

What do you think of the new look?

How do you like it?