
Fichas
AFO 3
Fichas del conjunto (125)
- 1CLASSIFICAÇÃO POR PROGRAMAS MANUAL DE ELABORAÇÃO DO PPA"A ADEQUADA LOCALIZAÇÃO DO GASTO PERMITE MAIOR CONTROLE GOVERNAMENTAL E SOCIAL SOBRE A IMPLANTAÇÃO DAS POLÍTICAS ADOTADAS, ALÉM DE EVIDENCIAR A FOCALIZAÇÃO, OS CUSTOS E OS IMPACTOS DA AÇÃO GOVERNAMENTAL"
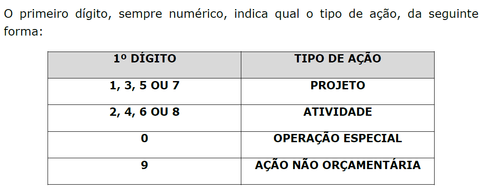
- 2CLASSIFICAÇÃO POR PROGRAMASA ESTRUTURA PROGRAM´TICA É UTILIZADA NO PROCESSO DE ORÇAMENTAÇÃO E NA EXECUÇÃO ORÇAMENTÁRIA-FINANCEIRA NA FORMA DE 1 CÓDIGO DE 8 DÍGITOS.
- 3CLASSIFICAÇÃO POR PROGRAMAS
- 4AÇÕES NÃO ORÇAMENTÁRIAS SÃO AQUELAS QUE CONTRIBUEM P/ O ATINGIMENTO DE OBJETIVOS DE UM PROGRAMA, MAS CUJO CUSTO FINANCEIRO NÃO É SUPORTADO PELO ENTE PÚB: OUTRO ENTE PÚBLICO PARCEIRO, ESTATAIS INDEP., ENTIDADES PRIVADAS, FUNDOS CONSTITUCIONAIS DE FINANCIAMENTO REGIONAL ETC.
- 5ATIVIDADESÉ AÇÃO ORÇAMENTÁRIA Q ENVOLVE 1 CONJ. DE OPERAÇÕES REALIZADAS DE MODO CONTÍNUO E PERMANENTE É CLASSIFICADA COMO PROJETO
- 6A ESTRUTURA PROGRAMÁTICA É OBRIGATÓRIA P/ TODOS OS ENTES FEDERADOS E DA FORMA ESTABELECIDA NOS NORMATIVOS FEDERAISA CLASSIFICAÇÃO PROGRAMÁTICA TEM UMA INTERFACE C/ A CLASSIFICAÇÃO FUNCIONAL. AS AÇÕES ORÇAMENTÁRIAS SE VINCULAM A FUNÇÕES E SUBFUNÇÕES, A DEPENDER DA ÁREA GOVERNAMENTAL ENVOLVIDA. OS PROJETO SE RELACIONAM AOS APERFEIÇOAMENTO DAS AÇÕES DO GOVERNO.
- 7FUNDOS ESPECIAISMINIORÇAMENTOS INSERIDOS NO ORÇAMENTO GERAL, UTILIZADOS P/ ALCANCE DE DETERMINADOS OBJETIVOS DE POLÍTICA ECONÔMICA, SOCIAL OU ADMINISTRATIVA DO GOVERNO
- 8FUNDOS ESPECIAISCONJUNTO DE RECURSOS, CRIADO OBRIGATORIAMENTE POR LEI, PARA ATENDER A DESTINAÇÃO ESPECÍFICA.
- 9FUNDOS ESPECIAISART. 167. SÃO VEDADOS...
IX- A INSTITUIÇÃO DE FUNDOS DE QQ NATUREZA, SEM PRÉVIA AUTORIZAÇÃO LEGISLATIVA. - 10FUNDOS ESPECIAISA PARTIR DA AUTORIZAÇÃO LEGAL P/ A A INSTITUIÇÃO DE UM FUNDO ESPECIAL, PARTE DA ARRECADAÇÃO REALIZADA PELO ENTE PÚBLICO SERÁ RESERVADA P/ SUA CONSTITUIÇÃO, INICIALMENTE, E P/ SUA AMPLIAÇÃO, DEPOIS
- 11FUNDOS ESPECIAISNÃO SÃO MANTIDOS À PARTE DO ORÇAMENTO PÚBLICO: SUA RECEITAS INTEGRAM A RECEITA PREVISTA PELA LEI ORÇAMENTÁRIA, E SUAS DESPESAS TBM DEVEM SER EXECUTADAS A PARTIR DAS DOTAÇÕES ORÇAMENTÁRIAS.
- 12FUNDOS ESPECIAISA LEI 4.320 PERMITE Q SEJAM ADOTADAS NORMAS ESPECIAIS P/ EXECUÇÃO E CONTROLE DAS DESPESAS CONCERNENTES A ESSES FUNDOS. ASSIM,
- 13FUNDOS ESPECIAISPOR EXEMPLO, É POSSÍVEL Q A EXECUÇÃO DAS DESPESAS ATENDIDAS PELO FUNDO FIQUE LIVRE DE AMARRAR Q INCIDEM SOBRE AS D+, COMO O CRONOGRAMA CENTRALIZADO DE DESEMBOLSO
- 14FUNDOS ESPECIAISCOMO REGRA, A GESTÃO DOS FUNDOS ESPECIAIS É ATRIBUÍDAS A ALGUM ÓRGÃO OU ENTIDADE
- 15FUNDOS ESPECIAISPOR EXEMPLO, NO CASO DA UNIÃO, CITAM-SE O FUNDO NAVAL, GERIDO PELO COMANDO DA MARINA;
O FUNDO ROTATIVO DA CÂMARA DOS DEPUTADOS, GERIDO POR ESTA CASA LEGISLATIVA - 16EM RAZÃO DA VINCULAÇÃO DOS RECURSOS DOS FUNDOS À DESTINAÇÃO LEGAL, OS EVENTUAIS SALDOS RESTANTES DE UM EXERCÍCIO FINANCEIRO SÃ...SÃO MANTIDOS SOB A GUARDA DO MESMO FUNDO NOS EXERCÍCIOS POSTERIORES, P/ APLICAÇÃO NO MESMO OBJETO.
- 17VINCULAÇÃO DOS RECURSOS DOS FUNDOS À DESTINAÇÃO LEGALART. 71. CONSTITUI FUNDO ESPECIAL O PRODUTO DE RECEITAS ESPECIFICADAS Q POR LEI SE VINCULAM À REALIZAÇÃO DE DETERMINADOS OBJETIVOS OU SERVIÇOS, FACULTADA A ADOÇÃO DE NORMAS PECULIARES DE APLICAÇÃO.
- 18VINCULAÇÃO DOS RECURSOS DOS FUNDOS À DESTINAÇÃO LEGALART. 72. A APLICAÇÃO DAS RECEITAS ORÇAMENTÁRIAS VINCULADAS A FUNDOS ESPECIAIS FAR-SE-A ATRAVÉS DE DOTAÇÃO CONSIGNADA NA LEI DE ORÇAMENTO OU EM CRÉDITOS ADICIONAIS.
- 19VINCULAÇÃO DOS RECURSOS DOS FUNDOS À DESTINAÇÃO LEGALART. 73. SALVO DETERMINAÇÃO EM CONTRÁRIO DA LEI Q O INSTITUIU, O SALDO POSITIVO DO FUNDO ESPECIAL APURADO EM BALANÇO SERÁ TRANSFERIDO P/ O EXERCÍCIO SEGUINTE, A CRÉDITO DO MESMO FUNDO.
- 20VINCULAÇÃO DOS RECURSOS DOS FUNDOS À DESTINAÇÃO LEGALART. 74. A LEI Q INSTITUIR FUNDO ESPECIAL PODERÁ DETERMINAR NORMAS PECULIARES DE CONTROLE, PRESTAÇÃO E TOMADA DE CONTAS, SEM DE QUALQUER MODO, ELIDIR A COMPETÊNCIA ESPECÍFICA DO TRIBUNAL DE CONTAS OU ÓRGÃO EQUIVALENTE.
- 21FUNDOS ESPECIAIS DE NATUREZA CONTÁBIL DECRETO 93.872/86 ART. 71, 1ºSÃO OS CONSTITUÍDOS POR DISPONIBILIDADES FINANCEIRAS EVIDENCIADAS EM REGISTROS CONTÁBEIS, DESTINADOS A ATENDER A SAQUES A SEREM EFETUADOS DIRETAMENTE CONTRA A CAIXA DO TESOURO NACIONAL
- 22FUNDOS ESPECIAIS DE NATUREZA FINANCEIRA DECRETO 93.872/86 ART. 71, 2ºSÃO OS CONSTITUÍDOS MEDIANTE MOVIMENTAÇÃO DE RECURSOS DE CAIXA DO TESOURO NACIONAL P/ DEPÓSITOS EM ESTABELECIMENTOS OFICIAIS DE CRÉDITO, 2º CRONOGRAMA APROVADO, DESTINADOS A ATENDER AOS SAQUES PREVISTOS EM PROGRAMAÇÃO ESPECÍFICA
- 23A DIFERENÇA PRINCIPAL ENTRE OS FUNDOS ESPECIAIS CONTÁBEIS E OS FINANCEIROS É...FUNDOS ESPECIAIS CONTÁBEIS SÃO CRIADOS P/ EXECUÇÃO DIRETA DO ORÇAMENTO
- 24A DIFERENÇA PRINCIPAL ENTRE OS FUNDOS ESPECIAIS FINANCEIROS É...S E CONTÁBEIS É...OS FUNDOS FINANCEIROS IMPLICAM, PRELIMINARMENTE, A TRANSFERÊNCIA DE RECURSOS P/ AGENTES FINANCEIROS, A PARTIR DOS QUAIS SE REALIZA A EXECUÇÃO FINANCEIRA.
- 25A LEI Q INSTITUIR FUNDO ESPECIAL PODERÁ DETERMINAR NORMAS PECULIARES DE CONTROLE, PRESTAÇÃO E TOMADA DE CONTAS, SEM DE QQ MODO, ELIDIR A COMPETÊNCIA ESPECÍFICA DO TC OU ÓRGÃO EQUIVALENTE?CERTO, APESAR DA POSSIBILIDADE DA INSTITUIÇÃO DE NORMAS PECULIARES DE CONTROLE, PRESTAÇÃO E TOMADA DE CONTAS, É GARANTIDO O EXERCÍCIO DA COMPETÊNCIA DO TC OU ÓRGÃO EQUIVALENTE.
- 26AS REGRAS RELACIONADAS À EXECUÇÃO ORÇAMENTÁRIA DA UNIÃO, DOS ESTADOS, DF E DOS MUNICÍPIOS APLICAM-SE, INTEGRALMENTE, AOS FUNDOS ESPECIAIS DE NATUREZA CONTÁBIL OU FINANCEIRA?ERRADO. EMBORA ART. 71 FACULTA A ADOÇÃO DE NORMAS PECULIARES DE APLICAÇÃO DOS RECURSOS ESPECIAIS. AS REGRAS "NORMAIS" DE EXECUÇÃO ORÇAMENTÁRIA NÃO APLICAM-SE INTEGRALMENTE AOS FUNDOS. CADA UM TERÁ SUA PRÓPRIA LEGISLAÇÃO
- 27SE DETERMINADO MUNICÍPIO CRIAR UMA TAXA DE FISCALIZAÇÃO SANITÁRIA, PODERÁ VINCULAR O PRODUTO DE SUA ARRECADAÇÃO P/ A CONSTITUIÇÃO DE UM FUNDO ESPECIAL C/ O OBJETIVO DE CONSTRUIR UMA USINA DE RECICLAGEM DE LIXO?CERTA. TRATANDO-SE DE RECURSOS PROVENIENTES DE TAXAS, AOS QUAIS NÃO SE APLICA O PRINCÍPIO DA NÃO AFETAÇÃO (EXCLUSIVO DOS IMPOSTOS), É POSSÍVEL VINCULAR TAL RECEITA P/ ATENDER A FUNDOS ESPECIAIS.
- 28A APLICAÇÃO DAS RECEITAS ORÇAMENTÁRIAS VINCULADAS A FUNDOS ESPECIAIS SERÁ FEITA POR MEIO DE DOTAÇÃO CONSIGNADA NA L.O OU EM CRÉDITOS ADICIONAISCERTO. ART. 72
- 29CONTROLE DA EXECUÇÃO ORÇAMENTÁRIAA FISCALIZAÇÃO DA EXECUÇÃO ORÇAMENTÁRIA TRATA DAS CAUTELAS Q O GOVERNO DEVE TER EM RELAÇÃO AO EQUILÍBRIO ENTRE AS RECEITAS E AS DESPESAS (Q SÃO APENAS ESTIMADAS), P/ EVITAR SITUAÇÕES DE INADIMPLÊNCIA OU INSOLVÊNCIA.
- 30CONTROLE DA EXECUÇÃO ORÇAMENTÁRIAA LEI 4.320 JÁ ESTABELECIA A FIXAÇÃO DE COTAS TRIMESTRAIS P/ A EXECUÇÃO DA DESPESA PELO ÓRGÃOS E UNIDADES, EVITANDO-SE GASTAR DE FORMA TEMERÁRIA
- 31CONTROLE DA EXECUÇÃO ORÇAMENTÁRIALRF TROUXE MECANISMO SEMELHANTE, C/ O ESTABELECIMENTO DE METAS DE RESULTADO FISCAL E A CRIAÇÃO DE MECANISMOS DE CONTINGENCIAMENTO DE DESPESAS.
- 32CONTROLE DA EXECUÇÃO ORÇAMENTÁRIALRF - CADA UM DOS PODERES E O MP DEVERÃO EDITAR ATO PRÓPRIO Q ESTABELEÇA O CRONOGRAMA DE DESEMBOLSO, Q REPRESENTA UM "FATIAMENTO" MENSAL DAS DESPESAS RELATIVAS AO ORÇAMENTO AUTORIZADO P/ O EXERCÍCIO.
- 33CONTROLE DA EXECUÇÃO ORÇAMENTÁRIALRF- ESSA DISTRIBUIÇÃO DAS DESPESAS AO LONGO DOS MESES TEM POR OBJETIVO ESTABELECER EQUILÍBRIO ENTRE OS COMPROMISSOS FINANCEIROS DOS ÓRGÃOS/ENTIDADES E OS RECURSOS DISPONÍVEIS, ASSEGURANDO O EQUILÍBRIO ENTRE AS RECEITAS E DESPESAS E O ALCANCE DAS METAS DE RESULTADO FISCAL
- 34ART. 75. O CONTROLE DA EXECUÇÃO ORÇAMENTÁRIA COMPREENDERÁ:I- A LEGALIDADE DOS ATOS DE Q RESULTEM A ARRECADAÇÃO DA RECEITA OU A REALIZAÇÃO DA DESPESA, O NASCIMENTO OU A EXTINÇÃO DE DIREITOS E OBRIGAÇÕES
- 35ART. 75. O CONTROLE DA EXECUÇÃO ORÇAMENTÁRIA COMPREENDERÁ:II- A FIDELIDADE FUNCIONAL DOS AGENTES DA ADM, RESPONSÁVEIS POR BENS E VALORES PÚB.
- 36ART. 75. O CONTROLE DA EXECUÇÃO ORÇAMENTÁRIA COMPREENDERÁ:III- O CUMPRIMENTO DO PROGRAMA DE TRABALHO EXPRESSO EM TERMOS MONETÁRIOS E EM TERMOS DE REALIZAÇÃO DE OBRAS E PRESTAÇÃO DE SERVIÇOS.
- 37CONTROLE DA EXECUÇÃO ORÇAMENTÁRIAART. 78. ALÉM DA PRESTAÇÃO OU TOMADA DE CONTAS ANUAL, QDO INSTITUÍDA EM LEI, OU POR FIM DE GESTÃO, PODERÁ HAVER, A QQ TEMPO, LEVANTAMENTO, PRESTAÇÃO OU TOMADA DE CONTAS DE TODOS OS RESPONSÁVEIS POR BENS OU VALORES PÚB.
- 38ART. 75., QTO AO CONTROLE DA EXECUÇÃO ORÇAMENTÁRIA ABRANGE A VERTENTE DA LEGALIDADE, PELA QUAL SE VERIFICA A APLICAÇÃO DOS RECURSOS SOB A ÓTICA DA LEGISLAÇÃO VIGENTE E DA CORREÇÃO DOS ATOS DOS AGENTESE A VERTENTE DA EFICIÊNCIA/EFICÁCIA, COM Q SE AVALIA O CUMPRIMENTO DO PROGRAMA DE TRABALHO A PARTIR DA COMPARAÇÃO DO VALOR GASTO E DO RESULTADO OBTIDO
- 39CONTROLE INTERNO E EXTERNOA ATIVIDADE DE CONTROLE COMPREENDE O EXERCÍCIO PRÓPRIO DE CONTROLE PELAS UNIDADE EXECUTORAS DO ORÇAMENTO E A ATUÇÃO DOS ÓRGÃOS DOS SISTEMAS DE CONTROLE INTERNO E CONTROLE EXTERNO
- 40CONTROLE INTERNODEVE SER INSTITUÍDO E MANTIDO POR TODOS OS PODERES E PELO MINISTÉRIO PÚBLICO.
- 41ART. 74. OS PODERES LEGISLATIVO, EXECUTIVO E JUDICIÁRIO MANTERÃO, DE FORMA INTEGRADA, SISTEMA DE CONTROLE INTERNO C/ A FINALIDADE DE:I- AVALIAR O CUMPRIMENTO DAS METAS PREVISTAS NO PLANO PLURIANUAL, A EXECUÇÃO DOS PROGRAMAS DE GOVERNO E DOS ORÇAMENTOS DA UNIÃO;
- 42ART. 74. OS PODERES LEGISLATIVO, EXECUTIVO E JUDICIÁRIO MANTERÃO, DE FORMA INTEGRADA, SISTEMA DE CONTROLE INTERNO C/ A FINALIDADII- COMPROVAR A LEGALIDADE E AVALIAR OS RESULTADOS, QTO À EFICÁCIA E EFICIÊNCIA, DA GESTÃO ORÇAMENTÁRIA, FINANCEIRA E PATRIMONIAL NOS ÓRGÃOS E ENTIDADES DA ADM FEDERAL, BEM COMO DA APLICAÇÃO DE RECURSOS PÚB. POR ENTIDADES DE D. PRIVADO
- 43ART. 74. OS PODERES LEGISLATIVO, EXECUTIVO E JUDICIÁRIO MANTERÃO, DE FORMA INTEGRADA, SISTEMA DE CONTROLE INTERNO C/ A FINALIDAD CFIII- EXERCER O CONTROLE DAS OPERAÇÕES DE CRÉDITO, AVAIS E GARANTIS, BEM COMO DOS DIREITOS E HAVERES DA UNIÃO.
IV- APOIAR O CONTROLE EXTERNO NO EXERCÍCIO DE SUA MISSÃO INSTITUCIONAL - 44ART. 76 (4.320). O PODER EXECUTIVO EXERCERÁ OS 3 TIPOS DE CONTROLE A Q SE REFE O ART. 75, SEM PREJUÍZO DAS ATRIBUIÇÕES DO TC OU ÓRGÃO EQUIVALENTE.ART. 77. A VERIFICAÇÃO DA LEGALIDADE DOS ATOS DE EXECUÇÃO ORÇAMENTÁRIA SERÁ PRÉVIA, CONCOMITANTE E SUBSEQUENTE.
- 45ART. 78. ALÉM DA PRESTAÇÃO OU TOMADA DE CONTAS ANUAL, QDO INSTITUÍDA EM LEI, OU POR FIM DE GESTÃO, PODERÁ HAVER, A QQ TEMPO, LEVANTAMENTO, PRESTAÇÃO OU TOMADA DE CONTAS DE TODOS OS RESPONSÁVEIS POR BENS OU VALORES PÚB.ART. 79. AO ÓRGÃO INCUMBIDO DA ELABORAÇÃO DA PROPOSTA ORÇAMENTARIA OU OUTRO INDICADO NA LEGISLAÇÃO, CABERÁ O CONTROLE ESTABELECIDO NO INCIO III DO ARTIGO 75.
- 46ART. 79. P.Ú. ESSE CONTROLE FAR-SE-Á, QDO FOR O CASO, EM TERMOS DE UNIDADES DE MEDIDA, PREVIAMENTE ESTABELECIDOS P/ CADA ATIVIDADE.ART. 80. COMPETE AOS SERVIÇOS DE CONTABILIDADE OU ÓRGÃOS EQUIVALENTE VERIFICAR A EXATA OBSERVÂNCIA DOS LIMITES DAS COTAS TRIMESTRAIS ATRIBUÍDAS A CADA UNIDADE ORÇAMENTÁRIA, DENTRO DO SISTEMA Q FOR INSTITUÍDO P/ ESSE FIM
- 47CONTROLE INTERNOPERMITE Q A ORGANIZAÇÃO AVALIE OS RISCOS DE NÃO ALCANCE DE SEUS OBJETIVOS (PELA ÓTICA DOS RESULTADOS) E QUE SEUS PROCEDIMENTOS, ATOS E DECISÕES SEJAM ORIENTADOS PELA OBSERVÂNCIA À LEGISLAÇÃO APLICÁVEL (PELA ÓTICA DA LEGALIDADE).
- 48CONTROLE INTERNO-PERMITE Q A ORGANIZAÇÃO VERIFIQUE RISCOS DE NÃO ALCANCE DE SEUS OBJETIVO;
-DECISÕES ORIENTADAS PELA OBSERVÂNCIA À LEGISLAÇÃO APLICÁVEL. - 49CONTROLE INTERNOPODE ABRANGER ATIVIDADES TÍPICAS DE FISCALIZAÇÃO: REALIZANDO AUDITORIAS, IDENTIFICANDO ERROS E FRAUDES
- 50CONTROLE INTERNOE DE ASSESSORAMENTO À ALTA ADMINISTRAÇÃO, RECOMENDANDO MELHORIAS COMO RACIONALIZAÇÃO DE CUSTOS E APERFEIÇOAMENTO DE ROTINAS
- 51CONTROLE EXTERNOESTRUTURA DE CONTROLE DISTINTA DAQUELA QUE EXECUTA AS AÇÕES. A TITULARIDADE É DO C.N, Q CONTA C/ O AUXÍLIO TÉCNICO DO TCU P/ ESSA TAREFA
- 52CONTROLE EXTERNO*A COMISSÃO MISTA DE ORÇAMENTO*
E AS *D+ COMISSÕES TÉCNICAS* DAS CASAS LEGISLATIVAS SÃO RESPONSÁVEIS PELO ACOMPANHAMENTO E PELA FISCALIZAÇÃO ORÇAMENTÁRIA. - 53CONTROLE EXTERNO ART. 70, CF A FISCALIZAÇÃO CONTÁBIL FINANCEIRA, ORÇAMENTÁRIA E PATRIMONIAL DA UNIÃO E DAS ENTIDADES DA ADM DIRETA E INDIRETA,QTO À LEGALIDADE, LEGITIMIDADE, ECONOMICIDADE, APLICAÇÃO DAS SUBVENÇÕES E RENÚNCIA DE RECEITAS SERÁ EXERCIDA PELO C.N, MEDIANTE CONTROLE EXTERNO, E PELO SISTEMA DE CONTROLE INTERNO DE CADA PODER.
- 54CF/88 ATRIBUIU DIVERSAS COMPETÊNCIAS AO TCU E, POR EXTENSÃO, AOS TCs DOS ESTADOS E MUNICÍPIOS).ESSAS COMPETÊNCIAS CONTEMPLAM A REALIZAÇÃO DE FISCALIZAÇÕES SOBRE ATOS Q GEREM DESPESAS, SOBRE A ARRECADAÇÃO DA RECEITA, SOBRE CONTRATOS E CONVÊNIOS ATOS RELATIVOS À ÁREA DE PESSOAL
- 55CONTROLE EXTERNO L.4.230/64ART. 81. O CONTROLE DA EXECUÇÃO ORÇAMENTÁRIA, PELO P. LEGISLATIVO, TERÁ POR OBJETIVO VERIFICAR A PROBIDADE DA ADM, A GUARDA E LEGAL EMPREGO DOS DINHEIROS PÚB. E O CUMPRIMENTO DA LEI DE ORÇAMENTO
- 56CONTROLE EXTERNO L.4.230/64ART. 82. O P. EXECUTIVO, ANUALMENTE, PRESTARÁ CONTAS AO P. LEGISLATIVO, NO PRAZO ESTABELECIDO NAS CF OU LEI ORGÂNICAS DOS MUNICÍPIOS.
1º AS CONTAS DO P. EXECUTIVO SERÃO SUBMETIDAS AO P. LEGISLATIVO, C/ PARECER PRÉVIO DO TC OU ÓRGÃO EQUIVALENTE - 57CONTROLE EXTERNO L.4.230/64ART. 82, 2º
QDO, NO MUNICÍPIO NÃO HOUVER TRIBUNAL DE CONTAS OU ÓRGÃO EQUIVALENTE, A CÂMARA DE VEREADORES PODERÁ DESIGNAR PERITOS CONTADORES P/ VERIFICAREM AS CONTAS DO PREFEITO E SOBRE ELAS EMITIREM PARECER. - 58O CONTROLE DE ARRECADAÇÃO DE RECEITA É UM DOS TIPOS DE CONTROLE DA EXECUÇÃO ORÇAMENTÁRIA, CONFORME ART. 75, INC.I, DA LEI 4.320/64ART. 78. ALÉM DA PRESTAÇÃO OU TOMADA DE CONTAS ANUAL, QDO INSTITUÍDA EM LEI, OU POR FIM DE GESTÃO, PODERÁ HAVER, A QQ TEMPO, LEVANTAMENTO, (PRESTAÇÃO OU TOMADA DE CONTAS DE TODOS OS RESPONSÁVEIS POR BENS E VALORES PÚB.)= FIDELIDADE FUNCIONAL
- 59A FIDELIDADE FUNCIONAL DOS AGENTES DA ADM, RESPONSÁVEIS POR BENS E VALORES PÚB., É UMA MODALIDADE DE CONTROLE Q TRATA DA OBSERVÂNCIA DE NORMAS E DE DETERMINAÇÕES LEGAIS DA GESTÃO?CERTO, OS ORDENADORES DE DESPESA DEVEM ATENTAR-SE NÃO APENAS AO ALCANCE DOS OBJETIVOS DA DESPESA EXECUTADA, MAS TBM ÀS NORMAS APLICÁVEIS A SUA ATUAÇÃO.
- 60CMOALÉ DE ATUAR NA APRECIAÇÃO DOS PROJETOS ORÇAMENTÁRIOS, TBM PARTICIPA DA FISCALIZAÇÃO E CONTROLE DA EXECUÇÃO DO ORÇAMENTO, SEM PREJUÍZO DA AÇÃO DAS DEMAIS COMISSÕES LEGISLATIVAS.
- 61FUNÇÕES DA CONTABILIDADE PÚB?- FORNECIMENTO DE INFO ÚTEIS P/ TOMADA DE DECISÕES DOS ADMINISTRADORES;
-AUXILIAR NO CONTROLE E AVALIAÇÃO DA GESTÃO E NA PRESTAÇÃO DE CONTAS DOS GESTORES PÚBLICOS - 62CONTABILIDADE PÚBLICAÉ ORGANIZADA COMO UM SISTEMA Q REGISTRA, CONTROLA, ANALISA, INTERPRETA E DEMONSTRA OS ATOS E FATOS Q TENHAM REPERCUSSÃO SOBRE O PATRIMÔNIO PÚB. (VARIAÇÕES PATRIMONIAIS)
- 63CONTABILIDADE PÚBLICAADICIONALMENTE, A CONTABILIDADE PÚB. EVIDENCIA OS ATOS ADMINISTRATIVOS Q POSSAM, FUTURAMENTE, AFETAR O PATRIMÔNIO PÚB.
- 64CONTABILIDADE PÚBLICACOMO QUASE A TOTALIDADE DOS RECURSOS Q ATENDEM AO SETOR PÚB. É PROVENIENTE DO ORÇAMENTO PÚB, A CONTABILIDADE PÚB. TBM RETIRA GRANDE PARTE DE SUAS INFORMAÇÕES DA EXECUÇÃO ORÇAMENTÁRIA
- 65ART. 83. A CONTABILIDADE EVIDENCIARÁ PERANTE A FAZENDA PÚB. A SITUAÇÃO DE TODOS QUANTOS, DE QQ MODO, ARRECADEM RECEITAS, EFETUEM DESPESAS, ADMINISTREM OU GUARDE BENS A ELA PERTENCENTES OU CONFIADOART. 84 RESSALVADA A COMPETÊNCIA DO TRIBUNAL DE CONTAS OU ÓRGÃO EQUIVALENTE, A TOMADA DE CONTAS DOS AGENTES RESPONSÁVEIS POR BENS OU DINHEIROS PÚBLICOS SERÁ REALIZADA OU SUPERINTENDIDA PELOS SERVIÇOS DE CONTABILIDADE
- 66ART. 85. OS SERVIÇOS DE CONTABILIDADE SERÃO ORGANIZADO DE FORMA PERMITIREM O ACOMPANHAMENTO DA EXECUÇÃO ORÇAMENTÁRIA, O CONHECIMENTO DA COMPOSIÇÃO PATRIMONIAL,ART. 85... A DETERMINAÇÃO DOS CUSTOS DOS SERVIÇOS INDUSTRIAIS, O LEVANTAMENTO DOS BALANÇOS GERAIS, A ANÁLISE E A INTERPRETAÇÃO DOS RESULTADOS ECONÔMICOS E FINANCEIROS
- 67ART. 87. HAVERÁ CONTROLE CONTÁBIL DOS DIREITO E OBRIGAÇÕES ORIUNDOS DE AJUSTES OU CONTRATOS EM Q A ADM PÚB. FOR PARTEART. 88. OS DÉBITOS E CRÉDITOS SERÃO ESCRITURADOS COM INDIVIDUALIZAÇÃO DO DEVEDOR OU DO CREDOR E ESPECIFICAÇÃO DA NATUREZA, IMPORTÂNCIA E DATA DO VENCIMENTO, QDO FIXADA.
- 68CARACTERÍSTICAS GERAIS DA CONTABILIDADE PÚB.ART. 83,84,85,87,88, E 89. L. 4320/64
ART. 89. A CONTABILIDADE EVIDENCIARÁ OS FATOS LIGADOS À ADMINISTRAÇÃO ORÇAMENTÁRIA, FINANCEIRA, PATRIMONIAL. - 69TRAÇO PRÓPRIO DA CONTABILIDADE GERAL É REPRODUZIDO NA CONTABILIDADE PÚBLICA...ART. 86. A FORMA DE ESCRITURAÇÃO SINTÉTICA DE TODAS AS OPERAÇÕES FINANCEIRAS E PATRIMONIAIS, SEGUNDO O MÉTODO DAS PARTIDAS DOBRADAS (REGISTROS DE DÉBITO SEMPRE ACOMPANHADOS DE CORRESPONDENTES REGISTROS DE CRÉDITO
- 70REGISTROS CONTÁBEIS DIFERENCIADOSART. 89. A ADOÇÃO DE REGISTROS CONTÁBEIS DIFERENCIADOS, CONFORME A NATUREZA DOS FATOS A SEREM EVIDENCIADOS
- 71CONTROLE CONTÁBIL DOS DIREITOS E OBRIGAÇÕESNO ART. 87. INDICA A NECESSIDADE DE CONTROLE CONTÁBIL DOS DIREITOS E OBRIGAÇÕES PROVENIENTES DE CONTRATOS E AJUSTES (MESMO S/ IMPACTO PATRIMONIAL IMEDIATO)
- 72SUBSISTEMAS DE INFORMAÇÕES CONTÁBEISVINCULADOS À DIFERENTES NATUREZAS DE FATOS. TRATA-SE DOS SUBSISTEMAS ORÇAMENTÁRIO, PATRIMONIAL (Q AGREGA OS FATOS FINANCEIROS) E DE COMPENSAÇÃO (EXISTE TBM O SUBSISTEMA DE CUSTOS, MAS AINDA MUITO INCIPIENTE).
- 73SUBSISTEMASI- ORÇAMENTÁRIO: REGISTRA, PROCESSA E EVIDÊNCIA OS ATOS E OS FATOS RELACIONADOS AO PLANEJAMENTO E À EXECUÇÃO ORÇAMENTÁRIA;
- 74SUBSISTEMASII- PATRIMONIAL: REGISTRA, PROCESSA E EVIDENCIA OS FATOS FINANCEIROS E NÃO FINANCEIROS RELACIONADOS C/ AS VARIAÇÕES QUALITATIVAS E QUANTITATIVAS DO PATRIMÔNIO PÚB.
- 75SUBSISTEMASIII- CUSTOS: REGISTRA, PROCESSA E EVIDENCIA OS CUSTOS DOS BENS E SERVIÇOS, PRODUZIDOS E OFERTADOS À SOCIEDADE PELA ENTIDADE PÚB.
- 76SUBSISTEMASIV- COMPENSAÇÃO: REGISTRA, PROCESSA E EVIDENCIA OS ATOS DE GESTÃO CUJOS EFEITOS POSSAM PRODUZIR MODIFICAÇÕES NO PATRIMÔNIO DA ENTIDADE DO SETOR PÚB., BEM COMO AQUELES C/ FUNÇÕES ESPECÍFICAS DE CONTROLE
- 77SUBSISTEMASCONFORME A NATUREZA DOS FATOS A SEREM REGISTRADOS, É POSSÍVEL QUE TODOS OS SUBSISTEMAS, OU APENAS UM, SEJAM UTILIZADOS NOS LANÇAMENTOS.
- 78SUBSISTEMASFATOS MAIS SIMPLES, C/ O REGISTRO DAS DOTAÇÕES ORÇAMENTÁRIAS INICIAIS, AFETAM APENAS UM SUBSISTEMA (NO CASO, O ORÇAMENTÁRIO)
- 79SUBSISTEMASOUTROS MAIS COMPLEXOS, DEMANDARÃO REGISTROS MÚLTIPLOS, P. EX. O INGRESSO DE RECURSOS PROVENIENTES DE OPERAÇÕES DE CRÉDITO VINCULADAS A CONTRATO
- 80A CONTABILIDADE GOVERNAMENTAL, CONFORME PRESCIRÇÕES DA LEI Nº 4320/64, ESTÁ LEGALMENTE ORGANIZADA P/ PERMITIR A AVALIAÇÃO DOS RESULTADOS ECONÔMICOS E FINANCEIROS DA GESTÃO, INCLUÍDA A APURAÇÃO DOS CUSTOS DE TODOS OS SERVIÇOS PRESTADOS AO CIDADÃO?ERRADA. OS CUSTOS APURADOS PELA CONTABILIDADE PÚB. REFEREM-SE APENAS À DIMENSÃO DOS "SERVIÇOS INDUSTRIAIS" CONFORME ART. 85
- 81LEI DE RESPONSABILIDADE FISCALCONFERIU TRATAMENTO MAIS AMPLO, AO DISPOR Q A ADM DEVE MANTER "SISTEMA DE CUSTOS Q PERMITA A AVALIAÇÃO E O ACOMPANHAMENTO DA GESTÃO ORÇAMENTÁRIA, FINANCEIRA E PATRIMONIAL" (ART. 50, 3º)
- 82CONTABILIDADE PÚBLICA DEVE EVIDENCIAR?OS FATOS LIGADO À:
-ADMINISTRAÇÃO ORÇAMENTÁRIA;
-FINANCEIRA;
-PATRIMONIAL; E
-INDUATRIAL - 83A ESCRITURAÇÃO SINTÉTICA DAS OPERAÇÕES FINANCEIRASEFETUA-SE PELO MÉTODO DAS PARTIDAS DOBRADAS, NÃO PODENDO APLICAR OUTRO MÉTODO SEM EXCEÇÕES
- 84O REGISTRO DE RECEITAS E DESPESAS ORÇAMENTÁRIAS PODE GERAR LANÇAMENTOS SIMULTÂNEOS NO SISTEMA FINANCEIRO, NO ORÇAMENTÁRIO E NO PATRIMONIAL?CERTA. CONSOANTES AS NORMAS DO CFC, EXISTAM SUBSISTEMAS DE INFO CONTÁBIL, E NÃO "SISTEMAS", BEM COMO NÃO EXISTA MAIS O SISTEMA FINANCEIRO (ABSORVIDO PELO PATRIMONIAL)
- 85A CONTABILIDADE EVIDENCIARÁ PERANTE A SECRETARIA DE ADM FEDERAL A SITUAÇÃO DE TODOS Q, DE QQ MODO, ARRECADEM RECEITAS, EFETUEM DESPESAS, ADMINISTREM OU GUARDEM BENS A ELA PERTENCENTES OU CONFIADOS?ERRADA. A CONTABILIDADE DEVE EVIDENCIAR A SITUAÇÃO DOS RESPONSÁVEIS POR RECURSOS E BENS PÚB. *PERANTE A FAZENDA PÚBLICA*(TERMO CORRESPONDE A ADM COMO UM TODO, S/ INDICAR 1 UNIDADE ESPECÍFICA) E NÃO SECRETARIA ADM.
- 86AS CONTAS DE COMPENSAÇÃO CONTROLAM TODOS OS ATOS ADMINISTRATIVOS, MESMO AQUELES VINCULADOS DIRETAMENTE À LEI ORÇAMENTÁRIA E À SUA EXECUÇÃO?ERRADA. AS CONTAS DE COMPENSAÇÃO DESTINAM-SE AO REGISTRO E CONTROLE DAQUELES ATOS ADMINISTRATIVOS Q POSSAM VIR A AFETAR A SITUAÇÃO PATRIMONIAL, NÃO DE TODOS OS ATOS.
- 87CONTABILIDADE PÚBLICAA CONTABILIDADE PÚBLICA OCUPA-SE BASTANTE DOS FATOS ORÇAMENTÁRIOS, EM RAZÃO DA ABSOLUTA RELEVÂNCIA DO ORÇAMENTO PÚB. NA ATIVIDADE FINANCEIRA DOS ENTES PÚB.
- 88CONTABILIDADE PÚB.NO SETOR PRIVADO, FATOS ASSEMELHADOS AOS DA EXECUÇÃO ORÇAMENTÁRIA PÚBLICA, Q PODE SER CONSIDERADOS PREPARATÓRIOS DOS FATOS FINANCEIROS EM SI, NÃO SÃO CONSIDERADOS.
- 89ART. 90. A CONTABILIDADE DEVERÁ EVIDENCIAR, EM SEUS REGISTROS, O MONTANTE DOS CRÉDITOS ORÇAMENTÁRIOS VIGENTES, A DESPESA EMPENHADA E A DESPESA REALIZADA, À CONTA DOS MESMOS CRÉDITOS, E AS DOTAÇÕES DISPONÍVEIS.ART. 91. O REGISTRO CONTÁBIL DA RECEITA E DA DESPESAS FAR-SE-Á DE ACORDO C/ AS ESPECIFICAÇÕES CONSTANTES DA L.O E DOS CRÉDITOS ADICIONAIS.
- 90CONTABILIDADE PÚBLICAART. 93 TODAS AS OPERAÇÕES DE Q RESULTEM DÉBITOS E CRÉDITOS DE NATUREZA FINANCEIRA, NÃO COMPREENDIDAS NA EXECUÇÃO ORÇAMENTÁRIA, SERÃO TBM OBJETO DE REGISTRO, INDIVIDUAÇÃO E CONTROLE CONTÁBIL.
- 91CONTABILIDADE ORÇAMENTÁRIA E FINANCEIRALEI 4.320/64 ABORDA A DÍVIDA PÚBLICA DE NATUREZA FINANCEIRA, DE CURTO PRAZO, DENOMINADA "DÍVIDA FLUTUANTE"
- 92ART. 92. A DÍVIDA FLUTUANTE COMPREENDE:I- OS RESTOS A PAGAR, EXCLUÍDOS OS SERVIÇOS DA DÍVIDA
II- OS SERVIÇOS DA DÍVIDA A PAGAR;
III- OS DEPÓSITOS;
IV- OS DÉBITOS DE TESOURARIA - 93ART. 92. A DÍVIDA FLUTUANTE COMPREENDE:P.Ú: O REGISTRO DOS RESTOS A PAGAR FAR-SE-Á POR EXERCÍCIO E POR CREDOR DISTINGUINDO-SE AS DESPESAS PROCESSADAS DAS NÃO PROCESSADAS
- 94DÍVIDA FLUTUANTE:É INTEGRADA POR RECURSOS DE TERCEIROS A SEREM DEVOLVIDOS (DEPÓSITOS E DÉBITOS DE TESOURARIA, ESTES ÚLTIMOS CONHECIDOS COMO OPERAÇÕES DO TIPO ARO, Q SÃO DESPESAS EXTRAORÇAMENTÁRIAS)
- 95DÍVIDA FLUTUANTE:E INTEGRADA TBM POR DESPESAS PROVENIENTES DE ORÇAMENTOS PASSADOS (RESTOS A PAGAR E SERVIÇOS DA DÍVIDA A PAGAR)
- 96RELEMBRANDO ESTÁGIOS DA DESPESA-EMPENHOS EMITIDOS P/ PAGAMENTO FUTURO A CREDORES;
-RESTOS PAGAR; E
-SERVIÇOS DA DÍVIDA A PAGAR SÃO EMPENHOS Q TRANSITARAM DE EXERCÍCIO, NÃO PERTENCENDO, PORTANTO, AO ORÇAMENTO EM CURSO - 97A EXECUÇÃO DESSAS DESPESAS, OCORRE "POR FORA" DO ORÇAMENTO, REPRESENTANDO APENAS FATOS FINANCEIROS, NÃO MAIS ORÇAMENTÁRIOSA PASSAGEM DOS EMPENHOS TRANSFORMADOS EM RESTOS A PAGAR PELO ESTÁGIO DA LIQUIDAÇÃO RESULTA EM SEU REGISTRO COMO RESTOS A PAGAR PROCESSADOS.
- 98OS RESTOS A PAGAR, EXCLUÍDOS OS SERVIÇOS DA DÍVIDA, COMPÕEM A DÍVIDA FUNDADA DO GOVERNO, POIS SE REFERM A UM COMPROMISSO EXIGÍVEL, QUE INDEPENDE DE AUTORIZAÇÃO ORÇAMENTÁRIA?ERRADA. TANTO OS RESTOS A PAGAR QUANTO O SERVIÇO DA DÍVIDA A PAGAR COMÕEM A DÍVIDA FLUTUANTE, CONSOANTE O ART. 92
- 99INFORMAÇÕES Q DEVEM SER EVIDENCIADOS PELA CONTABILIDADE PÚB. PÚBLICA-DEVE PERMITIR O ACOMPANHAMENTO DA EXECUÇÃO ORÇAMENTÁRIA,
-A DETERMINAÇÃO DOS CUSTOS INDUSTRIAIS,
-O LEVANTAMENTO DAS DEMONSTRAÇÕES CONTÁBEIS, - 100INFORMAÇÕES Q DEVEM SER EVIDENCIADOS PELA CONTABILIDADE PÚBLICA-A ANÁLISE E INTERPRETAÇÃO DOS RESULTADOS ECONÔMICOS E FINANCEIROS,
-ALÉM DE EVIDENCIAR O MONTANTE DOS CRÉDITOS ORÇAMENTÁRIOS VIGENTES. - 101AS OPERAÇÕES DE QUE RESULTEM DÉBITOS E CRÉDITOS DE NATUREZA FINANCEIRA Q NÃO ESTIVEREM COMPREENDIDAS NA EXECUÇÃO ORÇAMENTÁRIA NÃO SERÃO OBJETO DE REGISTRO, INDIVIDUALIZAÇÃO E CONTROLE CONTÁBIL?ERRADA. TODAS OPERAÇÕES DE Q RESULTEM DÉBITOS E CRÉDITOS DE NATUREZA FINANCEIRA DEVEM SER SUBMETIDAS A REGISTRO, INDIVIDUALIZAÇÃO E CONTROLE CONTÁBIL, CONFORME ART. 93
- 102O REGISTRO CONTÁBIL DA DÍVIDA FLUTUANTE E DA DÍVIDA FUNDADA SERÁ FEITO DE ACORDO C/ AS ESPECIFICAÇÕES CONSTANTES DA LEI DE ORÇAMENTO E DOS CRÉDITOS ADICIONAIS?ERRADA. AS ESPECIFICAÇÕES (LEIA-SE CLASSIFICAÇÕES ORÇAMENTÁRIAS) DA LOA E DOS CRÉDITOS ADICIONAIS SÃO LEVADAS EM CONTA P/ REGISTRO CONTÁBIL DA RECEITA E DA DESPESA, NÃO DAS DÍVIDAS FLUTUANTE E FUNDADA.
- 103TODAS AS OPERAÇÕES DE QUE RESULTEM DÉBITOS E CRÉDITOS DE NATUREZA FINCANCEIRA, NÃO COMPREENDIDAS NA EXECUÇÃO ORÇAMENTÁRIA, SERÃO TBM OBJETO DE REGISTRO, INDIVIDUAÇÃO E CONTROLE CONTÁBIL?CERTA!!!!!!
- 104DESPESA (AMPLO): REFERE A QQ SAÍDA DE RECURSOS FINANCEIROS NOS COFRES PÚBLICOSDESPESA PÚBLICA (ESTRITO): APENAS DESPESA ORÇAMENTÁRIA
- 105CONTABILIDADE INDUSTRIAL E PATRIMONIALART. 94. HAVERÁ REGISTROS ANALÍTICOS DE TODAS OS BENS DE CARÁTER PERMANENTE, COM INDICAÇÃO DOS ELEMENTOS NECESSÁRIOS P/ A PERFEITA CARACTERIZAÇÃO DE CADA UM DELES E DOS AGENTES RESPONSÁVEIS PELA SUA GUARDA E ADMINISTRAÇÃO.
- 106CONTABILIDADE INDUSTRIAL E PATRIMONIALART. 95. A CONTABILIDADE MANTERÁ REGISTRO DOS BENS MÓVEIS E IMÓVEIS.
- 107CONTABILIDADE INDUSTRIAL E PATRIMONIALART. 96. O LEVANTAMENTO GERAL DOS BENS MÓVEIS E IMÓVEIS TERÁ POR BASE O INVENTÁRIO ANALÍTICO DE CADA UNIDADE ADMINISTRATIVA E OS ELEMENTOS DA ESCRITURAÇÃO SINTÉTICA DA CONTABILIDADE
- 108CONTABILIDADE INDUSTRIAL E PATRIMONIALART. 97. PARA FINS ORÇAMENTÁRIOS E DETERMINAÇÃO DOS DEVEDORES, TER-SE-Á O REGISTRO CONTÁBIL DAS RECEITAS PATRIMONIAIS, FISCALIZANDO-SE SUA EFETIVAÇÃO.
- 109AS RECEITA PATRIMONIAIS REFERIDAS NO ART. 97 NÃO DEVEM SER CONFUNDIDAS COM AS RECEITAS CORRENTES PATRIMONIAIS, PERTENCENTES À CLASSIFICAÇÃO ECONÔMICA DA RECEITA, INSTITUÍDAS PELA MESMA LEI.AS RECEITAS PATRIMONIAIS DEVEM SER INTERPRETADAS COMO AQUELAS *RECEITAS AUFERIDAS PELA ENTIDADE GOVERNAMENTAL*, ABRANGENDO, ASSIM RECEITAS DE SERVIÇOS, TRIBUTÁRIAS, INDUSTRIAIS, E AS PRÓPRIAS RECEITAS CORRENTES PATRIMONIAIS
- 110"OS BENS DE CARÁTER PERMANENTE", OBJETO DE REGISTRO ANALÍTICO (ART. 94), DEVEM SER ENTENDIDOS COMO AUQELES DE DURAÇÃO SUPERIOR A DOIS ANOSSEGUINDO A DETERMINAÇÃO DO ART. 15, §2º, Q DEVEM SER TOMBADOS E SUJEITOS A REGISTRO.
- 111REGISTROS ANALÍTICOS?SERVEM À DESCRIÇÃO DOS BENS E A SUA ASSOCIAÇÃO AOS SERVIDORES RESPONSÁVEIS POR SUA GUARDA/UTILIZAÇÃO
- 112ART. 87 DCL 200/67 "OS BENS MÓVEIS, MATERIAIS E EQUIPAMENTOS EM USO FICARÃO SOB A RESPONSABILIDADE DOS CHEFES DE SERVIÇO, PRECEDENDO-SE PERIODICAMENTE A VERIFICAÇÕES PELOS COMPETENTES ÓRGÃOS DE CONTROLEOS SERVIDORES RESPONSÁVEIS SÃO OS "CHEFES DE SERVIÇO", NOMENCLATURA Q, NO ENTANTO, NÃO PODE SER CONSIDERADA PADRÃO P/ OS RESPONSÁVEIS POR ESSE ENCARGO.
- 113MATERIAIS DE CONSUMOSÃO OS BENS CUJA UTILIZAÇÃO É LIMITADA A DOIS ANOS E DEVEM SER ESTOCADOS EM ALMOXARIFADO.
- 114DEVE HAVER UM CONTROLE SEPARADO RELATIVO AO PATRIMÔNIO DAS UNIDADES, REPRESENTADO PELA IMPLEMENTAÇÃO DE REGISTROS ANALÍTICOS, DISTINTO DO CONTROLE FEITO PELA CONTABILIDADE DO ÓRGÃOS/ENTIDADE, Q É RESPONSÁVEL PELA FEITURA DE REGISTROS SINTÉTICOSREGISTROS SINTÉTICOS
(ESCRITURAÇÃO SINTÉTICA) - 115ELEMENTOS E REGISTROS CONCERNENTES À CONTABILIDADE PATRIMONIAL E INDUSTRIALART. 98. A DÍVIDA FUNDADA COMPRENDE OS COMPROMISSOS DE EXIGIBILIDADE SUPERIOR A 12 MESES, CONTRAÍDOS P/ ATENDER A DESEQUILÍBRIO ORÇAMENTÁRIO OU A FINANCEIRO DE OBRAS E SERVIÇOS PÚBLICOS
- 116ELEMENTOS E REGISTROS CONCERNENTES À CONTABILIDADE PATRIMONIAL E INDUSTRIALART. 98. P.Ú. A DÍVIDA FUNDADA SERÁ ESCRITURADA C/ INDIVIDUAÇÃO E ESPECIFICAÇÕES Q PERMITAM VERIFICAR, A QQ MOMENTO, A POSIÇÃO DOS EMPRÉSTIMOS, BEM COMO OS RESPECTIVOS SERVIÇOS DE AMORTIZAÇÃO E JUROS.
- 117ELEMENTOS E REGISTROS CONCERNENTES À CONTABILIDADE PATRIMONIAL E INDUSTRIALART. 99. OS SERVIÇOS PÚBLICOS INDUSTRIAIS, AINDA Q NÃO ORGANIZADOS COMO EMPRESA PÚBLICA OU AUTARQUIA, MANTERÃO CONTABILIDADE ESPECIAL P/ DETERMINAÇÃO DOS CUSTOS, INGRESSOS E RESULTADOS, S/ PREJUÍZO DA ESCRITURAÇÃO PATRIMONIAL E FINANCEIRO COMUM
- 118ELEMENTOS E REGISTROS CONCERNENTES À CONTABILIDADE PATRIMONIAL E INDUSTRIALART. 100. AS ALTERAÇÕES DA SITUAÇÃO LÍQUIDA PATRIMONIAL, Q ABRANGEM OS RESULTADOS DA EXECUÇÃO ORÇAMENTÁRIA, BEM COMO AS VARIAÇÕES INDEPENDENTES DESSA EXECUÇÃO E AS SUPERVENIÊNCIAS E INSUBSISTÊNCIAS ATIVAS E PASSIVAS, CONSTITUIRÃO ELEMENTOS DA CONTA PATRIMONIAL
- 119DÍVIDA FUNDADA OU CONSOLIDADAÉ UMA DÍVIDA DE CARÁTER PATRIMONIAL, ENÃO FINANCEIRO, COMO É O CASO DA DÍVIDA FLUTUANTE.
- 120A DIFERENÇA ENTRE DÍVIDA FUNDADA E DÍVIDA FLUTUANTERESIDE NA RELAÇÃO DA DÍVIDA C/ A AUTORIZAÇÃO LEGISLATIVA PARA PAGAMENTO.
- 121DÍVIDA FLUTUANTEPOR SE CONSTITUIR DE DESPESA JÁ AUTORIZADAS (EMPENHOS Q TRANSITARAM DE EXERCÍCIO) E DE DESPESAS EXTRAORÇAMENTÁRIAS, NÃO NECESSITA DE NOVA AUTORIZAÇÃO LEGISLATIVA P/ PAGAMENTO.
- 122DÍVIDA FUNDADACARACTERIZADA COMO PASSIVO NÃO FINANCEIRO (OU PERMANENTE), NECESSITA DE AUTORIZAÇÃO LEGISLATIVA P/ PAGAMENTO.
- 123A QUITAÇÃO DA DÍVIDA FUNDADA E FLUTUANTE!OCORRE NORMALMENTE C/ A INSERÇÃO DE DOTAÇÕES NO ORÇAMENTO, A TÍTULO DE AMORTIZAÇÃO DA DÍVIDA.
- 124O LEVANTAMENTO GERAL DOS BENS MÓVEIS E IMÓVEIS TERÁ POR BASE O INVENTÁRIO SINTÉTICO DO ÓRGÃO E OS ELEMENTOS DA ESCRITURAÇÃO ANALÍTICA NA CONTABILIDADE?ERRADA. O LEVANTAMENTO GERAL DOS BENS MÓVEIS E IMÓVEIS TEM POR BASE O INVENTÁRIO ANALÍTICO E OS ELEMENTOS DA ESCRITURAÇÃO SINTÉTICA
- 125SOMENTE OS SERVIÇOS PÚBLICOS INSDUTRIAIS ORGANIZADOS COMO EMPRESA PÚBLICA OU AUTÁRQUICA PODERÃO MANTER CONTABILIDADE ESPECIAL PARA DETERMINAÇÃO DOS CUSTOS, INGRESSOS E RESULTADOS.ERRADA. A CONTABILIDADE ESPECIAL P/ DETERMINAÇÃO DE CUSTOS PODE SER MANTIDA POR "SERVIÇOS PÚBLICOS INDUSTRIAIS" QQ, MESMO AQUELES NÃO ORGANIZADOS COMO EMPRESA PÚB. OU AUTÁRQUICA.