
Fichas
Capítulo 7 - Previdência Complementar Aberta: PGBL e VGBL
Fichas del conjunto (36)
- 1A previdência principal é utilizada para substituir a renda do contribuinte, quando ele perde a capacidade de trabalho, seja por doença, seja por invalidez, idade avançada ou morte.O trabalhador – mediante contribuições individuais e compulsórias, após completar determinado tempo de contribuição e idade mínima – tem direito a aposentadoria e benefícios.
- 2a previdência apresenta-se de duas formas:Previdência Social e Previdência Complementar Aberta, também conhecida como previdência privada.
- 3Qual o sistema de repartição que o modelo de Previdência Social brasileira adota e como funciona?O modelo da Previdência Social brasileira adota o regime de repartição simples, que funciona em regime de caixa. Nesse caso, as contribuições dos trabalhadores ativos são utilizadas para o pagamento dos benefícios dos aposentados. Esse modelo é um sistema previdenciário de
Benefício Definido (BD), estipulado pelo cálculo de determinada taxa de reposição de renda, e os valores das pensões são previamente definidos. A repartição simples mantém seu equilíbrio quando o número de contribuintes ativos é superior ao número de aposentados. A margem
entre contribuintes e aposentados, que era positiva, vem caindo ao longo do tempo. Há alguns anos, a arrecadação tem sido deficitária em relação às despesas com benefícios. - 4Qual a alternativa que alguns países adotaram para evitar os problemas da repartição simples da previdência?o método de Contribuições Definidas (CD), que são capitalizadas em contas individualizadas, ou coletivas, para a formação de uma reserva financeira. Esta, na ocasião da aposentaria, será transformada em benefícios, ou seja, o benefício que o trabalhador receberá
depende das contribuições do próprio indivíduo e das taxas de retorno dos investimentos realizados com os recursos acumulados, portanto não há déficit. - 5No Brasil, a Previdência Social é executada pelo Instituto Nacional do Seguro Social (INSS), que regula e provê os benefícios para os trabalhadores ou seus dependentes.Os empregados e servidores públicos são obrigatoriamente incluídos em seu respectivo regime de Previdência
Social, a partir da assinatura da carteira de trabalho ou da posse no serviço público. - 6Todos os cidadãos e cidadãs brasileiros, a partir de 16 anos de idade, que contribuem mensalmente para a Previdência Socialsão chamados de segurados e têm direito aos benefícios e serviços oferecidos pelo INSS no Regime Geral de Previdência Social (RGPS).
- 7Quais as fontes de recursos da previdência socialAs fontes de recursos para o RGPS são as contribuições sobre a folha de salário dos trabalhadores empregados (contribuem tanto trabalhador quanto empregador); contribuição sobre a renda bruta das empresas (Cofins); Contribuição sobre o Lucro Líquido (CSLL); contribuição sobre a renda líquida dos concursos de prognósticos (são considerados concursos
de prognósticos todo e qualquer sorteio de números, loterias, apostas, inclusive a realizada em reuniões hípicas, nos âmbitos federal, estadual, do Distrito Federal e municipal), excetuando-se
os valores destinados ao Programa de Crédito Educativo; e outras de menor valor. - 8São conhecidas como Fundos de Pensão. São instituições sem fins lucrativos que mantêm planos de previdência coletivos, organizadas pelas empresas para seus empregados, com o objetivo de garantir pagamento de benefícios a seus participantes na aposentadoria. Podem também ser organizadas por associações, sindicatos ou entidades de classes.As Entidades Fechadas de Previdência Complementar (EFPC)
- 9São as entidades ou sociedades seguradoras autorizadas a instituir planos de previdência complementar aberta. Podem ser individuais, quando contratados por qualquer pessoa, ou coletivas, quando garantem benefícios a indivíduos vinculados, direta ou indiretamente, a uma pessoa jurídica contratante.Entidades Abertas de Previdência Complementar (EAPC)
- 10Quais as fases da previdência complementar?(i) de diferimento (acumulação) e
(ii) de pagamento do benefício (renda). - 11Consiste em uma renda vitalícia e paga exclusivamente ao participante a partir da data de concessão do benefício. O benefício cessa com o falecimento do participante.Renda mensal vitalícia
- 12Consiste em uma renda temporária e paga exclusivamente ao participante. O benefício cessa com o falecimento do participante ou o fim da temporariedade contratada, o que ocorrer primeiro.Renda mensal temporária
- 13Consiste em uma renda paga vitaliciamente ao participante a partir da data da concessão do benefício, sendo garantido aos beneficiários um prazo mínimo de garantia que será indicado na proposta de inscrição e é contado a partir da data do início do recebimento do benefício pelo participante.Renda mensal vitalícia com prazo mínimo garantido
- 14Consiste em uma renda paga vitaliciamente ao participante a partir da data de concessão do benefício escolhida. Ocorrendo o falecimento do participante durante a percepção dessa renda, o percentual do seu valor estabelecido na proposta de inscrição será revertido vitaliciamente ao beneficiário indicado.Renda mensal vitalícia reversível ao beneficiário indicado
- 15Consiste em uma renda paga vitaliciamente ao participante a partir da data de concessão do benefício escolhida. Ocorrendo o falecimento do participante durante a percepção dessa renda, o percentual do seu valor estabelecido na proposta de inscrição será revertido vitaliciamente ao cônjuge e, na falta deste, reversível temporariamente ao(s) menor(es) até que complete(m) a idade para maioridade (18, 21 ou 24) estabelecida no regulamento e conforme o percentual de reversão estabelecido.Renda mensal vitalícia reversível ao cônjuge com continuidade aos menores
- 16Benefício sob forma de pagamento único, cujo evento gerador é a morte ou a invalidez do participante.Pagamento único (pecúlio)
- 17Consiste em uma renda mensal a ser paga por um prazo pré-estabelecido ao participante/assistido. Na proposta de inscrição, o participante indicará o prazo máximo, em meses, contado a partir da data de concessão do benefício, em que será efetuado o pagamento da renda.Renda mensal por prazo certo
- 18TAXA DE ADMINISTRAÇÃOTaxa percentual cobrada dos fundos FIE, onde os recursos do plano são aplicados, pelo administrador, para a prestação do serviço de gestão profissional de recursos e pagamento de seus prestadores de serviço. É calculada e provisionada por dia útil e deduzida do valor da cota do FIE.
- 19TAXA DE CARREGAMENTOO carregamento é a importância destinada a atender às despesas administrativas e de
comercialização do plano. - 20PORTABILIDADEA portabilidade é o direito que o participante tem de, durante o período de diferimento, transferir os recursos financeiros acumulados na sua reserva acumulada para outro plano de benefício
previdenciário operado por entidade de previdência complementar. A portabilidade só é permitida entre planos do mesmo segmento, ou seja, entre planos de previdência complementar aberta (ex.: PGBL) ou entre planos de seguro de pessoas com cobertura por sobrevivência (ex.: VGBL). É vedada a portabilidade (transferência) de recursos entre participantes. Para quem optou pela tabela de cobrança de imposto de renda regressiva, a portabilidade preserva o prazo de aplicação já decorrido desde o investimento inicial. A portabilidade não é considerada resgate com posterior reaplicação. - 21TRANSFERÊNCIA ENTRE PLANOSA transferência entre planos na mesma entidade seguradora, nada mais é que uma portabilidade. Um cliente pode solicitar a transferência entre planos para mudar a característica do investimento em função do risco da carteira. Exemplo: um cliente está em um plano de previdência que aplica
renda fixa e quer mudar para um plano que aplica parte da sua carteira em renda variável. Não é possível transferir de PGBL para VGBL e vice-versa. Não incide imposto de renda nas transferências entre planos. - 22RESGATESHá possibilidade do participante sacar uma parte ou a totalidade de sua reserva matemática (recursos acumulados no plano para pagamento do benefício). O resgate somente é permitido
durante o período de diferimento (acumulação) e antes da concessão do benefício (renda). O participante que optar por resgatar seus recursos terá de arcar com o pagamento do imposto
de renda - 23Principais produtos de Previdência Complementar Aberta:PGBL (Plano Gerador de Benefícios Livres) e VGBL (Vida Gerador de Benefícios Livres)
- 24Ao contratar o PGBL, o participante pode contribuir mensalmente ou fazer um único aporte.Esse recurso, durante o período de
diferimento (acumulação), é aplicado em um fundo de investimento, chamado Fundo de Investimento Especialmente Constituído (FIE), e o rendimento desse fundo é revertido em benefício do participante. - 25A idade para resgatar o benefício do plano (renda) não está atrelada à idade instituída pela previdência oficialO participante poderá optar por recebê-lo de uma única vez ou de acordo
com renda mensal contratada com a seguradora proprietária do plano. - 26Renda mensal vitalícia (PGBL)Consiste em uma renda paga vitalícia e exclusivamente ao participante a partir da data de concessão do benefício, que cessa com o falecimento do participante.
- 27Renda mensal temporária (PGBL)Consiste em uma renda paga temporária e exclusivamente ao participante. O benefício cessa com o falecimento do participante ou o fim da temporariedade contratada, o que ocorrer primeiro.
- 28Renda mensal vitalícia com prazo mínimo garantido (PGBL)Consiste em uma renda paga vitaliciamente ao participante a partir da data da concessão do benefício, sendo garantido diversas vantagens aos beneficiários
- 29Renda mensal vitalícia reversível ao beneficiário indicado (PGBL)Consiste em uma renda paga vitaliciamente ao participante a partir da data de concessão do benefício
escolhida. Ocorrendo o falecimento do participante durante a percepção desta renda, o percentual do seu valor estabelecido na proposta de inscrição será revertido vitaliciamente ao beneficiário indicado. Na hipótese de falecimento do beneficiário antes do participante e durante o período de
percepção da renda, a reversibilidade do benefício estará extinta sem direito a compensações ou devoluções dos valores pagos. Em caso de o beneficiário falecer após já ter iniciado o recebimento da renda, o benefício estará extinto. - 30Pagamento único (PGBL)No primeiro dia útil seguinte à data prevista para o término do período de diferimento, será concedido ao participante benefício sob a forma de pagamento único, calculado com base no saldo de provisão matemática de benefícios a conceder, verificado ao término daquele período.
- 31Renda mensal por prazo certo (PGBL)Consiste em uma renda mensal a ser paga por um prazo preestabelecido ao participante/assistido.
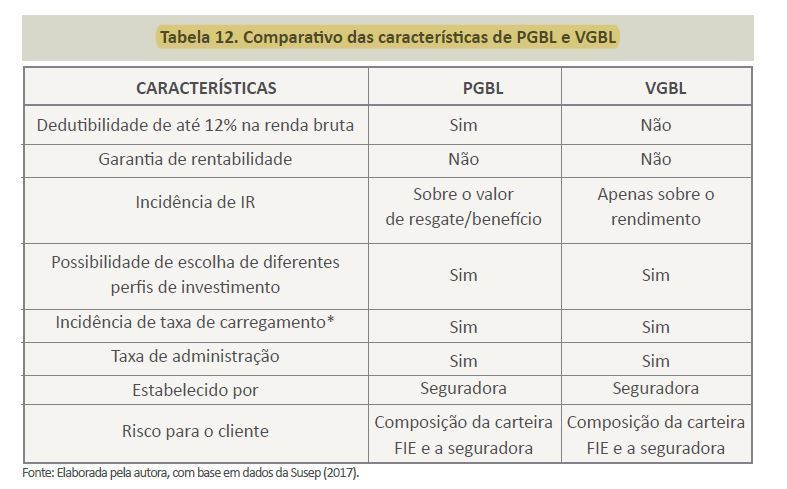
- 32A cobrança de IR se dá no momento do resgate do plano ou do pagamento dos benefícios.A base de cálculo para a cobrança do IR é o total dos recursos resgatados (valores aplicados mais rendimento) ou a renda recebida como benefício de aposentadoria.
- 33O VGBL é um seguro de pessoas que garante cobertura em caso de sobrevivênciaA cobertura por sobrevivência garante o pagamento do capital segurado, pela sobrevivência do segurado ao período do diferimento contratado (capitalização), ou pela compra, mediante pagamento único, de renda imediata.
- 34O VGBL é uma modalidade de seguro de pessoas que combina os tradicionais seguros de vida com características dos planos de previdência complementar. É um plano de seguro de pessoas com cobertura por sobrevivência cuja principal característica é a ausência de rentabilidade mínima garantida durante a fase de acumulação dos recursos ou período de diferimento (podendo inclusive apresentar rentabilidade negativa).A rentabilidade do plano é idêntica à rentabilidade do fundo em que os
recursos estão aplicados, descontadas as taxas e despesas do plano. Não goza do benefício fiscal e, diferente dos demais planos de previdência complementar, o VGBL sofre tributação apenas sobre
o rendimento de suas aplicações financeiras no momento do resgate do plano ou pagamento de benefício. Não entra em inventário. - 35—VGBL não há dedutibilidade de 12% na renda bruta e o IR incide apenas sobre o rendimento.
- 36Qual o órgão responsável por fiscalizar os planos de previdência privada?Superintendência de Seguros Privados (Susep)
Información
- Descripción
- banco Fichas sobre Capítulo 7 - Previdência Complementar Aberta: PGBL e VGBL, creado por Yuseiji Brant el 28/08/2021.
- Creado por
- Yuseiji Brant
- Visitas
- 1
- Valoración