
Mapa mental
Limitações ao poder de tributar
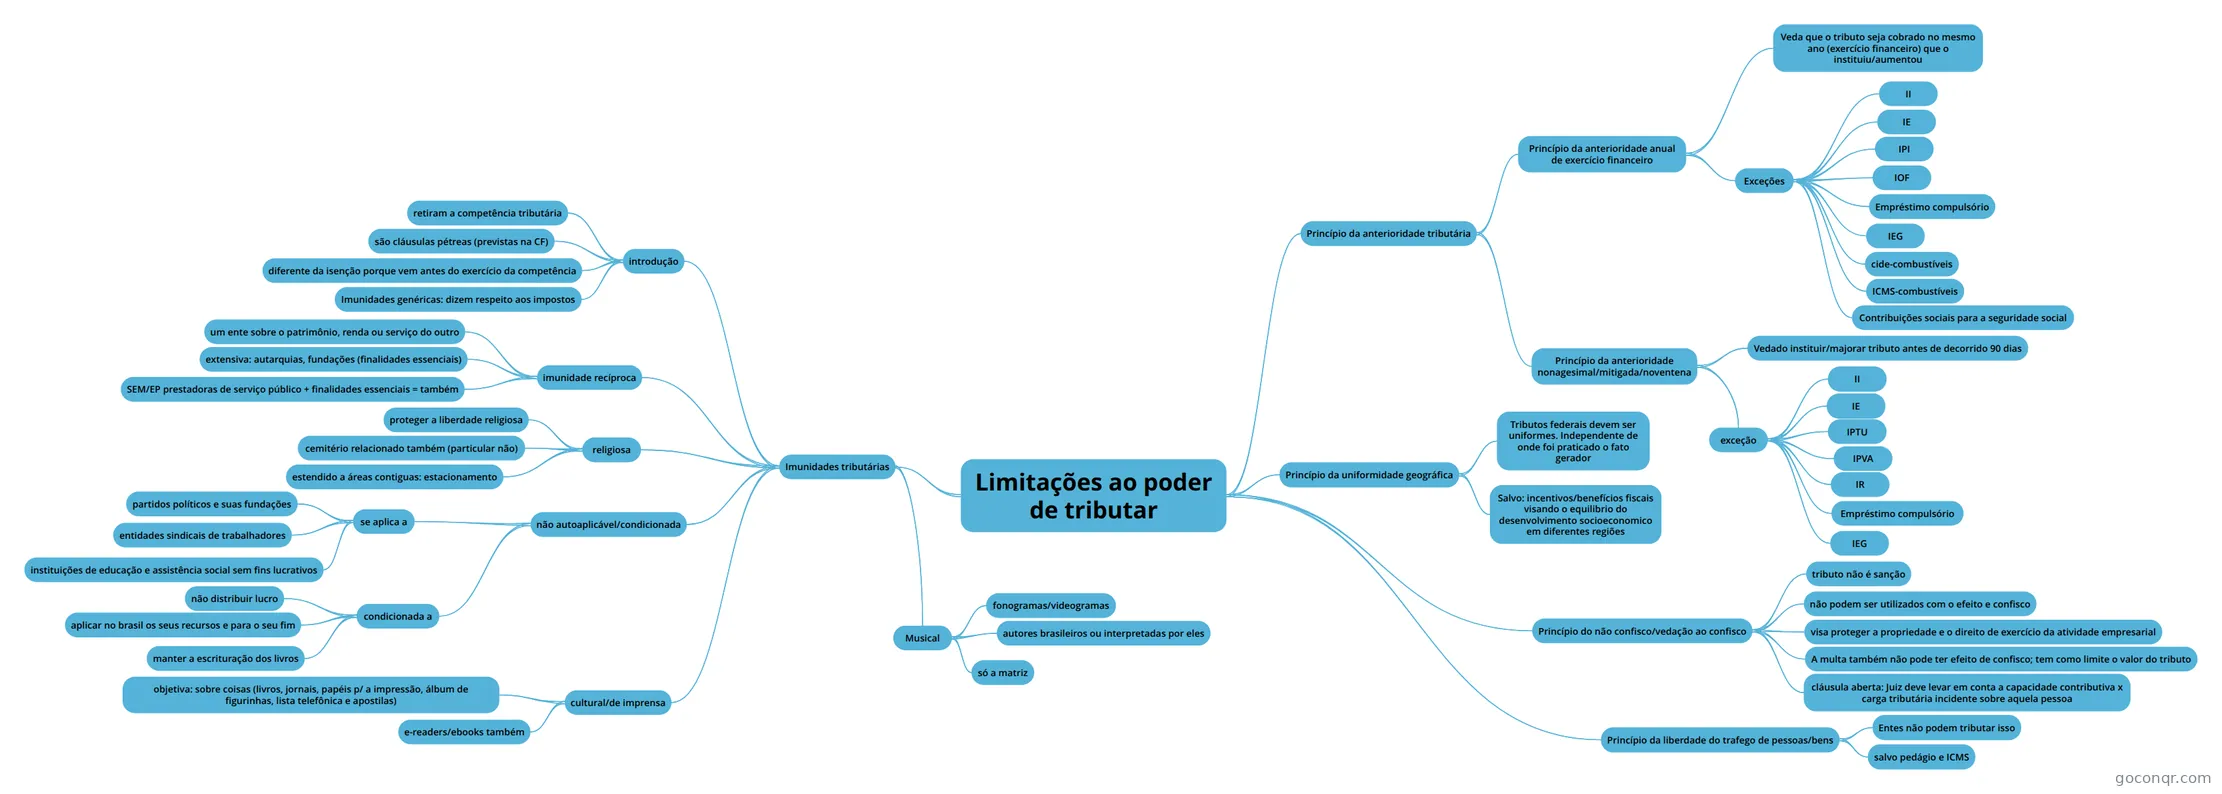
Mapa mental: Limitações ao poder de tributar
Contenido del mapa
Limitações ao poder de tributar
- 23/07-> mapa
Princípio da anterioridade tributária
- Não se aplica: - Reduzir/extinguir tributos; - Norma que altere o prazo de recolhimento;
- - NÃO EXISTE MAIS O PRINCÍPIO DA ANUALIDADE - Em respeito ao princípio da não surpresa
- Princípio da anterioridade anual de exercício financeiro
- Veda que o tributo seja cobrado no mesmo ano (exercício financeiro) que o instituiu/aumentou
- No mesmo ano da publicação
- Exceções
- II
- IE
- IPI
- IOF
- Empréstimo compulsório
- Guerra externa ou calamidade pública
- IEG
- Imposto extraordinário de guerra
- cide-combustíveis
- ICMS-combustíveis
- Contribuições sociais para a seguridade social
- Veda que o tributo seja cobrado no mesmo ano (exercício financeiro) que o instituiu/aumentou
- Princípio da anterioridade nonagesimal/mitigada/noventena
- Vedado instituir/majorar tributo antes de decorrido 90 dias
- do dia da publicação
- exceção
- II
- tem natureza extrafiscal
- IE
- tem natureza extrafiscal
- IPTU
- fixação da base de cálculo
- IPVA
- fixação da base de cálculo
- IR
- Empréstimo compulsório
- Calamidade/guerra
- IEG
- II
- Vedado instituir/majorar tributo antes de decorrido 90 dias
Princípio do não confisco/vedação ao confisco
- tributo não é sanção
- não podem ser utilizados com o efeito e confisco
- visa proteger a propriedade e o direito de exercício da atividade empresarial
- A multa também não pode ter efeito de confisco; tem como limite o valor do tributo
- cláusula aberta: Juiz deve levar em conta a capacidade contributiva x carga tributária incidente sobre aquela pessoa
Princípio da liberdade do trafego de pessoas/bens
- Entes não podem tributar isso
- salvo pedágio e ICMS
- Pedágio: não é tributo, é tarifa/preço público; ICMS- comunicação/transporte
Princípio da uniformidade geográfica
- Tributos federais devem ser uniformes. Independente de onde foi praticado o fato gerador
- Salvo: incentivos/benefícios fiscais visando o equilibrio do desenvolvimento socioeconomico em diferentes regiões
Imunidades tributárias
- introdução
- retiram a competência tributária
- são cláusulas pétreas (previstas na CF)
- diferente da isenção porque vem antes do exercício da competência
- isenções são instituidas por lei
- Imunidades genéricas: dizem respeito aos impostos
- imunidade recíproca
- um ente sobre o patrimônio, renda ou serviço do outro
- independe de ser essencial APENAS IMPOSTOS
- extensiva: autarquias, fundações (finalidades essenciais)
- SEM/EP prestadoras de serviço público + finalidades essenciais = também
- um ente sobre o patrimônio, renda ou serviço do outro
- religiosa
- proteger a liberdade religiosa
- Maçonaria não tem
- cemitério relacionado também (particular não)
- estendido a áreas contiguas: estacionamento
- Doações também Mas sempre desde que estejam relacionadas a atividades essenciais e apenas impostos
- proteger a liberdade religiosa
- não autoaplicável/condicionada
- se aplica a
- Ainda que alugue o imóvel, desde que o dinheiro seja revertido a atividades essenciais
- partidos políticos e suas fundações
- entidades sindicais de trabalhadores
- Patronal não
- instituições de educação e assistência social sem fins lucrativos
- Não significa que não pode ter lucro, só não pode distribuir; Assistência social sem fins alcança a previdencia privada só se não houver contribuição dos beneficiários;
- condicionada a
- não distribuir lucro
- aplicar no brasil os seus recursos e para o seu fim
- manter a escrituração dos livros
- se aplica a
- cultural/de imprensa
- objetiva: sobre coisas (livros, jornais, papéis p/ a impressão, álbum de figurinhas, lista telefônica e apostilas)
- e-readers/ebooks também
- Musical
- fonogramas/videogramas
- autores brasileiros ou interpretadas por eles
- só a matriz
- Replicação industrial de mídias opticas de leitura a laser não
- introdução
Información
- Descripción
- Direito Tributário Mapa Mental sobre Limitações ao poder de tributar, creado por Piettrice Dorsky el 20/07/2019.
- Creado por
- Piettrice Dorsky
- Visitas
- 2
- Valoración