
Mapa mental
ESPÉCIES DE TRIBUTOS- IMPOSTOS
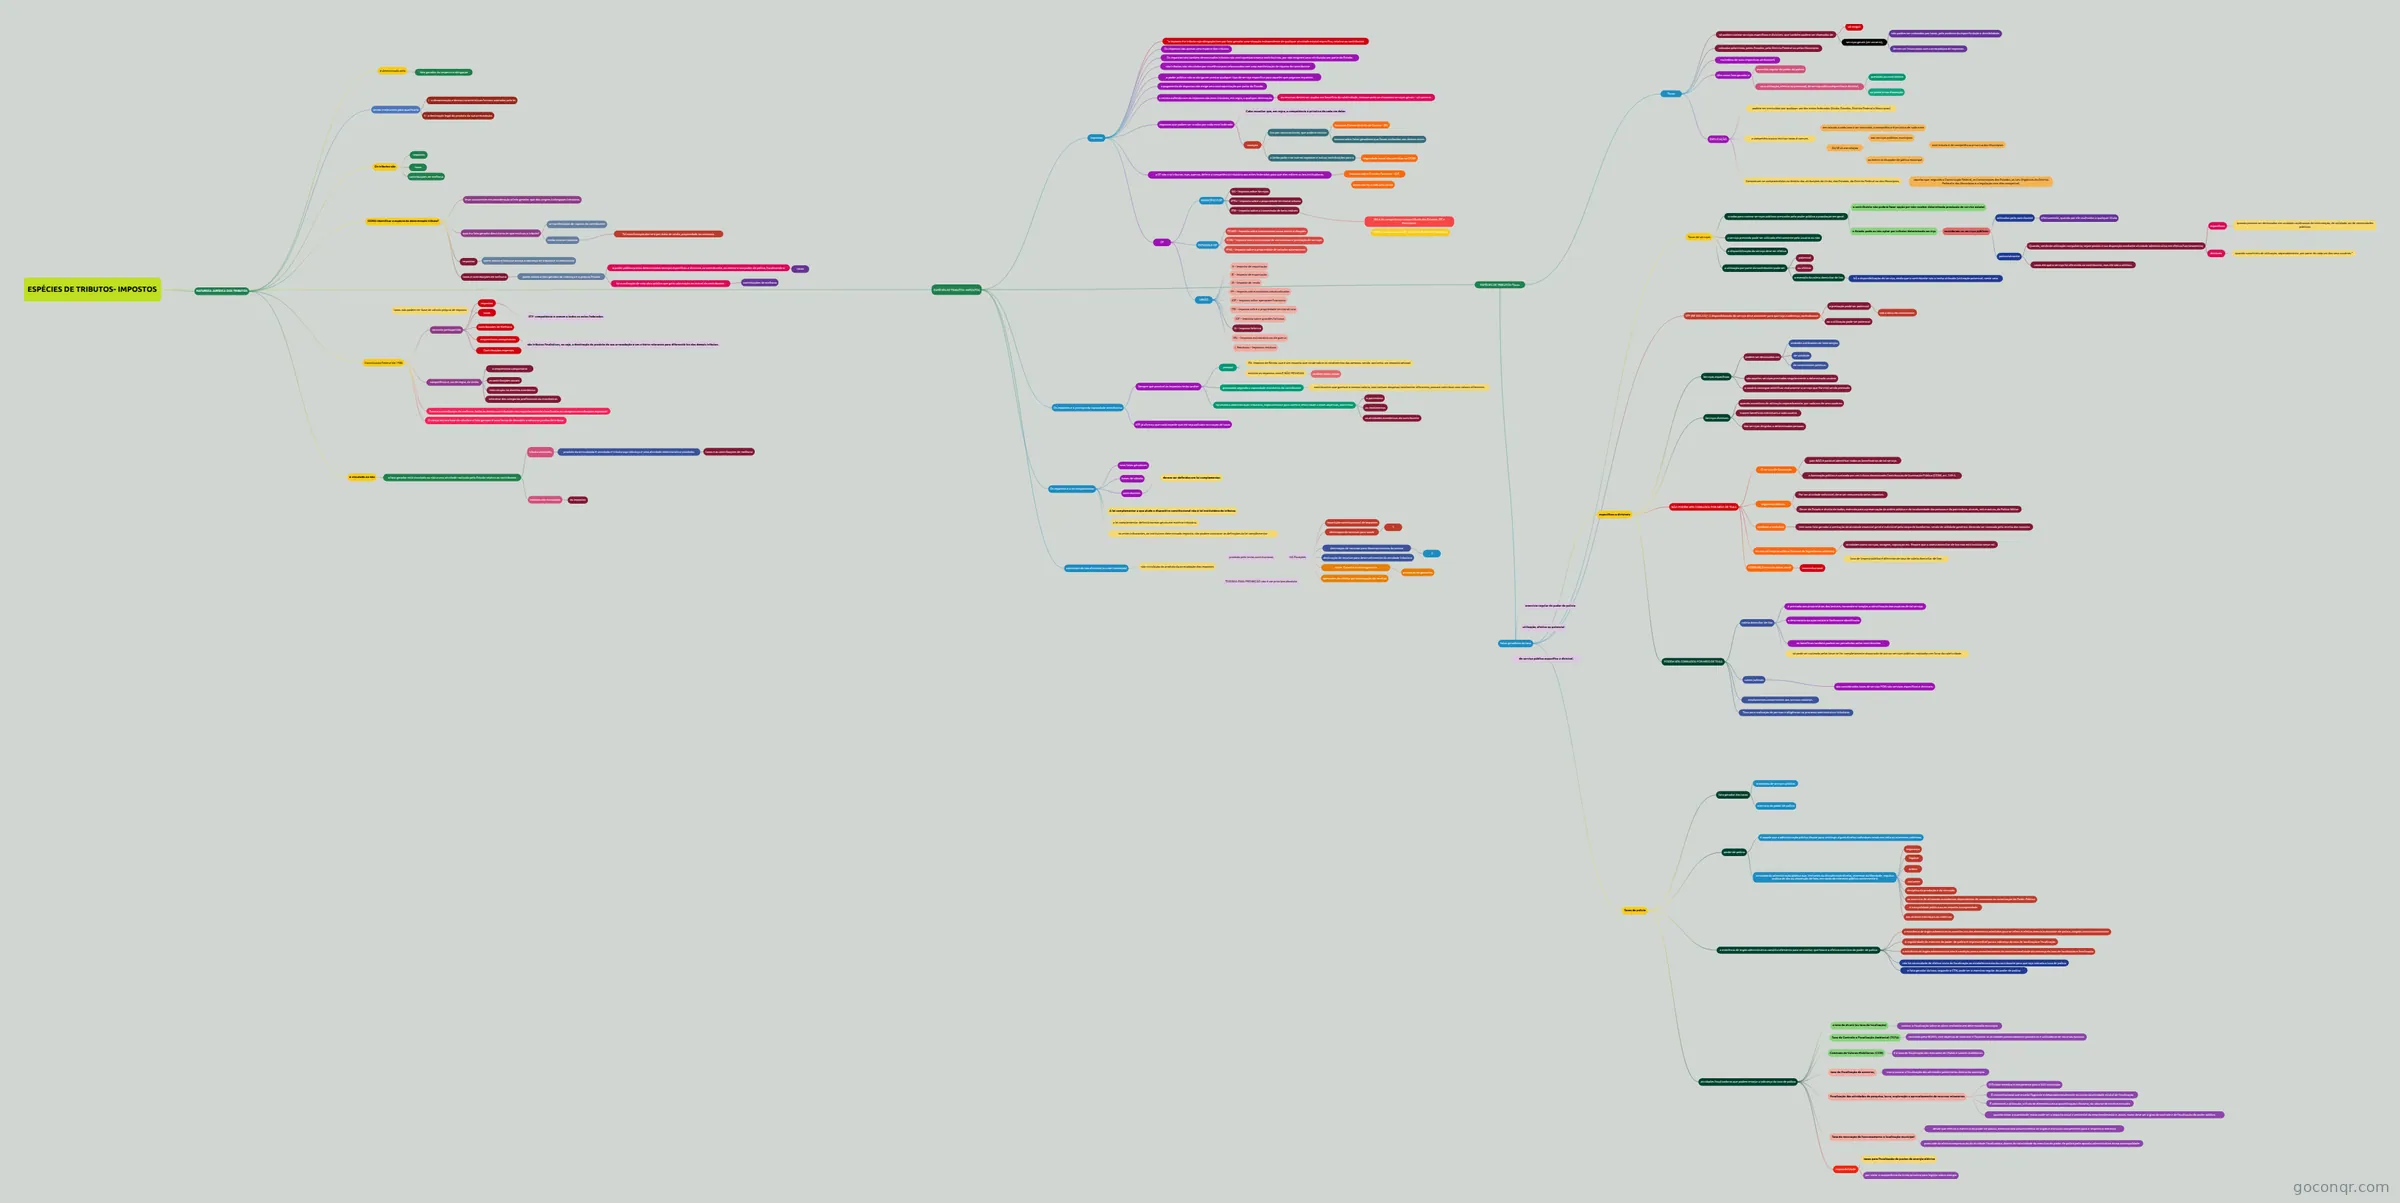
Mapa mental: Espécies de tributos - impostos
Contenido del mapa
ESPÉCIES DE TRIBUTOS- IMPOSTOS
ESPÉCIES DE TRIBUTOS- IMPOSTOS
- Impostos
- são tributos não vinculados por excelência pois relacionados com uma manifestação de riqueza do contribuinte
- o poder público não se obriga em prestar qualquer tipo de serviço específico para aqueles que pagaram impostos.
- Os Impostos são apenas uma espécie dos tributos
- “o imposto é o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte
- o pagamento de impostos não exige uma contraprestação por parte do Estado.
- Os impostos são também denominados tributos não contraprestacionais e contributivos, por não exigirem uma retribuição por parte do Estado.
- a receita auferida com os impostos não está vinculada, em regra, a qualquer destinação
- os recursos devem ser usados em benefício da coletividade, remunerando os chamados serviços gerais – uti universi.
- impostos que podem ser criados por cada ente federado
- Cabe ressaltar que, em regra, a competência é privativa de cada um deles
- exceção
- fica por conta da União, que poderá instituir
- Impostos Extraordinários de Guerra – IEG
- mesmo sobre fatos geradores que foram atribuídos aos demais entes
- a União pode criar outros impostos e outras contribuições para a
- seguridade social não previstos na CF/88
- fica por conta da União, que poderá instituir
- a CF não cria tributos, mas, apenas, defere a competência tributária aos entes federados para que eles editem as leis instituidoras.
- Imposto sobre Grandes Fortunas – IGF,
- ainda não foi criado pela União
- Imposto sobre Grandes Fortunas – IGF,
- CF
- MUNICÍPIO E DF
- ISS – Imposto sobre Serviços
- IPTU – Imposto sobre a propriedade territorial urbana
- ITBI – Imposto sobre a transmissão de bens imóveis
- IBS é de competência compartilhada dos Estados, DF e Municípios.
- CF/88, introduzida pela EC 132/2023 (Reforma Tributária),
- ESTADOS E DF
- ITCMD – Imposto sobre transmissões causa mortis e doações
- ICMS – Imposto sobre a circulação de mercadorias e prestação de serviços
- IPVA – Imposto sobre a propriedade de veículos automotores
- UNIÃO
- II – Imposto de importação
- IE – Imposto de exportação
- IR – Imposto de renda
- IPI – Imposto sobre produtos industrializados
- IOF – Imposto sobre operações financeira
- ITR – Imposto sobre a propriedade territorial rura
- IGF – Imposto sobre grandes fortunas
- IS – Imposto Seletivo
- IEG – Impostos extraordinários de guerra
- I. Residuais – Impostos residuais
- MUNICÍPIO E DF
- Os impostos e o princípio da capacidade contributiva
- Sempre que possível os impostos terão caráter
- pessoal
- EX. Imposto de Renda, que é um imposto que incide sobre os rendimentos das pessoas, sendo, portanto, um imposto pessoal
- existem os impostos reais E NÃO PESSOAIS
- incidem sobre coisas
- graduados segundo a capacidade econômica do contribuinte
- contribuintes que ganham o mesmo salário, mas tenham despesas totalmente diferentes, possam contribuir com valores diferentes
- facultado à administração tributária, especialmente para conferir efetividade a esses objetivos, identificar
- o patrimônio
- os rendimentos
- as atividades econômicas do contribuinte
- pessoal
- STF já afirmou que nada impede que ele seja aplicado na criação de taxas
- Sempre que possível os impostos terão caráter
- Os impostos e a lei complementar
- seus fatos geradores
- bases de cálculo
- contribuintes
- devem ser definidos em lei complementar.
- A lei complementar a que alude o dispositivo constitucional não é lei instituidora de tributos
- a lei complementar definirá normas gerais em matéria tributária.
- os entes tributantes, ao instituírem determinado imposto, não podem contrariar as definições da lei complementar
- o princípio da não afetação (ou não vinculação)
- não vinculação do produto da arrecadação dos impostos
- proibida pelo texto constitucionaL
- HÁ Exceções
- repartição constituucional de impostos
- destinação de recursos para saúde
- 1
- destinação de recursos para desenvolvimento do ensino
- 2
- destinação de recursos para desenvolvimento da atividade tributária
- união -Garantia e contragarantia
- prestação de garantias
- operações de crédito por antecipação de receitas
- HÁ Exceções
- TODAVIA ESSA PROIBIÇÃO não é um princípio absoluto
- proibida pelo texto constitucionaL
- não vinculação do produto da arrecadação dos impostos
- ESPÉCIES DE TRIBUTOS--Taxas
- Taxas
- cobradas pela União, pelos Estados, pelo Distrito Federal ou pelos Municípios
- no âmbito de suas respectivas atribuiçõeS
- têm como fato gerador o
- exercício regular do poder de polícia
- ou a utilização, efetiva ou potencial, de serviço público específico e divisível,
- prestado ao contribuinte
- ou posto à sua disposição
- EXPLICAÇÃO
- podem ser instituídos por qualquer um dos entes federados (União, Estados, Distrito Federal e Municípios)
- a competência para instituir taxas é comum.
- em relação a cada taxa a ser instituída, a competência é privativa de cada ente
- OU SEJA em relação
- ao exercício do poder de polícia municipal
- este tributo é de competência privativa dos Municípios
- aos serviços públicos municipais
- ao exercício do poder de polícia municipal
- Consideram-se compreendidas no âmbito das atribuições da União, dos Estados, do Distrito Federal ou dos Municípios,
- aquelas que, segundo a Constituição Federal, as Constituições dos Estados, as Leis Orgânicas do Distrito Federal e dos Municípios e a legislação com elas compatível,
- só podem custear serviços específicos e divisíveis, que também podem ser chamados de
- uti singuli
- serviços gerais (uti universi),
- não podem ser custeados por taxas, pela ausência da especificidade e divisibilidade.
- devem ser financiados com a arrecadação de impostos.
- fatos geradores da taxa
- Taxas de serviços
- criadas para custear serviços públicos prestados pelo poder público à população em geral.
- o contribuinte não poderá fazer opção por não receber determinada prestação de serviço estatal
- o Estado pode ou não optar por tributar determinado serviço
- consideram-se serviços públicos:
- utilizados pelo contribuinte
- efetivamente, quando por ele usufruídos a qualquer título
- potencialmente
- Quando, sendo de utilização compulsória, sejam postos à sua disposição mediante atividade administrativa em efetivo funcionamento;
- específicos
- quando possam ser destacados em unidades autônomas de intervenção, de utilidade, ou de necessidades públicas;
- divisíveis
- quando suscetíveis de utilização, separadamente, por parte de cada um dos seus usuários.”
- específicos
- casos em que o serviço foi oferecido ao contribuinte, mas ele não o utilizou.
- Quando, sendo de utilização compulsória, sejam postos à sua disposição mediante atividade administrativa em efetivo funcionamento;
- utilizados pelo contribuinte
- consideram-se serviços públicos:
- o serviço prestado pode ser utilizado efetivamente pelo usuário ou não
- a disponibilização do serviço deve ser efetiva
- a utilização por parte do contribuinte pode ser
- potencial
- ou efetivo
- o exemplo da coleta domiciliar de lixo
- hÁ a disponibilização do serviço, ainda que o contribuinte não o tenha utilizado (utilização potencial, neste caso
- criadas para custear serviços públicos prestados pelo poder público à população em geral.
- STF (RE 588.322)- A disponibilização do serviço deve acontecer para que haja a cobrança, contudooooo
- a prestação pode ser potencial
- sob a ótica do contribuinte.
- ou a utilização pode ser potencial
- a prestação pode ser potencial
- específicos e divisíveis
- Serviços específicos
- podem ser destacados em
- unidades autônomas de intervenção
- de utilidade
- de necessidades públicas.
- são aqueles serviços prestados singularmente a determinado usuário
- o usuário consegue identificar exatamente o serviço que lhe está sendo prestado
- podem ser destacados em
- Serviços divisíveis
- quando suscetíveis de utilização separadamente, por cada um de seus usuários
- trazem benefícios individuais a cada usuário
- São serviços dirigidos a determinadas pessoas.
- NÃO PODEM SER COBRADOS POR MEIO DE TAXA
- O serviço de iluminação
- pois NÁO é possível identificar todos os beneficiários de tal serviço
- a iluminação pública é custeada por um tributo denominado Contribuição de Iluminação Pública (CF/88, art. 149-A
- segurança pública.
- Por ser atividade indivisível, deve ser remunerada pelos impostos.
- Dever do Estado e direito de todos, exercida para a preservação da ordem pública e da incolumidade das pessoas e do patrimônio, através, entre outras, da Polícia Militar
- combate a incêndios
- tem como fato gerador a prestação de atividade essencial geral e indivisível pelo corpo de bombeiros, sendo de utilidade genérica, devendo ser custeada pela receita dos imposto
- serviço de limpeza pública (limpeza de logradouros públicos)
- atividades como varrição, lavagem, capinação etc. Repare que a coleta domiciliar de lixo não está incluída nesse rol.
- taxa de limpeza pública é diferente de taxa de coleta domiciliar de lixo.
- COBRANÇA emissão desse carnê
- inconstitucional
- O serviço de iluminação
- PODEM SER COBRADOS POR MEIO DE TAXA
- coleta domiciliar de lixo
- é prestado aos proprietários dos imóveis, tornando-se simples a identificação dos usuários de tal serviço
- o destinatário da ação estatal é facilmente identificado
- os benefícios também podem ser percebidos pelos contribuintes
- só pode ser custeada pelas taxas se for completamente dissociada de outros serviços públicos realizados em favor da coletividade.
- custas judiciais
- são considerados taxas de serviço POIS são serviços específicos e divisíveis.
- emolumentos concernentes aos serviços notariais
- Taxa para realização de perícias e diligências no processo administrativo tributário
- coleta domiciliar de lixo
- Serviços específicos
- exercício regular do poder de polícia
- utilização, efetiva ou potencial
- de serviço público específico e divisível.
- utilização, efetiva ou potencial
- Taxas de polícia
- fato gerador das taxas
- prestação de serviços público
- exercício do poder de polícia
- poder de polícia
- é aquele que a administração pública dispõe para restringir alguns direitos individuais tendo em vista os interesses coletivos.
- atividade da administração pública que, limitando ou disciplinando direito, interesse ou liberdade, regula a prática de ato ou abstenção de fato, em razão de interesse público concernente à
- segurança
- higiene
- ordem
- costumes
- disciplina da produção e do mercado
- ao exercício de atividades econômicas dependentes de concessão ou autorização do Poder Público
- à tranqüilidade pública ou ao respeito à propriedade
- aos direitos individuais ou coletivos
- atividades fiscalizadoras que podem ensejar a cobrança da taxa de polícia
- a taxa de alvará (ou taxa de localização)
- custear a fiscalização sobre as obras realizadas em determinado município
- Taxa de Controle e Fiscalização Ambiental (TCFA)
- realizado pelo IBAMA, com objetivo de controlar e fiscalizar as atividades potencialmente poluidoras e utilizadoras de recursos naturais
- Comissão de Valores Mobiliários (CVM)
- é a taxa de fiscalização dos mercados de títulos e valores mobiliários
- taxa de fiscalização de anúncios,
- visa a custear a fiscalização das atividades publicitárias dentro do município
- fiscalização das atividades de pesquisa, lavra, exploração e aproveitamento de recursos minerários
- O Estado-membro é competente para a SUA instituição
- É inconstitucional que exceda flagrante e desproporcionalmente os custos da atividade estatal de fiscalização
- É admissível a utilização, a título de elemento para a quantificação tributária, do volume de minério extraído
- quanto maior a quantidade, maior pode ser o impacto social e ambiental do empreendimento e, assim, maior deve ser o grau de controle e de fiscalização do poder público.
- impossibilidade
- taxas para fiscalização de postes de energia elétrica
- por violar a competência da União privativa para legislar sobre energia
- Taxa de renovação de funcionamento e localização municipal
- desde que efetivo o exercício do poder de polícia, demonstrado pela existência de órgão e estrutura competentes para o respectivo exercício
- prescinde da efetiva comprovação da atividade fiscalizadora, diante da notoriedade do exercício do poder de polícia pelo aparato administrativo dessa municipalidade
- a taxa de alvará (ou taxa de localização)
- a existência de órgão administrativo constitui elemento para se concluir que houve o efetivo exercício do poder de polícia
- A regularidade do exercício do poder de polícia é imprescindível para a cobrança da taxa de localização e fiscalização
- a existência de órgão administrativo não é condição para o reconhecimento da constitucionalidade da cobrança da taxa de localização e fiscalização
- a existência de órgão administrativo constitui um dos elementos admitidos para se inferir o efetivo exercício do poder de polícia, exigido constitucionalmente
- não há necessidade de efetiva visita da fiscalização ao estabelecimento do contribuinte para que seja cobrada a taxa de polícia
- o fato gerador da taxa, segundo o CTN, pode ser o exercício regular do poder de polícia
- fato gerador das taxas
- Taxas de serviços
- Taxas
- Impostos
NATUREZA JURÍDICA DOS TRIBUTOS
- é determinada pelo
- fato gerador da respectiva obrigação
- sendo irrelevantes para qualificá-la
- I - a denominação e demais características formais adotadas pela lei
- II - a destinação legal do produto da sua arrecadação.
- Os tributos são
- impostos
- taxas
- contribuições de melhoria
- COMO Identificar a espécie de determinado tributo?
- levar unicamente em consideração o fato gerador que deu origem à obrigação tributária.
- qual é o fato gerador descrito na lei que instituiu o tributo?
- se manifestação de riqueza do contribuinte
- então será um imposto
- Tal manifestação dar-se-á por meio de renda, propriedade ou consumo.
- impostos
- quem realiza o fato que enseja a cobrança de tributos é o contribuinte
- taxas e contribuições de melhoria
- quem realiza o fato gerador de cobrança é o próprio Estado
- o poder público presta determinados serviços específicos e divisíveis ao contribuinte, ou exerce o seu poder de polícia, fiscalizando-o
- taxas
- há a realização de uma obra pública que gera valorização no imóvel do contribuinte.
- contribuições de melhoria
- o poder público presta determinados serviços específicos e divisíveis ao contribuinte, ou exerce o seu poder de polícia, fiscalizando-o
- quem realiza o fato gerador de cobrança é o próprio Estado
- Constituição Federal de 1988
- corrente pentapartida
- impostos
- STF- competência é comum a todos os entes federados
- taxas
- taxas não podem ter base de cálculo própria de imposto
- contribuições de Melhoria
- emprestimos compulsórios
- são tributos finalísticos, ou seja, a destinação do produto de sua arrecadação é um critério relevante para diferenciá-los dos demais tributos
- Contribuições especiais
- impostos
- competência é, via de regra, da União
- o empréstimo compulsório
- intervenção no domínio econômico
- interesse das categorias profissionais ou econômicas
- as contribuições sociais
- Exceto a contribuição de melhoria, todas as demais contribuições são majoritariamente classificadas na categoria contribuições especiais!
- O cotejo entre a base de cálculo e o fato gerador é uma forma de descobrir a natureza jurídica do tributo
- corrente pentapartida
- é vinculado ou não
- o fato gerador está vinculado ou não a uma atividade realizada pelo Estado relativa ao contribuinte
- tributo vinculado,
- produto da arrecadação é vinculado e tributo cuja cobrança é uma atividade administrativa vinculada.
- taxas e as contribuições de melhoria
- produto da arrecadação é vinculado e tributo cuja cobrança é uma atividade administrativa vinculada.
- tributos não vinculados
- os impostos
- tributo vinculado,
- o fato gerador está vinculado ou não a uma atividade realizada pelo Estado relativa ao contribuinte
- é determinada pelo
Información
- Descripción
- Ciências Políticas Mapa Mental sobre ESPÉCIES DE TRIBUTOS- IMPOSTOS, creado por MELK RODRIGO el 12/12/2024.
- Creado por
- MELK RODRIGO
- Visitas
- 0
- Historial
-
- Creado por MELK RODRIGO · 25 oct 2023
- Copiado por MELK RODRIGO · 8 may 2024
- Copiado por MELK RODRIGO · 11 may 2024
- Copiado por MELK RODRIGO · 11 may 2024
- Copiado por MELK RODRIGO · 15 may 2024
- Copiado por MELK RODRIGO · 21 may 2024
- Copiado por MELK RODRIGO · 27 may 2024
- Copiado por MELK RODRIGO · 28 may 2024
- Copiado por MELK RODRIGO · 28 may 2024
- Copiado por MELK RODRIGO · 30 may 2024
- Copiado por MELK RODRIGO · 31 may 2024
- Copiado por MELK RODRIGO · 1 jun 2024
- Valoración