
Mapa mental
Auditoria: Conceitos Básicos
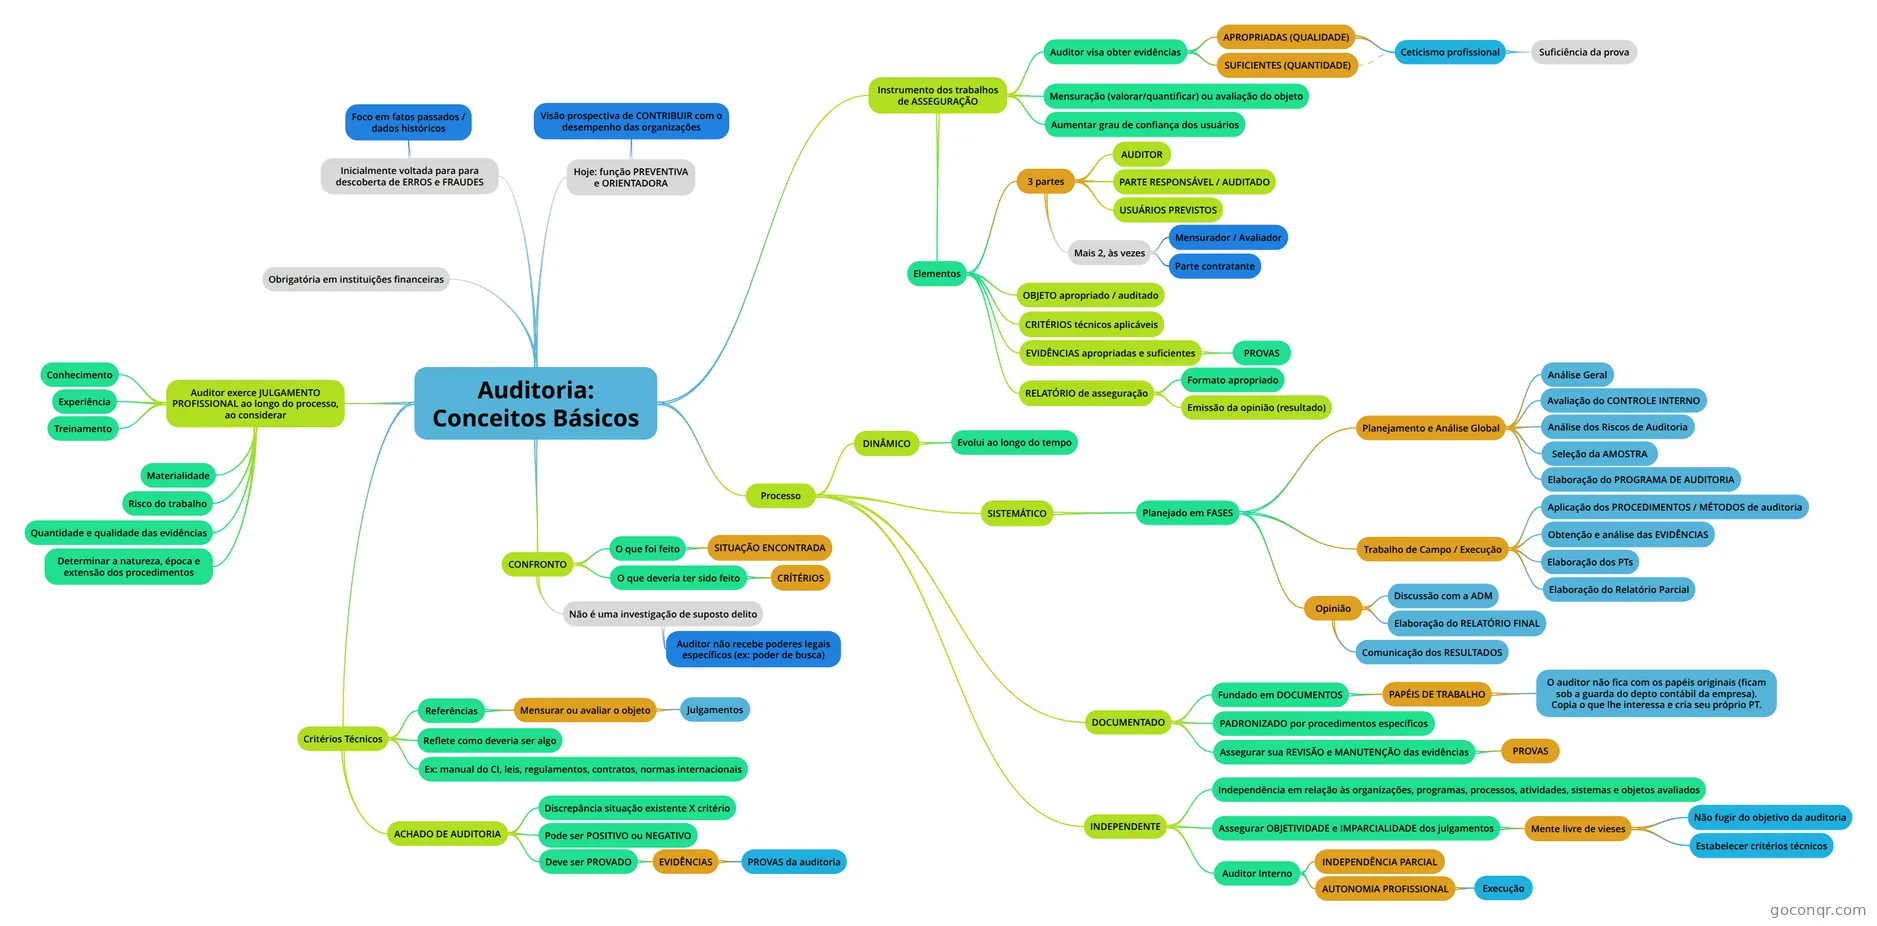
Mapa mental: Auditoria: Conceitos Básicos
Contenido del mapa
Auditoria: Conceitos Básicos
Inicialmente voltada para para descoberta de ERROS e FRAUDES
- Foco em fatos passados / dados históricos
Hoje: função PREVENTIVA e ORIENTADORA
- Visão prospectiva de CONTRIBUIR com o desempenho das organizações
Instrumento dos trabalhos de ASSEGURAÇÃO
- Auditor visa obter evidências
- APROPRIADAS (QUALIDADE)
- Ceticismo profissional
- Suficiência da prova
- Ceticismo profissional
- SUFICIENTES (QUANTIDADE)
- APROPRIADAS (QUALIDADE)
- Aumentar grau de confiança dos usuários
- Mensuração (valorar/quantificar) ou avaliação do objeto
- Elementos
- 3 partes
- AUDITOR
- PARTE RESPONSÁVEL / AUDITADO
- USUÁRIOS PREVISTOS
- Mais 2, às vezes
- Mensurador / Avaliador
- Parte contratante
- OBJETO apropriado / auditado
- CRITÉRIOS técnicos aplicáveis
- EVIDÊNCIAS apropriadas e suficientes
- PROVAS
- RELATÓRIO de asseguração
- Formato apropriado
- Emissão da opinião (resultado)
- 3 partes
- Auditor visa obter evidências
Processo
- DINÂMICO
- Evolui ao longo do tempo
- SISTEMÁTICO
- Planejado em FASES
- Planejamento e Análise Global
- Análise Geral
- Avaliação do CONTROLE INTERNO
- Análise dos Riscos de Auditoria
- Seleção da AMOSTRA
- Elaboração do PROGRAMA DE AUDITORIA
- Trabalho de Campo / Execução
- Aplicação dos PROCEDIMENTOS / MÉTODOS de auditoria
- Obtenção e análise das EVIDÊNCIAS
- Elaboração dos PTs
- Elaboração do Relatório Parcial
- Opinião
- Discussão com a ADM
- Elaboração do RELATÓRIO FINAL
- Comunicação dos RESULTADOS
- Planejamento e Análise Global
- Planejado em FASES
- DOCUMENTADO
- Fundado em DOCUMENTOS
- PAPÉIS DE TRABALHO
- O auditor não fica com os papéis originais (ficam sob a guarda do depto contábil da empresa). Copia o que lhe interessa e cria seu próprio PT.
- PAPÉIS DE TRABALHO
- PADRONIZADO por procedimentos específicos
- Assegurar sua REVISÃO e MANUTENÇÃO das evidências
- PROVAS
- Fundado em DOCUMENTOS
- INDEPENDENTE
- Independência em relação às organizações, programas, processos, atividades, sistemas e objetos avaliados
- Assegurar OBJETIVIDADE e IMPARCIALIDADE dos julgamentos
- Mente livre de vieses
- Não fugir do objetivo da auditoria
- Estabelecer critérios técnicos
- Mente livre de vieses
- Auditor Interno
- AUTONOMIA PROFISSIONAL
- Execução
- INDEPENDÊNCIA PARCIAL
- AUTONOMIA PROFISSIONAL
- DINÂMICO
CONFRONTO
- O que deveria ter sido feito
- CRÍTÉRIOS
- O que foi feito
- SITUAÇÃO ENCONTRADA
- Não é uma investigação de suposto delito
- Auditor não recebe poderes legais específicos (ex: poder de busca)
- O que deveria ter sido feito
Obrigatória em instituições financeiras
Auditor exerce JULGAMENTO PROFISSIONAL ao longo do processo, ao considerar
- Materialidade
- Risco do trabalho
- Quantidade e qualidade das evidências
- Determinar a natureza, época e extensão dos procedimentos
- Conhecimento
- Experiência
- Treinamento
Critérios Técnicos
- Referências
- Mensurar ou avaliar o objeto
- Julgamentos
- Mensurar ou avaliar o objeto
- Reflete como deveria ser algo
- Ex: manual do CI, leis, regulamentos, contratos, normas internacionais
- ACHADO DE AUDITORIA
- Discrepância situação existente X critério
- Deve ser PROVADO
- EVIDÊNCIAS
- PROVAS da auditoria
- EVIDÊNCIAS
- Pode ser POSITIVO ou NEGATIVO
- Referências
Información
- Descripción
- Auditoria Mapa Mental sobre Auditoria: Conceitos Básicos, creado por Leandro Destácio el 25/04/2019.
- Creado por
- Leandro Destácio
- Visitas
- 0
- Valoración