
Mapa mental
Finanças Públicas 3
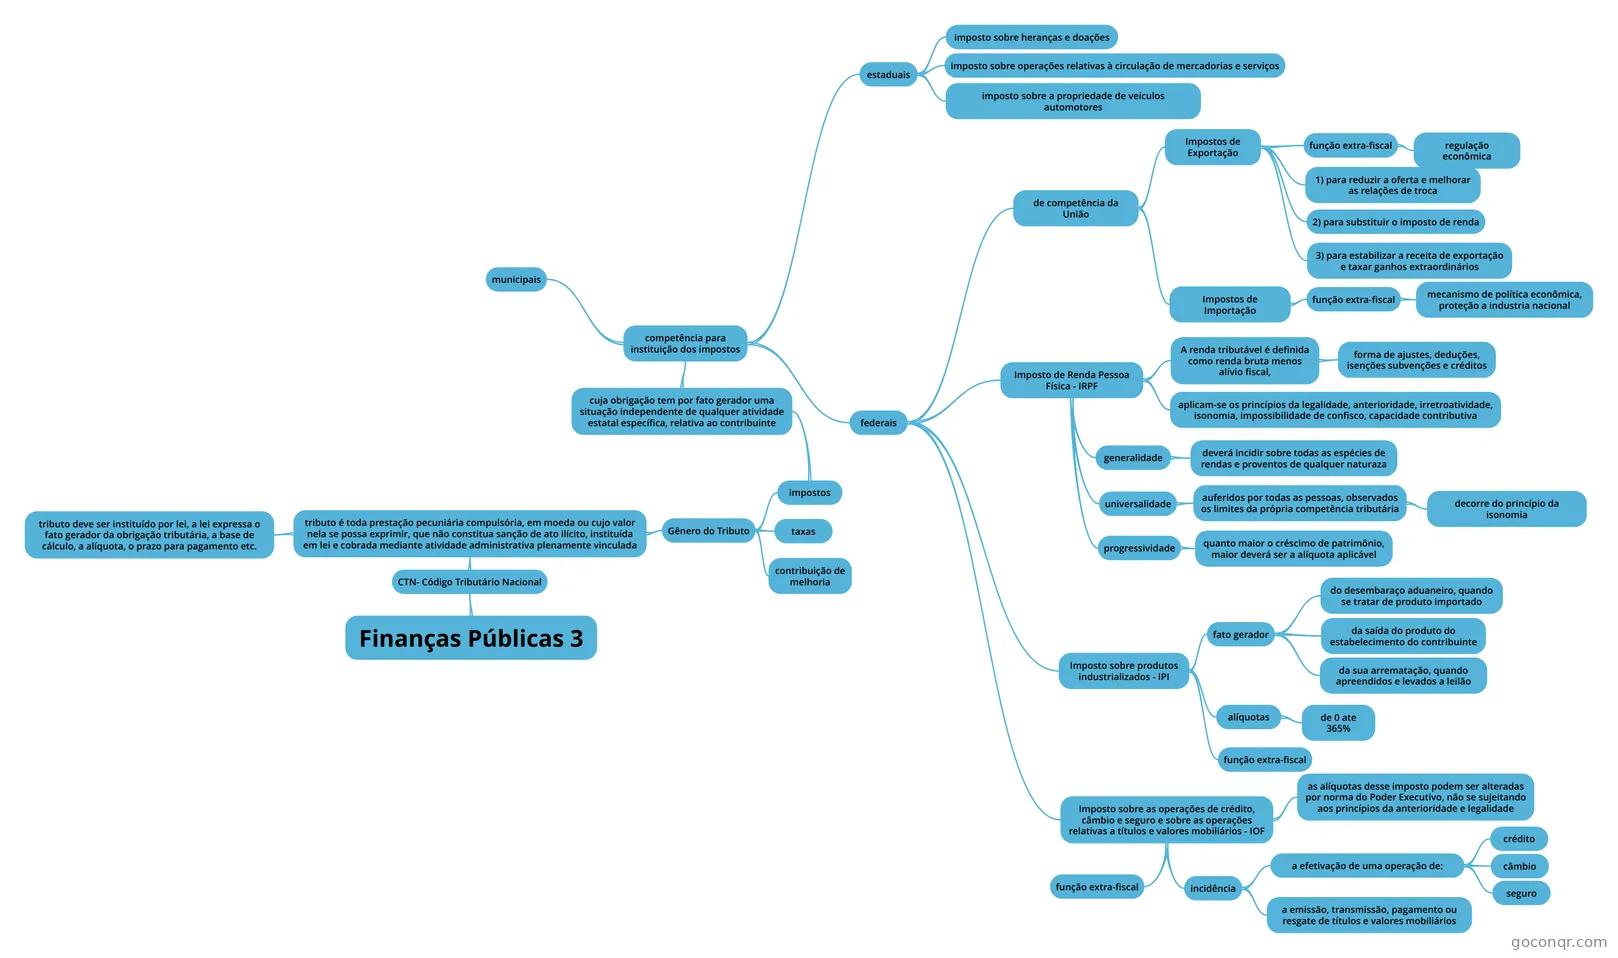
Mapa mental: Finanças Públicas e CTN
Contenido del mapa
Finanças Públicas 3
CTN- Código Tributário Nacional
- tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada
- tributo deve ser instituído por lei, a lei expressa o fato gerador da obrigação tributária, a base de cálculo, a alíquota, o prazo para pagamento etc.
- Gênero do Tributo
- impostos
- cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte
- competência para instituição dos impostos
- federais
- de competência da União
- Impostos de Importação
- função extra-fiscal
- mecanismo de política econômica, proteção a industria nacional
- função extra-fiscal
- Impostos de Exportação
- função extra-fiscal
- regulação econômica
- 1) para reduzir a oferta e melhorar as relaçôes de troca
- 2) para substituir o imposto de renda
- 3) para estabilizar a receita de exportação e taxar ganhos extraordinários
- função extra-fiscal
- Impostos de Importação
- Imposto de Renda Pessoa Física - IRPF
- A renda tributável é definida como renda bruta menos alívio fiscal,
- forma de ajustes, deduções, isenções subvenções e créditos
- aplicam-se os princípios da legalidade, anterioridade, irretroatividade, isonomia, impossibilidade de confisco, capacidade contributiva
- generalidade
- deverá incidir sobre todas as espécies de rendas e proventos de qualquer naturaza
- universalidade
- auferidos por todas as pessoas, observados os limites da própria competência tributária
- decorre do princípio da isonomia
- auferidos por todas as pessoas, observados os limites da própria competência tributária
- progressividade
- quanto maior o créscimo de patrimônio, maior deverá ser a alíquota aplicável
- A renda tributável é definida como renda bruta menos alívio fiscal,
- Imposto sobre produtos industrializados - IPI
- Embora tal imposto seja de competência federal, considerável parcela proveniente da sua arrecadação é transferida compulsoriamente aos Estados, Distrito Federal e aos Municípios em consonância com o dispositivo constitucional art. 159, incisos I e II
- fato gerador
- do desembaraço aduaneiro, quando se tratar de produto importado
- da saída do produto do estabelecimento do contribuinte
- da sua arrematação, quando apreendidos e levados a leilão
- alíquotas
- de 0 ate 365%
- função extra-fiscal
- não impede que o tributo tenha também concomitante FUNÇÃO FISCAL em razão do expressivo quantitativo de recursos públicos arrecadados, em especial, sobre os setores automobilísticos, de fumo e bebidas.
- Imposto sobre as operações de crédito, câmbio e seguro e sobre as operações relativas a títulos e valores mobiliários - IOF
- incidência
- a efetivação de uma operação de:
- crédito
- câmbio
- seguro
- a emissão, transmissão, pagamento ou resgate de títulos e valores mobiliários
- a efetivação de uma operação de:
- as alíquotas desse imposto podem ser alteradas por norma do Poder Executivo, não se sujeitando aos princípios da anterioridade e legalidade
- função extra-fiscal
- incidência
- de competência da União
- estaduais
- imposto sobre heranças e doações
- imposto sobre operações relativas à circulação de mercadorias e serviços
- imposto sobre a propriedade de veículos automotores
- municipais
- federais
- competência para instituição dos impostos
- cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte
- taxas
- contribuição de melhoria
- impostos
- tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada
Información
- Descripción
- Mapa Mental sobre Finanças Públicas 3, creado por moura.julio el 19/02/2015.
- Creado por
- moura.julio
- Visitas
- 0
- Valoración