
Mapa mental
ISS - Imposto Sobre Serviço
Mapa mental: ISS - Imposto Sobre Serviço
Contenido del mapa
ISS - Imposto Sobre Serviço
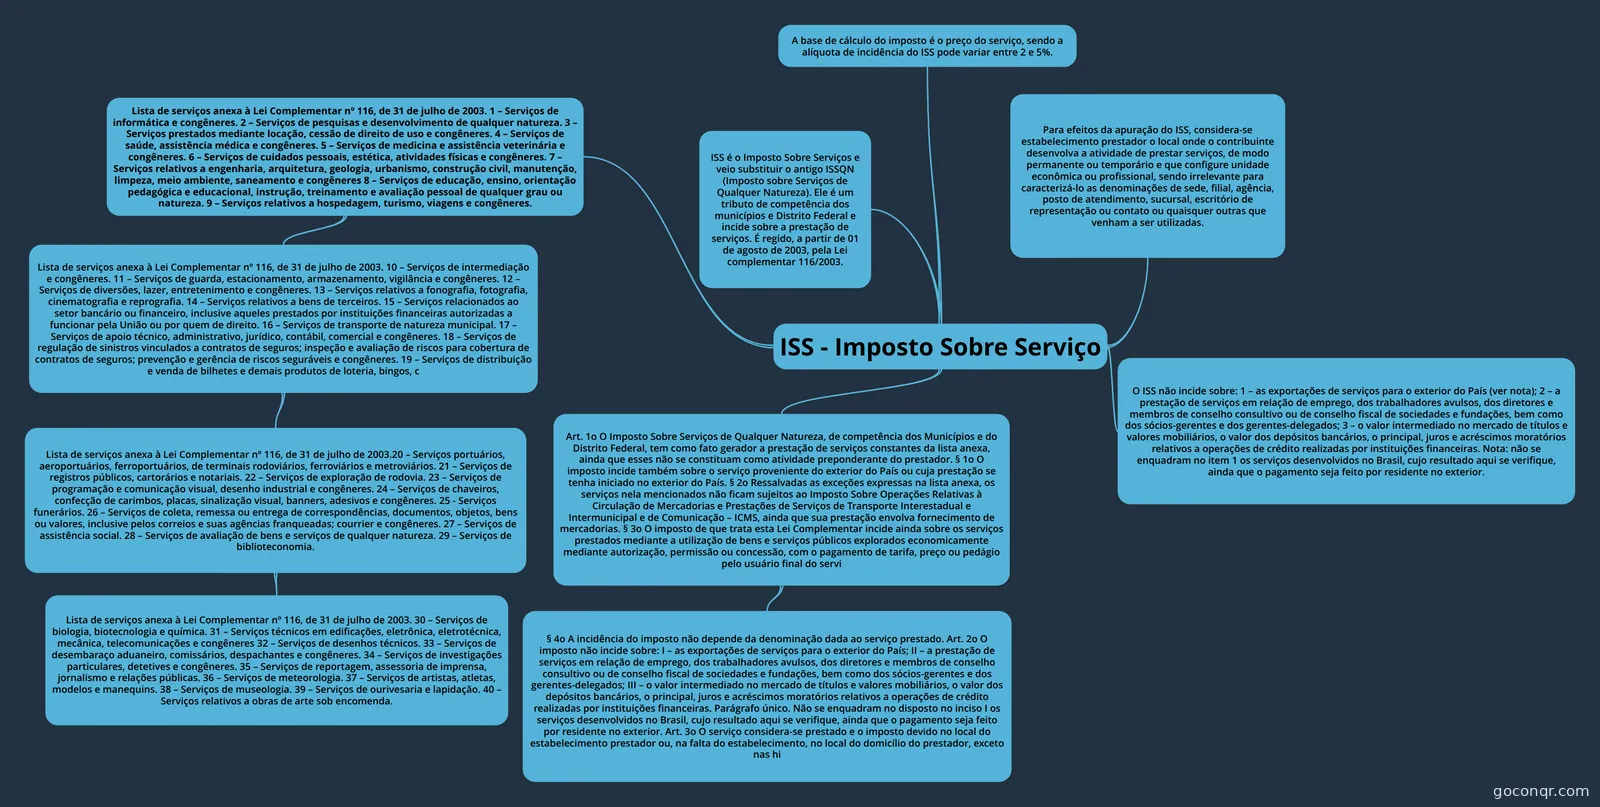
ISS é o Imposto Sobre Serviços e veio substituir o antigo ISSQN (Imposto sobre Serviços de Qualquer Natureza). Ele é um tributo de competência dos municípios e Distrito Federal e incide sobre a prestação de serviços. É regido, a partir de 01 de agosto de 2003, pela Lei complementar 116/2003.
Lista de serviços anexa à Lei Complementar nº 116, de 31 de julho de 2003. 1 – Serviços de informática e congêneres. 2 – Serviços de pesquisas e desenvolvimento de qualquer natureza. 3 – Serviços prestados mediante locação, cessão de direito de uso e congêneres. 4 – Serviços de saúde, assistência médica e congêneres. 5 – Serviços de medicina e assistência veterinária e congêneres. 6 – Serviços de cuidados pessoais, estética, atividades físicas e congêneres. 7 – Serviços relativos a engenharia, arquitetura, geologia, urbanismo, construção civil, manutenção, limpeza, meio ambiente, saneamento e congêneres 8 – Serviços de educação, ensino, orientação pedagógica e educacional, instrução, treinamento e avaliação pessoal de qualquer grau ou natureza. 9 – Serviços relativos a hospedagem, turismo, viagens e congêneres.
- Lista de serviços anexa à Lei Complementar nº 116, de 31 de julho de 2003. 10 – Serviços de intermediação e congêneres. 11 – Serviços de guarda, estacionamento, armazenamento, vigilância e congêneres. 12 – Serviços de diversões, lazer, entretenimento e congêneres. 13 – Serviços relativos a fonografia, fotografia, cinematografia e reprografia. 14 – Serviços relativos a bens de terceiros. 15 – Serviços relacionados ao setor bancário ou financeiro, inclusive aqueles prestados por instituições financeiras autorizadas a funcionar pela União ou por quem de direito. 16 – Serviços de transporte de natureza municipal. 17 – Serviços de apoio técnico, administrativo, jurídico, contábil, comercial e congêneres. 18 – Serviços de regulação de sinistros vinculados a contratos de seguros; inspeção e avaliação de riscos para cobertura de contratos de seguros; prevenção e gerência de riscos seguráveis e congêneres. 19 – Serviços de distribuição e venda de bilhetes e demais produtos de loteria, bingos, c
- Lista de serviços anexa à Lei Complementar nº 116, de 31 de julho de 2003.20 – Serviços portuários, aeroportuários, ferroportuários, de terminais rodoviários, ferroviários e metroviários. 21 – Serviços de registros públicos, cartorários e notariais. 22 – Serviços de exploração de rodovia. 23 – Serviços de programação e comunicação visual, desenho industrial e congêneres. 24 – Serviços de chaveiros, confecção de carimbos, placas, sinalização visual, banners, adesivos e congêneres. 25 - Serviços funerários. 26 – Serviços de coleta, remessa ou entrega de correspondências, documentos, objetos, bens ou valores, inclusive pelos correios e suas agências franqueadas; courrier e congêneres. 27 – Serviços de assistência social. 28 – Serviços de avaliação de bens e serviços de qualquer natureza. 29 – Serviços de biblioteconomia.
- Lista de serviços anexa à Lei Complementar nº 116, de 31 de julho de 2003. 30 – Serviços de biologia, biotecnologia e química. 31 – Serviços técnicos em edificações, eletrônica, eletrotécnica, mecânica, telecomunicações e congêneres 32 – Serviços de desenhos técnicos. 33 – Serviços de desembaraço aduaneiro, comissários, despachantes e congêneres. 34 – Serviços de investigações particulares, detetives e congêneres. 35 – Serviços de reportagem, assessoria de imprensa, jornalismo e relações públicas. 36 – Serviços de meteorologia. 37 – Serviços de artistas, atletas, modelos e manequins. 38 – Serviços de museologia. 39 – Serviços de ourivesaria e lapidação. 40 – Serviços relativos a obras de arte sob encomenda.
- Lista de serviços anexa à Lei Complementar nº 116, de 31 de julho de 2003.20 – Serviços portuários, aeroportuários, ferroportuários, de terminais rodoviários, ferroviários e metroviários. 21 – Serviços de registros públicos, cartorários e notariais. 22 – Serviços de exploração de rodovia. 23 – Serviços de programação e comunicação visual, desenho industrial e congêneres. 24 – Serviços de chaveiros, confecção de carimbos, placas, sinalização visual, banners, adesivos e congêneres. 25 - Serviços funerários. 26 – Serviços de coleta, remessa ou entrega de correspondências, documentos, objetos, bens ou valores, inclusive pelos correios e suas agências franqueadas; courrier e congêneres. 27 – Serviços de assistência social. 28 – Serviços de avaliação de bens e serviços de qualquer natureza. 29 – Serviços de biblioteconomia.
- Lista de serviços anexa à Lei Complementar nº 116, de 31 de julho de 2003. 10 – Serviços de intermediação e congêneres. 11 – Serviços de guarda, estacionamento, armazenamento, vigilância e congêneres. 12 – Serviços de diversões, lazer, entretenimento e congêneres. 13 – Serviços relativos a fonografia, fotografia, cinematografia e reprografia. 14 – Serviços relativos a bens de terceiros. 15 – Serviços relacionados ao setor bancário ou financeiro, inclusive aqueles prestados por instituições financeiras autorizadas a funcionar pela União ou por quem de direito. 16 – Serviços de transporte de natureza municipal. 17 – Serviços de apoio técnico, administrativo, jurídico, contábil, comercial e congêneres. 18 – Serviços de regulação de sinistros vinculados a contratos de seguros; inspeção e avaliação de riscos para cobertura de contratos de seguros; prevenção e gerência de riscos seguráveis e congêneres. 19 – Serviços de distribuição e venda de bilhetes e demais produtos de loteria, bingos, c
Art. 1o O Imposto Sobre Serviços de Qualquer Natureza, de competência dos Municípios e do Distrito Federal, tem como fato gerador a prestação de serviços constantes da lista anexa, ainda que esses não se constituam como atividade preponderante do prestador. § 1o O imposto incide também sobre o serviço proveniente do exterior do País ou cuja prestação se tenha iniciado no exterior do País. § 2o Ressalvadas as exceções expressas na lista anexa, os serviços nela mencionados não ficam sujeitos ao Imposto Sobre Operações Relativas à Circulação de Mercadorias e Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS, ainda que sua prestação envolva fornecimento de mercadorias. § 3o O imposto de que trata esta Lei Complementar incide ainda sobre os serviços prestados mediante a utilização de bens e serviços públicos explorados economicamente mediante autorização, permissão ou concessão, com o pagamento de tarifa, preço ou pedágio pelo usuário final do servi
- § 4o A incidência do imposto não depende da denominação dada ao serviço prestado. Art. 2o O imposto não incide sobre: I – as exportações de serviços para o exterior do País; II – a prestação de serviços em relação de emprego, dos trabalhadores avulsos, dos diretores e membros de conselho consultivo ou de conselho fiscal de sociedades e fundações, bem como dos sócios-gerentes e dos gerentes-delegados; III – o valor intermediado no mercado de títulos e valores mobiliários, o valor dos depósitos bancários, o principal, juros e acréscimos moratórios relativos a operações de crédito realizadas por instituições financeiras. Parágrafo único. Não se enquadram no disposto no inciso I os serviços desenvolvidos no Brasil, cujo resultado aqui se verifique, ainda que o pagamento seja feito por residente no exterior. Art. 3o O serviço considera-se prestado e o imposto devido no local do estabelecimento prestador ou, na falta do estabelecimento, no local do domicílio do prestador, exceto nas hi
A base de cálculo do imposto é o preço do serviço, sendo a alíquota de incidência do ISS pode variar entre 2 e 5%.
Para efeitos da apuração do ISS, considera-se estabelecimento prestador o local onde o contribuinte desenvolva a atividade de prestar serviços, de modo permanente ou temporário e que configure unidade econômica ou profissional, sendo irrelevante para caracterizá-lo as denominações de sede, filial, agência, posto de atendimento, sucursal, escritório de representação ou contato ou quaisquer outras que venham a ser utilizadas.
O ISS não incide sobre: 1 – as exportações de serviços para o exterior do País (ver nota); 2 – a prestação de serviços em relação de emprego, dos trabalhadores avulsos, dos diretores e membros de conselho consultivo ou de conselho fiscal de sociedades e fundações, bem como dos sócios-gerentes e dos gerentes-delegados; 3 – o valor intermediado no mercado de títulos e valores mobiliários, o valor dos depósitos bancários, o principal, juros e acréscimos moratórios relativos a operações de crédito realizadas por instituições financeiras. Nota: não se enquadram no item 1 os serviços desenvolvidos no Brasil, cujo resultado aqui se verifique, ainda que o pagamento seja feito por residente no exterior.
Información
- Descripción
- Mapa Mental sobre ISS - Imposto Sobre Serviço, creado por mariana k el 14/04/2020.
- Creado por
- mariana k
- Visitas
- 0
- Valoración