
Mapa mental
Vollkostenrechnung –Teilkostenrechnung/Deck.
Contenido del mapa
Vollkostenrechnung –Teilkostenrechnung/Deck.
·
- In den bisher dargestellten Verfahren wurden die Kosten auf die hergestellten Erzeugnisse bezogen ohne Rücksicht auf die unterschiedlichen Beschäftigungsgrade (Auslastung der Maschinen) innerhalb einer Rechnungsperiode
- In der Praxis treten Beschäftigungsschwankungen auf, die Einfluss auf die Höhe der Zuschlagssätze haben Der Beschäftigungsgrad ist das meist in
- Prozent ausgedrückte Verhältnis der tatsächlichen Erzeugung zu der Kapazität als maximale Erzeugungsmenge
- Nach dem Verhalten der Kosten bei Veränderung des Beschäftigungsgrades unterscheidet man fixe und variable Kosten
Vollkostenrechnung = Abwälzung sämtlicher Kosten auf die hergestellten bzw. verkauften Erzeugnisse
- Dabei unterstellt man, dass die in den Gemeinkosten enthaltenen fixen und variablen Kosten sich im gleichen Verhältnis wie die Zuschlagsgrundlagen verändern
- Bei Beschäftigungsschwankungen sind aber die gleichbleibenden fixen Kosten auf eine kleinere bzw. größere Produktionsmenge umzulegen
- Geht die Beschäftigungsmenge zurück, so entfallen die Gesamtfixkosten auf eine kleinere Produktionsmenge die Kosten je Stück steigen !
- Bei zunehmender Beschäftigung fallen die Kosten !
Deckungsbeitragsrechnung
- Deckungsbeitragsrechnung ( = Teilkostenrechnung)
- Trennt fixe und variable Kosten
- Fixkosten
- Produktionsbereitstellungskosten
- Abschreibungen, Energien, Menschen (Lohn-, Gehalts- und Nebenkosten, ohne Überstundenzuschläge) und Gebäude bereitstehen, ohne zu produzieren
- Variable Kosten (auch „proportionale Kosten“)
- Entstehen, wenn „sich die fixen Kosten in Bewegung setzen“, d.h. wenn produziert wird (Überstunden fließen mit in die variablen Kosten ein)
- Materialkosten, Materialnebenkosten und der produktionsabhängige Lohnanteil (Überstunden)
- Bei gleichbleibendem Beschäftigungsgrad ermöglicht die Vollkostenrechnung die Selbstkostenrechnung und die Kalkulation des Verkaufspreises
- Bei der Teilkostenrechnung wird nur der variable Teil der Gesamtkosten auf die Verkaufserlöse der Erzeugnisse bezogen
- Der Unterschiedsbeitrag zwischen Verkaufspreis und variablen Kosten ist der Deckungsbeitrag
- Solange ein Produkt noch einen Deckungsbeitrag erbringt, lohnt sich zumindest kurzfristig die Produktion, denn der Deckungsbeitrag trägt zur Deckung des betrieblichen Fixkostenblocks bei
- Eine Kostenrechnung wird durchgeführt sowohl als Vollkostenrechnung zur Berechnung des Angebotspreises als auch als Teilkostenrechnung zur Entscheidung, ob ein Produkt weiter produziert wird oder nicht
- Die Teilkostenrechnung wird auch als Deckungsbeitragsrechnung bezeichnet
- Fixkosten
- Trennt fixe und variable Kosten
- Deckungsbeitrag = Erlöse – variable Kosten
- Der Deckungsbeitrag ist der Anteil, der dem Produzenten hilft, die Fixkosten abzudecken
- Deckungsbeitragsrechnung ( = Teilkostenrechnung)
Abgrenzung der Kostenträgerzeitrechnung zur Kostenträgerstückrechnung
- Vom grundsätzlichen Vorgehen bestehen keine Unterschiede
- Spezifische Erfassungsprobleme treten nur durch die Berücksichtigung von Lagerbeständen und Bestandsveränderungen auf
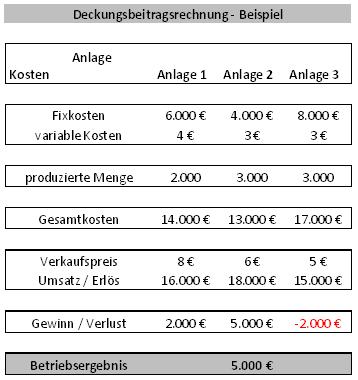
Deckungsbeitragsrechnung - Beispiel
- Annahme :
- Anlage 3 wird geschlossen
- Der Fixkostenanteil bleibt jedoch bestehen
- Ergebnis: Erlöse 15.000€ - variable Kosten 9.000€ = Deckungsbeitrag 6.000 €
- Decken 6.000 € der insgesamt 8.000€ Fixkosten = -2.000€ Verlust
- Ergebnis: Erlöse 15.000€ - variable Kosten 9.000€ = Deckungsbeitrag 6.000 €
- Der Fixkostenanteil bleibt jedoch bestehen
- Bei Stilllegung der Anlage 3 lautet die G+V-Rechnung :
- Gewinn aus Anlage 1 + 2 (2000+5000,-€) - 8000 Fixekosten aus Anlage 3 = Verlust von -1000,-€
- Wie viel Stück müssten in Anlage 3 produziert werden, damit die Fixkosten gedeckt werden ?
- Erlös 5€ - Variable kosten von 3€ = Deckungsbeitrag 2€
- 8000,-€ Fixkosten : 2€ Deckungsbeitrag = 4000 Stück
- Die Anlage 3 muss 4.000 Stück produzieren, damit die Fixkosten von 8.000€ gedeckt werden (Break-even-Point)
- Break-even-Point (BEP) = Fixkosten / Deckungsbeitrag
- Die Anlage 3 muss 4.000 Stück produzieren, damit die Fixkosten von 8.000€ gedeckt werden (Break-even-Point)
- 8000,-€ Fixkosten : 2€ Deckungsbeitrag = 4000 Stück
- Erlös 5€ - Variable kosten von 3€ = Deckungsbeitrag 2€
- Anlage 3 wird geschlossen
- Annahme :
Wichtigste Formel
- Deckungsbeitrag (BD) = Erlös – variable Kosten
- Break-even-Point (BEP) = Fixkosten / Deckungsbeitrag (DB)
- Gewinn / Verlust (GuV) = Deckungsbeitrag (DB) x produzierte Menge - Fixkosten
Imágenes y archivos del mapa
Información
- Descripción
- (3.2 Kostenrechnung und Controlling) 3. Betriebswirtschaftliche Steuerung und Qualitätsmanagement in Einkauf und Logistik Mapa Mental sobre Vollkostenrechnung –Teilkostenrechnung/Deck., creado por etsab1982 el 04/10/2013.
- Creado por
- etsab1982
- Visitas
- 748
- Etiquetas
- Valoración